
Unity: Vector szaleje, a opowieść reklamowa zaczyna „zarabiać pieniądze”

Witajcie, tu Delfin!
Unity na trzeci kwartał dostarczyło niemal idealny wynik, wszystkie kluczowe wskaźniki przewyższyły oczekiwania i pozostają w silnym trendzie. W połączeniu z wcześniejszymi niezłymi wynikami Applovin można zauważyć, że cały rynek reklam w grach mobilnych rozwija się stabilnie, a pozycja liderów jest coraz mocniejsza.
W przeciwieństwie do Applovin, wynik Unity został osiągnięty w sytuacji, gdy badania kanałów były pozytywne, a oczekiwania finansowe i tak już wysokie, więc przewyższenie prognoz trzeba uznać za tym bardziej wartościowe.
Jeśli chodzi o elastyczność wyceny, to Applovin, wcześniej mocno przecenione przez negatywne emocje i kapitał krótkoterminowy, spadło przed raportem nawet do 12x PE, dlatego ma większą przestrzeń do odbudowy wyceny niż Unity.
Szczegóły:
1. Reklamy przekroczyły wszelkie oczekiwania
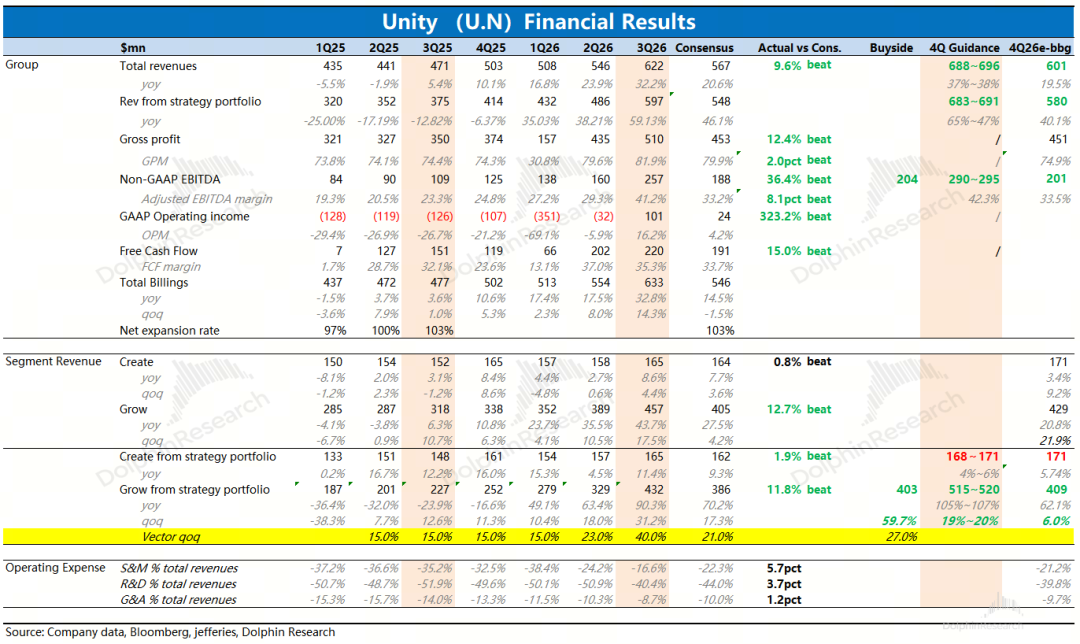
W strategicznym segmencie działalności przychody Grow z reklam w Q3 wzrosły o 90% rok do roku i 31% kwartał do kwartału, z czego przychody Vector rosły o 40% kw/kw, znacznie przewyższając oczekiwania rynku (21-27%), co pokazuje, że nowe hybrydowe produkty D28 wprowadzone w maju zostały w trzecim kwartale szybciej zaadoptowane przez klientów, a Runtime Data przyczyniło się do poprawy modeli.
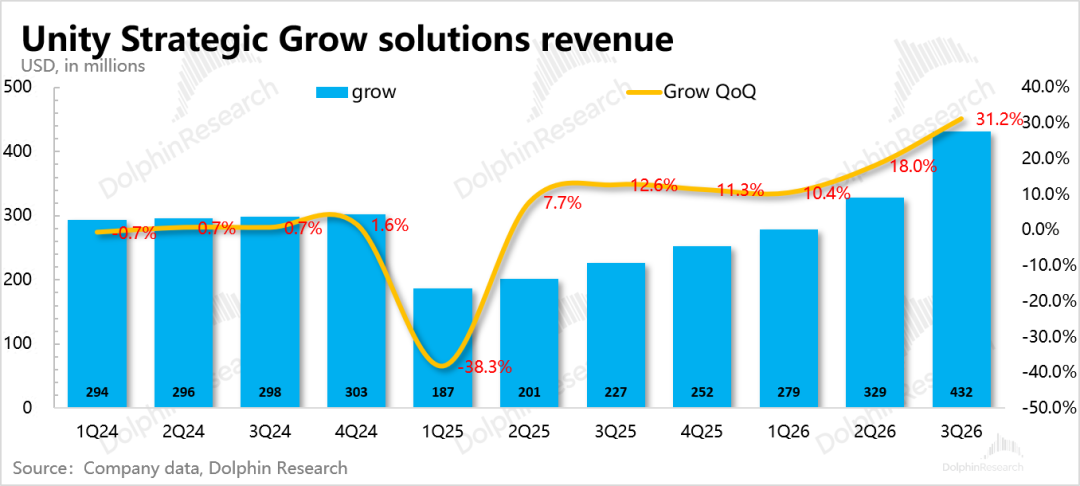
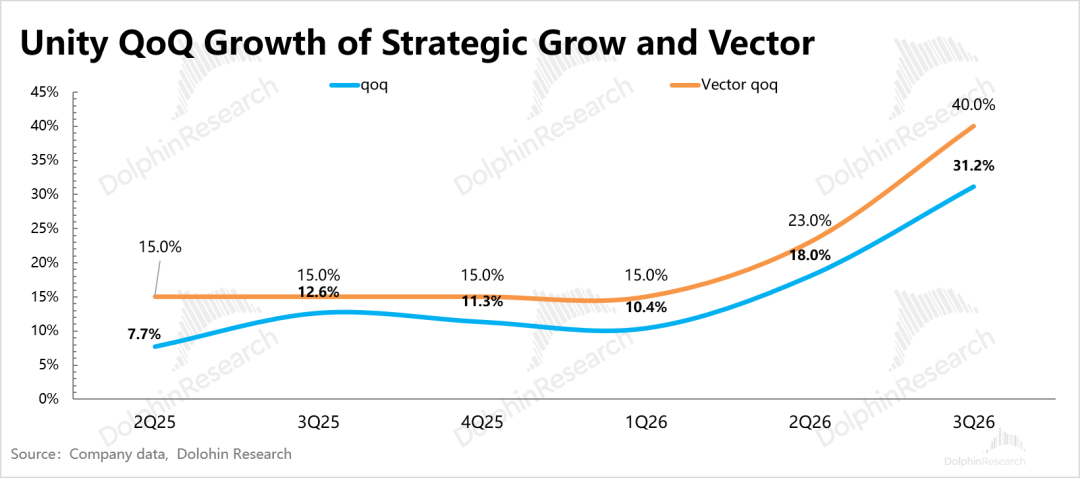
Czwarty kwartał to już niemal trzy kwartały od wydzielenia IronSource, co w pewnym stopniu odzwierciedla "realny zewnętrzny wzrost" Unity niezwiązany bezpośrednio z przejęciem udziałów rynkowych po IronSource.
Wskazania na Q4 dla przychodów Grow to 515-520 milionów, wzrost kw/kw około 20%,a Vector zwykle rośnie szybciej niż ogólnie firma wskazuje, a firma słynie z ostrożnych prognoz, więc wynik powyżej 20% kw/kw podtrzymuje trend szybkiego wzrostu Vector.
2. Wyższy wskaźnik monetyzacji, zysk na twardo na plusie
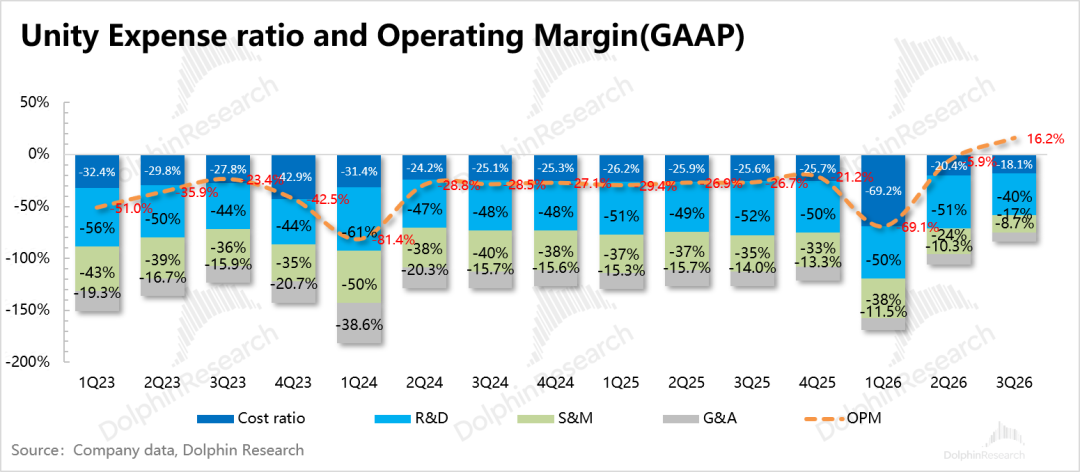
Wraz z tym, jak przychody z Grow stanowią już 73% całości, wysokomarżowe reklamy bezpośrednio przesunęły rentowność całej firmy na dodatni poziom. Co więcej,po stronie kosztowej nastąpiło duże ograniczenie wydatków dzięki pozbyciu się IronSource i Supersonic (mniej wynagrodzeń, mniej wydatków na reklamę gier).
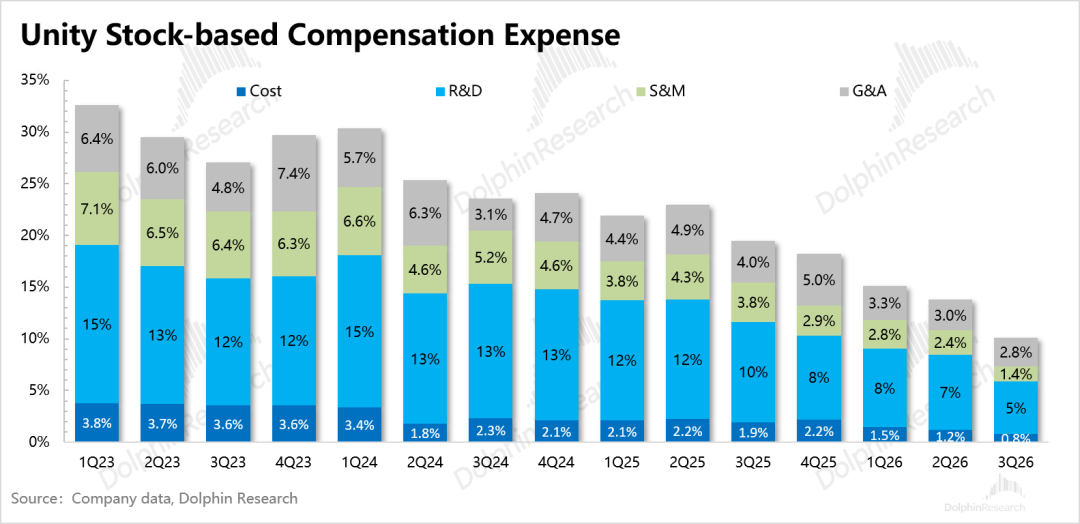
Ostatecznie w Q3 zysk operacyjny powrócił na plusie do 100 mln, marża zysku wyniosła 16%, a skorygowana marża EBITDA osiągnęła 41%. Prosty szacunek pokazuje, że skorygowana marża EBITDA dla sekcji Grow przekroczyła już 50%.
Taki jednorazowy wzrost to efekt konsolidacji aktywów, dlatego wskazania na Q4 mówią o zaledwie nieco wyższej marży względem Q3, czyli w zasadzie bez zmian.
3. Wzrost silnika umiarkowany, RPO wzrasta kw/kw
Jeśli miałbym wskazać wadę raportu, to umiarkowane wyniki działalności silnika gier. Q3 Create było nieco powyżej oczekiwań, ale wskazania na Q4 są poniżej prognoz. Po wcześniejszym cyklu sprzedażowym Unity 6 bazowa była wysoka, co skutkuje teraz jednocyfrowym wzrostem.
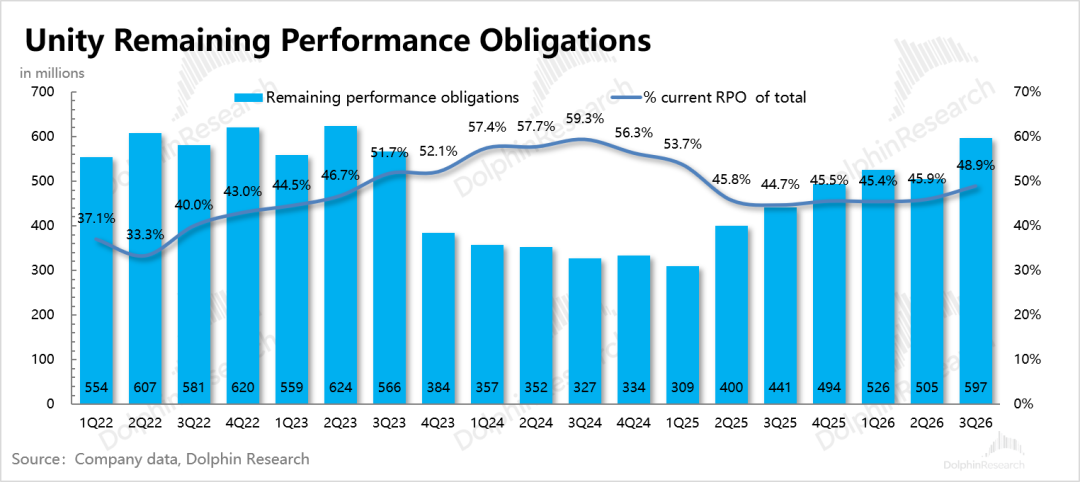
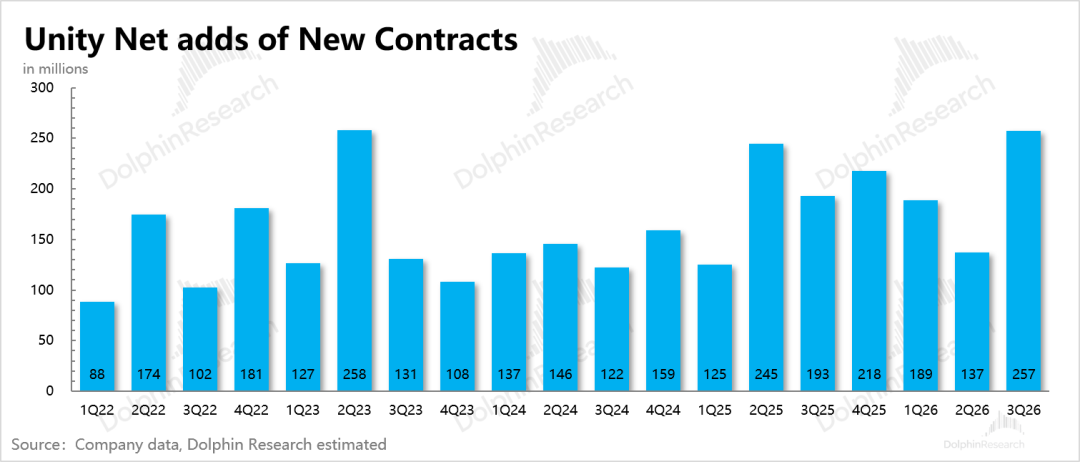
Jednak wartość RPO (pozostałych zobowiązań wynikających z kontraktów) wzrosła kw/kw. Nowe zamówienia w tym kwartale osiągnęły poziom najwyższy od trzech lat.Delfin zgaduje, że może to być związane z podwyżkami cen – choć oficjalne ogłoszenie podwyżek pojawiło się dopiero na początku tego roku, to pierwsze wydanie Unity 6 było już w Q3, więc właśnie wtedy przyszedł czas na odnowienie wcześniejszych zamówień. (Szczegóły można sprawdzić po rozmowie konferencyjnej)
By napędzić kolejną falę wzrostu, potrzeba nowego cyklu produktowego, czyli Unity 7 (obecnie już dostępna w wersji beta, oficjalna wersja spodziewana w Q1 przyszłego roku), a także zobaczyć kiedy Spark, współpraca z Google, zacznie przynosić pieniądze.
Jednak narracja dotycząca silnika jest obecnie mniej korzystna, bo wraz z ciągłą ewolucją modeli świata, coraz większy wpływ ma AI, co może odstraszać część mniejszych i średnich klientów, redukując potencjał do podnoszenia cen. Delfin na razie nie zakłada zbyt optymistycznych scenariuszy, czeka i obserwuje wyniki po premierze Unity 7.
4. Przegląd kluczowych wskaźników
Opinia Delfina
W Q3 oczekiwania rynku względem reklam w grach były umiarkowane, nie przesadnie optymistyczne. Głównym powodem były sygnały o lekko malejącym popycie na reklamy w niektórych regionach i pewne ograniczenie oczekiwań co do budżetów na reklamy w drugiej połowie roku. Na rok przyszły prognozy pozostawały zwarte, a wzrosty miały być napędzane w dużej mierze przez rosnący koszt pozyskania użytkownika i związane z tym zwiększenie wydatków, a nie ekspansję bazy użytkowników.
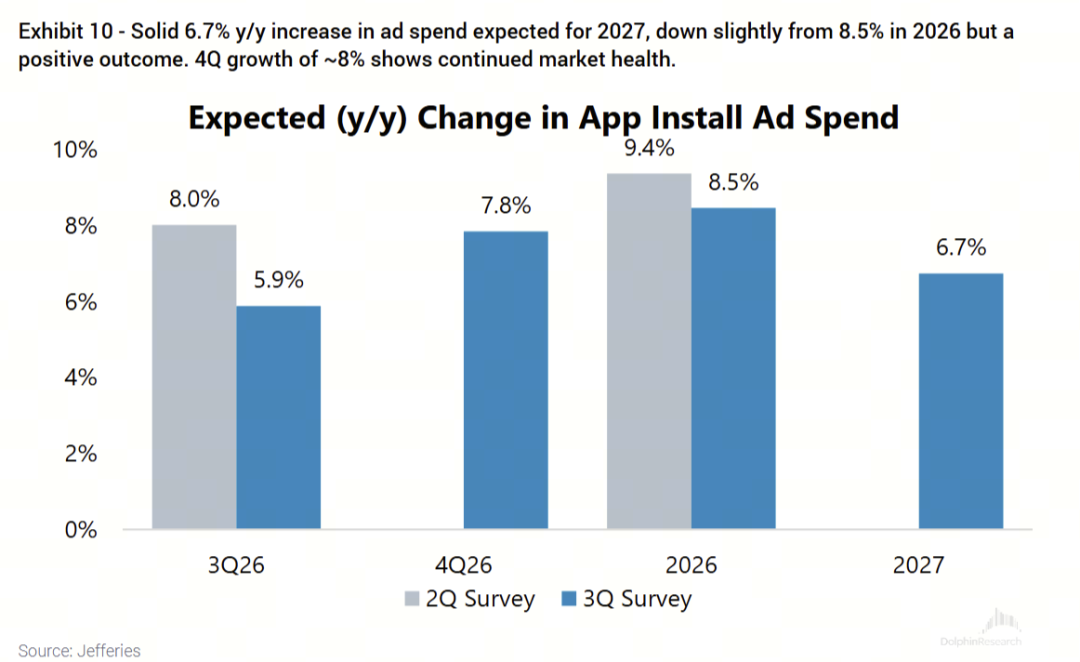
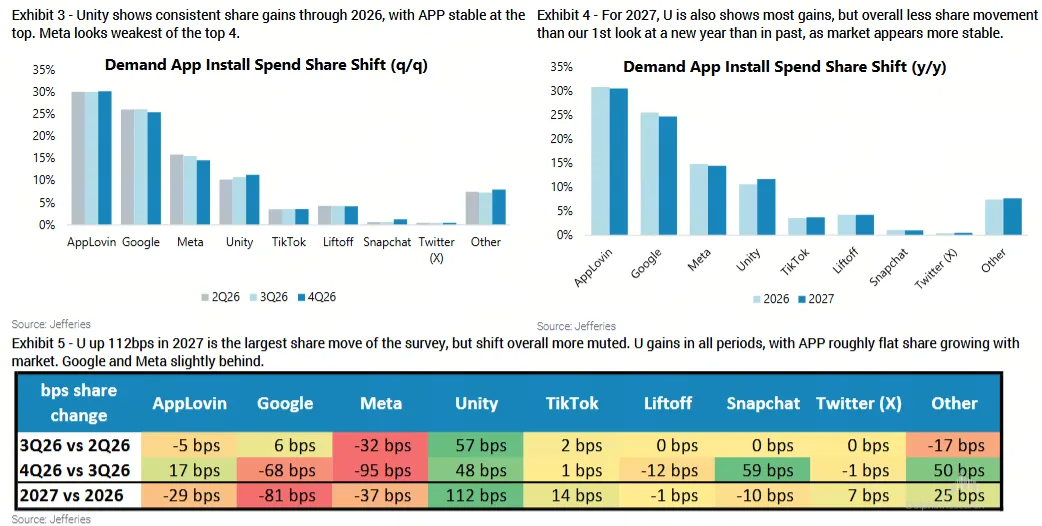
Wśród głównych platform pośredniczących w zakupie reklam w trzecim kwartale Meta i Applovin zredukowały swoje udziały.Ale w czwartym kwartale Applovin już odrobił straty, zaś Meta nadal traci udział. Tymczasem Unity zwiększa swój udział zarówno w trzecim, jak i czwartym kwartale.
To także wyjaśnia, dlaczego rynek przed raportem ostrożniej podchodził do Applovin, a do Unity bardziej pozytywnie. W rzeczywistości obie firmy zaskoczyły pozytywnie, przewyższając oczekiwania rynku, ale patrząc na zmiany marginalne, w Applovin było to odwrócenie nastrojów, a Unity tylko poprawiło już solidną pozycję.
Nie da się jednak uniknąć, że wraz z dalszym rozwojem Vector, konkurencja pomiędzy Applovin a Unity w przyszłym roku wejdzie w nową fazę. Ekspansja Unity wywołała reakcję Applovin:
28 września AppLovin oskarżył Unity o zbieranie danych o aukcjach MAX przy użyciu Ad Quality SDK, domagając się sądowego zakazu i wszczynając arbitraż; 1 października sąd odrzucił zakaz, a akcje Unity wzrosły tego dnia o 6,5%. Arbitraż zwykle trwa 6-12 miesięcy.Jeśli AppLovin wygra arbitraż, rynek zacznie się zastanawiać nad prawdziwym źródłem ponadprzeciętnych wyników Vector.
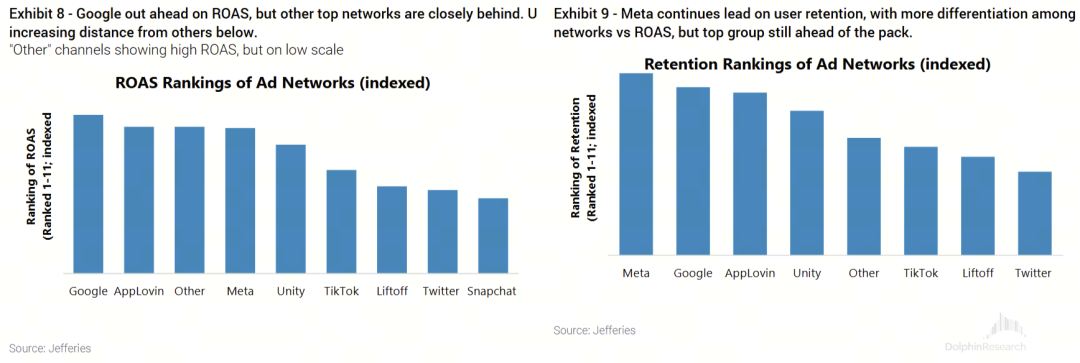
Obecnie ROAS Applovin jest nadal wyższy niż Unity, więc Unity musi się jeszcze postarać by dogonić konkurenta.
Kolejne ważne pytanie: ile z wysokiego wzrostu Vector to efekt zwolnienia rynku przez IronSource?
Ponieważ IronSource został całkowicie zamknięty pod koniec kwietnia, to w Q3 wzrost Vector o 40% kw/kw wciąż zawierał nieco pozytywnego wpływu od klientów IronSource. Większość instytucji pomija jednak tę kwestię i przypisuje wzrost Vector głównie D28 i poprawie modeli przez Runtime Data.
Tak więc prognozy na Q4 stanowią prawdziwy sprawdzian – jeśli wzrost kw/kw nagle spadnie, to znaczy, że w Q3 nadal był istotny wpływ klientów IronSource. Jednak gdy Delfin zobaczył prognozę 20% wzrostu Grow w Q4 i ukrytą prognozę Vector ponad 25% kw/kw, wszystkie obawy zostały zażegnane.
Jednak fundamenty Unity nie są doskonałe. Druga noga działalności – silnik gier Create – mimo poprawy nowo podpisanych kontraktów w Q3, stale musi zmagać się z narracją o zastępowaniu przez AI, w czterech obszarach:
(1) Najnowsze modele świata od liderów AI, które pozwalają tworzyć interaktywne sceny bezpośrednio na podstawie tekstu lub obrazów – flagowy konkurent to Google DeepMind Genie 3 World Model.
To oznacza dla Unity częściowe zastąpienie silnika w zakresie prototypowania, renderowania scen niekluczowych i prostych symulacji fizyki. Na początku roku Delfin szczegółowo omawiał tę kwestię – warto się tam cofnąć.
W ostatnim półroczu coraz więcej modeli AI zyskuje możliwości multimodalne, np. World Labs od Fei-Fei Li, model świata Hunyuan od Tencent.... Wczoraj ogłoszony HY4.0 zawiera już część funkcji do edycji gier.
(2) Koderzy-Agent AI od liderów O&A do tworzenia gier H5 i casualowych,poza silnikami aplikacji, co dotyczy zwłaszcza mniejszych niezależnych twórców będących klientami Unity.
(3) Generowanie zasobów przez AI, Meshy, Tripo i podobne narzędzia do tworzenia modeli 3D i tekstur mogą zastąpić część outsourcowanych usług artystycznych i zakupy w Asset Store.
(4) Meta wprowadza narzędzia silnikowe 3D VR Horizon Create, umożliwiające budowanie 2D/3D gier przez AI na własnym silniku Meta, czyli deweloperzy casualowych gier mogą omijać Unity podczas tworzenia i wydawania gier. Ale to dopiero początek i ekosystem nie jest jeszcze w pełni rozwinięty.
Wobec tylu wyzwań, Unity stosuje różne strategie: albo konkuruje, albo współpracuje. W najważniejszym, najbardziej zagrażającym obszarze – modelach świata – Unity wybrało aktywną współpracę zamiast bezpośredniej walki.7 października Google wprowadził Playground, umożliwiając tworzenie gier poprzez język naturalny, a Unity ogłosiło jednocześnie wspólny z Google projekt Spark (narzędzie kreatywne w przeglądarce), który zostanie zintegrowany z Playground jeszcze w tym roku.
Spark to ważny krok dla Unity w kierunku poszerzenia bazy twórców i obniżenia bariery wejścia, a Google zapewnia Unity szerokie kanały dystrybucji. Na początku Spark będzie udostępniany wyłącznie przez Playground, a Unity dostarczy sklep z zasobami i platformę uruchomieniową.
Jaki będzie efekt tej współpracy – zalecam obecnie zachować ostrożny optymizm.
- KONIEC -
Artykuł nie był łatwy, kliknij“Udostępnij”, by mnie trochę doładować~
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Alphabet (GOOGL.US) planuje po raz pierwszy wyemitować obligacje w dolarach hongkońskich i singapurskich, co może wystawić na próbę zaufanie inwestorów w obliczu rosnących obaw dotyczących finansowania AI.
Alphabet niedawno prowadził rozmowy na temat możliwej pierwszej emisji obligacji denominowanych w dolarze hongkońskim i dolarze singapurskim. W momencie, gdy globalne rynki są niestabilne z powodu wyprzedaży w sektorach związanych ze sztuczną inteligencją (AI), ta transakcja sprawdzi gotowość inwestorów z Azji do subskrypcji.

„Niebieska fala” przewraca akcje chipów, Morgan Stanley nadal stawia na Seagate (STX.US): Słabe nastroje rynkowe są oderwane od fundamentów, wskazany jako główny wybór wśród akcji związanych z pamięcią.
Morgan Stanley utrzymuje rekomendację "kupuj" dla Seagate Technology z ceną docelową 1148 dolarów.

Prognoza finansowa | Rocket Lab (RKLB.US) przy rosnących przychodach nadal stoi przed wyzwaniem osiągnięcia zysków, podczas gdy mgła opóźnienia Neutron stopniowo znika
Obecnie rynek oczekuje, że przychody Rocket Lab w trzecim kwartale wzrosną rok do roku o prawie 66% do 257 milionów dolarów, a strata na akcję według GAAP wyniesie 0,08 dolara.
Ceny krypto
Więcej


