
Spadek o 60%, po sesji gwałtowny wzrost o 23%! Czy ta firma zajmująca się reklamą AI została niesłusznie ukarana?

Jeśli akcja straciła w tym roku około 60%, możesz uznać, że w działalności spółki wystąpił poważny problem.
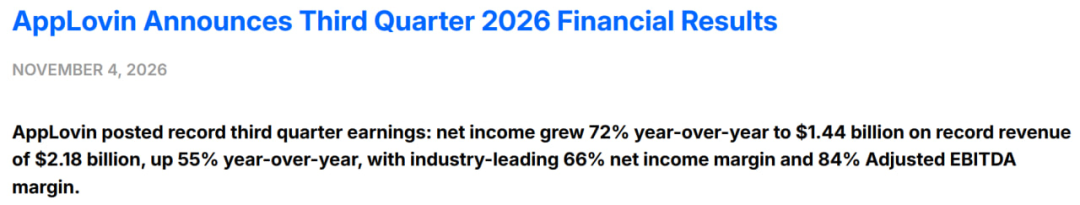
Ale najnowszy raport firmy pokazuje: kwartalny wzrost przychodów o 55%, wzrost zysku netto o 72%, wolne przepływy pieniężne na poziomie około 1,4 miliarda dolarów.
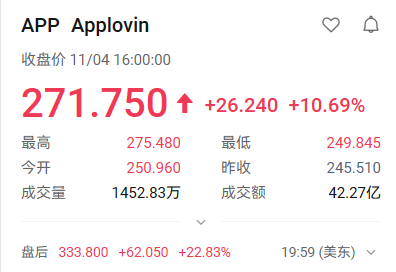
Mowa o platformie reklam AI AppLovin (APP). 4 listopada po zamknięciu giełdy, po publikacji sprawozdania finansowego, cena akcji wzrosła chwilowo nawet o 23%. Akcja, którą wcześniej ciągle wyprzedawano, z dnia na dzień znowu stała się obiektem zainteresowania kapitału.
Rynek obawia się, że nakłady na AI zwracają się bardzo powoli, ale firma już przekształca AI w zysk i gotówkę.To gdzie podziało się te sześćdziesiąt procent wartości – czy rynek się mylił, czy po prostu inwestorzy wchodzili zbyt drogo?
Warto przeanalizować ten raport właśnie przez ten pryzmat.
I. Najważniejsza jest gotówka
W trzecim kwartale AppLovin osiągnął przychód 2,185 miliarda dolarów, zysk netto 1,439 miliarda dolarów, marża zysku netto na poziomie około 66%; zarówno przepływy z działalności operacyjnej, jak i wolne przepływy pieniężne wyniosły ok. 1,4 miliarda dolarów.
Wielu zwróci w pierwszej kolejności uwagę na 84% dostosowaną marżę EBITDA, ale to wskaźnik, który pomija niektóre koszty – nie można tego interpretować wprost, jakoby ze 100 dolarów przychodu zostawało 84 dolary zysku netto.
Dla mnie jednak bardziej liczy się to, że zarówno zysk netto, jak i przepływy pieniężne pozostają mocne. Przynajmniej w tym kwartale ten wzrost nie został tylko na papierze – firma rzeczywiście odzyskała dużą ilość gotówki.
Dla inwestycji w AI w obecnych czasach to wyjątkowo ważne.
Inwestorzy widzieli już wiele ogromnych planów inwestycji w moc obliczeniową, ambitnych prognoz przychodów i zobowiązań zakupowych. AppLovin pokazuje inną perspektywę:Czy inwestycje w AI mogą poprawić istniejący biznes, skłonić klientów do wydania większych kwot i jednocześnie generować większe zyski?
Tym razem odpowiedź jest przekonująca.
Aby to dobrze zrozumieć, warto przyjrzeć się, skąd pochodzi ten zysk.
II. Dlaczego reklamodawcy chcą wydawać więcej?
AppLovin zajmuje się reklamą efektywnościową. To, czy reklamodawcy będą nadal inwestować, zależy finalnie od tego, czy pozyskani klienci i przychodzy z reklam pokrywają koszty kampanii.
Zatem, nawet najbardziej zaawansowane modele AI muszą przejść próbę reklamodawcy.
Zarząd poinformował podczas konferencji telefonicznej, że po częściowym wdrożeniu nowej generacji modeli w trzecim kwartale reklamodawcy byli w stanie poszerzyć budżet reklamowy, osiągając jednocześnie docelowe ROI z reklamy.
Przychody z gier wzrosły o prawie 50% rok do roku, co było główną siłą napędową przekraczającą oczekiwania spółki w tym kwartale. Jednocześnie, mimo wzrostu nakładów na trenowanie modeli, udział kosztów centrów danych w przychodach nawet spadł.
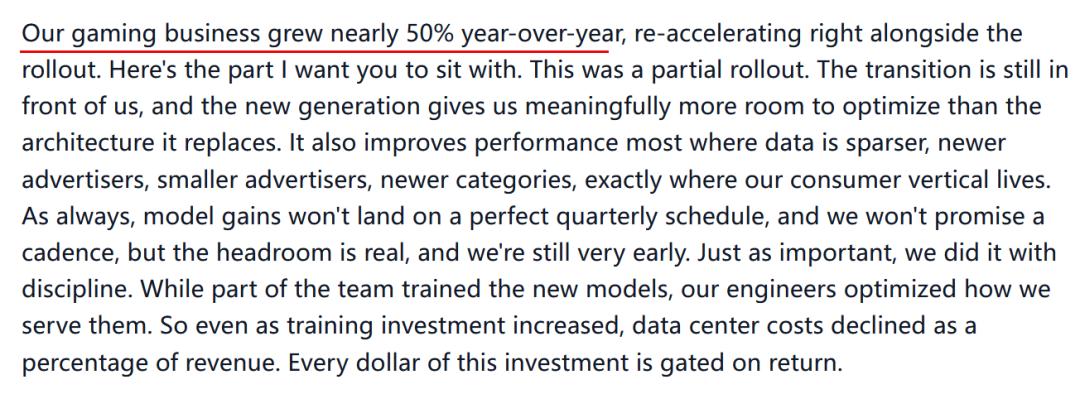
Inwestycyjnie przetłumaczyć to można tak:Model poprawił efektywność kampanii, reklamodawcy są skłonni dodać pieniądze, a koszt świadczenia usług firmy nie rośnie proporcjonalnie do przychodów.
To właśnie dlatego zyski przewyższają wzrost przychodów.
Oczywiście to wyjaśnienie zarządu – dopiero czas pokaże, czy wyższe budżety faktycznie zostaną z firmą na dłużej.
Myślę, że na tym polega realna przewaga konkurencyjna AppLovin:czy firma nadal potrafi dostarczać reklamodawcom klientów po coraz korzystniejszym koszcie. Dopóki to działa, klienci będą kontynuować wydatki; jeśli efektywność spadnie, nawet najbardziej atrakcyjna „etykieta AI” nie zatrzyma budżetów.
III. Firma działa świetnie, dlaczego kurs spadał?
Bo cena płacona przez inwestorów uwzględnia także oczekiwania co do przyszłości.
Wcześniejsze spadki AppLovin nie były bezpodstawne. Przychody za II kwartał i prognozy za III kwartał były niższe od oczekiwań rynku – po publikacji raportu w sierpniu kurs akcji spadł niemal o 20%.
Co zmienia ten raport?
Zgodnie z danymi firmy, w II kwartale przychody urosły kwartał do kwartału o ok. 4,4%, a w III kwartale aż o ok. 13,6%. Narastające obawy o stagnację wzrostu w tym kwartale się nie potwierdziły, a wręcz nastąpiła poprawa.
Ale nie należy od razu wieszczyć „pełnego przyspieszenia wzrostów”.
Firma prognozuje, że w IV kwartale przychody wyniosą 2,365–2,395 miliarda dolarów. Przy wartości środkowej oznacza to wzrost kwartał do kwartału o ok. 9% i rok do roku o ok. 44% – mniej niż 55% rok do roku w III kwartale.
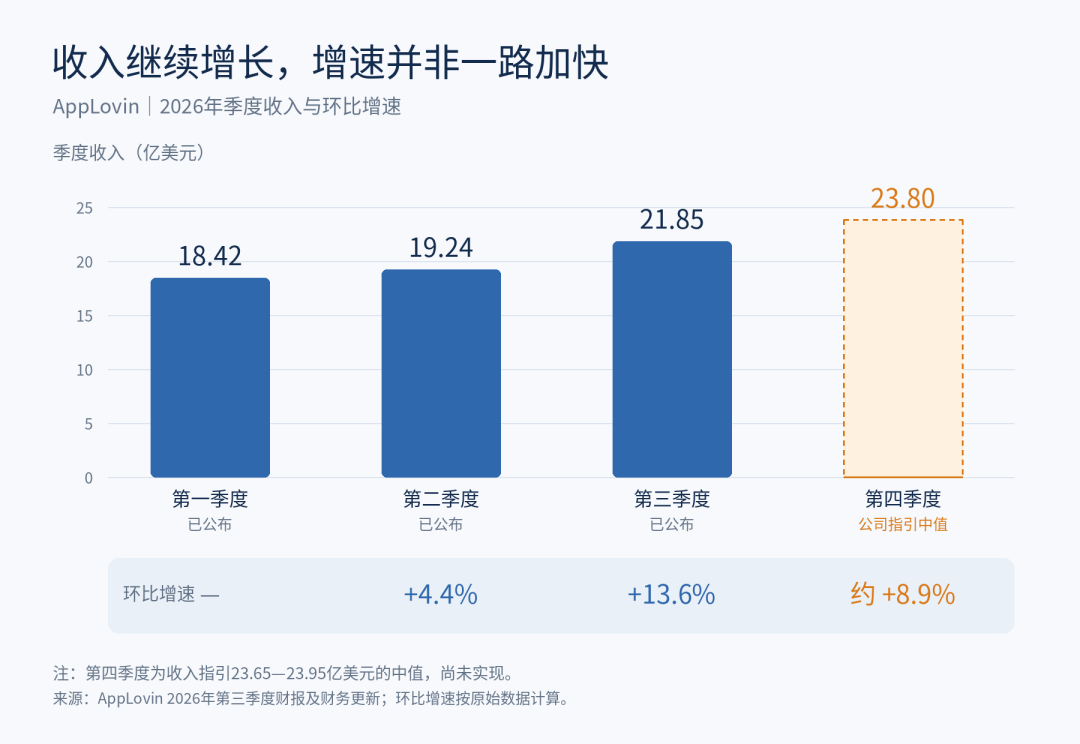
Ten raport pokazuje, że wzrost AppLovin jest lepszy niż wcześniej obawiał się rynek. Jednak prognoza na IV kwartał nie wskazuje, by tempo wzrostu miało dalej się zwiększać, więc nie można sądzić, że po jednym kwartale nadspodziewanego wyniku firma zacznie rosnąć coraz szybciej.
To też wyjaśnia, dlaczego dobra sprawozdawczość potrafi wywołać silny wzrost kursu, ale nie wystarczy, by usprawiedliwić wszystkie pierwotnie zawyżone wyceny.
IV. Po odbiciu, jakie mam spojrzenie?
Uważam, że ten raport wystarczy, by z nową nadzieją patrzeć na działalność AppLovin. Wzrost przychodów znajduje przełożenie w wyższym zysku, a zysk jest poparty silnymi przepływami pieniężnymi – to więcej warte niż sama aktualizacja dalekosiężnych planów.
Po obecnym wzroście po godzinach należy jednak zaktualizować argumenty za kupnem.Nie można nadal opierać się tylko na tym, że "już spadło o sześćdziesiąt procent", jako głównym argumencie po odbiciu.
Dla mnie najważniejsze są teraz dwie rzeczy.
Po pierwsze, czy nowe modele będą skłaniać reklamodawców do dalszego zwiększania budżetu, a nie tylko napędzać wzrost w jednym kwartale.
Po drugie, czy po wejściu na rynek konsumencki oraz e-commerce firma będzie nadal generować silne przepływy pieniężne.
Jest jeszcze jeden niezauważany aspekt: marża zysku netto już wynosi 66% – nie można zakładać, że zysk będzie rósł dalej głównie dzięki dalszemu wzrostowi marż. Firma potrzebuje jeszcze większych przychodów, by podtrzymać dalszą ekspansję zyskowności.
Moim zdaniem to odbicie jest poparte poprawą wyników operacyjnych i zasługuje na poważną uwagę. Tym, którzy zamierzają uczestniczyć, sugeruję najpierw poczekać, aż kurs i oczekiwania zysków po publikacji wyników się ustabilizują, a potem ocenić opłacalność ewentualnego zakupu.
Jeśli reklamodawcy nadal będą zwiększać budżety, przychody będą rosły stabilnie, a przepływy pieniężne będą dotrzymywać tempa, jestem gotów zapłacić premię za taki biznes; jeśli jednak kurs wróci do optymizmu wcześniej niż biznes powróci do oczekiwań, należy powściągnąć pokusę pogoni za ceną.
AppLovin pokazał tym razem, że na AI naprawdę można zarobić.Kolejny krok dla inwestorów: nie przepłacić po raz drugi za ten dobrze widoczny, świetny biznes.
Dołącz do VIP Amerykańskiej Strony Inwestycyjnej
Uzyskaj najświeższe wiadomości z Wall Street i wyłączny dostęp do kwantytatywnych narzędzi badawczych
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Amerykański CPI znów przekroczył oczekiwania, ostrzeżenie Waller’a się sprawdziło! Wall Street skupia się na podwyżce stóp o 25 czy 50 punktów bazowych w grudniu, „Nowa agencja prasowa Fed”: strategia „podwyższania i zatrzymywania” zostaje poddana próbie
"Nowy kanał informacyjny Federalnej Rezerwy" zauważa, że Waller przed publikacją CPI zasugerował możliwość podwyżki stóp procentowych o 50 punktów bazowych w grudniu, obecnie jednak żaden inny przedstawiciel Fedu nie odpowiedział na te sugestie publicznie; oprócz jednej podwyżki o 50 punktów bazowych, Fed może również zdecydować się na przekazanie sygnału o kolejnych podwyżkach w grudniu i styczniu. Osoby z Wall Street powszechnie uważają, że presja inflacyjna pozostaje uporczywa, co jeszcze bardziej wzmacnia argumenty za podwyżką stóp w grudniu, jednak skala podwyżki o 50 punktów bazowych nie jest konsensusem. Rynek obawia się, czy Fed przedłuży okres zacieśniania polityki.
CPI uderza w amerykańskie obligacje! Rentowność 2-letnich wzrosła w trakcie sesji o ponad 20 punktów bazowych, złoto i srebro gwałtownie spadły
Po publikacji wskaźnika CPI, traderzy zaczęli przewidywać, że w grudniu istnieje mniejsze prawdopodobieństwo podwyżki stóp procentowych o 50 punktów bazowych; Logan, członek Komitetu FOMC w tym roku, stwierdziła, że tej zimy może być konieczne szybsze podnoszenie stóp procentowych, a Fed musi jeszcze co najmniej dwa razy podnieść stopy o 25 punktów bazowych zanim zatrzyma cykl podwyżek. Następnie rentowności obligacji skarbowych USA dalej rosły, a rentowność 10-letnich obligacji ponownie przekroczyła 5,0%, wzrastając w ciągu dnia o ponad 10 punktów bazowych; cena złota spadła chwilowo o ponad 3%, a srebra o ponad 4%.
GUCCI matka firma celuje w biznes złota z tradycyjnych sklepów
Tesla Cybertruck stał się najnowszą „ofiarą” na rynku elektrycznych pickupów

Ceny krypto
Więcej


