
USD: wzrosty i spadki jak jo-jo

Morning FX
Najważniejszym doświadczeniem tego tygodnia na rynku walutowym jest gra sił pomiędzy wolą rządów a logiką rynku, zwłaszcza gdy między różnymi rządami pojawiają się rozbieżności, a nawet w obrębie tego samego rządu występują podziały – to czyni sytuację jeszcze ciekawszą.
1. Biały Dom vs EBC: Kto ma silniejszy głos na rynku?
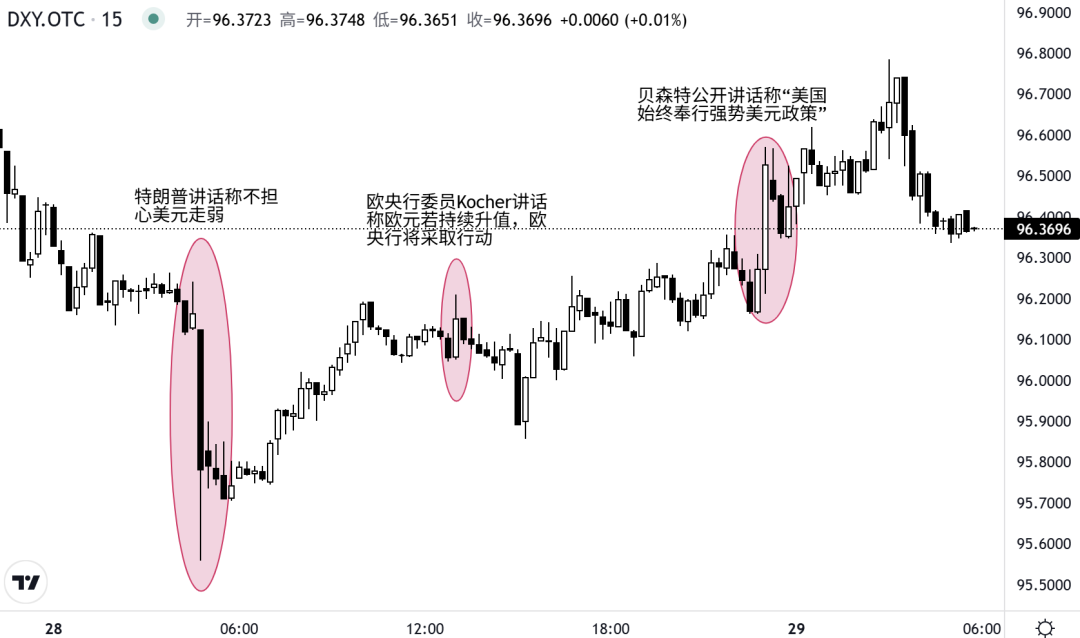
We wtorkową noc indeks dolara amerykańskiego nieprzerwanie spadał w kierunku poziomu 96, a EURUSD przebił się przez 1,19 i gwałtownie wzrósł – bez szczególnych wiadomości, wydaje się, że głównie napędzały to przepływy kapitału. Jednak do wczorajszego poranka, zaraz po zamknięciu sesji amerykańskiej i jeszcze przed otwarciem azjatyckiej – w okresie najniższej płynności w ciągu doby – Trump wygłosił następujące oświadczenie, mówiąc w skrócie, nie martwi się o osłabienie dolara, uważa, że słaby dolar jest uczciwy.
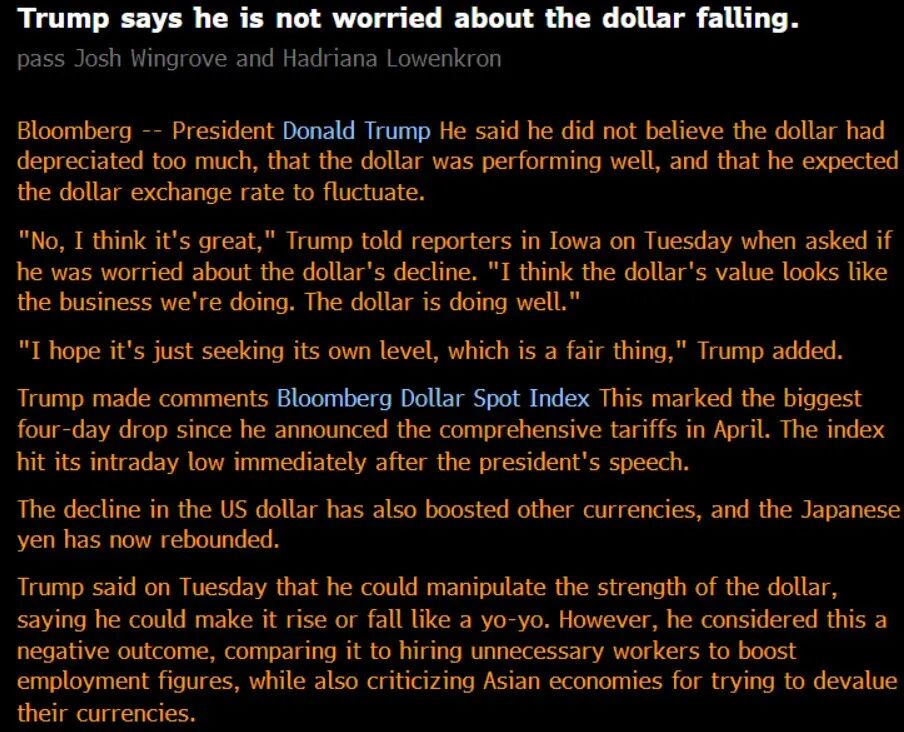
Wypowiedź Trumpa + niska płynność spowodowały gwałtowny spadek indeksu dolara do 95,56, co jest najniższym poziomem od marca 2022 r., podczas gdy EURUSD przebił w trakcie sesji poziom 1,20 i gwałtownie wzrósł do 1,2074, osiągając najwyższy poziom od lipca 2021 r.
Widząc, jak indeks dolara trzęsie się przy poziomie 96, wydawało się, że EURUSD zmierza w kierunku 1,23-1,25, ale Europejczycy po przebudzeniu pierwsze, co zrobili, to również zabrali głos, ostrzegając przed zbyt silnym euro. Trzeba przyznać, że ostatnio Unia Europejska wcale nie zamierza ustępować Trumpowi, a teraz nawet kurs walutowy staje się polem rywalizacji. Po wypowiedzi przedstawicieli EBC, EURUSD został zepchnięty poniżej 1,2, a indeks dolara wrócił powyżej 96.
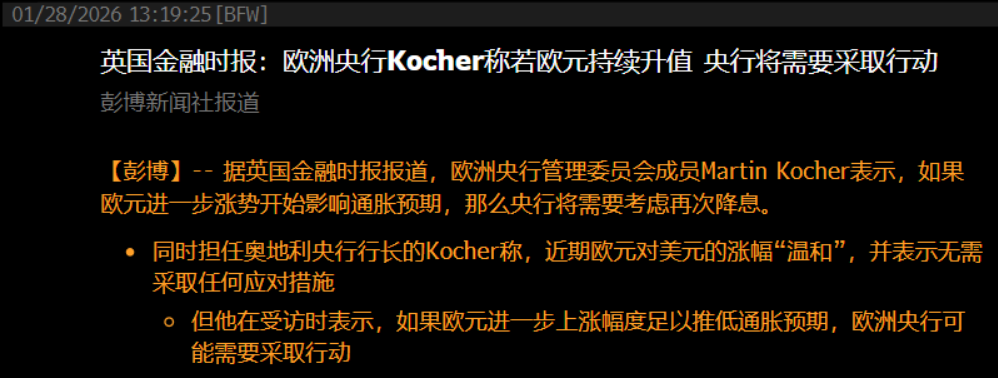
Jednak Standard Chartered również zauważył, że kontekst tej wypowiedzi jest równie istotny, Kocher stwierdził, że ostatni wzrost EURUSD nadal mieści się w umiarkowanym zakresie i nie osiągnął jeszcze progu wymagającego interwencji, ale jeśli wzrost będzie na tyle znaczący, że obniży prognozy inflacyjne, EBC może być zmuszony do działania, dlatego prawdziwa reakcja polityczna może nastąpić dopiero na poziomie 1,25~1,30.
Myślisz, że to już koniec? Wczoraj wieczorem, podczas otwarcia rynku amerykańskiego, Bessent wygłosił publiczne oświadczenie, że „Stany Zjednoczone konsekwentnie prowadzą politykę silnego dolara”, „USA absolutnie nie będą obecnie interweniować w kurs USDJPY”, co spowodowało natychmiastowy wzrost USDJPY o prawie 100 punktów, podczas gdy indeks dolara odbił się o mniej niż 30 punktów. Czyżby Bessent nie uzgodnił wypowiedzi z Trumpem? Uważam, że prawdopodobnie chciał nieco ostudzić zbyt agresywne nastroje na rynku, stosując metodę kontrolowania nachylenia.
2. FOMC: Najpierw jastrzębio, potem gołębio – precyzyjna równowaga
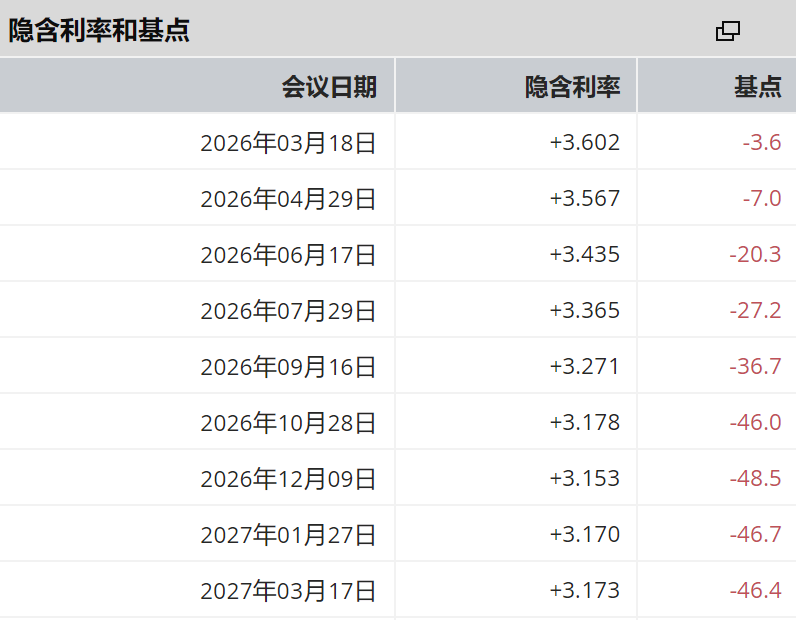
Fed zgodnie z oczekiwaniami nie zmienił parametrów polityki, więc tym razem FOMC nie przyniósł wielu niespodzianek – najpierw w oświadczeniu stwierdzono, że gospodarka rozwija się „w stabilnym tempie”, usunięto wzmiankę o wzroście ryzyka spadku zatrudnienia; następnie Powell na konferencji prasowej powiedział, że „ryzyka wzrostu inflacji i spadku zatrudnienia nieco osłabły” – łagodząc ton. Indeks dolara najpierw wzrósł, potem spadł, ogólnie rzecz biorąc, zmienność była niewielka, a stopy procentowe dolara lekko się wahały.
Wykres Rynek wycenia kolejną obniżkę stóp Fed na czerwiec–lipiec
3. Dalsze przemyślenia
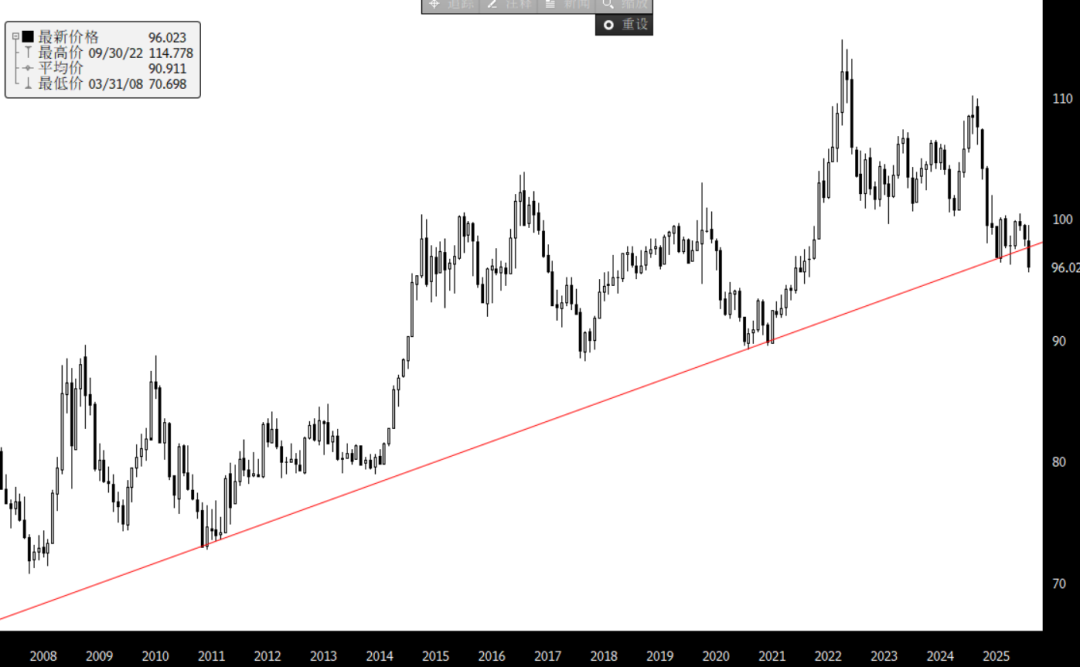
Jeśli chodzi o wczorajsze wypowiedzi administracji Białego Domu, uważam, że kierunek wyznaczony przez Trumpa na średni termin jest przynajmniej taki, że dolar będzie się osłabiał, a analiza techniczna na wykresie miesięcznym indeksu dolara również to potwierdza – tylko że tempo nie będzie zbyt gwałtowne. Jeśli chodzi o strategię, zmieniłem podejście z podążania za trendem po prawej stronie (short DXY) na stopniowe zajmowanie krótkich pozycji przy wzrostach – głównymi parami są nadal EURUSD i USDCNY.
Wykres Wykres miesięczny indeksu dolara sugeruje możliwe wybicie
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Trudny wybór amerykańskich aktywów w warunkach wysokich stóp procentowych

Czy zaostrzenie regulacji centrów danych w USA uderzy w akcje infrastruktury AI? Morgan Stanley: Ograniczony wpływ do 2027 roku, większe ryzyko skupione w 2028 roku
Morgan Stanley uważa, że wyprzedaż akcji związanych z infrastrukturą AI wywołana przez amerykańskie wybory śródokresowe może być przesadzona, ryzyko ekspansji centrów danych do 2027 roku jest ograniczone, popyt na moc obliczeniową AI pozostaje silny. Niektóre akcje technologiczne już wykazują okazje inwestycyjne, spośród których Microsoft nadal jest głównym wyborem.

Goldman Sachs wskazuje kluczową linię trendu, ostatnia linia obrony Nasdaq jest zagrożona
Indeks Nasdaq 100 spada czwarty tydzień z rzędu i obecnie precyzyjnie testuje kluczową linię trendu łączącą najniższe poziomy z lat 2025 i 2026 (26630 punktów). Pomimo silnych wyników za trzeci kwartał, z powodu wysokiego poziomu awersji do ryzyka na rynku oraz gwałtownego wzrostu wskaźników paniki, inwestorzy zaczynają uwzględniać potencjalne spowolnienie przewidywane na 2028 rok, co powoduje dalszy spadek cen akcji. Przy dużym odpływie kapitału zagranicznego i znaczącym zróżnicowaniu wycen, rynek czeka na wyniki CPI oraz raporty finansowe gigantów z branży chipów, które pojawią się w tym tygodniu.

Goldman Sachs wspiera Oracle (ORCL.US): Obawy dotyczące finansowania AI mogą być przesadzone, ryzyko projektów w budowie jest pod kontrolą
Goldman Sachs utrzymuje rekomendację „kupuj” dla Oracle z 12-miesięcznym celem cenowym wynoszącym 206 USD.

Ceny krypto
Więcej


