
Isang linggo ng takot sa US stock market! Huminto pansamantala ang bentahan ng AI, ngunit ang matibay na ulat ng non-farm payrolls ay nagbabala ng posibleng pagtaas ng interes; ang pag-akyat noong Biyernes ay baka “dead cat bounce” lang?

Ang stock market ng US ay nakaranas ng matinding pag-uga ngayong linggo. Noong Biyernes, nagkaroon ng teknikal na pagbalik dulot ng sobrang pagbagsak ng chip stocks, ngunit may pagdududa kung gaano ito katibay—lumampas ng malaki sa inaasahan ang datos ng Non-Farm Payrolls, kaya't tumaas ang posibilidad ng rate hike sa Disyembre mula 70% hanggang 85%. Habang hindi pa natatapos ang negatibong epekto ng AI, nadagdag pa ang pressure mula sa tumitinding monetary policy, kaya't patuloy ang debate kung ang pag-angat noong Biyernes ay tanda ng pag-istabilize o isang "dead cat bounce".
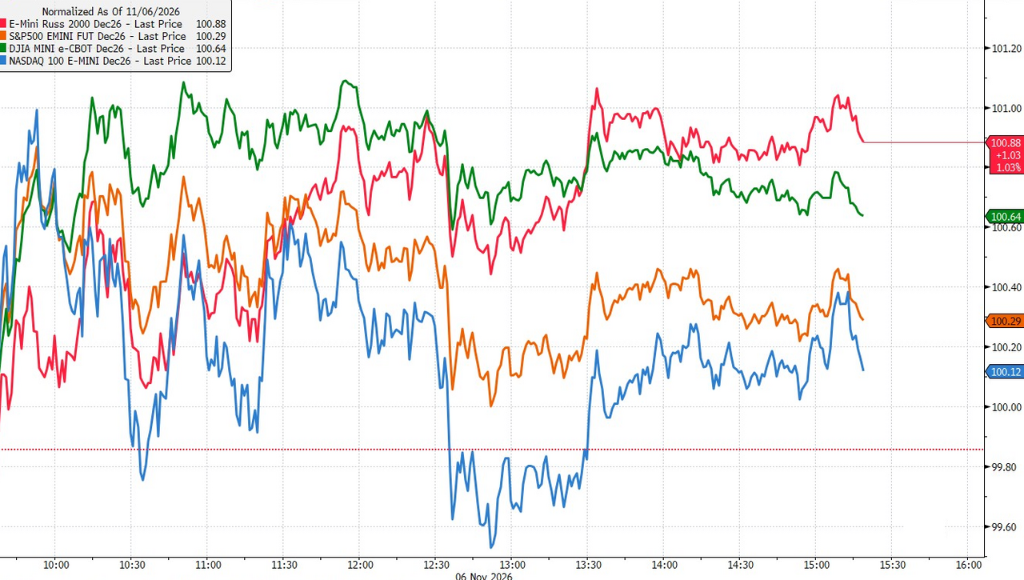
Ipinahayag ng US Bureau of Labor Statistics (BLS) noong Biyernes na halos lahat ng datos ng Non-Farm Payrolls para sa Oktubre ay lumagpas sa inaasahan: 165,000 na bagong trabaho ang nadagdag, malayo sa inaasahang 70,000; bumaba ang unemployment rate sa 4.1%, at tumaas ang hourly wage year-on-year sa 3.1%—parehong mas mataas kaysa inaasahan.
Pagkatapos mailabas ang datos, ang yield ng 2-taong US Treasury ay pansamantalang tumaas ng 7 basis points sa 4.54%, habang ang 10-taong yield ay umabot sa 4.87%. Ang pusta ng market para sa December rate hike ay isang beses pang lumobo sa 85%. Sa konteksto ng malakas na pagbagsak ng AI-related stocks ngayong linggo, ang report na ito ay nagbigay ng konkretong suporta sa posibleng karagdagang paghigpit sa polisiya ng Federal Reserve, kaya't sabay na pinapasan ng market ang "AI na pag-aalala" at ang banta ng rate hike.
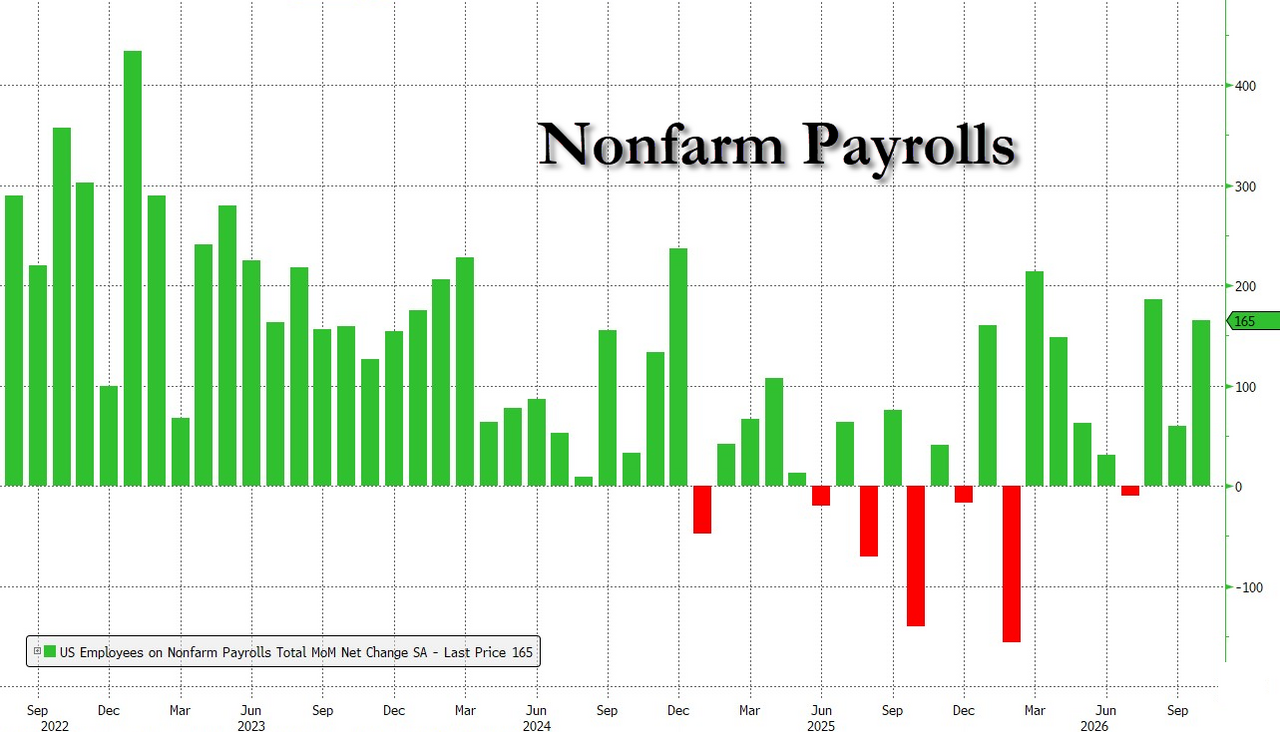
Sa pagtatapos ng linggo, halo ang resulta ng US stocks; tumaas ang Nasdaq 100 Index ng 1.35% at Philadelphia Semiconductor Index ng humigit-kumulang 3%, ngunit bahagya lang ang pagtaas ng S&P 500 sa 0.3% at bumaba ang Dow Jones ng 0.5%, ibig sabihin ay mahina ang breadth ng market at karamihan sa mga stocks ay bumagsak pa rin. AMD ay tumalon ng 11%, Intel ng 7.71%, Qualcomm ng 5.52%, Micron ng 5.12%, habang Nvidia ay tumaas ng 2.78%—ang mga stock na pinakagrabe ang pagbagsak noong Huwebes ay pinakamalakas ding bumawi noong Biyernes, na nagpapakita na ang pag-angat ay malamang isang technical rebound lang at hindi pagbabago ng long-term trend batay sa mga fundamentals.
Non-Farm Payrolls, Sumobra sa Tatlong Aspeto, Rate Hike sa Disyembre Muling Naging Prayoridad
Ang sobrang laki ng Non-Farm Payrolls para sa Oktubre ay ikinabigla ng market.Ang 165,000 na bagong trabaho ay hindi lamang malayo sa consensus na 70,000, kundi mas mataas pa sa pinakamataas na pagtatantiya ng Wall Street, na itinuturing na limang standard deviation na layo mula sa median expectation. Sa mga ito, 159,000 ay mula sa private sector (malayo sa inaasahang 65,000) habang 6,000 lang mula sa gobyerno.
Pinalala pa ito ng mga inayos na datos. Ang bilang ng trabaho sa Agosto ay ni-revise pataas ng 53,000 hanggang 186,000, habang Setyembre naman ay inakyat ng 31,000 sa 60,000, kaya't umabot sa 84,000 ang kabuuang pagtaas sa loob ng dalawang buwan. Samantala, ayon sa household survey, umabot sa 463,000 ang dagdag trabaho sa isang buwan—pangatlong sunod na buwan na higit 400,000—at ang full-time employment ay tumaas ng 714,000, pangalawa sa pinakamataas mula 2026, samantalang bumaba ng 242,000 ang part-time employment.
Ang datos ng sahod at unemployment rate ay nagpapakita rin ng "overall overheating". Bumaba ang unemployment rate noong Oktubre mula 4.2% patungong 4.1%, mas maganda kaysa sa inaasahang 4.2%; tumaas ang average hourly wage ng 0.4% month-on-month (inaasahan ay 0.3%), at umabot sa 3.1% year-on-year, na pumipigil sa inaasahan ng market na unang bababa sa ibaba 3%. Pagkatapos ng announcement, ayon sa Bloomberg, nananatili ang market pricing na magdadagdag ng 40 basis points na rate hike bago sumapit ang Setyembre 2027, at umakyat ng hanggang 85% ang posibilidad ng 25 basis points rate hike sa Disyembre.
Inasahang Rate Hike, Binibigyan ng "Cover" ang Hawks ng Fed
Ang timing ng report na ito ay medyo sensitibo. Mas maaga ngayong linggo, kinuwestiyon ang sustainability ng AI infrastructure investment, bumaba nang husto ang Nasdaq—pinakamalaking one day drop mula Marso 2020—at umasa ang market na magpapabagal ang Federal Reserve ng pagtataas ng rates dahil sa humihigpit na financial conditions. Ngunit ang Non-Farm Payrolls report na ito ay nagbigay ng sapat na "political cover" para sa mga hawkish na opisyal ng Fed.
Karamihan sa mga Wall Street analysts ay naniniwala na ang report na ito ay nagbibigay ng matibay na basehan para sa karagdagang rate hike, kaya't muling naging lehitimo ang December pagtaas. Gayunpaman, may ilan pa ring nananatiling maingat, nagsasabing ang patuloy na volatility sa stock market at ang kawalang-katiyakan ng kinabukasan ng AI investment ay mga posibleng dahilan para manatiling steady ang Fed.
Binanggit ng isang analyst na kilala sa industriya bilang "bagong Fed whisperer" na ang report na ito ay hindi fundamental na binabago ang baseline outlook ng Federal Reserve hinggil sa economic growth at inflation, ngunit ang malawakang bentahan ng AI assets ay maaaring spensyal na magbago ng financial conditions, na potensyal na maging bagong variable sa December decision. Kasabay nito, kailangang mabantayan ng market kung alin ang bibigyang importansya ni Fed Chair Powell—ang lagged employment data, o ang mas forward-looking na signal mula sa market—sapagkat ito ang magtatakda ng direksyon sa December meeting.
Kulang ang Lakas ng Pagbalik Noong Biyernes
Sa nakita noong Biyernes, kahina-hinala ang pagkakabuo ng rebound. Nanguna ang chip sector, ngunit ang mga nanguna ay siyang pinakamalaki rin ang pagbagsak ngayong linggo—AMD ay tumalon ng 11%, Intel ng 7.71%, at Qualcomm ng 5.52%, itong "mas maraming bagsak, mas malakas ang rebound" ay mas katangian ng teknikal na pag-angat, hindi ng pagbabago ng market sentiment.
Mas malinaw pa ang kakulangan ng rebound pag tiningnan ang market breadth. Ang S&P 500 ay tumaas lang ng 0.3% sa buong araw, Dow Jones ay bumaba ng 0.5%, ibig sabihin ay halos lahat ng pagtaas ng index ay dahil lang sa ilang major chip stocks, habang karamihan ng bahagi ng index ay bumagsak pa rin. Ang ganitong estrukturang pag-iwan ng malalaking stocks ay tipikal na signal na hindi pa nanunumbalik ang kumpiyansa ng market.
Mas mahalagang tandaan, ang macro background ng Biyernes na rebound ay hindi kanais-nais. Kumpirmadong balik sa agenda ang rate hike sa Disyembre dahil sa non-farm data, tumaas sa 4.54% ang 2-year US Treasury yield, at ang US dollar index ay tumaas ng 0.74% sa isang araw—pinakamalaking single-day gain mula Hunyo—na pawang nagpapabigat sa equities.
Naipaliwanag na ng ilang analyst noon na, sa ilalim ng kasalukuyang posisyon kung saan ang CTA funds ay sistematikong nags^{-i-er a-n ng gamit} pagbaba ng exposure at ang mga long-biased funds ay "naghihintay muli", ang ganitong kombinasyon—isang "overheated" na non-farm report na sinamahan ng patuloy na AI concerns—ay hindi sapat na proseso para sa tunay na rebound. Base sa kasalukuyang structure, rate trends, at fundamental na konteksto, ang pag-angat noong Biyernes ay mas malapit sa isang "dead cat bounce" na teknikal na katangian, hindi ng totoong turning point sa bear market.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin

Ang Amazon ay palihim na gumagawa ng isang pandaigdigang database ng mga produkto, layunin ay hadlangan ang mga AI shopping agent at protektahan ang kita mula sa mga advertisement
Ang Amazon ay sumusulong sa planong may codename na “World Product Graph,” na layuning isama ang datos ng lahat ng produktong binebenta sa buong mundo (kahit hindi ibinibenta sa kanilang platform). Target nilang ilunsad ito pagsapit ng Oktubre 2027, upang makuha ang pangunahing daan sa shopping search, punan ang gap sa research ng produkto kumpara sa Google, at pigilan ang epekto ng mga AI shopping agent tulad ng Meta Muse sa kanilang trapiko at negosyo ng advertising. Sinabi ng Amazon na lipas na ang dokumentong ito, ngunit inamin nilang nagsusumikap silang mapabuti ang pagiging kumpleto ng kanilang product catalog.

Bumagsak ang Nvidia sa pinakamababang halaga sa loob ng 14 na taon! Si "malaking bullish" Tom Lee ay nananawagan ng bottom-fishing, habang mas maraming retail investors ang bumibili habang bumabagsak ang presyo, ngunit may hindi pagkakaunawaan sa Wall Street.
Pagkatapos ng pagbubukas ng merkado nitong Huwebes, pumili ang mga retail investor ng Nvidia sa kabila ng trend, na nakapagtala ng netong pagbili na $111 milyon sa loob ng kalahating oras, na siyang pinakamataas na rekord sa parehong panahon. Bukas na sinuportahan ng mga investor tulad ni Tom Lee, at kumpiyansa ang mga institusyon sa mga order na nakaayos hanggang 2028, matatag na paglago ng kita, at oportunidad na dulot ng pagbaba ng pagpapahalaga. Kasabay nito, ang mga institusyon tulad ng Bernstein at Goldman Sachs ay naging mas maingat sa hinaharap ng Nvidia; ang pamumuno at teknikal na kakayahan pagkatapos ng pag-alis ni Jensen Huang ay pangunahing alalahanin.

Mula SpaceX hanggang Anthropic, may bagong estratehiya ang merkado sa pagharap sa pag-lista ng mga higante
Ang mga estratehiya ng merkado para sa pagharap sa paglista ng malalaking kumpanya ay umiikot ngayon sa “inaasahang pagpasok sa mga index”: pinapayagan ng bagong regulasyon ang ultra-malalaking IPO na maisama sa anim na pangunahing index sa loob ng 15 araw, na nagti-trigger ng sabayang pagbili mula sa mga passive na pondo, kaya’t ang mga mamumuhunan ay nag-uuna ng posisyon at gumagamit ng mga opsyon upang palakasin ang pagbili. Ngunit ang Anthropic ay may circulating supply na nasa 6% lamang, kaya maaaring magkaroon ng pressure sa supply dulot ng mga share na maaaring ibenta ng empleyado sa unang araw at ng mga private placement shares na walang lock-up period. Ito naman ay nagbibigay ng bihirang oportunidad para sa mga index arbitrageurs.

Mga presyo ng crypto
Higit pa


