
Ulat ng Pananaliksik ng Goldman Sachs: Muling Pagsusuri ng Halaga ng Asset sa Panahon ng AI: Mula sa Magaan sa Kapital hanggang sa HALO na Mabigat ang Asset

Kumusta sa lahat, ako si You Dou.
Noong Pebrero 24, 2026, naglabas ang Goldman Sachs ng isang ulat ng estratehiya:
《The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era》
Naglatag ang ulat ng isang balangkas:
HALO = Heavy Assets + Low Obsolescence
Mabigat na Asset + Mababang Panganib ng Teknolohikal na Pagkaluma
Sa panahon ng AI, posibleng bumalik ba ang pamumuno ng merkado mula sa "magaan sa asset" patungo sa "mabigat na asset"?
Ang sagot ng Goldman Sachs ay isang bagong balangkas—HALO.
I. Mula sa “Magaan sa Kapital” patungo sa “Mabigat sa Kapital”: Ano ang muling pinapresyohan ng merkado?
Sa nakalipas na higit isang dekada, malinaw ang pangunahing lohika ng pandaigdigang pamilihan ng kapital.
Zero interest rate, labis na likwididad, napakababang discount rate.
Ang pinakapaborito ng merkado ay ang “long-duration asset”—mataas ang paglago, mataas ang margin ng kita, mataas ang scalability, at halos hindi umaasa sa malalaking asset na puhunan.
Software, platform, internet, SaaS, digital economy.
Iyon ay isang panahon ng “magaan sa kapital.”
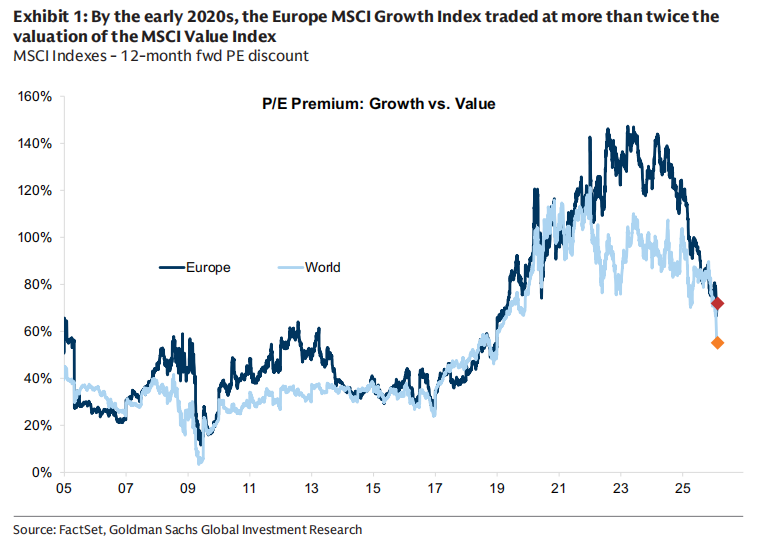
Sa ulat ng Goldman Sachs, binalikan na noong 2020, ang valuation premium ng MSCI Growth kumpara sa Value ay lumampas ng higit sa doble, at sa Europa, umabot pa sa 150% ang premium ng growth stocks.
Ngunit ang estrukturang ito ay nabasag sa inflation shock pagkatapos ng pandemya.
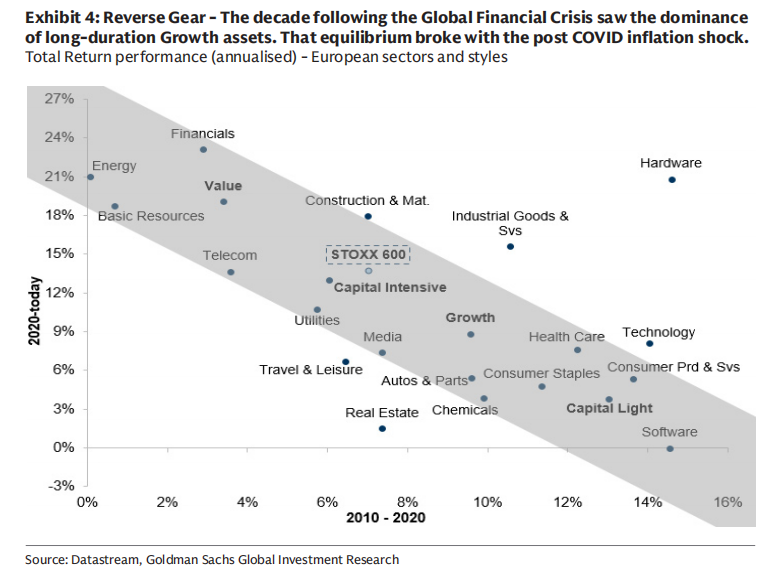
Pag-restructure ng supply chain, sigalot ng Russia at Ukraine, seguridad ng enerhiya, pagkakahati-hati ng geopolitics, fiscal expansion, pagtaas ng real interest rate.
Nagsimulang muling pag-isipan ng kapital ang isang bagay:
Ano ang “kakulangan”?
Ang energy system ay kakaunti.
Ang power grid ay kakaunti.
Ang transport infrastructure ay kakaunti.
Ang heavy industry capacity ay kakaunti.
Ang mga ito ay mahal, matagal ang construction, komplikado ang regulasyon, hindi madaling kopyahin.
Kapag tumaas ang real interest rate at ang discount rate ay pataas, bumababa ang atraksyon ng "future profit", at ang "tunay na kapasidad" ay muling nagkakaroon ng premium.
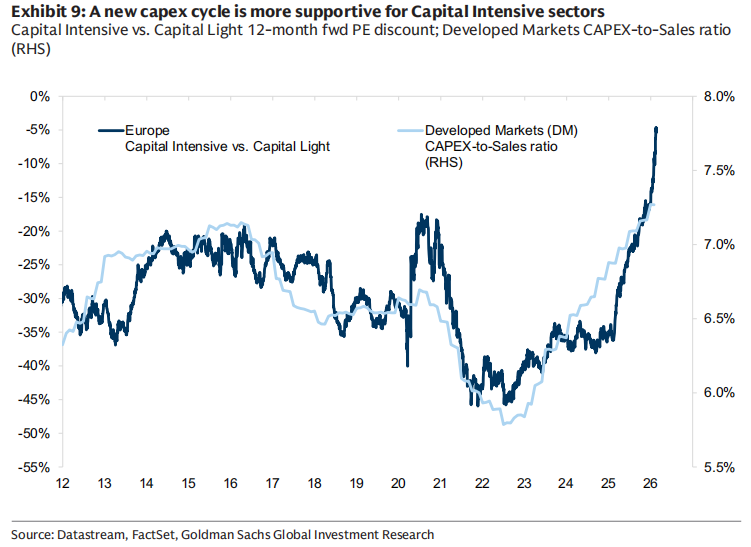
Ipinapakita ng ulat na mula 2025, ang mga kumpanyang may mataas na capital intensity ay malinaw na mas mahusay kaysa sa mababa, at ang agwat ng valuation ng dalawang uri ng asset ay lumiliit.
Hindi ito simpleng pagbagsak ng growth stocks, kundi re-rating ng heavy assets.
II. AI: Dobleng Epekto sa “Magaan sa Kapital”
Mukhang patuloy na pinapalakas ng AI ang teknolohiya, ngunit ayon kay Goldman Sachs, nagdudulot ito ng “dobleng pressure” sa modelong magaan sa kapital.
Una, sa antas ng business model.
Pinipis ng AI ang moat ng industriya ng software at information processing.
Kapag malaki ang bagsak ng gastos sa information processing, mabilis na nagiging commodity ang maraming “kakayahan sa pagkakaiba”, at ang long-term margin at terminal value ng software, IT services, publishing, gaming, at maging bahagi ng asset management, ay muling sinusuri ng merkado.
Ang kamakailang valuation adjustment sa software sector ay hindi dahil sa pagbagsak ng kita, kundi dahil sa pag-aadjust ng “terminal value assumption.”
Ikalawa, sa antas ng capital expenditure.
Mas interesante pa—
Ginagawa rin ng AI ang ilan sa pinaka-klasikong "magaan sa kapital" na kumpanya bilang pinakamalaking capital expenditure machine sa kasaysayan.
Itinuro ng Goldman Sachs, mula noong inilunsad ang ChatGPT noong 2022, inaasahan na ang limang pinakamalaking cloud giants ng US ay mamumuhunan ng halos $1.5 trilyonsa capital expenditure mula 2023 hanggang 2026, mataas kumpara sa kabuuang $600 bilyon na naipon noon.
Sa 2026 pa lang, maaaring lumagpas sa $650 bilyon ang capital expenditure ng mga kumpanyang ito.
Ano ang ibig sabihin nito?
Ibig sabihin—
Ang mga tech giant sa AI era ay nagiging mga heavy asset industrial enterprise.
Computing power, kuryente, data centers, cooling systems, transmission networks…
Lahat ng ito ay tunay na asset.
III. Ano ang HALO?
Naglatag ng balangkas ang Goldman Sachs:
HALO —— Heavy Assets, Low Obsolescence
Dalawang pangunahing katangian:
Heavy Assets:
Nakatayo ang business model sa maraming pisikal na asset, mataas ang gastos sa pagkopya, mahaba ang panahon ng pagtatayo, at may limitasyong regulatory o engineering complexity.Low Obsolescence:
Hindi mabilis bumababa ang halaga ng asset sa harap ng teknolohikal na pagbabago, at may pangmatagalang economic relevance.
Mga pangunahing industriya ay kinabibilangan ng:
Power grid
Pipeline
Public utilities
Transport infrastructure
Critical industrial equipment
Long-cycle manufacturing capability
Ang mga asset na ito ay hindi umaasa sa "concept upgrade", kundi sa "pisikal na pag-iral".
Nagtatag ang Goldman Sachs ng isang capital intensity scoring model, na bumubuo sa anim na indikasyon kabilang ang proporsyon ng fixed asset, intensity ng capital expenditure, capital-labor ratio, atbp., upang magkaiba ang capital intensive sa capital light na mga kumpanya.
Sa balangkas na ito, ang public utilities, enerhiya, resources, komunikasyon ay malinaw na kabilang sa capital intensive;
habang ang software, internet, media, digital platform ay nasa capital light end.
IV. Mga Nagpapagalaw: Bakit Ngayon?
Nagbigay ang ulat ng ilang macro variables:
1. Istruktura ng Interest Rate
Mas maganda ang performance ng capital intensive stocks sa kapaligiran ng mataas na interest rate, dahil ang pagtaas ng discount rate ay tumitipid sa valuation ng long-duration assets, habang ang physical assets ay nakikinabang mula sa nominal growth at fiscal expansion.
2. Manufacturing Cycle
Kapag mas malakas ang manufacturing PMI kaysa sa services PMI, mas maganda ang performance ng capital intensive industries.
3. Pagbabalik ng Value Style
Malapit ang ugnayan ng capital intensive at value style. Kamakailan, tumaas ang inflow sa European Value habang lumalabas ang Growth.
Ngunit sa pangmatagalan, underweight pa rin ang investor sa Value.
4. Kita ng Kumpanya
Inaasahan ng Goldman Sachs na sa mga darating na taon, ang EPS compounded growth ng capital intensive companies ay mga 14%, mas mataas kaysa sa mga capital light na kumpanya na mga 10% lamang.
Kasabay nito, inaasahang gaganda ang ROE ng capital intensive companies, habang mananatiling matatag ang ROE ng capital light companies.
Ito ay isang estruktural na pagbabago ng kita.
Ang aking pagkaunawa:
Ang ulat na ito ay tumatalakay sa isang mas malalim na tanong:
Sa panahon ng AI, ano ang tunay na “scarce asset”?
Noong nakaraang dekada, ang scarcity ay algorithm, code, at platform.
Ngayon, maaaring kuryente, copper mine, transmission grid, engineering capability, at industriyal na sistema na ang scarcity.
Ang AI ay hindi "pinakamataas na anyo ng magaan sa asset na panahon".
Sa halip, pinapahalagahan nito ang pisikal na imprastraktura ng totoong mundo.
Hindi ito simpleng rotation ng style.
Mas kahalintulad ito ng asset repricing sanhi ng discount rate, inflation structure, geopolitical pattern, at rebolusyong teknolohiya.
Siyempre, kung magtatagal ang estruktura, depende pa rin sa interest rate path, bilis ng AI profit realization, at global economic cycle.
Ngunit isang bagay ang tiyak:
Kapag sinimulan ng mga tech company na gumastos ng $1.5 trilyon sa pagbuo ng computing power,
kapag ang enerhiya at power grid ay naging pangunahing kondisyon ng AI,
ang lohika ng valuation ng merkado para sa “physical assets” ay nagbago na.
Marahil ito ang tunay na kahulugan ng HALO.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
20cm muling umaahon! Ang "batayang laro" ng Applovin ay nananatiling matatag pa rin?

Matapos manalo si Musk sa eleksyon, haharap ba siya sa “pagpaparusa pagkatapos ng ani”? Deutsche Bank: Mas kumikita ang SpaceX habang tumitindi ang pangangailangan sa computing power, sobra ang pagtantya sa political risk
Ayon sa Deutsche Bank, labis na tinatantya ng merkado ang political risk ng SpaceX—ang mga pangunahing kontrata ay nilagdaan ng mga pederal na ahensiya, napakalimitado ng espasyo para sa panghihimasok ng Kongreso, at sa karamihan ng larangan ng negosyo ay walang mapapalitang supplier. Ang pinaka-direktang panganib ay nagmumula sa matigas na pahayag ng susunod na gobernador ng Texas ukol sa mga data center, ngunit ang paghihigpit ng suplay ng computing power ay maaaring magpataas pa ng kakayahang magtakda ng presyo at kita ng SpaceX.

Matapos ang pagbagsak ng US stocks, "Wood Sister" Cathie Wood: Mas nagiging optimistiko ako habang lalong nababahala ang merkado, hindi pa tapos ang bull market
Sa pagpasok ng Nasdaq sa correction zone, nagbigay pahayag si "Ate Wood" Cathie Wood: Ang laganap na pangamba sa merkado ang nagbigay sa kanya ng mas malaking kumpiyansa na magpapatuloy ang bull market. Iniuugnay niya ang kasalukuyang pagwawasto sa presyon mula sa bond market at sa mga kontrobersya sa paggasta ng kapital para sa AI, ngunit binigyang-diin na ang rebolusyong teknolohikal ay nasa kalagitnaan pa lamang. Ibinunyag din niya na ginamit ng ARK ang pagkakataon upang dagdagan ang mga posisyon sa SpaceX at iba pang high-conviction na investment, at inaasahan niyang magpapatuloy ang pag-angat ng stock market hanggang 2027.

Matapos ang "Itim na Linggo" ng mga stock sa teknolohiya, sumigaw ang Wall Street ng "bilhin habang mababa ang presyo"
Malinaw na ipinahayag ng Morgan Stanley na “ang susunod na dalawa hanggang tatlong linggo ay panahon para magdagdag ng posisyon.” Itinuring ni Ed Yardeni ang kasalukuyang pagbaba bilang isang “koreksiyon” at hindi pagputok ng bula. Ang karaniwang pagtataya ng mga pangunahing institusyon sa Wall Street para sa target na presyo ng S&P 500 sa pagtatapos ng taon ay 7973 puntos. Ngunit karamihan sa mga strategist ay naniniwalang ang patakaran ukol sa AI pa rin ang pinakamalaking variable.

Mga presyo ng crypto
Higit pa


