
20cm muling umaahon! Ang "batayang laro" ng Applovin ay nananatiling matatag pa rin?

Nagkaroon ng "magarang pagbabalik" ang AppLovin(APP.US) sa Q3 performance nito, pangunahing dahil naging medyo maingat ang kapital bago ang ulat, ngunit lumagpas ang aktuwal na resulta sa mga inaasahan at bumilis muli ang paglago.
Ang mga pangunahing puntos ay ang mga sumusunod:
1. Bumalik ang bilis ng paglago
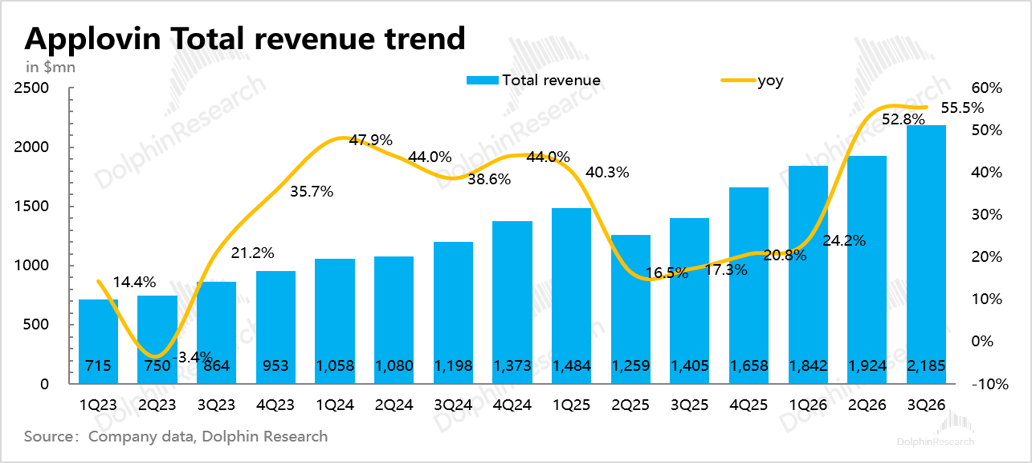
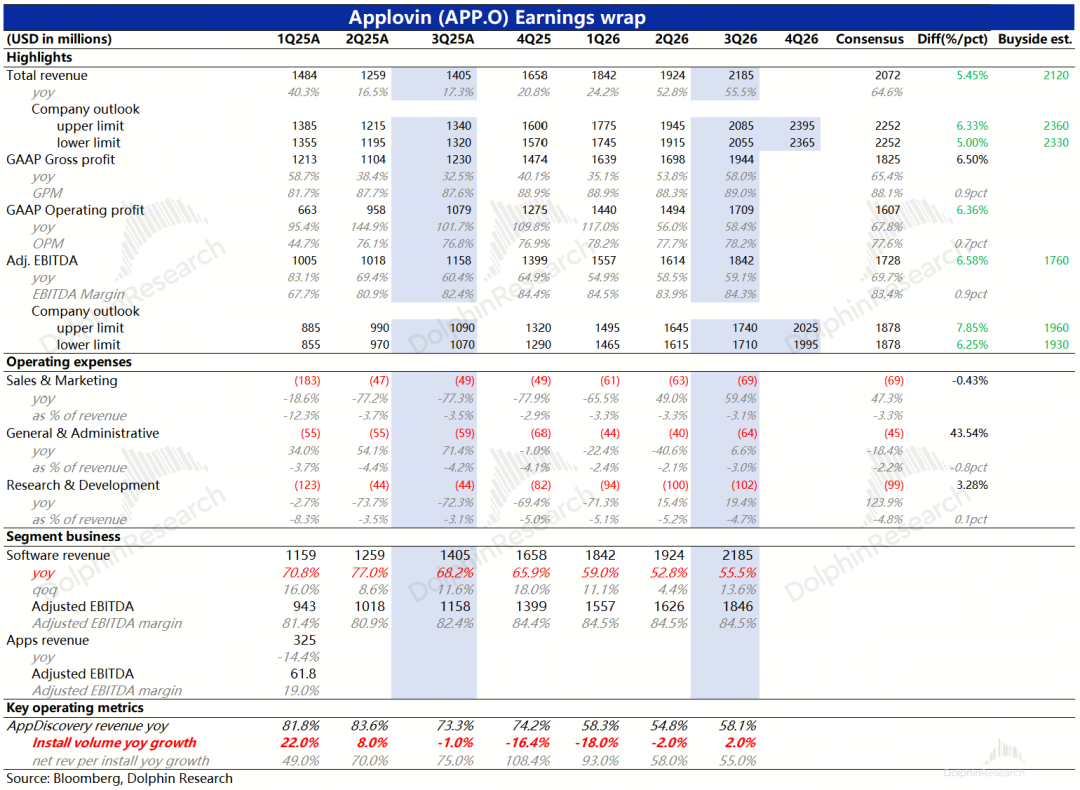
Tumaas sa 2.2 bilyong USD ang kita sa ikatlong quarter, na may quarter-on-quarter growth na 13.6%, malaking pagtaas kumpara sa nakaraang quarter at bumalik sa pamilyar na saklaw ng paglago para sa Applovin.
Ang kasalukuyang kita ay lumampas sa inaasahan ng mamimili at nagbebenta, at ang guidance para sa Q4 ay nagpapahiwatig ng mas mabagal na paglago sa mataas na base sa 45%, ngunit mas mataas pa rin ito kaysa sa naunang market expectation ng Q4 growth na humigit-kumulang 36%.
2. Pagbangon ng game ads
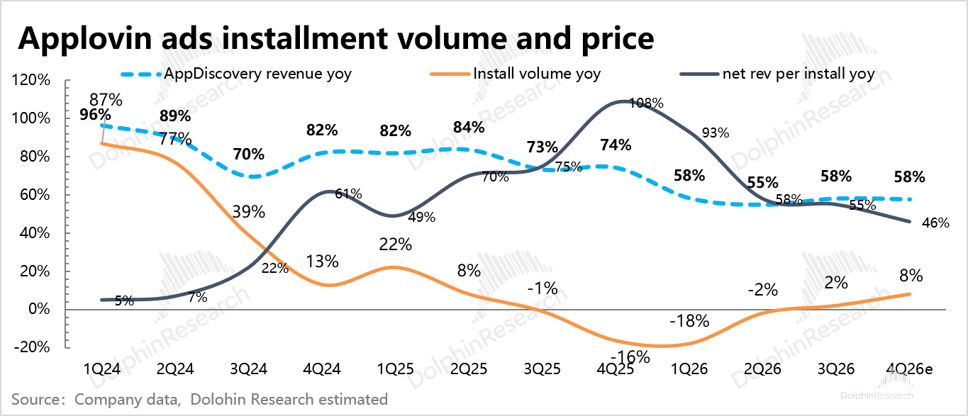
Sa Q3, ang bilang ng app installs ay bumalik sa positibong paglago na +2%yoy, ang single-install revenue growth ay 55%, na bagama’t bahagyang bumagal kumpara sa nakaraang quarter ay nasa mataas na antas pa rin. Kung pagbabasehan ang dami at halaga, lumalabas na tumaas ng 58% ang kita mula sa app download ads (pangunahin para sa game ads), at bahagyang bumilis kumpara sa Q2.
Ayon sa Q4 guidance, tinatantiya ng Dolphin na magpapatuloy ang performance trend ng Q3 sa dami at presyo ng installs, inaasahan ang patuloy na pagtaas ng installs ngunit mas mabagal na paglago sa presyo, ngunit ito ay for reference lamang.
Bago lumabas ang earnings, maraming sinaliksik na feedback na bumababa ang market share ng Applovin sa game ads market (mataas ang presyo, at palawak na rin nang palawak ang makakalaban, kaya’t kinakalkula ng mga kliyente na ilipat ang bahagi ng budget sa kakumpitensiyang platform para subukan), at pagkatapos ng July model upgrade ay hindi nagkaroon ng makabuluhang pagbuti sa ROAS, kaya nagpatuloy ang maingat na emosyon ng kapital na dating naapektuhan ng mga demanda, at nanatiling alerto dahil sa takot muling matulad sa pagbasak noong Q2.
Kaya kahit pa ipinapakita ng alternatibong data na patuloy ang pagbilis ng Max installs sa Q3, labis pa rin ang pag-aalala ng market sa expansion ng kakumpitensiyang Unity at pagbabalik ng Meta.
Sa aktuwal, pagkatapos mailunsad ng Applovin ang bagong modelo, bumalik sa pag-advertise ang mga advertiser,at ang pagsulong ng industriya ng app advertising (pagtaas ng AI Overview penetration, na nagdudulot ng paglilipat ng ad spending mula web papunta app) ay nakabawi sa epekto ng pagbaba ng market share ng Applovin, kung kaya’t tumaas muli ang growth rate ng kita, na lampas sa inaasahan ng market.

3. Maagang yugto pa rin ang e-commerce ads development
Hindi nagbunyag ng e-commerce ad revenues ang kumpanya, pangunahin dahil maliit pa lang ang sukat nito. Sa institutional research, hindi naging kasing smooth tulad ng inaasahan ang progreso ng e-commerce ads, at ordinaryo lang ang conversion efficiency.
Ayon sa pagtantya ni Dolphin, kung ang games ay tumaas ng 48–50% yoy at halos dumoble ang net income ng e-commerce, Q3 e-commerce single quarter income ay aabot sa 310 milyon hanggang 410 milyon USD, o 14–19% ng kabuuang kita.
Habang lumalago ang AI Agent, naaapektuhan ang pangunahing entry point ng e-commerce platforms, na maaaring mag-udyok ng mas mataas na ad spending; ang tanong ay kung magagawang makahabol ni Applovin, lalo na sa aspekto ng pagpapahusay ng conversion efficiency.
4. Bahagyang pagsasaayos ng profit margin
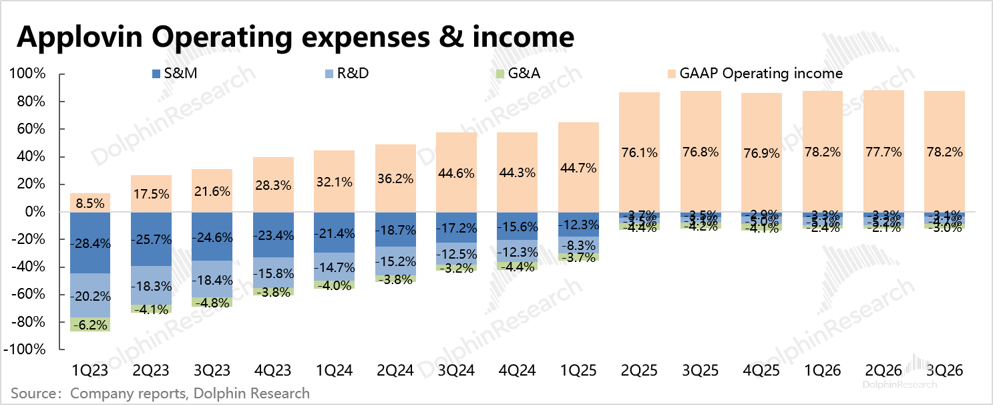
Sa Q3, malaki pa rin ang itinaas ng gastusin para sa marketing at R&D year-on-year.
Ang sales gastos ay karamihang dahil sa Axon self-service ad platform na binuksan para sa e-commerce advertisers at user acquisition promotions;
Ang malaking bahagi ng pagtaas sa R&D ay galing naman sa SBC employee equity incentives (noong Oktubre 2025, nagbigay ng 920,000 shares ng PSU sa ilang susi at non-senior IT engineers, maaaring makuha kapag natamo ang market cap targets, inaasahan na mauutang quarterly sa loob ng dalawang taon), at kung aalisin ito ang aktuwal na growth ay normal na 19%.
Quarter-on-quarter, pangunahing lumaki ang management fees ng halos $20 milyon, na iniulat ng kumpanya bilang professional services fee (hinala ng Dolphin na ito ay may kinalaman sa securities litigation noong Setyembre, at mga alegasyon laban sa Unity ukol sa data collection).
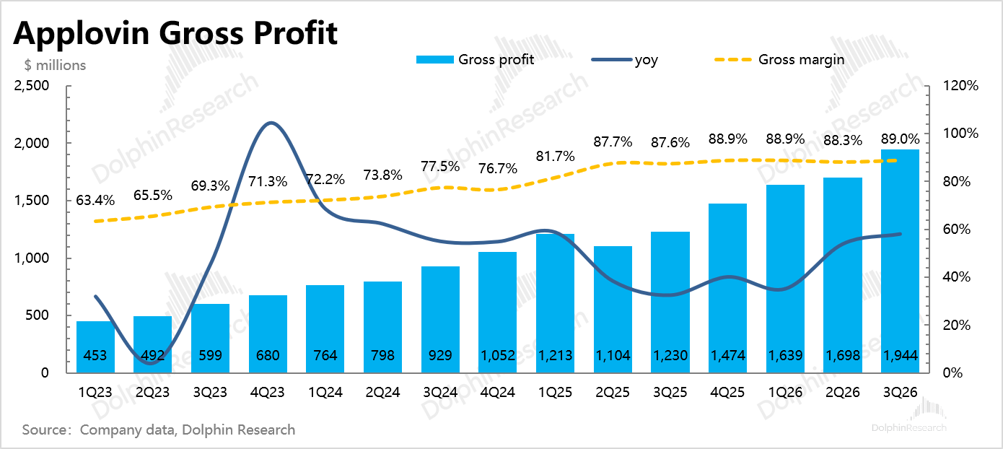
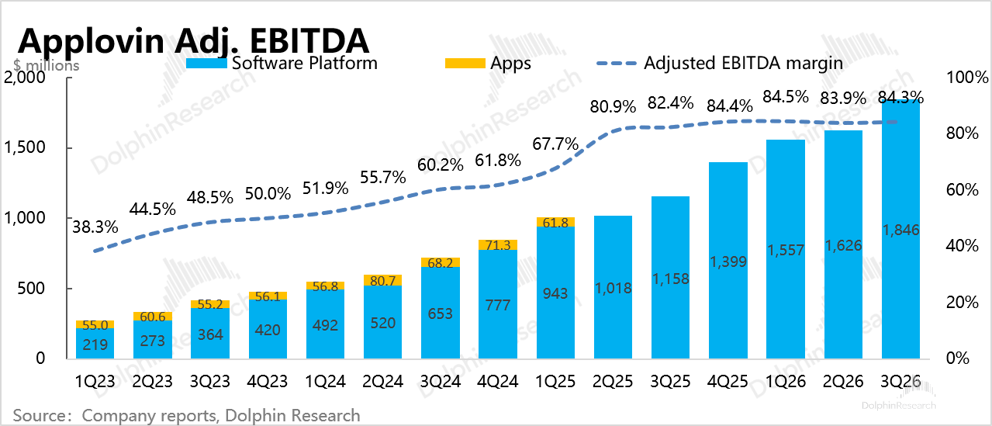
Sa huli, dahil malakas ang kita, na-offset ang karagdagang gastos, at ang GAAP operating margin ay bahagyang tumaas ng 0.5pct quarter-on-quarter. Kung aalisin ang epekto ng SBC na nabanggit, bumalik ang Adj. EBITDA margin sa 84% sa Q3, at para sa Q4 ayon sa guidance ay inaasahan na steady quarter-on-quarter ang margin.
5. Full-force ang buyback
Sa ikatlong quarter, bumili muli ang kumpanya ng shares na ang average price ay $339 bawat share, na aabot sa $1.4B — 2.5 beses ng nakaraang quarter, at katumbas ng buong Q3 na free cash flow. Nagdagdag ang board ng $3.2B authorization, kaya sa katapusan ng Oktubre umabot sa $3.6B ang kabuuang buyback ceiling, mga 3% ng post-market cap.
Sa ngayon, may $3.2B na cash ang kumpanya, at inaasahang may around $1.5B quarterly free cash flow pa, kaya hindi magiging problema kung $1B ang ibinabalik kada quarter. Sa kasalukuyang $3.6B ceiling, maaaring maubos ito sa loob ng 3-4 quarters. Kung mauubos at madadagdagan pa, sa takbo ng $4B share buyback sa next 1 taon, katumbas ito ng 4.4% ng market cap kahapon ($90.9B).
6. Mahahalagang palatandaan
Opinyon ni Dolphin
Ang pagbagsak noong nakaraang quarter ay may kaugnayan sa ritmo ng modelo, at bagama’t naniniwala si Dolphin na nasobrahan ang pagbaba, lumalim pa rin ang pagbagsak ng market, at nagtuloy-tuloy sa buong quarter, na nagpapakita ng takot ng kapital na hindi na mapanatili ni Applovin ang pundasyon at babagsak ang performance trend.
Kaya ang pinakamalaking sorpresa ng Q3 results ay ang pagpapakalma ng takot hinggil sa pangunahing base ng Applovin—mobile game ads—at pinanatili ang valuation base.
Bagama’t totoong lumiit nang bahagya ang market share (Unity bagong pasok at Meta bumalik na may AI, parehong mabilis ang takbo), ngunit bilang matagal nang lider dahil sa mataas na ROAS na hard power, hindi madaling gumuho ang teknikal na moats ni Applovin.
Subalit sa pag-abot sa rurok ng pagtaas ng presyo, ang susunod ay magiging laban sa dami, na maghahatid ng direktang labanan kay Applovin at mga lumalakas na kakumpitensiya nito.Marahil dahil dito, sinimulan na ng Applovin ang legal case laban kay Unity, na inakusahan itong pangongolekta ng ad tracking data nang walang pahintulot.
Game ads ang core, ngunit ang e-commerce ads pa rin ang susi para sa hinaharap ni Applovin kung lalago ito’t lalakas.Ayon sa panlabas na research, hindi pa masyadong maganda ang progreso, mabilis ang pagdami noong una ngunit karamihan ay mula lamang sa test spending ng advertisers. Habang mababa ang conversion ng test ads, apektado ang intensiyon ng advertisers para sa mas seryosong investment sa hinaharap.
Sa conference call, hindi pa rin ganoon ka-quantitative ang paglalahad ng management sa e-commerce ad revenues, pangunahing binanggit na ang e-commerce ads ay tumataas na nang double digits quarter-on-quarter at triple digits year-on-year, at malabo man ang detalye, pero iniimply na ramdam na ang kontribusyon nito at hindi na ganoong kaliit ang impact.
- WAKAS -
/// Pag-repost open para sa lahat
Hindi madaling isulat ang artikulo, pindutin ang“I-share”, bigyan ako ng kaunting lakas~
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Naghigpit ang regulasyon ng mga data center sa Amerika, maapektuhan ba ang mga AI infrastructure stocks? Morgan Stanley: Limitado ang epekto sa 2027, mas maraming panganib sa 2028
Tinataya ng Morgan Stanley na maaaring labis ang naging reaksiyon ng market sa pagbebenta ng mga AI infrastructure stocks bunsod ng midterm elections sa Estados Unidos. Limitado lamang ang panganib ng paglawak ng mga data center hanggang 2027, nananatiling malakas ang pangangailangan sa AI computing power, at may mga investment opportunity na lumilitaw sa ilang technology stocks. Microsoft pa rin ang pangunahing rekomendadong target.

Tinukoy ng Goldman Sachs ang mahalagang trendline, nasa panganib ang huling depensa ng Nasdaq
Ang Nasdaq 100 index ay bumagsak ng apat na linggo sunod-sunod at kasalukuyang tumpak na sinusubukan ang mahalagang linya ng trend na nag-uugnay sa pinakamababang puntos ng 2025 at 2026 (26630 puntos). Bagaman malakas ang kita sa ikatlong quarter, dahil sa mataas na pag-iingat ng merkado at pagtaas ng takot, inilipat ng mga mamumuhunan ang kanilang pansin sa inaasahang posibleng paghina ng ekonomiya sa 2028, kaya patuloy ang pagbaba ng presyo ng mga stock. Habang malaki ang paglabas ng dayuhang kapital at matindi ang pagkakaiba ng mga halaga, hinihintay ng merkado ang resulta ng CPI ngayong linggo at mga ulat ng kita mula sa mga higanteng kumpanya ng chip.

Goldman Sachs sumusuporta sa Oracle (ORCL.US): Ang mga alalahanin sa AI financing ay maaaring labis na pinalalaki, ang panganib sa mga proyekto sa konstruksiyon ay kontrolado
Goldman Sachs ay nagpapanatili ng "buy" rating para sa Oracle, na may 12-buwang target price na $206.

Ang midterm na halalan ay naglantad ng kahinaan ng merkado! Ang AI trading ay nahaharap sa mahigpit na pagsusuri, posibleng malaking pagbabago sa inaasahan ng kita ng US stock market
Ang resulta ng midterm election sa Estados Unidos at ang kasunod na pagbagsak ng merkado ay nagbunyag ng kahinaan na dulot ng labis na pagtutok ng merkado sa artificial intelligence (AI). Maaaring kailanganin ng mga mamumuhunan na muling ayusin ang kanilang mga inaasahan sa kita mula sa pamumuhunan.

Mga presyo ng crypto
Higit pa


