
AIクラウドの双雄 CoreWeaveとNebius、第3四半期決算予想:半減後の債務検証と再評価!
 2026/11/10 03:36
🔥 米国株ホットスポットレーダーがリリースされました! 3 つの米国株メイントピック + 6 厳選個別株 + 7 重要イベントカレンダー、今週の米国株のチャンスはどこに? リンクをクリックして22の取引アイディアを一目で確認→
1. 投資ポイントのまとめ
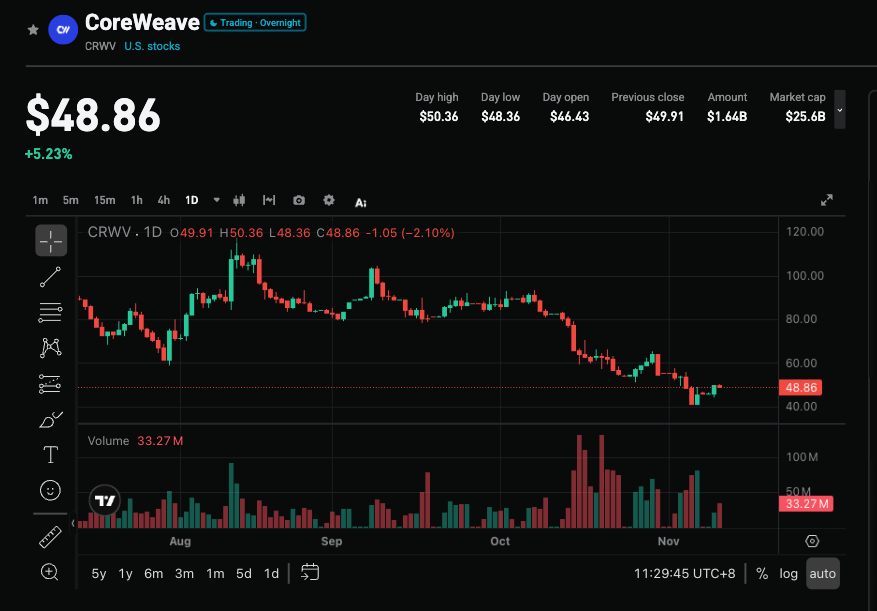
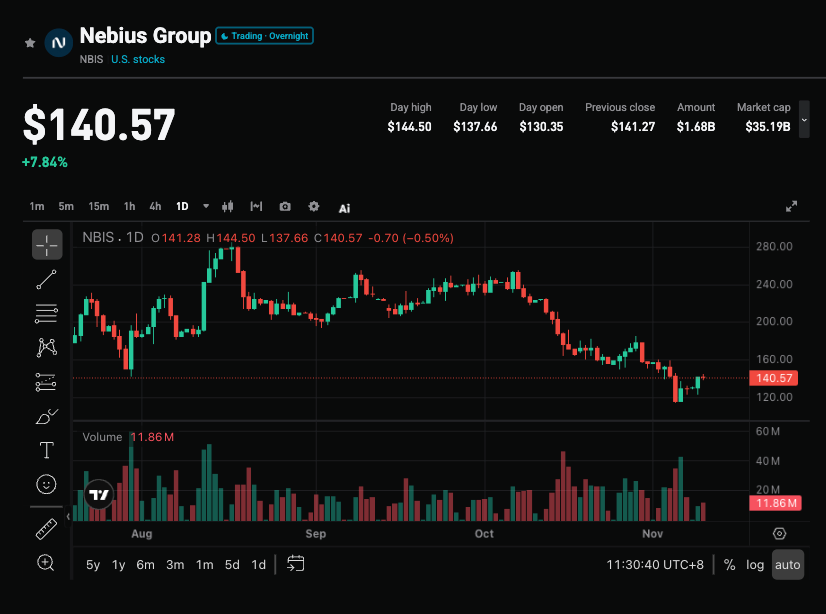
CoreWeave(CRWV.US)は11月10日、Nebius(NBIS.US)は11月12日にそれぞれ2026年の第3四半期決算を発表予定です。市場のコンセンサス予想ではCoreWeaveの収益は35.5億ドル、Nebiusは9.08億ドルでどちらもコンセンサスに近く、期待超過の余地は限定的です。しかし、EBITDAマージンはそれぞれ約58%と39%で、依然として一株あたり損失となる見通しです。過去1ヶ月間、両社の株価はそれぞれ約44%と36%下落しており、ほぼ半減しています。コアな課題は需要から高レバレッジ資金調達の持続可能性へと移行しました。今回の決算およびカンファレンスコールでは、資金調達が順調か、利益率を維持できるか、顧客の多様化の進捗が試されます。
2. 4つの主要注目点
注目点1:高成長収益は資金調達懸念を打ち消せるか
両社とも成長軌道は依然として強固です。CoreWeaveの今年のコンセンサス収益は約128.6億ドル、2027年には264.7億ドル(約+106%)に達する見込みです。Nebiusは今年約33.7億ドル、2027年には119.8億ドル(約+255%)に達する見込みです。成長の背景にはCoreWeaveの1,290億ドル以上の受注残高と、Nebiusの400億ドル超の長期契約があります。ただ、アナリストの予想もペースを合わせており、Q3のサプライズ幅は極めて狭い(CoreWeaveで約0.06%、Nebiusで約0.96%)ため、数字自体は主要なカタリストとはなりにくいです。
注目点2:債務と資本支出の持続可能性
CoreWeaveは約500億ドルの債務を抱え、10月中旬には2031年償還債の利回りが一時16%近くまで上昇し、CDSスプレッドも約1200bpまで拡大しました。同社は8月に資本支出を350~390億ドルへと上方修正し、これは2026年予想売上の約3倍に相当します。Nebiusの債務規模は小さく、今年35億ドルの優先担保付きファイナンス契約を締結したばかり(期間は364日、SOFR+275-350bp)で、契約注文ベースの資産担保型ファイナンスを模索中です。市場のコアな論点は「顧客が計算力を必要とするか」から「貸し手が今後も資金提供するか」に移っています。
注目点3:利益率とフリーキャッシュフローの見通し
CoreWeaveの約58%のEBITDAマージンは返済余力の核心であり、Nebiusの39%の収益性も低ベースから急上昇しています。どちらか一方でも利益率が低下した場合には、「GPUレンタルの経済性が高成長に見合わないのでは」との見方を強める可能性もあります。投資家は特にCoreWeaveが2030年までのフリーキャッシュフロープラス転換時期、およびNebiusの短期金融再調達の具体的計画を注視しています。
注目点4:顧客集中度と事業多様化
CoreWeaveの主要顧客にはMicrosoft、OpenAI、Metaが名を連ねており、顧客集中リスクが顕著です。CEOはIPO以来、事前プランに基づいて累計約10億ドル分の株式を売却しており、現時点でガバナンス上の懸念が生じる可能性があります。NebiusはPalantirが主権AIインフラパートナーに認定し、推論能力強化のためInferizeを買収しています。CoreWeaveはデンマークでの拡張計画や、今四半期からUAE、インド、インドネシア、シンガポール、オーストラリア、韓国、日本までを網羅するグローバルAIネットワーク基盤の構築を進めています。既存の大規模クラウド事業者やAI研究所を凌駕する新規受注を獲得できるかが、重要な観察ポイントとなります。
3. リスクとチャンスの共存
上方トリガー:
- 経営陣が資本支出の資金調達ルートを明確にし、2030年まで見据えた信頼性のあるフリーキャッシュフロープラス転換シナリオを提示。
- 利益率が安定もしくは予想を上回り、顧客ベースの多様化が明確化される。
- 決算後に債券利回りやCDSスプレッドが縮小し、信用市場の回復感が確認される。
下方リスク:
- カンファレンスコールが再調達問題や曖昧な発言に終始し、市場が資金調達困難と解釈。
- 利益率が下落、もしくは資本支出に受動的な縮小傾向が見られる。
- 顧客集中度が改善せず、CEO売却や旧親会社Yandex絡みの質問が再燃。
4. トレードストラテジーの提案
ロングシナリオ: 資金調達が確実、利益率も安定、新規受注で顧客多様化が確認できれば、40%以上の下落は過度な悲観を織り込んだと評価され、バリュエーション回復余地あり。アナリスト平均目標株価はCoreWeaveで約131.41ドル(約183%上昇の余地)、Nebiusで286.53ドル(約121%上昇)であり、EV/EBITDA倍率も大きく圧縮されています。
ショートシナリオ: 主要データが想定通りに留まり、かつカンファレンスコールで資金繰りやフリーキャッシュフローに十分な回答がなければ、株価がさらに下押しされるリスクが高まり、債券市場の反応が株価以上に事態を示唆する場合があります。
主要データ指標:
- Q3収益、EBITDAマージン、一株あたり損失幅
- 資本支出の資金源とフリーキャッシュフロー転換時期
- 新規受注・顧客多様化の進捗
- 債券利回り/CDSスプレッドの動向
運用アドバイス: 決算やカンファレンスコールで明確な資金調達・キャッシュフロー好転のシグナルが出た場合、調整後の参入タイミングに注目。発言が曖昧、また信用指標が改善しない場合は短期のボラティリティリスクに注意し、高値追いは慎重に。ポジションサイズやロスカット水準は個人のリスク許容度に合わせて柔軟に調整してください。
免責事項: 本内容はご参考目的のみであり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CoreWeaveの四半期報告は過去最強だが、バーンスティンとHSBCは依然として「売り」を維持
核心的な疑問は三つの大きな問題に集約されます。経営陣は1メガワットあたり年間2,000万~2,500万ドルと主張するものの、実際の財務データではわずか920万ドルしか示されていません。2つの機関による独立した試算では、約330億ドルの資金不足が指摘されています。2028年までに市場には55ギガワットもの新たな算力量が流入し、これはCoreWeave自身の規模の20倍に相当します。現在の負債は469億ドル、自己資本はわずか40億ドル、そして今後10年間でフリーキャッシュフローは見込めません―希少性がローン完済まで維持できるかどうか、力強い四半期報告では答えられない問題です。

AIブームは19世紀の鉄道バブルの後を追うかもしれない、建設者が最終的な勝者とは限らない
ゴールドマン・サックスのアナリスト、Bobby Molaviは、19世紀イギリスの鉄道ブームを例に挙げて説明した。500社が年間国民所得を上回るコストで8000マイルの鉄道を建設したものの、初期の投資家はほぼ全滅し、真の恩恵を受けたのは後に乗客となった人々だったと述べた。彼は、現在のAIブームが負債とモメンタムの両方によって駆動されていることを指摘し、S&P500の予想PERが18倍であることは「やや割安」程度に過ぎないと分析した。建設者がその価値を保持できるかについて、歴史は楽観的な答えを示していないとも述べている。

もしAnthropicが来週の上場に成功し、株価が上昇すれば、AI業界は「これまで通り」だが、そうでなければ「いくつかの企業が倒産する」
二つの大手企業の評価額の縮小は連鎖反応を引き起こし、投資家はAIスタートアップに対してより保守的な収益倍率を採用し、ゼロ収益の企業への高額資金調達を直接停止しています。多くのベンチャーキャピタルは出資先企業に対し、評価額予想を下げ、できるだけ早く現金を確保するよう助言しています。市場関係者は、Anthropicの上場結果が業界の方向性を示す指標になると警告しています。成功すれば繁栄が続き、失敗すれば一部企業が退場を余儀なくされる可能性があります。
ブラジル大統領選挙終了後に政治リスクプレミアムが拡大も、モルガン・スタンレーは引き続きブラジル石油(PBR.US)を強気視 燃料価格設定と配当金に注目
モルガン・スタンレーは依然として最も楽観的な「オーバーウェイト」評価を維持しているが、2027年末の目標株価を31ドルから25ドルに引き下げた。

暗号資産価格
もっと見る


