
機関:金価格は第3四半期に米国債の嵐に耐えたが、第4四半期の変動リスクは無視できない

ヒートンネット 10月13日報道—— Invescoが最新の四半期見通しを発表し、金は第3四半期に逆風を受けつつも3.7%上昇し4,157ドルに達した。米国債利回りが20年以上ぶりの高水準となる中でのことである。高い実質利回りは金価格を圧迫するものの、2022年以降、金と実質金利の連動関係は明確に弱まっている。中央銀行による金購入やgold ETFの保有回復は長期的なサポートとなっているが、第4四半期には価格変動リスクを無視できず、市場が大きく動揺した場合、金の受動的な売却が起こる可能性がある。
金市場は高インフレ、金利上昇、米国債利回り上昇という複数の逆風に直面し続けているが、金価格は驚異的な粘り強さを見せている。第3四半期に米国長期国債利回りが24年ぶりの高水準となる中でも、金は顕著な上昇を遂げた。
Invesco(インベスコ)のマーケットアナリストは最新四半期見通しで、インフレ圧力、金利や利回りの上昇、加えて中央銀行による構造的な金購入需要、gold ETFへの資金回帰という二つの対抗する勢力が今年最後の三ヶ月でも金価格を主導し続けると指摘した。短期的な高リターン抑制と長期的な構造的支援が共存し、金は強気と弱気の勢力が激しく拮抗する重要な局面にある。
第3四半期、金価格が逆風を跳ね返して上昇 米国債ショックでは揺るがず
Invescoのアナリストによれば、金は9月末に1オンスあたり4,157ドルで終了し、第3四半期で3.7%上昇した。このポジティブなリターンは簡単には得られたものではなく、同期のグローバル債券市場は大幅な売りに見舞われ、米国長期国債利回りは20年以上ぶりの高水準となった。10年米国債利回りは9月末に5.28%、30年米国債利回りは5.63%となり、いずれも2002年以来の最高終値となった。
アナリストは、債券利回りの上昇、特に実質利回りの上昇は、無利子資産である金の保有コストを引き上げると説明した。ただし近年、金と実質金利の歴史的な連動性は明確に弱まっていることも指摘。2022年以来、金と実質利回りの関連性は大きく低下し、同年にはロシアの準備資産が凍結されたことで各国中央銀行が価格に関係なく金購入を続け、金価格と金利の伝統的な価格形成ロジックを再構築したという。
インフレが最大の短期リスク FRBはタカ派姿勢を維持
今後について、Invescoは依然として高水準のインフレが金にとって最も顕著な短期リスクであると見ており、とくに現在の経済成長がある程度の強さを保っていることを指摘している。レポートでは、FRBが9月に政策金利を25ベーシスポイント引き上げ、レンジを3.75%〜4%へとしたことを紹介。FRBの最新経済予測でも年内少なくとももう一度の利上げが示唆されている。
ただしInvescoは、9月末に発表された個人消費支出(PCE)インフレデータは予想を下回り、10月利上げの市場予想を大きく低下させたと述べた。CME FedWatch Toolによると、今月末の利上げ確率はわずか21%である。FRBは10月会合で金利を据え置く可能性が高く、より多くの経済データを待った上で12月利上げを再度議論するとみられる。アナリストは、継続するインフレ圧力がFRBをタカ派姿勢のままにせざるを得なくしつつも、強い経済成長が債券利回りを押し上げ、gold投資家に追加的なチャレンジをもたらしていると指摘している。
財政リスクの高まり、米国債供給増で利回り上昇も
Invescoはまた、市場が米国連邦政府の債務拡大を懸念し続けており、米国債残高が第3四半期に40兆ドルを突破したことにも言及。
財政リスクが高まるにつれ、投資家は長期国債を保持するためにより大きなリスクプレミアムを要求し、債券利回りはさらに上昇する可能性がある。一般的に期間プレミアムの上昇は金価格の圧迫要因と見なされるが、財政の持続可能性への不安も、一部の投資家が国債の安全資産としての地位を再評価し金の安全資産価値が間接的に高まる要因となり得る。
ETF保有は底打ち反発 中央銀行による金購入が再び記録更新
多くの課題がありつつも、Invescoは金の基盤的な投資論理は健在だと強調している。レポートによれば、2026年ほとんどの期間、世界の現物gold ETFの保有は減少し続けていた。高価格と株式市場の力強さが、ポートフォリオの分散先としてのgoldの魅力を弱めていたためだ。しかし第3四半期にこのトレンドが劇的に反転し、世界のgold ETF保有は9月末で過去12ヶ月で最高水準となった。
中央銀行需要も重要な支えとなっている。Invescoは世界gold協会のデータを引用し、2026年第2四半期に各国中央銀行による金購入量が同期の過去最高を記録したと述べている。リザーブマネージャーは地政学リスクやgold準備の安全性を一層重視するようになり、この構造的な需要は第4四半期にも継続すると予想される。Invescoは、中央銀行によるリザーブの多様化、地政学的不確実性や投資需要の回復が、たとえ短期的に高金利や高債券利回りが明確なチャレンジとなっても、金価格を継続して支えると判断している。
第4四半期も変動リスクが残存 流動性ショックに警戒を
Invescoは金の長期的な見通しに依然として楽観的だが、第4四半期に継続する価格変動への備えが必要だと投資家に注意喚起している。アナリストによれば、金融市場が激しく動揺した場合、金価格も変動するのは驚きではなく、こうした値動きは金自体のファンダメンタルズとは無関係な場合すらあるという。
金融市場に強いストレスがかかった局面では、長期的にgoldを強気に見ている投資家であっても、追加証拠金の要求や他のポジションの損失補填のためにgold保有を売却せざるを得ないこともある。近年の金価格上昇で大きな含み益を持つ投資家には、このリスクは特に警戒を要する。それでもInvescoは、中央銀行がリザーブ多様化のために持続的に金を購入し続けることで、構造的な支えが金に与えられ続けると信じている。
まとめ
総合的に見ると、金は短期的なマクロ逆風と長期的な構造的サポートの交差点に位置している。高インフレ、高金利、高債券利回りは第4四半期も金価格を抑える要因となるが、中央銀行による継続的な金購入、gold ETFへの資金回流、財政と地政学的な不確実性が、長期的な買い支えの力となっている。Invescoは投資家に自信を持つと同時に変動にも備えるよう促し、市場が激しく変動する際にはgoldが完全に安全であるとは限らないと警告している。短期的な価格の方向性はインフレ指標やFRBの政策パスに大きく左右されるが、真の支えは世界のリザーブシステムの再構築という深層トレンドから生じている。
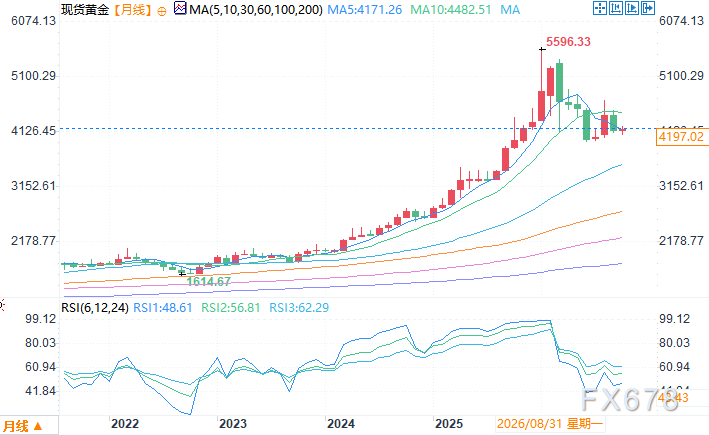
スポットゴールド月足チャート 出典:イーヒートン
東八区 10月13日13:21 スポットゴールド 4,197.42ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国のインフレが「高止まり」!Goldman Sachsが最初に方針転換:FRBの利上げサイクルはまだ終わっていない、来年3月にさらに25ベーシスポイントの利上げの可能性
火曜日に発表された予想を上回る米国10月CPIデータを受け、ゴールドマン・サックスは、以前予測していた今回の米連邦準備制度理事会(FRB)による利上げサイクルが12月に終了するという見通しを修正しました。このウォール街の金融大手は、FRBが来年3月にさらに25ベーシスポイント利上げを行うと予測しています。
恐怖は最大のショートだ!モルガン・スタンレーが半導体の底値買いを強調:土地や電力不足は問題ではなく、承認されたプロジェクトも供給不足
モルガン・スタンレーは、半導体セクターの最近の売却が過度であり、市場のパニックが最大のリスクであり、ファンダメンタルズではないと考えています。AIインフラ需要により、下流の注文が引き続き加速しており、半導体供給が依然としてコアのボトルネックとなっています。LPSの制約がむしろ成長を安定させています。セクターは短期的にレンジで推移する可能性があり、現在はほぼ底値に達しており、算力とストレージのセクターに強気です。

ハッシュレート注文が爆発、「AI取引」がなぜ潮流から外れたのか?モルガン・チェースがAI投資と生産性実現のタイムラグを明らかに
JPモルガン・グローバル経済調査チームのJoseph Luptonは11月10日の調査で、最近の労働生産性の向上は主に資本の深化と生産要素の利用強度の向上によるものであり、AIがプロセス再構築やデータ統合、組織調整を通じてもたらす広範な効率向上の恩恵には、依然として時間が必要であると指摘しました。これは、チップ、サーバー、電力設備の受注は先行して増加する可能性がある一方で、算力運営者や最終利用者の持続的な投資リターンが必ずしも同時に実現するとは限らないことを意味しています。
AI投資が「幻滅の谷」に突入、今後18ヶ月は生死を分ける大試練!
ゴールドマン・サックスは、AI投資のサイクルが「幻想の谷底」にあると考えていますが、これは初めてのことではありません。核心の矛盾は、新たなクラウドコンピューティング事業者のビジネスモデルが、顧客のAI支出のリターンに強く依存している一方で、現在AIによる利益を明確に示せる企業はほぼゼロであるという点です。Social Capitalの創設者Palihapitiyaは、18ヶ月の重要な期間を明確に定めており、その間に市場は持続可能なAIビジネスモデルと持続不可能なものの整理を完了するだろうと述べています。

暗号資産価格
もっと見る


