
金取引に関する注意:FOMC議事要旨がまもなく公開、金の強気と弱気の膠着状態は打破されるのか?

Huitongネット 10月7日報道—— 現物金は昨日小幅に上昇しました。これはフランス国債の混乱と米国債への懸念がリスク回避需要を押し上げ、同時に10年物米国債利回りが24年ぶりの高水準から反落し、ドルが1年ぶりの高水準から軟化したことで金価格に二重のサポートをもたらしました。
水曜日(10月7日)アジア市場初動で、スポットゴールドは1オンス4170ドル付近で取引されています。火曜日には米国債利回りの上昇一服とドル安を背景に金価格が0.57%上昇しました。ニューヨーク時間火曜日の終値で、スポットゴールドは0.57%高の1オンス4163.78ドル、12月限の米国ゴールド先物は0.7%高で決済価格は4187.10ドルでした。米国10年国債利回りは月曜日に20年以上ぶりの高水準まで上昇後、わずかに反落し、ドルも1年ぶりの高値から下落。これにより、ドル建ての金は他通貨投資家にとってより安価となりました。
リスク回避需要の回帰:フランス国債の混乱と米国債懸念が金価格を押し上げ
火曜日の金価格上昇の主要な推進要因は、リスク回避需要の回帰でした。American Gold ExchangeのマーケットアナリストJim Wyckoffは「フランス国債市場での混乱と米国債市場への懸念が高まっているため、ゴールドにリスク回避需要が見られた」と述べています。ユーロ圏の一部、特にフランスの政府債務が増加し続け、財政赤字も拡大し続けており、投資家は依然として緊張感を持ち、主権債券の利回りを押し上げています。
このリスク回避の論理は先週とは逆転しています。先週はフランス財政ショックが米国債利回りを押し上げ、ドルを支え、ゴールドを圧迫しましたが、今ではフランス国債の混乱がゴールドへのリスク回避需要へと転換し始め、米国債利回りの上昇が一服したことで金価格にダブルサポートが生まれています。
ドルと利回りの反落:金価格に一時的安堵
ドルと利回りの反落は金価格反発の直接的な要因です。米国10年国債利回りは月曜日に20年以上ぶりの高水準まで上昇後、わずかに反落し、10年物利回りは4.2ベーシスポイント下落して5.269%、30年物は2.2ベーシスポイント下落して5.642%、2年物は4.4ベーシスポイント下落して4.789%となりました。ドルが1年ぶりの高水準から反落したことで、ドル建ての金は海外の買い手にとってより割安となりました。
FHN FinancialのマクロストラテジストWill Compernolleは「トレーダーはしばし小休止し、次の主要な触媒、例えばPPIもしくはCPIを待っている。利回りは高水準にあり、更なる上昇前にトレーダーは国債価格を引き下げるさらなる説得力ある理由を必要としている」と述べています。
この見解が示すゴールドへの意味は、もし利回りが高水準で停滞すれば、金価格への抑制力が和らぎ、反発余地が広がるということです。
米国債入札堅調:需要は明確に弱まっていないが懸念は残る
火曜日に安定したパフォーマンスを見せた3年物米国債入札は、米国債の上昇モメンタムを強化しました。3年物米国債入札は十分な需要があり、落札利回りは4.932%と締切時のセカンダリーマーケットの利回りを下回りました。直接入札者の配分率は31.7%と2月以来の高水準。しかし入札倍率はやや弱含みの2.62倍で、過去6回の平均2.65倍を下回りました。この結果は、短期的な需要はまだ悪くないものの、投資家の慎重な姿勢が続いていることを示しています。
SimCorp投資意思決定リサーチ上級ディレクターOlivier d Assierは、債券市場が最近売られているとはいえ、今米国債への強気転換はまだ時期尚早と述べています。
彼は、「危機が進行中だが、現時点で信頼できる解決策を提示する者はおらず、ほとんどの政府は財政均衡を目指す素振りすら見せていない」と指摘します。この認識が示すゴールドへの帰結は、財政持続可能性への懸念が続き、ゴールドに中長期的なリスク回避の支えをもたらすということです。
利上げ観測:10月確率22%、12月は依然84%
市場のFRB利上げの織り込みは明らかに分化しています。9月の米雇用増加が予想を下回った後、市場は今月のFRB利上げ観測を削減しました。
CME FedWatch Toolによれば、トレーダーはFRBが今月利上げする確率をわずか22%と見ていますが、12月の利上げ確率は84%と予測しています。この分化はゴールドにとっては複雑な意味を持っています。10月の利上げ観測低下は金価格を下支えしますが、12月の利上げ観測が依然高いため政策見通し全体は引き締め方向に傾いています。
FRBの9月FOMC議事録は東アジア時間木曜日に公開される予定で、この議事録は今後の金融政策の方向性を判断する助けとなるかもしれません。もしハト派的内容なら市場のハト派再評価が確認され、ゴールドに支援となり、タカ派的なら利上げ期待が再燃し金価格に圧力となるでしょう。
機関投資家見解:TD Securitiesは2027年に金が5000ドルを超えると予測
短期的には不利な要素があるものの、長期的な見通しは機関投資家によって引き続き強気されています。
著名機関TD Securitiesのアナリストはレポートで、ETFの継続的な買いと自主判断型投資家の需要が引き続きゴールドを支えているとし、同社は見解を維持、2027年に金価格が1オンス5,000ドルを突破すると述べました。
この予測はETFの継続的買入れと自主的投資家需要の長期的な論理に基づいており、現在の短期的な圧力状況とは対照的です。
さらに中東の原油輸出は堅調を維持し、G7による緊急備蓄放出で供給懸念が和らぎ、原油価格が下落、それによりインフレ懸念がある程度緩和され、間接的に複雑な影響をゴールドに与えています。
まとめ
現在のゴールド上昇の主な推進要因は、リスク回避需要の回帰とドルおよび米国債利回りの反落です。フランス国債市場の混乱と米国債への懸念がリスク回避資金をゴールドに流入させ、さらには10年物米国債利回りが24年ぶりの高水準から反落し、ドルが1年ぶりの高値から下落したことで金価格に二重サポートをもたらしています。3年物米国債入札の需要は堅調ですが、倍率がやや弱含んでおり、投資家の慎重さが残っています。市場は10月の利上げ確率を22%、12月を84%として価格に織り込み、FRBの9月FOMC議事録が短期的な方向性の鍵となるでしょう。
TD Securitiesは強気姿勢を維持し、2027年に金価格が5,000ドルを超えると見込んでいます。ドルと利回りの反落、リスク回避需要回帰を背景にゴールドは短期的に安堵の余地を得ていますが、12月の利上げ観測が依然高いため、反発余地は4,200ドルが上限となるかもしれません。FOMC議事録および今後のインフレデータがゴールド短期的方向のカギとなります。
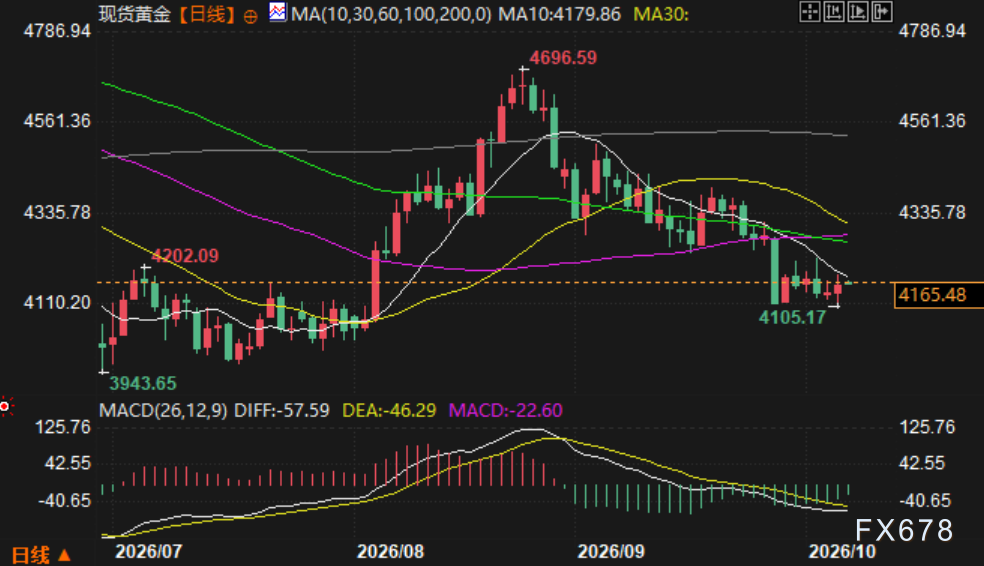
(現物金・日足チャート、出所:EasyHuitong)
東アジア時間7:53、スポットゴールドは1オンス4166.87ドル。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Anthropicの核心的な懸念:収入はいつでも取り消される可能性があるが、算力コストは最大20年間固定される
浙商証券は、Anthropicの収入が主に従量制料金で構成されていると考えています。残りの履行義務は年間収入の約5.1ヶ月分しかカバーしておらず、一方で計算能力コストは8,954億ドルの取消不能な約束によりロックされており、2024年まで最長2045年に至る契約期間となっています。収入はいつでも削減可能ですが、コストは退出できません。この両者が高度に非対称な期間ギャップを形成しており、これこそが同社の真の核心制約です。

FRB、財務省、議会の三重圧力が重なり、ゴールドマン・サックス:「2027年に流動性危機が発生」
ゴールドマン・サックスは警告し、銀行資産に対する準備金の割合が約11%まで低下しており、2019年の危機の底値よりわずかに高い水準にあると指摘しました。2027年後半、債務上限交渉の行き詰まりにより財務省はTGA(財務省一般口座)を再構築せざるを得ず、準備金の急激な減少とT-bills(米国短期国債)の供給急増という「完璧な嵐」が引き起こされます。さらにマネーマーケットファンドによる買いが停滞することで、巨大な流動性のブラックホールが形成される見通しです。これにより米連邦準備制度(FRB)は、利下げや大規模な債券購入による救済をせざるを得ない窮地に陥る可能性があります。

暗号資産価格
もっと見る


