
ウォール街の機関が警告:米連邦準備制度は「原罪」を犯し、10年米国債利回りは8%に向かう可能性

世界の債券市場の嵐が激しくなる中、TS Lombardのチーフ米国エコノミスト、Steven Blitz氏は警告を発した。米連邦準備制度理事会(FRB)がインフレを完全に抑制する前に金融政策を過度に早く緩めるという歴史の過ちを繰り返す場合、この「原罪」により今後数年間で10年米国債利回りは最終的に8%に達するだろう。
10年米国債利回りは水曜日にはすでに5.30%まで上昇し、2002年以来の高水準を記録。ウォール街の多くの機関は次のターゲットとして6%を議論している。しかしBlitz氏は最新レポート「原罪の再演」で、こうした判断は「スケールが小さい」と指摘、5.75%は次の中間地点に過ぎず、8%こそ長期的な目標だとし、その時には株式市場に実質的な圧力を加え、何十年も続いてきた「落ちたら買う」という投資家心理を終焉させると述べている。
この見解の核心は:拡張的財政と緩和的金融政策の組み合わせが、インフレと金利の中枢を各経済サイクルごとに押し上げるということ、そして米国の政治風土がこの流れを短期的に逆転させることを困難にしているという点である。Blitz氏は「本当にインフレを抑制しようとする政治的意思が米国に登場するのは早くて2029年」と明言し、「だが私自身はそこに賭けるつもりはない」と述べている。
「原罪」:早すぎる緩和、歴史の再演
Blitz氏は金融政策の「原罪」を、景気後退がインフレを十分に消し去る前に、前倒しで金融緩和をしてしまうことだと定義し、「まるで同じリンゴにもう一度かじりつくようなものだ」と形容している。
今回「罪を犯した者」はパウエル前FRB議長だと彼は指摘する。昨年末、雇用市場は鈍化する一方で企業収益は回復し始めた中、パウエル氏は利下げを選択。この決定は2024年大統領選の直前2ヶ月に行われ、結果的にバイデン政権への政治的ギフトともなった。Blitz氏は、パウエル氏が政府と自身の地位を狙う数多くの人物、さらに一部の連邦公開市場委員会(FOMC)メンバーから「大きな圧力」を受けていたことも認めている。彼らはパウエル氏に「目をつぶって、もっと緩和しろ」と望んでいた。
今や、トランプ氏や財務長官のBessent氏、経済顧問のベセンテ氏らは、新任FRB議長ウォルシュ氏に対し、次の上昇局面で「目をつむりながら」金融緩和政策を実行することを望んでいる。ウォルシュ氏は9月のFOMC会合で25ベーシスポイントの利上げを実施し、フェデラルファンド金利を3.75%-4.00%レンジに引き上げ、全会一致で承認された。Blitz氏の反応は「なぜ50ベーシスポイント上げなかったのか?」だった。
「起こらなかった景気後退」:財政拡大による調整の中断
Blitz氏は2025年を「起こらなかったリセッション」と位置付ける。イールドカーブの逆転が約22ヶ月続いたが、医療産業を除いた民間雇用は減少し、実質経済成長も本来なら縮小するはずだったが、現実はそうならなかった。
その理由は二つ。一つは財政拡大の規模が過大だったこと、もう一つは企業収益が回復し始めたばかりの時期にFRBが利下げに踏み切ったことだ。関税政策も事態を後押しした。
Blitz氏はウォール街の2つの有名な規則を引用している。1つ目は「企業収益は雇用に先行し、雇用はインフレに先行する」。2つ目は「インフレが最も緩やかな年は多くの場合景気回復の初年度である」。 これは2026年が「良い年」であることを示し、関税や原油高の影響下で基調インフレは実際に低下した。しかし今後、株価が好調を維持するなら、高水準の企業収益がより積極的な採用につながり、2027年には基調インフレを押し上げることになる。
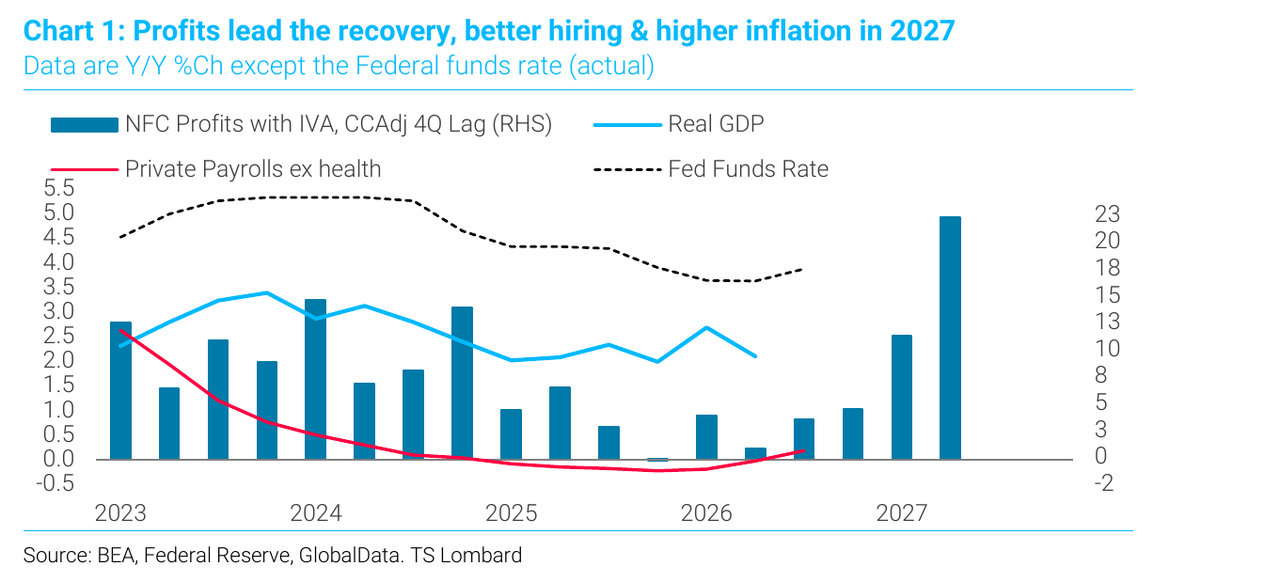
さらに、今週発表された8月のコアPCEデータは、表面的には「予想を下回った」が、それは実際には0.247%の数値が四捨五入で0.2%となり、さらに基準改定により全体の系列が人為的に抑えられたためだ。一方で、スーパーコアインフレは前月比0.4%上昇、「その他のサービス」項目は過去最大の伸びを示し、教育費も史上最高に上昇した。10年米国債利回りはPCEデータ発表後の上昇分をすぐに打ち消した。
スワップスプレッド:市場は財政リスクを織り込み中
Blitz氏の分析で最も独自性があるのはスワップスプレッドの解釈だ。金利上昇の根本的な推進力は「ソブリン債務供給の過剰」、先進市場の政府債務の主なロールオーバー需要と財政赤字の拡張速度が名目GDP成長率を上回り、各国中銀は追加需要者としての役割を下ろしていると指摘する。
最も直接的なシグナルはスワップスプレッドで、投資家は10年の期間において固定金利の国債を保有するよりも、変動の翌日担保付き調達金利(OIS)を受け取ることをより好んでいる。 このトレンドはアメリカでは2012年から存在したが、パンデミック以降、英仏独など世界に波及。イギリスとフランスのスワップスプレッドは大幅縮小し、ドイツも均衡化傾向にある。
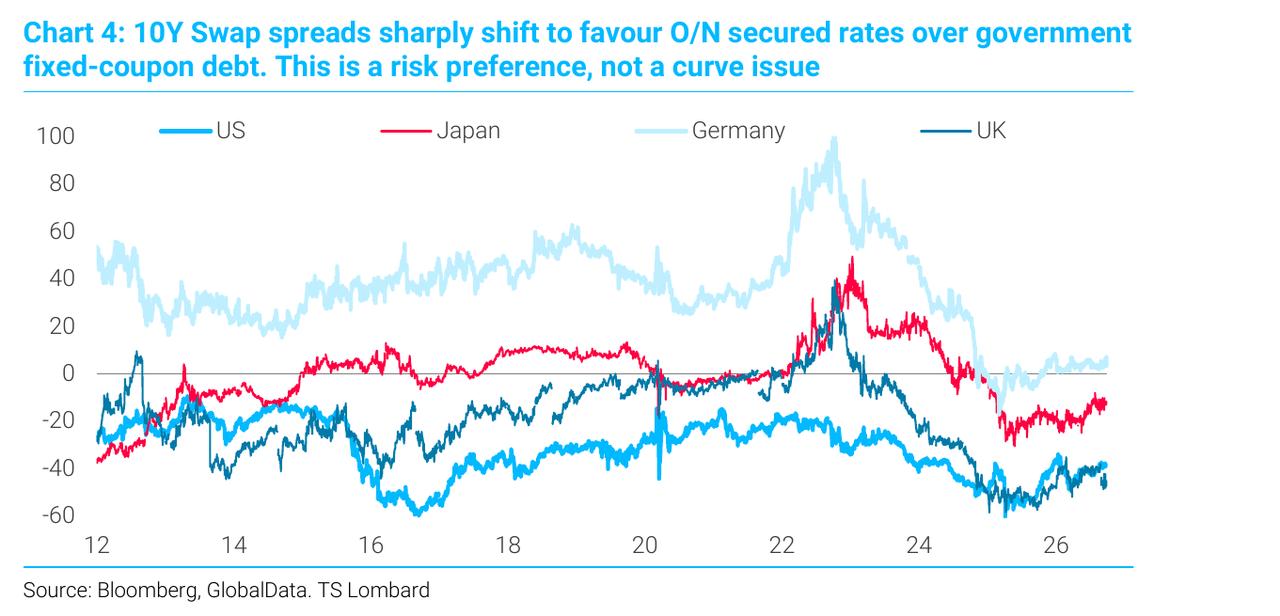
Blitz氏は「これはリスク許容度の問題であり、イールドカーブそのものの問題ではない」と強調。フランスとドイツは同じ中央銀行をシェア、イギリス中銀は通例ECBに追随するが、両国のスワップスプレッドは異なる動きを見せている。市場が価格付けしているのは、政策金利やインフレ動向ではなく、財政リスクである。
Blitz氏は米国10年スワップスプレッドのモデルを構築し、イールドカーブ形状や銀行バランスシート規制などの影響を除外しても、米国国債の市場人気は年々低下しているという結果を示した。
なぜ8%なのか:政策パッケージと政治論理
Blitz氏の中心的結論は、金融緩和と財政拡大の政策パッケージは、経済サイクルごとにインフレ率と金利のボトムを押し上げ続けるというもので、それを短期的成長の犠牲を覚悟してでも抑制する政治的意思が現れるまで続く。
この対立を彼は「ハミルトン対ジャクソンの対決」と要約。ハミルトンは中銀を通じた経済運用、ジャクソンは政府政策への依存を象徴する。そして「次期大統領を選ぶのはジャクソン的なポピュリズムだ」。この10年の米国政治を彼は「社会的課題には保守的だが、財政課題には自由である」と総括した。
金利上昇の性質も鍵である。Blitz氏は、これまで金利上昇は主に実質金利が牽引し、株式市場を圧迫しつつドル売りを回避してきたが、もし牽引役がインフレ期待プレミアムに移るなら、「株式市場は好調だがドルの空売りが始まり、誰もが長らく予期していたドル大弱気相場がついに本格化する」と指摘。
決定的な変数は米国の純貯蓄率がゼロまで落ち、かつ「改善の兆しがない」ことである。こうした背景の中、Blitz氏は「いずれ10年米国債利回りは8%に達するだろう」と予測している。
何が先に「崩壊」するのか
Blitz氏は特定資産の崩壊を予測してはいない。今後破綻するのは一つの思考パターン、すなわちインフレが2%まで戻るという「強い信念」、そして「株・債を買い持ちすれば必ず儲かる」という反射的論理だという。40年の金利低下を経験し、押し目買いに慣れた世代の投資家にとって、これは大きな認識の転換となる。
注目すべきは、Blitz氏が例外ではないこと。報道によると、ゴールドマン・サックスのデルタヘッジ業務責任者Rich Privorostsky氏も今週、「金利の動きはもはや無視できないほど厳しくなっている、一方で株式市場は驚くほどのレジリエンスを見せている」と語っている。
さらに米財務省も利回り動向に無力ではない。Rabobankは以前、財務省が8月に実施した国債買戻し計画を「ソフトなイールドカーブ・コントロール」と呼び、「高金利は財政見通しを悪化させ、タームプレミアムを押し上げ、さらに金利上昇に再帰する。買戻しオペはこのサイクルを止めるかもしれないが、根本的には打ち破れない」と警告している。
Blitz氏の見解は「リセッションを受け入れない政府は、利回りの上限を自ら選ぶことはできない」というものだ。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


