
Marvell専門家による調査の要点:CPOが障害で延期、NPOが救済、注文は逆に2年後まで埋まる

NVIDIAの最大のライバルであるAMDが、MarvellのCPOソリューションを返品した――しかし、すぐに悲観する必要はない。なぜなら、顧客は「ダウングレード案」ですら待ちきれない状況で、Marvellの1.6T DSPのバックオーダーはすでに2年先まで埋まっているからだ。
(補足:調査専門家は顧客名を明かしていないが、Meta、OpenAIが最終的な買い手であり、MarvellがちょうどAMDのサプライチェーンを通じてこの2社に間接供給していることから、American Stock Investment Networkは、この顧客がほぼ間違いなくAMDだと推測している。)
この専門家調査の直感に反するところはここだ。悪いニュースはCPO技術が失敗したこと、良いニュースは需要があまりにも強く、誰も細かいことを気にしていないことだ。
このプロジェクトは元々、AMDがMetaやOpenAIのような大手バイヤー向けに用意したものである:6.4T帯域、32チャネルのCPO光インターコネクトソリューションで、MarvellのスイッチASICもパッケージ化されている。AMD自身は光学やスイッチチップの技術を持っていないため、サプライヤーはBroadcomかMarvellしか選べなかった。
結果、2026年初頭にサンプルが出たが、パフォーマンスが基準に達せず、歩留まりにも問題があった。そのためAMDは即座に決断し、NPO方式に切り替えた。
ここで重要なディテールがある。個人投資家は特に誤解しやすいが、出荷量予測は一切変更されておらず、変更されたのはデリバリー方式だけだ。顧客の裏にいるMetaやOpenAIが気にしているのは唯一つ——納期が守られることだけである。
CPOが理想の答えではあるが、NPOなら納品できるのであればそれを受け入れる。NPOは消費電力が高くコストも高い?AIインフラの構築が争いとなる時代、そんなことは問題にならない。
だから「CPO挫折」というタイトルに惑わされる必要はない。
専門家の原文は次の通りだ:
NPOは2~3年のライフサイクルを持つ過渡期製品にすぎず、2028年には市場需要が3,000万個に達する可能性がある——過渡期だけでもこんなに大きな市場になる。
CPOはなぜ失敗したのか?
理想的なCPOは、光学モジュールとGPUを一緒に封入するものである。しかし、現時点での現実は、MarvellやBroadcomの施策は「2社別々に部品を載せて同じ基板上にハンダ付け」という形にとどまっている。
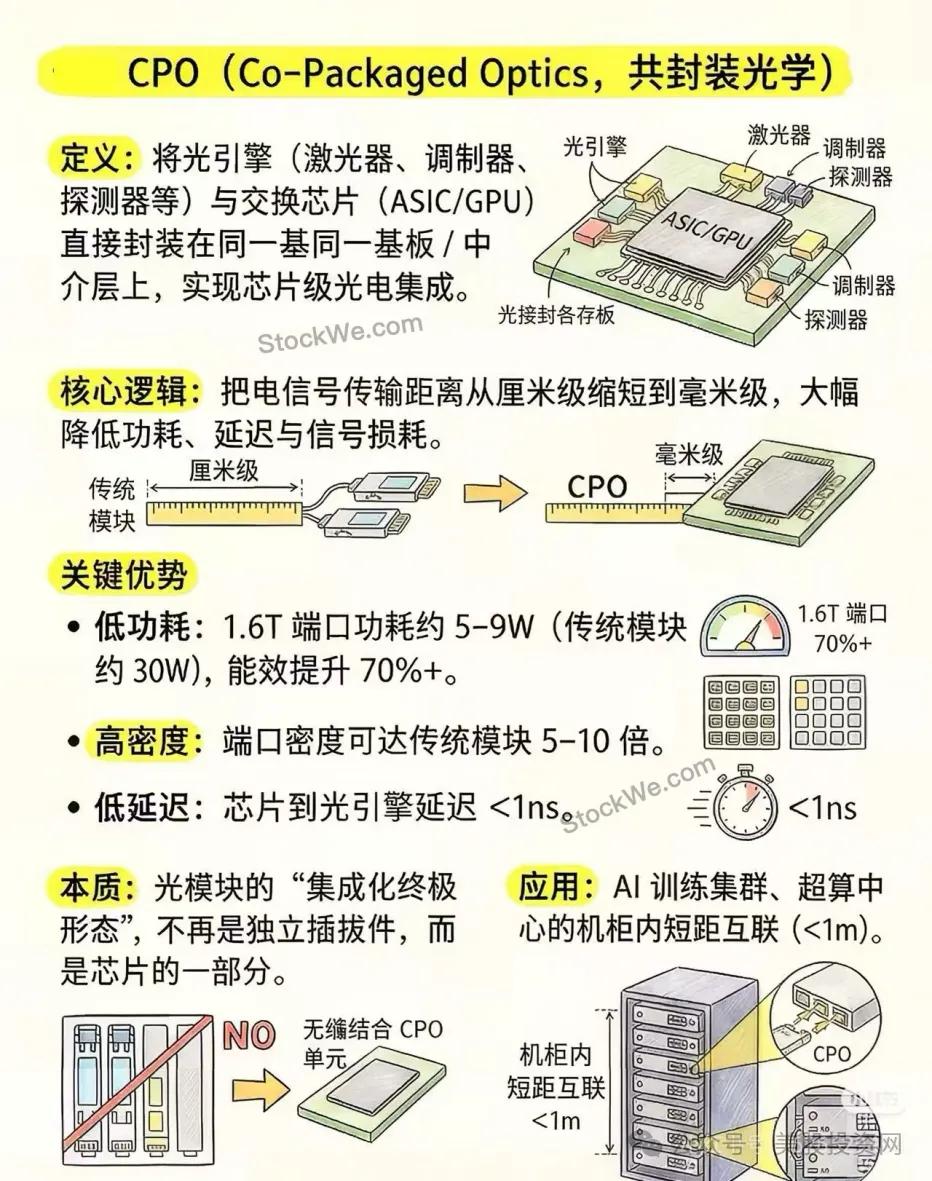
200Gの高速電気信号が何層もの基板やハンダ接点を通ることで損失が大きく、どれだけ修正してもうまくいかない。最後は信号整形用にリタイマー(簡易版DSP)を追加するしかなく、32チャネルに4つ加えるため、これらのチップと光エンジンを同一基板上に詰め込むこととなる。
この形態こそがNPOである。
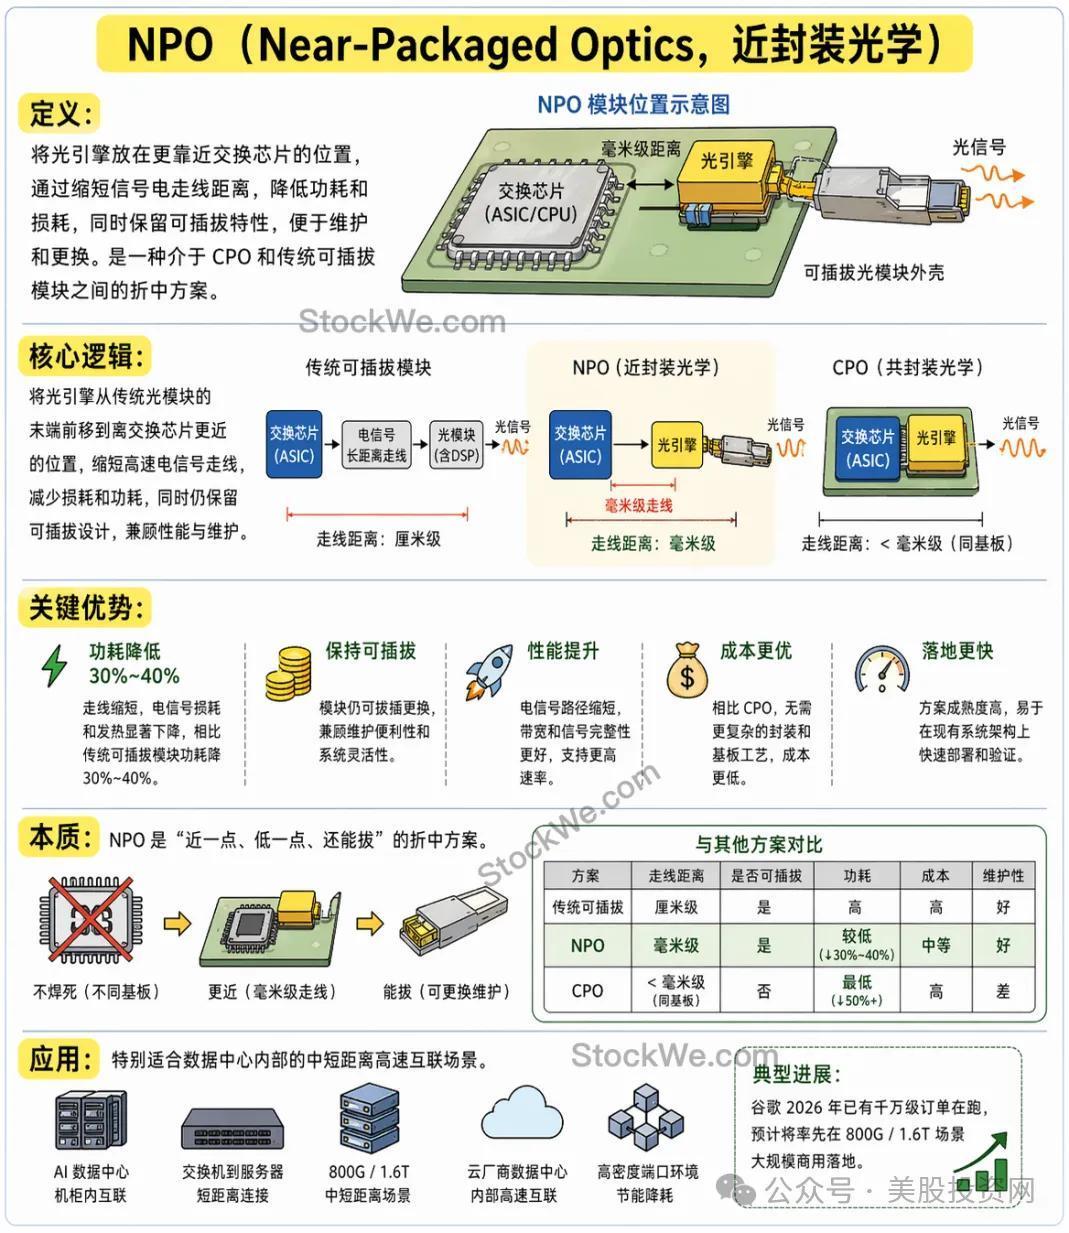
興味深いのは、これがMarvellだけの苦しみではないという点である。専門家は明言している:Broadcom、NVIDIA、AMD、Google、Amazon、業界全体が「路線があまりにもアグレッシブ」な罠にはまっている。NVIDIAはTSMCの真合封構造に賭けているが、歩留まりはさらに悪く、その構造ではDSPを組み込めないため、NPOに切り替えた後、この部分をAccelinkに外注したと言われている。
要するに、光インターコネクトは避けて通れない課題であり、CPOが一時的に実現できなければNPOで解決するしかない。ただしCPOを放棄しているわけではなく、各社とも両輪で開発を進めており、最終的なゴールはCPOである。
一通り整理してみれば、今のMarvellのポジションがいかに快適かがよくわかる。
Amazonは最も現実的な顧客である。Trainium 4(2027年下半期)は全面的に光インターコネクトに移行し、CPOが間に合わなければ即座にNPOに移行。Trainium 5のプロジェクトはすでに始まり、Marvellが買収したCelestial AIのソリューションが非常に好評である。
Googleは口では不要と言っても、実際は正直で、裏ではCPO/NPOのソリューションをずっと模索しており、Marvellにも相談したことがある。最近大きな契約を結んだのも、大きくはBroadcomやNVIDIAとのパワーバランス調整のためだ。理由は簡単だ:TPUは自社開発できても、光学は自社開発できず、この部分は買うしかない。
Microsoftは最も安定した基盤であり、ZRコヒーレント光モジュールの最大顧客で、次世代製品はほぼMarvellに決定している。うわさされている2027年末の数十万台規模のMicroLEDデバイス量産について、専門家の原文では「明確な納期スケジュールは『意外』、まだ初期研究段階が関の山」とされている。
OpenAIは400G PAM4という野心的なプロジェクトを持ちかけているが、専門家は2、3年以内は現実的ではないと見ている。なぜなら技術チェーン全体(TIA、Driver、SerDes)がまだ成熟していないからだ。
この調査でもっとも価値ある数字
1.6T DSP:バックオーダーは2年先まで。業界で噂の、今世代のDSPのあるチャネルに性能不足があり、リスピン(修正版)の開発中——これは事実だが、受注にはまったく影響がない;
ZRモジュール:月間出荷4~5万個、単価2,000~3,000米ドルで、収益は世界一。Googleはオープンオーダーで発注——800G ZRの標準に合致すれば、出荷分はいくらでも買う。現時点での問題は納品できないことであり、ボトルネックはサプライチェーン全体の生産能力にある;
中国企業数社:アセンブリ能力は世界トップレベルだが、DSP、TIA、Driverといった高収益のコアチップはほとんどMarvellから購入する必要がある。注文元はモジュールメーカーだが、利益の大半はチップメーカーに落ちる——これは国産光モジュール株への専門家による最も的確な注釈である。
リスクはどこにあるか?
公平な言い方をすれば、両面がある。
NPOは移行事業で2~3年のウィンドウしかなく、最終的にはCPOの戦いになる;
Broadcom、NVIDIA、COHR、さらにALAB(専門家の比喩:Broadcomは万能、Marvellは一回り小さいBroadcom、Asteraはさらに小さいMarvell)が大手顧客のすぐそばでポジション争いをしている;
あのシリコンバレー系スタートアップ群は、技術自体は難しくないが、TSMCのウェーハ生産能力を確保できず、それが致命傷になっている——大手顧客の後ろ盾無しには参入すらできない。
だから初めの結論に戻る:この調査が示しているのは技術失敗の話ではなく、「需要が大きすぎて許容範囲が広がっている」ストーリーだ。
光インターコネクトの分岐点はすでに過ぎており、今勝負しているのは方向性の正否ではなく、誰が納期通りに、安定して商品を納められるかである——そして、現段階で納品できないことこそが、業界全体の唯一共通の悩みなのだ。
米国株投資ネットVIP全面リニューアル
米国株ビッグデータ
米国株投資ネット
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


