
ゴールドのジェットコースター、どう対応すべきか?

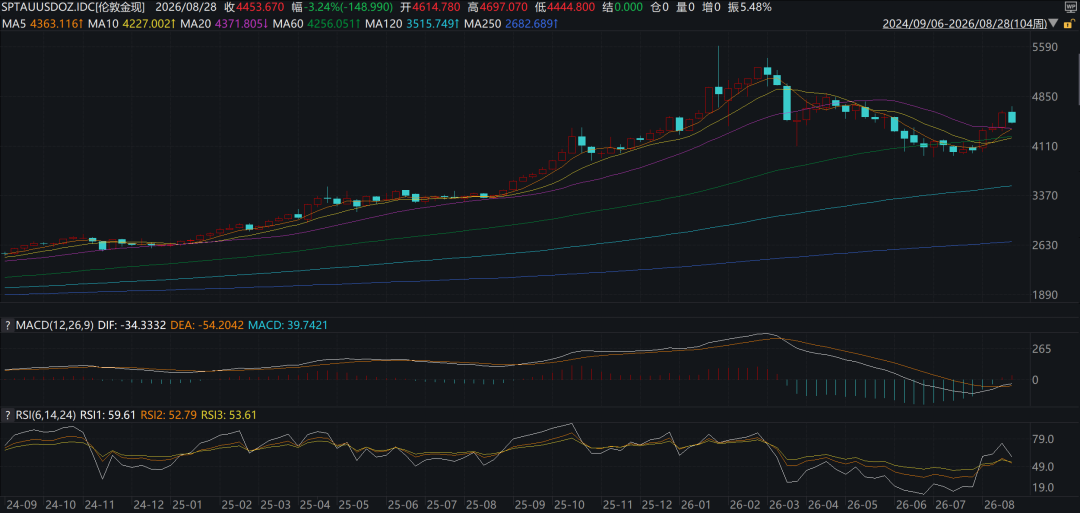
8月下旬、ゴールドは「ジェットコースター」のような値動きを示しました。1週間で4334ドルから4697ドルまで急騰し、4700ドルの大台に迫った直後、ジャクソンホール年次会合でタカ派色が強まったことを受け、一転下落、4450ドル付近まで下げました。強気筋は突然の打撃を受けましたが、強気市場の基盤が揺らいでいるのかどうか、市場は依然として答えを待っています。
1.高値からの反落、4400ドルが危機に
発端は依然として明確です。8月18日、金価格は4334ドルで引け、翌日に一気に暴騰ラインとなる4515ドルまで上昇し、単日で4%超の上昇。その後一段高となり、8月21日に4603ドルを、8月25日にはこの波動の高値4697ドルを記録しました。
しかし、4700ドル手前での抵抗も明白です。高値追いのあと8月26日から金価格は下落し、8月27日にはPCEデータが予想以上、米国債利回り上昇により4600ドルを割り込みました。本格的な下落は8月28日に訪れ、FRB議長ケビン・ウォシュがジャクソンホール世界中銀年次会合でタカ派シグナルを示し、スポットゴールドは1日で147ドルも暴落し4454ドルとなりました。4600ドルでのサポートは完全に崩れ、4400ドルが新たな「最後通牒」となりました。
2.テクニカル分析:週足は長い上ヒゲ、年足は崖っぷち
テクニカル面では強気派にとって厳しい試練が訪れています。週足で長い上ヒゲの大陰線が出現し、これまでの「週足がまさに始まった」という見方と鮮明な対照を成しています。日足も5日・10日の短期移動平均線を割り込み、日足RSI(14)は8月25日高値時の65付近から現在は55前後の中立水準まで下がっており、短期的な強さは消えつつあるものの、まだパニックには至っておらず、強弱双方は拮抗状態です。
上値抵抗は8月25日の高値4697ドルで、今や遠いレジスタンスとなっています。現状の金価格4454ドルは年足サポート(4413ドル)近辺まで下がっており、年足は今回の「生命線」です。これを守れれば強気構造は維持され、守れなければ更なる大規模な調整リスクが現れます。
現在のゴールド週足状況
3.マクロ・資金面:三度目の火ではなく、冷水が来た
これまでの上昇ロジックは二つの軸がありました。
一つは最も根本的な部分、FRBの信用不安を背景とした長期米国債の売りです。8月中旬には30年米国債利回りが5.33%、10年債は4.75%を突破し、いずれも2007年以来の高水準です。米国債が400兆ドルに迫り、年赤字も2兆ドル近く、米ドルの信用リスクが再評価されています。
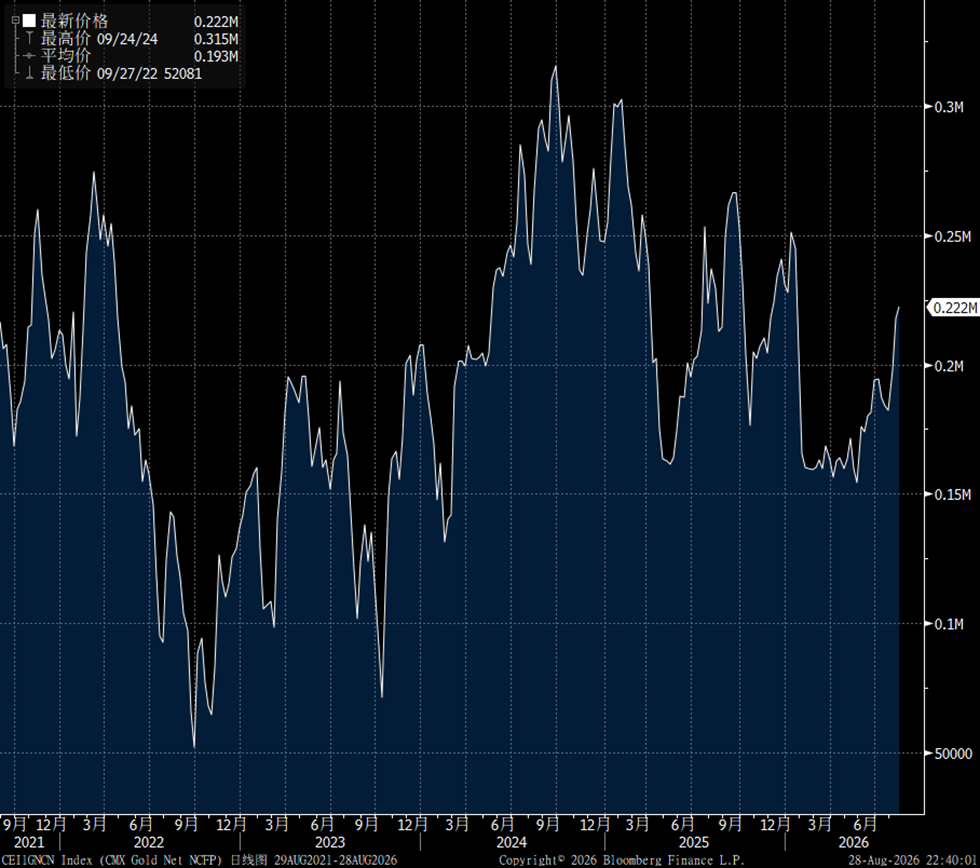
もう一つは、ポジション面での低ボラ調整期間です。6月から8月上旬にかけて金価格は長期間低ボラでの調整となり、その後はトレンド資金がスムーズに買いを追随し、過度な方向性の強気ポジションは積み上がっていませんでした。
これまでゴールドが上抜けした後、純ポジションが僅かに回復
しかし市場が期待していた「次の一手」は、新たな好材料ではなく、FRBのタカ派的冷水でした。8月28日、ウォシュ氏はジャクソンホールでインフレは「基調的に実質的な改善が見られない」と明言し、インフレが2%まで素早く下がらない場合Fedは「まだやるべき仕事がある」と発言。フェデラルファンド金利先物市場の9月利上げ確率は約36%から57%まで急伸、10年米国債利回りは5.5bp上昇し4.728%に。ドル指数も同時に強含みました。
これまで市場はFedのハト派転換を期待し、無利息資産の再評価余地拡大を望んでいましたが、実際に来たのは「より高く、より長く」の金利予測。財務省が8月20日に取ったリポ案も市場では「応急処置に過ぎない」と見なされ、40兆ドル規模の米国債には焼け石に水状態。二つの火のうち、一つは鎮火、もう一つも待たずして冷水が注がれました。
4.展望と戦略:年足を死守し、新たなシグナルを待つ
短期的には強気筋は大きな打撃を受けていますが、ウォシュ氏の「口ではタカ派でも実際はハト的」な可能性を考えると、利上げ期待上昇が持続するかはなお注視が必要です。現状では、方向性よりリズムが重視されるべきだと考えます。
観察すべきは3ポイント:9月利上げ確率が安全圏まで下がるか、10年米国債利回りが4.7%付近で保てるか、それ以上に上がらないか、そして発表待ちの米国雇用統計が緩和的な結果になるかです。いずれかが実現すれば、金価格の下支え、または反発要因になる可能性があります。
戦略としては、防御を優先します。4400~4429ドルの年足サポートゾーンが最重要の観察ポイントです。出来高を伴わず反落せず耐えれば、ポジションを小さくして買いにトライでき、4600ドル(直近のレンジ高値)を目指し、そこを回復すれば再び4696~4700ドルへのチャレンジが見込めます。一方、4400ドルを明確に下抜けした場合は、強気構造が崩れるため速やかに損切りすべきです。上値の短期レジスタンスは順に4504ドル、4526ドル(200日MA)、4600ドルとなります。
BFC 会話
2026年も皆様と共に
バックオフィスへのメッセージを歓迎します
交流をお待ちしています
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


