
7月アジア大国の金市場は着実に回復し、ゴールドETFは反転し持続的な純流入を実現

ヒュイトンネット 8月18日 報道—— 7月、アジア大国の国内金市場は全体的に回復傾向を示し、金価格は安定的に推移し、ゴールドETFは流出が止まり継続的に純流入を実現、先物市場の強気感情も修復されました。季節的な閑散期と高金価格の影響で、実物の宝飾品消費は低調でした。中央銀行は21か月連続で金を購入し続けており、金の輸入量も大幅に増加し、市場のファンダメンタルズを強化しています。実物の宝飾品消費は季節的要因で低調ですが、投資面および公式備蓄面での強い動きは、国内金の基盤をしっかり支え、今後の金価格動向にも強固なサポートを作っています。
ドル安と市場の投資心理の回復という二つの好材料を背景に、さらにアジア大国の中央銀行が金を増持し続ける戦略的な支えも加わり、7月同国の金市場全体は着実な回復傾向が見られました。金価格のボラティリティの低下により先物取引の活発度はやや冷え込んだものの、機関投資家の資産配分意欲は著しく高まり、ゴールドETFへの資金流入も続き、市場の強気ムードは安定して回復しました。実物の宝飾品消費は季節要因で平凡ですが、投資面および公式備蓄面の強さが国内金の基礎をしっかりと守り、今後の金価格にも確固たる下支えとなっています。
金価格の安定推移、マクロ好材料が市場を下支え
ワールド・ゴールド・カウンシル(WGC)中国区リサーチディレクターのRay氏によると、7月のロンドン金銀市場協会および上海ゴールド基準価格は基本的に安定しており、全体の変動幅はきわめて小さいとのことです。市場の金利回帰に関するデータによれば、当月のドル安および投資家の保有構成の最適化がポジティブな支えとなり、米国債利回り上昇がもたらすネガティブ影響を効果的にヘッジし、金価格は一定のレンジで推移しました。
8月に入り、米国の労働市場データが弱く、インフレデータも鈍化し、市場はFRBによる利上げ期待を後ろ倒しにしており、これが金価格の上昇をさらに後押ししています。
ゴールドETFへの資金流入回復、機関投資家の配分強化が続く
5月、6月と連続で資金流出が続いた後、アジア大国
Ray氏は、今回の資金回帰により国内ゴールドETF運用総額は3%増加し2500億元となり、保有量は5トン増加して282トンとなったと述べています。金価格の安定も多数の機関投資家を呼び寄せました。年初から7月までのゴールドETF純流入額は合計450億元(約34トン)となり、過去2番目に多い年内増加額を記録となっています。
先物市場の回復・実物需要の低迷、市場の二極化が顕著
金価格のボラティリティ低下により、7月の上海先物取引所の金先物日次平均出来高は前月比で小幅に4%減少し、短期取引の熱はやや冷え込みました。しかし、市場の中長期的なセンチメントは引き続き改善され、上海先物取引所の金先物先20大主力会員の純強気ポジションは前月比24トン増加、月末の保有量は117トンとなり、金価格の今後に対する楽観的な期待を示しています。
投資面の回復と対照的に、国内の金の卸需要は低調で、第二・第三四半期が重なる消費閑散期の影響もあり、7月の上海黄金取引所の出庫量は前月比8%、前年同月比15%減少しました。高金価格が一般消費の意欲を抑え、消費者信頼感も弱く、宝飾品の仕入需要は低迷を続けており、通常の投資需要ではこれを十分にカバーできず、実物市場全体が圧迫されています。
中央銀行の金買い継続・輸入急増、長期ファンダメンタルズが強化
国内金市場の最も重要な支えは、公的備蓄の持続的な拡大にあります。Ray氏は、7月に同国中央銀行が金備蓄を20トン増やし、2023年10月以降で最大の月間増持規模となったと明かしました。中央銀行による連続的な金購入期間はすでに21か月に達し、過去最長記録を更新中で、現行の公式金備蓄総量は2366トンです。地政学的な状況変化の中、中央銀行は下がったタイミングで着実に金を買い増し、外貨準備の多元化を推進しています。
同時に国内の金輸入需要も旺盛で、6月の金純輸入量は152トンに達し、2024年3月以降の新高値となり、上半期累計の輸入量は764トンと前年比138%の大幅増となりました。これは国内金投資需要の力強い回復を裏付けています。
今後の展望
総じて、アジア大国の金市場は「投資強・実物弱」という二極化が見られ、中央銀行の長期的な買い入れやETF資金のリターンが強固な底固めとなっています。今後も金価格が上昇傾向を継続するようなら、国内の投資配分需要はさらに解放されるでしょう。伝統的な消費繁忙期の到来とともに、宝飾品業者の在庫補充需要も回復が見込まれ、実物金需要の改善につながる可能性があります。
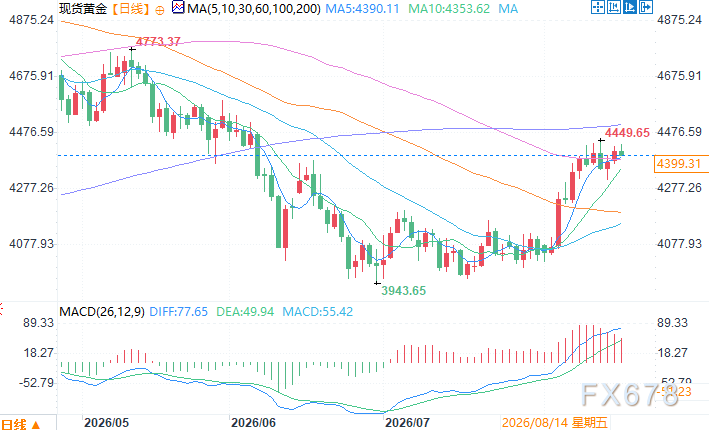
現物金の日足チャート 出典:イヒュイトン
東八区8月18日11:00現物金 4400.31ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米連邦準備制度の利上げ予想が高まり、米国債の売却ラッシュが発生!日本国債も続落し、10年債利回りは2.8%に迫る
米国の10月CPIデータが予想を上回ったため、市場は米連邦準備制度がより強硬な利上げを行う可能性に注目しています。その結果、米国債は火曜日に売りが発生し、日本国債も水曜日に前夜の米国債市場の下落に追随しました。
米国のインフレが「高止まり」!Goldman Sachsが最初に方針転換:FRBの利上げサイクルはまだ終わっていない、来年3月にさらに25ベーシスポイントの利上げの可能性
火曜日に発表された予想を上回る米国10月CPIデータを受け、ゴールドマン・サックスは、以前予測していた今回の米連邦準備制度理事会(FRB)による利上げサイクルが12月に終了するという見通しを修正しました。このウォール街の金融大手は、FRBが来年3月にさらに25ベーシスポイント利上げを行うと予測しています。
恐怖は最大のショートだ!モルガン・スタンレーが半導体の底値買いを強調:土地や電力不足は問題ではなく、承認されたプロジェクトも供給不足
モルガン・スタンレーは、半導体セクターの最近の売却が過度であり、市場のパニックが最大のリスクであり、ファンダメンタルズではないと考えています。AIインフラ需要により、下流の注文が引き続き加速しており、半導体供給が依然としてコアのボトルネックとなっています。LPSの制約がむしろ成長を安定させています。セクターは短期的にレンジで推移する可能性があり、現在はほぼ底値に達しており、算力とストレージのセクターに強気です。

ハッシュレート注文が爆発、「AI取引」がなぜ潮流から外れたのか?モルガン・チェースがAI投資と生産性実現のタイムラグを明らかに
JPモルガン・グローバル経済調査チームのJoseph Luptonは11月10日の調査で、最近の労働生産性の向上は主に資本の深化と生産要素の利用強度の向上によるものであり、AIがプロセス再構築やデータ統合、組織調整を通じてもたらす広範な効率向上の恩恵には、依然として時間が必要であると指摘しました。これは、チップ、サーバー、電力設備の受注は先行して増加する可能性がある一方で、算力運営者や最終利用者の持続的な投資リターンが必ずしも同時に実現するとは限らないことを意味しています。
暗号資産価格
もっと見る


