
金や銀は反発したが、アナリストは強気になれないと警告:上昇トレンドは続かない、まだ喜ぶのは早い

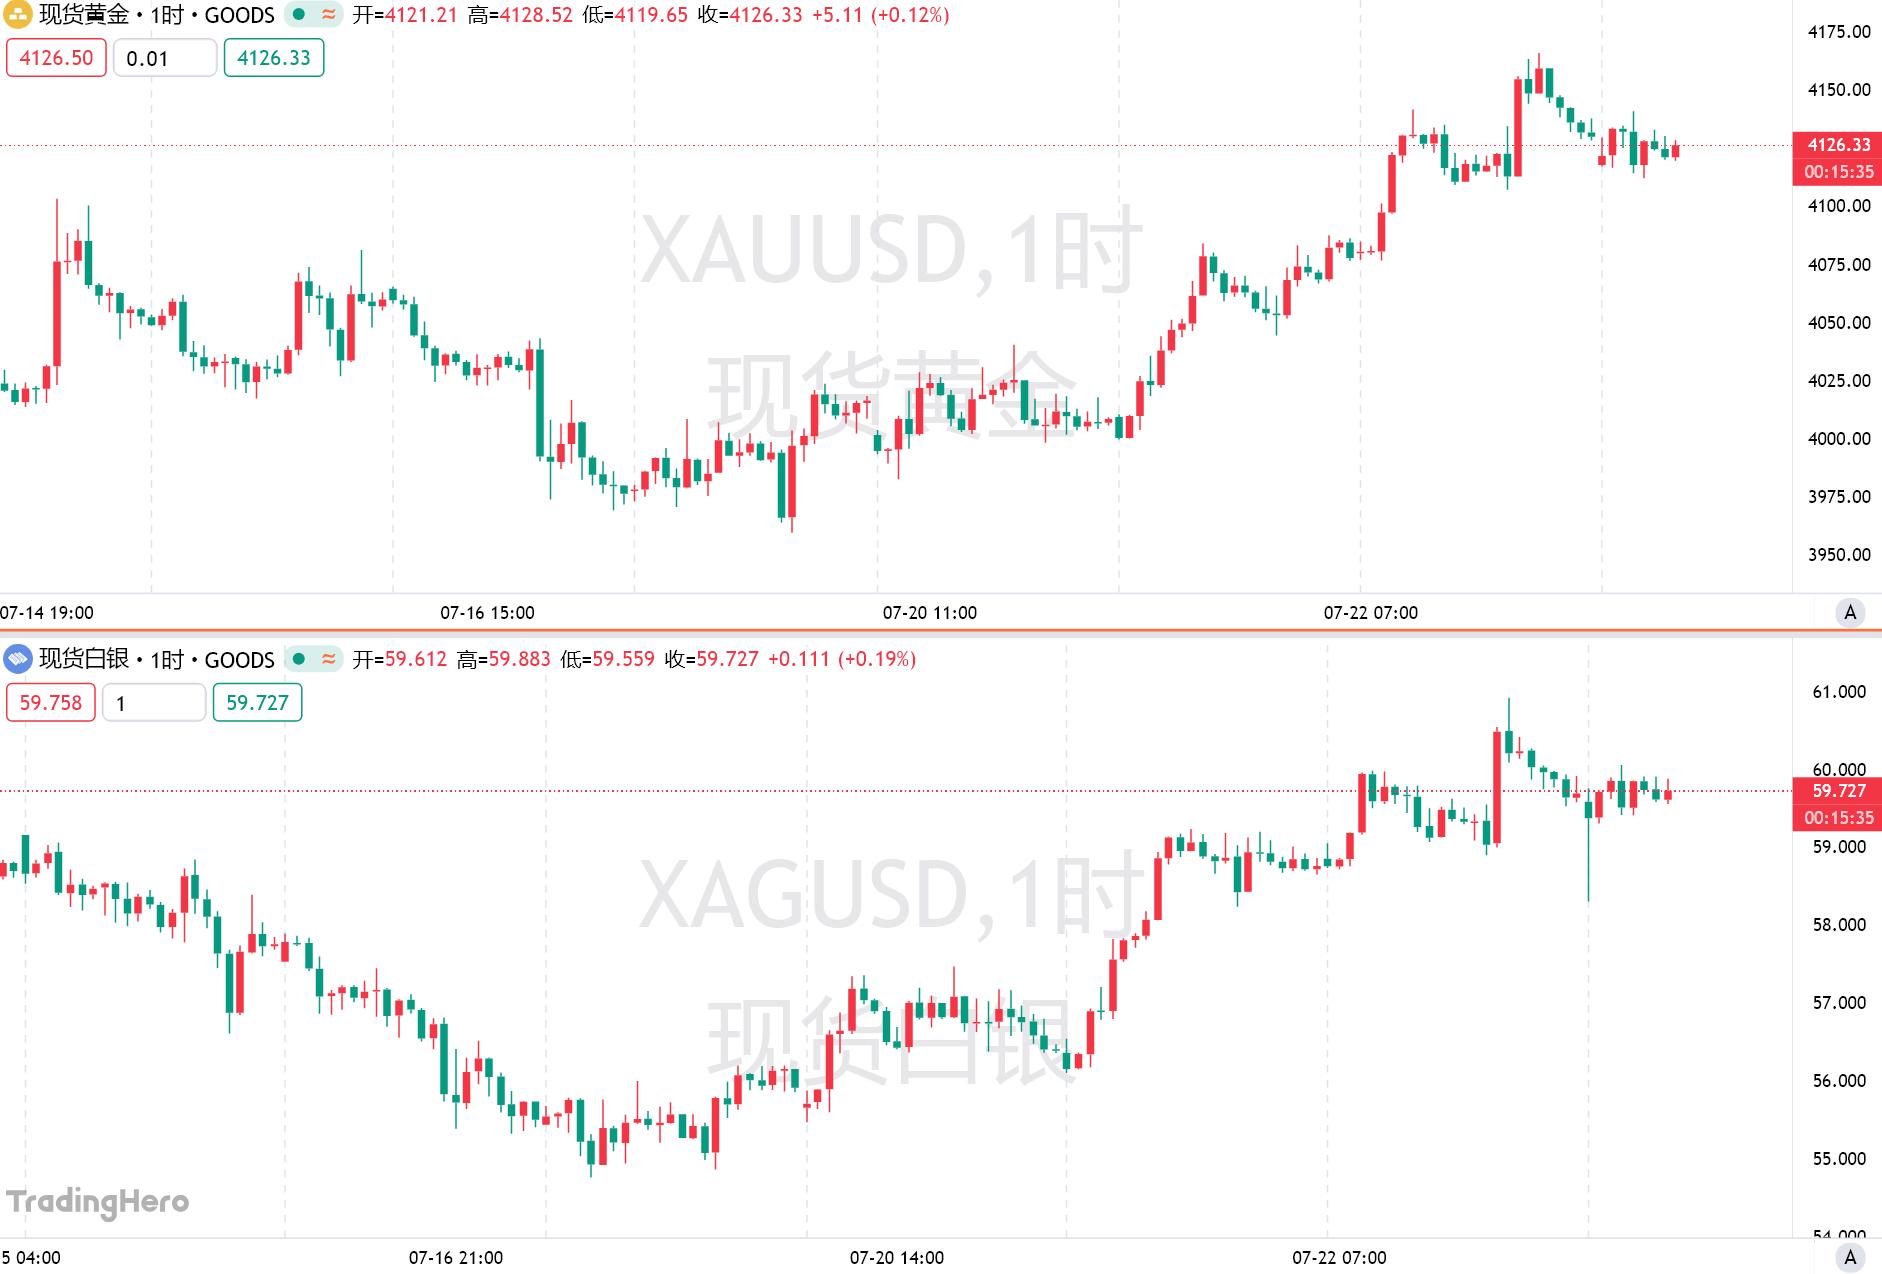
持続的な売り圧力を経て、貴金属価格は反発しましたが、多くの機関はこの回復の持続性について慎重な姿勢を保っています。
ING(オランダ国際グループ)のコモディティストラテジストであるWarren Patterson氏とEwa Manthey氏は、水曜日発表のレポートで、今回の上昇は「直近の弱含み後の押し目買い」に過ぎず、「地政学的またはマクロ経済的な背景で実質的な変化が起きたわけではない」と指摘しています。この見解は、金銀の先行きを左右してきたコア要因が再構築されたとは考えていないことを意味します。
現在、ゴールドとシルバーはいずれも今年初めに記録した歴史的高水準を明確に下回っています。今回の上昇は2025年を通じて続き、2026年初頭まで継続し、両者とも1月下旬にピークを付けました。国際スポットゴールドは一時1オンスあたり5,589.38ドル、スポットシルバーは1オンスあたり121.67ドルに達しました。
金利上昇と米ドル高により、貴金属の魅力が低下し、同時にイランの戦争が原油価格を押し上げ、市場の焦点は他に移りました。Patterson氏とManthey氏は「中東の緊張が依然として貴金属を下支えしているものの、市場は米経済指標の軟化とエネルギーコスト上昇によるインフレリスクのバランスを見極めている」と述べています。
この2名のアナリストはさらに、ゴールドは今後もエネルギー市場の動向や米国の金融政策期待に非常に敏感な状態が続く一方で、シルバーのパフォーマンスはやや強い可能性があるとみています。もし工業用金属が引き続き上昇し、安全資産需要もある場合、シルバーは金をアウトパフォームする可能性があると言えます。
彼らは「シルバーの動きは安全資産としての特性だけでなく、工業用金属セクター―特に銅―のセンチメント改善にも支えられている」と記しています。つまり、シルバーの価格動向は貴金属としてだけでなく、工業製品としての需要の回復も加わったものとなっています。
ただし、Bank of Americaによるゴールドへの見方はより弱気です。同銀行は7月16日のレポートで、6月末までの四半期で金価格が13年ぶりとなる最悪の四半期パフォーマンスを記録した後も、さらに下落のリスクがあると述べています。
Bank of Americaは「デッドクロスシグナル、依然高いネットロングポジション、歴史的な主要高値との類似性が、より長く深い調整のリスクを高めている」と記しています。“デッドクロス”とは、短期移動平均線(通常50日)が長期移動平均線(通常200日)を下回るテクニカルパターンを指します。
シルバーの短期的な機会について、UBSも楽観的にはなっていません。同社は今週、シルバーに魅力を感じる建玉レンジを、これまでの1オンス55ドル付近から48〜50ドルに引き下げました。
UBSのストラテジスト、Dominic Schnider氏は7月20日のレポートで「我々はシルバーが直面する短期的な抵抗は継続する可能性が高い。なぜなら中東の緊張が高まり、機会コストも上昇し、米ドルも強含んで投資家心理を圧迫しているためだ。シルバーが直面している不利なマクロ環境は、投資家がロングポジションをさらに積み増す動機をほとんど提供していない。投資需要も断片的で、シルバー価格はしっかりとした底値をまだ見つけられていない」とコメントしています。
銀行機関の慎重な見方とは対照的に、米国金銀鉱山会社Hycroft Miningのエグゼクティブチェアマン兼CEO、Diane Garrett氏は火曜日、CNBC「Squawk Box Europe」へのインタビューで、金&銀の長期見通しに楽観的な見方を示しました。彼女は最近の調整を「正常な修正」と定義し、「これはブル市場の終わりではない」と述べています。
Garrett氏は「コモディティのファンダメンタルズは依然として極めて強く、特にゴールドは米国債を上回る最大の資産クラスとしての地位を確立しつつあり、金融システムの基盤になりつつある……これらのデータは非常に説得力があります」とコメントしています。
シルバーについても肯定的な見解を示しました。Garrett氏は「シルバーも同様です。それは通貨用金属であるだけでなく、工業用金属でもあります。AI革命やスーパーコンピューターなど、すべてにシルバーが不可欠であり、代替品は存在しません」と述べています。
Sprott Inc.のマネージングパートナー兼マーケットストラテジストのPaul Wong氏は、ゴールドは各種有意な指標で極端な売られ過ぎの状態にあり、9月までに循環的なボトムを形成する可能性が高いと分析しています。同時に、通貨安こそが金価格を史上最高値へ押し上げる根本的な原動力であると指摘しました。
Paul氏はKitco Newsのインタビューで、金価格は通常、200日移動平均価格の90%前後でサポートされる傾向があるが、現時点ではそれを大きく下回っており、夏の終わりに反発を支える他の理由があると述べています。
Paul氏は、もしゴールドの最近の急激な調整が底に近づいているのであれば、ゴールドの季節的な弱さは実際には参入機会と見なせると考えています。「金は通常、夏に底値を付ける傾向があり、平均的には8月初めに季節的な安値を付けやすい」とし、「もう少し後ろ倒しになる場合もあり、昨年はジャクソンホール会合(8月下旬)で、市場がFRBはインフレに直面して利上げしないことを認識した時でした。その直後、金価格は暴落前に3,600ドルから4,500ドル弱まで上昇しました」と語っています。
Paul氏は、同様の展開が今年再び起こる可能性が高いと述べています。「8月のどこかで、ジャクソンホール会合かそれ以前、または中東情勢の激化、債券市場の混乱など、必ず何らかのイベントやカタリストが金価格を再び急騰させるでしょう」と言及しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


