
ユーロ:中期的なトレンドは依然として弱含み

6月以降、米国株式は一方向的な上昇が終了し、再びレンジ相場に入りました。米欧の株式資産のリターン差は縮小しました。しかしユーロは軟調傾向を継続しており、株式市場の変動にもかかわらず明確な上昇ドライブは得られていません。
なぜこのような現象が現れているのでしょうか。今後のユーロはどう見るべきでしょうか。私たちは複数の視点から観察します:
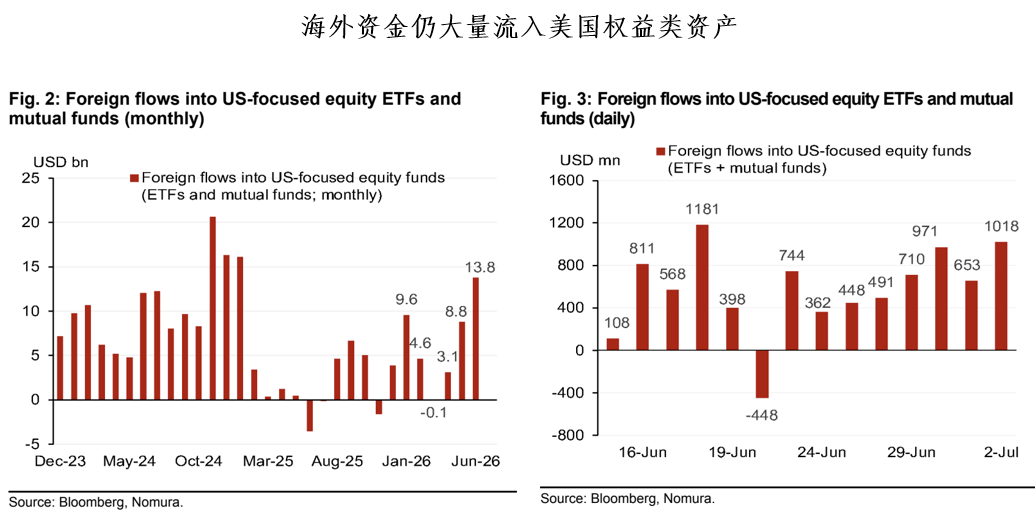
まず資本フローの観点で見ると、米国株式のAI主要銘柄のバリュエーションの粘着性に支えられ、ドル資産のアロケーションは依然として魅力的です。
6月26日から7月2日までの期間、米国株ETFとミューチュアルファンドへの海外資金の流入総額(38億ドル)は正の成長を維持しました。6月全体で見ると、これらファンドの流入総額は138億ドルで、2025年1月の161億ドル以来の最高水準となっています。
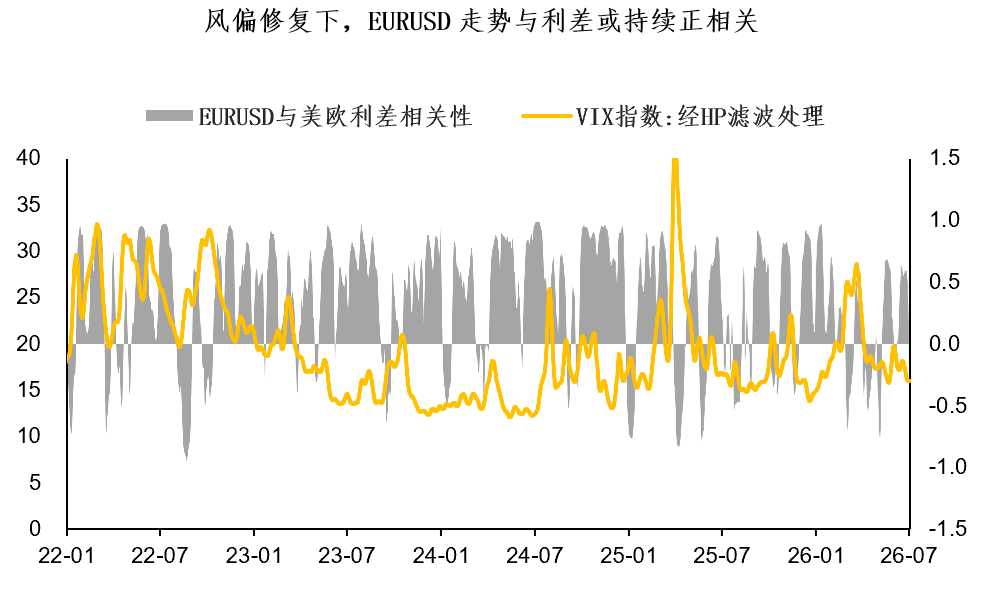
さらに、米欧金利差に関係したキャリートレードもEURUSDの短期変動の重要な制約要因となっています。市場のリスク選好が回復することでVIX指標は低下し続け、ボラティリティが比較的低い環境下でキャリートレード資金のアロケーション意欲は強く、金利差が一定期間EURUSDの動向を主導し続ける可能性があります。
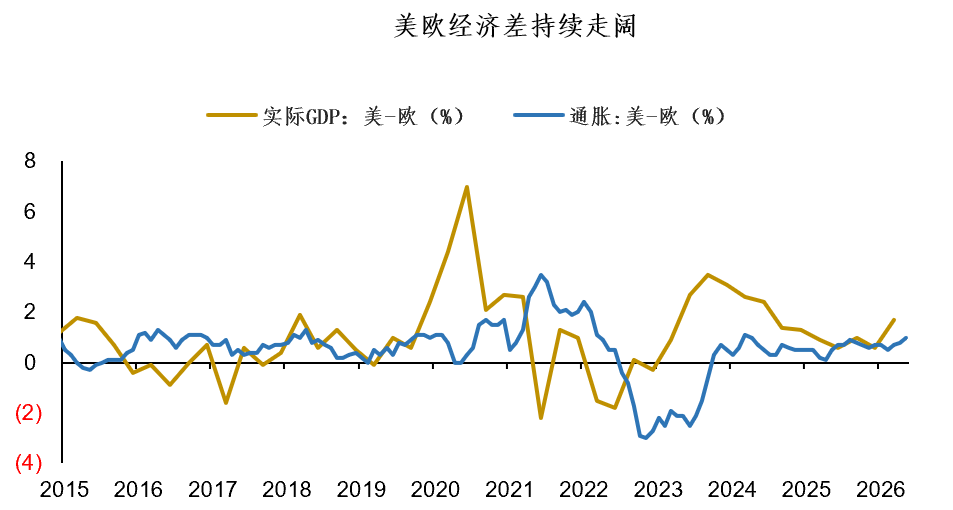
経済格差の持続的な拡大は、「米強欧弱」を中長期的に支える要因です。主要な経済データによると、米国はユーロ圏と比較して経済成長のダイナミズムとインフレの粘着性の両方で優れており、本日まで米欧のファンダメンタルズの格差は拡大し続けています。
今後については、両国のAI産業発展の進捗の違いも、さらに米欧の経済ファンダメンタルズのギャップを拡大する可能性があります:
AI分野で先頭を走る米国では、今回のFRB FOMC議事要旨で、当局者は今後のインフレ動向に対する懸念をさらに強めました。従来と異なり、より多くの当局者がAIインフラ投資による企業投資ブームを持続的インフレの新たな要因として初めて挙げています。
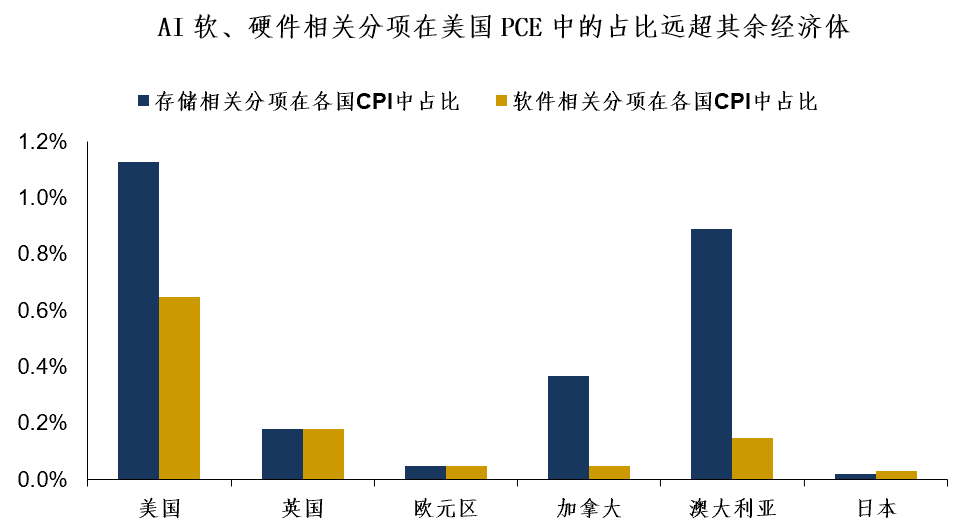
Goldman Sachsのリサーチレポートは、データ面からより深く分析しています。ストレージハードウェアでもソフトウェアでも、他の先進国と比べ米国のインフレ指標PCEには関連する細目が多く含まれています。AIの発展が米国PCEに与える影響は、他の先進国をはるかに上回っています。
欧州側では、ECB論文で指摘されているように、生産力のJカーブ制約を受け、デジタル投資の成長メリットは遅れて発現する特性があります。欧州は無形資産や通信ICT関連の投資が長期的に不足しており、過去の投資構造の不均衡が米欧のアウトプットギャップを拡大させ、欧州経済に中長期的な下押し圧力となっています。
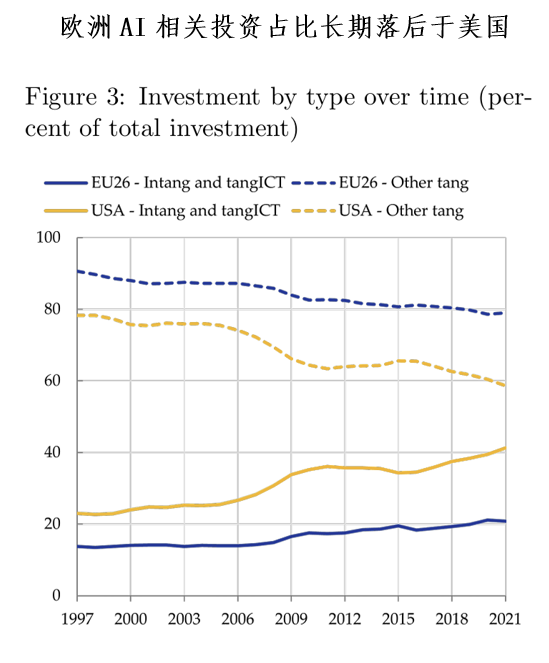
本日のまとめ:
1、米国株がレンジ相場となり米欧の株式リターン差は縮小しているものの、高バリュエーションのAI関連資産は依然として外部資金を強く引き付けており、米国株ETFおよびファンドへの海外資金流入は引き続き増加、EURUSDは依然として軟調に推移しています;
2、市場のリスク選好が回復する状況下で米欧の金利差がEURUSDの短期変動の重要な制約要因となっており、経済ファンダメンタルズの持続的な格差拡大は「米強欧弱」を中長期的に支える要素です;
3、今後は米国のAIによるインフレ懸念および欧州全体の関連投資の不足が、しばらくの間さらに米欧経済の分化を広げるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIAの決算発表、Anthropicの1兆ドルIPOが続々登場!AI取引のさらなる試練は来週
黄仁勋の辞任による余波が続く中、来週のAI分野は「二重の大きな試練」を迎えることになる:Nvidiaの「ポスト黄仁勋時代」初の決算発表で、「業績が予想を下回った場合、市場からの厳しい制裁が強まる」とみられている。一方、Anthropicは1兆ドル規模の評価を持つ大型IPOを控えており、2つの大きなサスペンスが次々と浮上している。これらは、世界の資本市場におけるAIへの信仰が今後も続くかどうかを直接左右することになる。

ゴールドマン・サックスの世界株式市場見通し:来年AI資本支出がピークに達し、利益成長が“大幅減速”、クラウド大手が“ディフェンシブ資産”に
ゴールドマン・サックスの2027年グローバル株式戦略によると、AIへの資本支出ブームは頂点に近づいており、世界的な利益成長率は大幅に鈍化する見通しです。S&P500の利益成長率は36%から11%に低下する見込みで、減価償却による圧力も徐々に顕在化しています。しかし、クラウド大手の評価は予想PER19.7倍まで調整されており、必需消費財セクターより低く、「相対的に防御的な」資産と見なされています。ゴールドマン・サックスはS&P500の目標株価を8700ポイントと予測しており、米国と日本の比重を高め、欧州の比重を抑えることを推奨しています。
1350億ドル相当のNvidia株式を保有する黄仁勳氏は売却して現金化するのでしょうか?
黄仁勋氏が退任した後、彼が保有する約8.12億株、時価総額1350億ドルに及ぶNvidiaの持ち株が株価の「大きな圧力」となっている。売却が可能かどうかは法的および市場の二重の制約を受けており、未公開のネガティブ情報が開示された後にのみ適法に売却できる。また、この規模は市場全体の6営業日分の出来高に相当し、大規模なキャッシュ化には数ヶ月を要する見込みである。

伝統的なクリスマスラリー、今年の米国株式市場にもあるのでしょうか?
米国株式市場はテクニカル面およびポジション面での同時回復を受けて、ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが相次いで年末の反発シグナルを発信しました。ポジションが大幅に解消され、バリュエーションが平均に回帰し、季節的なサポートも加わることでショートカバーの条件が揃いました。しかし、世界の製造業における輸入価格インフレの年率は約24%となり、パンデミック時のピークを上回っています。インフレコストは来年第1四半期に集中して期限を迎える見込みです。ゴールドマン・サックスは、年末の盛り上がりが実現すれば、今後の上昇余地を先食いすることになると警戒を示しています。

暗号資産価格
もっと見る


