
AI業界への復帰?Metaが1週間で15%の急上昇

Metaは今週、一連のAI戦略の進展により、株価が2024年2月以来最も大きな週間上昇を記録し、市場は同社のAI能力および商業化戦略に対する自信を大幅に取り戻しています。
金曜日、Metaの株価は1日で6%上昇し、週間では14.8%の上昇となり、少なくとも2024年2月以来最高の週間パフォーマンスを達成。これにより年初来の株価上昇率も約1.4%まで回復しました。
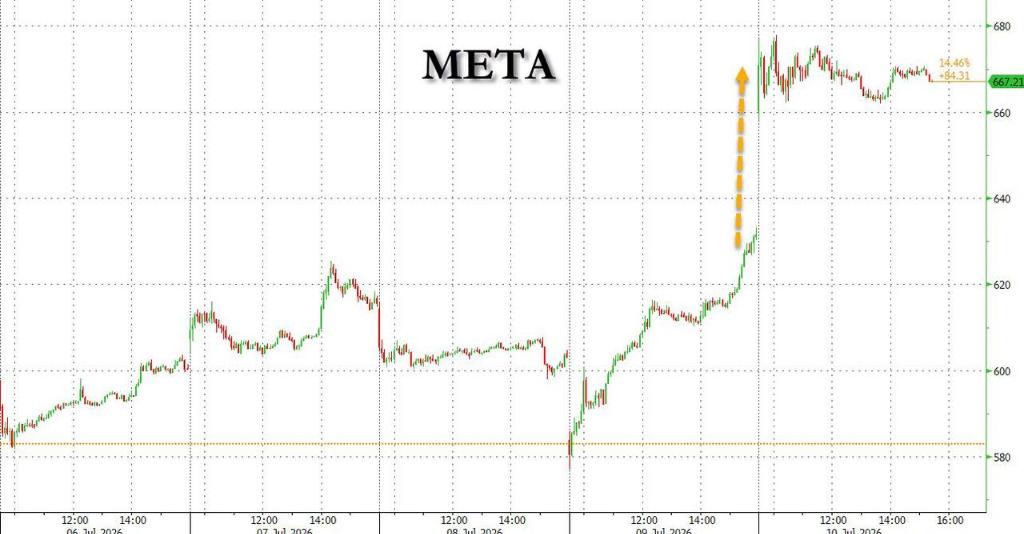
Metaが前回これほど力強い週間パフォーマンスを記録したのは2024年2月で、その際には投資家らが同社の「効率の年」コスト削減計画という初期成果への好感を示していました。この計画は、メタバースへ大規模投資を行った結果傷ついたイメージを財務面で立て直すことを主眼としたものでした。
今回の株価上昇は、Metaが「AI遅れ組」という市場のレッテルから段階的に脱却しつつあることを示しており、今後AI戦略をさらに強化していくための道を開いています。
ウォールストリートジャーナルが言及したように、7月9日、MetaはフラッグシップモデルMuse Spark 1.1を発表。Agent能力、プログラミング、マルチモーダルなど複数の試験分野で、GoogleのGeminiモデルを上回る成績を収めました。
さらに、ロイターの報道によると、Metaは独自開発チップの量産計画を推進し、計算力インフラを大幅に拡大しています。ドイツ銀行のアナリストBenjamin Blackは、これによりMetaのサードパーティ向けクラウドサービスの追加収入予想を170億ドルから240億ドルに上方修正しています。
調査機関SemiAnalysisのレポートでは、Meta傘下のMeta Superintelligence(MSL)は今後6カ月で最先端AI能力の評価でGoogleを超える可能性があると予想され、AI競争勢力図がGoogle・OpenAIの二強体制から、Meta・OpenAI・Anthropicの三強鼎立体制に移行するとしています。
Muse Spark 1.1の低価格戦略は価格競争に向けての矢
Metaが今週発表したMuse Spark 1.1は、前沿レベルに匹敵するエージェントプログラミング能力を持つ同社初の商用モデルで、有料APIも提供されています。
CEOのマーク・ザッカーバーグは木曜日、X上で同モデルの「非常に低価格」な料金設定を強調し、MetaがAI推論の価格競争を仕掛け、競合他社に圧力をかけるとの観測が広がりました。
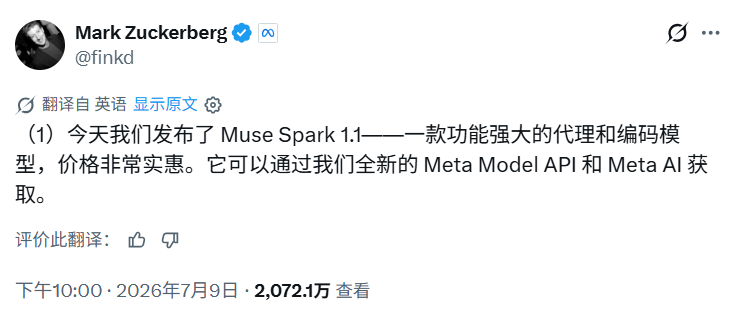
Meta Model API は各アカウントに20ドルの無料枠を提供し、その後は従量課金制で、入力100万トークンあたり1.25ドル、出力100万トークンあたり4.25ドルで課金されます。
Radio Free Mobile創業者Richard Windsorは金曜日のレポートで、Muse Spark 1.1の発表は、Metaが新たに計算力販売事業を始める計画を裏付けるものだと指摘しました。Windsorはこう述べています:
収益性が高いことを背景に、Metaがサードパーティ向けの計算力販売事業を展開するという証拠がますます増えています。
さらに、Muse SparkのAIプログラミング能力はハイエンドモデルに匹敵しながら、「その価格はわずか25%」に抑えられており、大衆市場への訴求力が非常に高いと分析しています。
チップ自社開発と計算力拡大、クラウド収益の大幅増強
ウォールストリートジャーナルが伝えるところによれば、Metaは今年9月からコードネーム「Iris」の自社製AIチップの量産を開始予定です。このチップはBroadcomと共同設計し、TSMCが製造委託、わずか6週間でテスト完了、Samsung、SanDisk、住友電工と複数年供給契約を締結しています。
計算力の規模では、Metaは今年7ギガワットのコンピューティングパワーを配備し、2027年までにこれを倍増して14ギガワットまで拡大する計画です。
この目標の裏付けとして、Metaは5つのギガワットスケールの「titan」超大規模データセンタークラスターと、自社開発の「AI-Backbone」ネットワークアーキテクチャも並行して構築。これにより数千キロメートルに及ぶ地理的距離を越えて、複雑なトレーニングタスクを非同期で拡張可能にしています。
ドイツ銀行アナリストBenjamin Blackによれば、こうした計算力拡大計画により、Metaのサードパーティ向けクラウドサービスの追加収入は約240億ドルに達する可能性があり、従来予想の170億ドルを大きく上回ります。
また、Meta自社製チップは確実なコスト削減・効率化の道筋を会社にもたらすと指摘しています。
SemiAnalysis:Meta AIは半年以内にGoogleを超える可能性
ウォールストリートジャーナルが報じたように、調査機関SemiAnalysisは、Metaがこの一年で積極的な設備投資と組織再編を経て、MSLが今後6カ月で先端AI能力でGoogleを上回る可能性があると分析しています。
レポートは、現在のGoogle・OpenAI二強体制が、Meta・OpenAI・Anthropicの三強鼎立状態に書き換えられると指摘。
SemiAnalysisの中核的な見解は計算力拡大のスピードであり、MetaのAIコンピューティングパワーの成長率は、年末までにOpenAIとAnthropicの合計を上回ると予想しています。
ロイターによる社内メモによると、Metaは今年AIインフラへの設備投資額の上限を1450億ドルに設定しています。
人材面では、Metaは3,000人のエンジニアを内部強化学習環境工場に再配置し、商用データサプライヤーが模倣不可能な独自データを構築。さらにScale AIへ143億ドルを投資し、OpenAIやAnthropicなどから多数のトップ研究者を招聘しています。
SemiAnalysisは、現時点のベンチマークテストの成績だけでMSLを評価するのは「木を見て森を見ず」であり、真に重要なのは今後の成長力であって、現在のスタート地点の高さではないと指摘しています。
レポートは、もしザッカーバーグが現状ペースで資本投入を維持すれば、Googleは世界のAI超大規模プレイヤー一軍から永久に脱落する可能性があると警告しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
CoreWeaveの四半期報告は過去最強だが、バーンスティンとHSBCは依然として「売り」を維持
核心的な疑問は三つの大きな問題に集約されます。経営陣は1メガワットあたり年間2,000万~2,500万ドルと主張するものの、実際の財務データではわずか920万ドルしか示されていません。2つの機関による独立した試算では、約330億ドルの資金不足が指摘されています。2028年までに市場には55ギガワットもの新たな算力量が流入し、これはCoreWeave自身の規模の20倍に相当します。現在の負債は469億ドル、自己資本はわずか40億ドル、そして今後10年間でフリーキャッシュフローは見込めません―希少性がローン完済まで維持できるかどうか、力強い四半期報告では答えられない問題です。

AIブームは19世紀の鉄道バブルの後を追うかもしれない、建設者が最終的な勝者とは限らない
ゴールドマン・サックスのアナリスト、Bobby Molaviは、19世紀イギリスの鉄道ブームを例に挙げて説明した。500社が年間国民所得を上回るコストで8000マイルの鉄道を建設したものの、初期の投資家はほぼ全滅し、真の恩恵を受けたのは後に乗客となった人々だったと述べた。彼は、現在のAIブームが負債とモメンタムの両方によって駆動されていることを指摘し、S&P500の予想PERが18倍であることは「やや割安」程度に過ぎないと分析した。建設者がその価値を保持できるかについて、歴史は楽観的な答えを示していないとも述べている。

もしAnthropicが来週の上場に成功し、株価が上昇すれば、AI業界は「これまで通り」だが、そうでなければ「いくつかの企業が倒産する」
二つの大手企業の評価額の縮小は連鎖反応を引き起こし、投資家はAIスタートアップに対してより保守的な収益倍率を採用し、ゼロ収益の企業への高額資金調達を直接停止しています。多くのベンチャーキャピタルは出資先企業に対し、評価額予想を下げ、できるだけ早く現金を確保するよう助言しています。市場関係者は、Anthropicの上場結果が業界の方向性を示す指標になると警告しています。成功すれば繁栄が続き、失敗すれば一部企業が退場を余儀なくされる可能性があります。
ブラジル大統領選挙終了後に政治リスクプレミアムが拡大も、モルガン・スタンレーは引き続きブラジル石油(PBR.US)を強気視 燃料価格設定と配当金に注目
モルガン・スタンレーは依然として最も楽観的な「オーバーウェイト」評価を維持しているが、2027年末の目標株価を31ドルから25ドルに引き下げた。

暗号資産価格
もっと見る


