
FRBがハト派姿勢を示す 米株・金・短期債の最新ポートフォリオ戦略

為替通貨ネット 7月7日報道—— ウィリアムズが再びハト派的な発言を行いました。
彼は、現時点で全体的なインフレ水準は依然として高いものの、エネルギー価格の下落が著しく好材料であり、今後数ヶ月でエネルギー価格がさらに下がり、全体インフレの冷却を継続的に促すと予想しています。また、関税による物価押し上げ効果はほぼピークに達しており、物価上昇圧力は徐々に緩和されると述べました。
経済のファンダメンタルズについては、雇用市場が安定しており、米国経済全体は安定した成長を維持できる状況であり、AI産業への投資ブームも続き、産業拡大が引き続き経済を支えていると述べています。金融政策の観点では、ウィリアムズは現行の政策金利レンジが適切な水準にあると考えており、現行の金融政策で物価安定と十分な雇用の両目標は十分達成可能としております。
また、複数の市場不確実性に制約される中で、FRBがあまりに明確な長期的フォワードガイダンスを示すべきではないとし、
機関のポートフォリオ配分見解
世界最大級の資産運用企業BlackRockは、2026年中間期の展望レポートで、現在世界経済は希少性サイクルに入っており、産業投資拡大が多様な上流供給制約を増幅させていると指摘。それを踏まえて「希少な成長」「持続的収益」「伝統的資産区分の打破」という三つの投資コアテーマを抽出し、積極運用による希少領域への機会発掘と米国株へのコアオーバーウェイトを推奨しました。
ウィリアムズFRB総裁の最新ハト派発言を加味すると、インフレ鈍化・経済安定・金融引締めの一時的な停止といったマクロ環境が、米国株、短中期債、貴金属など多様な資産全体に好影響を及ぼし、各資産クラス別の構造的な機会がより明確になったといえます。マクロと機関双方の観点から、段階的な配分ポートフォリオを構築できます。
資金は既に産業の長期成長メリットを先取りして織り込んでおり、S&P500指数は直近で大幅上昇し、過去6年で最高の四半期パフォーマンスを記録しました。
テクノロジー関連資産のポジションを積極的に増やす必要なく、上流ハードウェア銘柄を適度に組み込めば十分で、過熱した下流アプリケーションテーマへの過剰投資は不要です。
米国株の利益面でのファンダメンタルズも堅固で、S&P500の第2四半期利益は前年比23%増が見込まれ、7四半期連続で2桁成長を続けています。
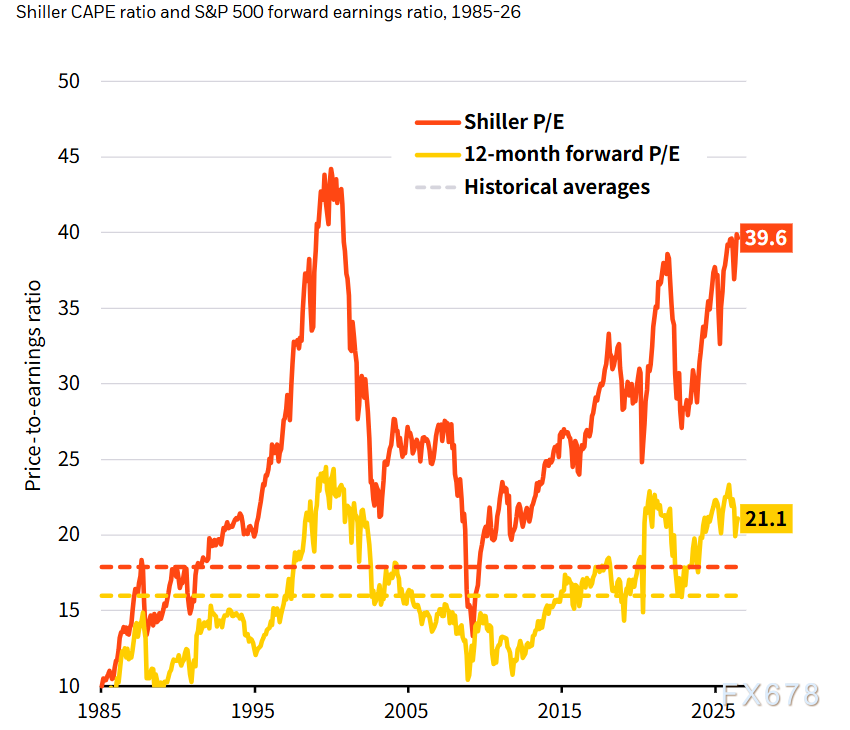
(成長見通しとバリュエーションが同時に上昇し、一部の割高感を消化する)
一方、ヨーロッパ、英国、日本は高い成長産業の支えが乏しく、成長の弾力性が足りないため、中立的な配分にとどめるのが適切です。
マクロ環境の追い風:ウィリアムズのハト派発言が資産の裾野を拡大
ウィリアムズは、エネルギー価格の長期的下落がインフレ低下を継続的に促進し、関税ショックもピークに達しつつあるため、高インフレ圧力は段階的に緩和されると述べました。同時に、雇用と経済の安定的な運営、産業投資が実体経済を支えます。
金融政策は現時点で政策目標にフィットしており、複数の不確実性のもとで強硬な引締めガイダンスは提示されず、大幅な利上げの可能性は大幅に低下しています。
二つ目は短中期債券で、インフレ減速と利上げ観測の後退によって金利上昇圧力が弱まり、超長期債は依然として金利感応度が高いですが、短期債券のリターンがより際立ちます。
三つ目は金を中心とする貴金属で、実質金利低下の見通し、地政学的な不確実性、通貨ヘッジ需要の増加が、金の配分価値を引き上げ、株式市場の変動リスクをヘッジし、ポートフォリオリスク分散を推進します。
二つの補完的な投資テーマと資産別配分ストラテジー
ユーロ圏の短中期国債を優先し、安定したキャッシュフローのある公募・私募クレジットにも配分を行うことが推奨されます。一方で、長期債の変動リスクは高く、ヘッジ効果も弱いため回避すべきです。
クレジット市場は厳選が必要で、キャッシュフローが明瞭で担保・回収価値が高い銘柄のみを組み入れ、ファンダメンタルズの脆弱な信用資産は避けるべきです。
伝統的な株式、債券、オルタナティブ資産の単純な分類ではもはや市場に適合せず、分野テーマとリスクエクスポージャーを先に特定し、それに合った投資ツールを選ぶべきです。インフラ資産は典型例であり、産業の基盤需要を引き受けつつ、長期的安定キャッシュフローを提供し、成長・収益の双方から貢献できます。金などの貴金属は、伝統的株債の景気サイクルに左右されず、優れたクロスサイクルのヘッジ手段です。
各資産戦略の戦術的配分枠組みも明確で、株式は米国株をコアオーバーウェイト、欧州・英国・日本株はニュートラル、テックセクターは分散・非集中投資。債券は短中期国債中心、クレジットはクオリティ重視の厳選、小規模なオルタナティブ(主に金やインフラ)でポートフォリオ波動をヘッジ。
まとめ
BlackRockの2026年中間期希少性サイクル投資枠組みとFRBウィリアムズ総裁による最新ハト派発言を組み合わせることで、市場のコアロジックは共振します―産業希少性ロジックが米国株利益の粘りを支え、インフレ鈍化・利上げサイクルの終盤という緩和的見通しが同時に短中期債・金など貴金属にも恩恵を及ぼし、市場全体は構造的な投資機会が中心で、全面的な上昇や大暴落といったシナリオは想定しにくい状況です。
配分の基本戦略は、成長・債券・ヘッジの三つの資産をバランスよく組み合わせ、米国株をコアに、短期債で安定的キャッシュフローを確保し、金でテイルリスクをヘッジするアクティブな厳選型、日本語で単一セクター集中や単純なパッシブバランス運用の放棄が肝要です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米連邦準備制度の利上げ予想が高まり、米国債の売却ラッシュが発生!日本国債も続落し、10年債利回りは2.8%に迫る
米国の10月CPIデータが予想を上回ったため、市場は米連邦準備制度がより強硬な利上げを行う可能性に注目しています。その結果、米国債は火曜日に売りが発生し、日本国債も水曜日に前夜の米国債市場の下落に追随しました。
米国のインフレが「高止まり」!Goldman Sachsが最初に方針転換:FRBの利上げサイクルはまだ終わっていない、来年3月にさらに25ベーシスポイントの利上げの可能性
火曜日に発表された予想を上回る米国10月CPIデータを受け、ゴールドマン・サックスは、以前予測していた今回の米連邦準備制度理事会(FRB)による利上げサイクルが12月に終了するという見通しを修正しました。このウォール街の金融大手は、FRBが来年3月にさらに25ベーシスポイント利上げを行うと予測しています。
恐怖は最大のショートだ!モルガン・スタンレーが半導体の底値買いを強調:土地や電力不足は問題ではなく、承認されたプロジェクトも供給不足
モルガン・スタンレーは、半導体セクターの最近の売却が過度であり、市場のパニックが最大のリスクであり、ファンダメンタルズではないと考えています。AIインフラ需要により、下流の注文が引き続き加速しており、半導体供給が依然としてコアのボトルネックとなっています。LPSの制約がむしろ成長を安定させています。セクターは短期的にレンジで推移する可能性があり、現在はほぼ底値に達しており、算力とストレージのセクターに強気です。

ハッシュレート注文が爆発、「AI取引」がなぜ潮流から外れたのか?モルガン・チェースがAI投資と生産性実現のタイムラグを明らかに
JPモルガン・グローバル経済調査チームのJoseph Luptonは11月10日の調査で、最近の労働生産性の向上は主に資本の深化と生産要素の利用強度の向上によるものであり、AIがプロセス再構築やデータ統合、組織調整を通じてもたらす広範な効率向上の恩恵には、依然として時間が必要であると指摘しました。これは、チップ、サーバー、電力設備の受注は先行して増加する可能性がある一方で、算力運営者や最終利用者の持続的な投資リターンが必ずしも同時に実現するとは限らないことを意味しています。
暗号資産価格
もっと見る


