
弱い米雇用統計後、10年米国債はどう見るべきか?

6月の米国非農業部門雇用者数増加は5.7万人となり、市場予想の11.3万人を下回りました。また、4月と5月のデータも合計で7.4万人下方修正されました。一見すると、これは米国債に有利、ドルに不利なデータですが、市場の反応は必ずしも同じではありませんでした。7月2日、米国2年債利回りは4.17%から4.14%に低下した一方、10年債は4.48%から4.49%に上昇し、2年-10年の利回り差は31bpから35bpに拡大しました。つまり、市場は確かに短期債を買いましたが、長期債は同時に買われませんでした。弱い雇用統計が示す最初の意味は、利上げ継続の必要性が低下したことであり、直ちにリセッション取引に移行したわけではありません。
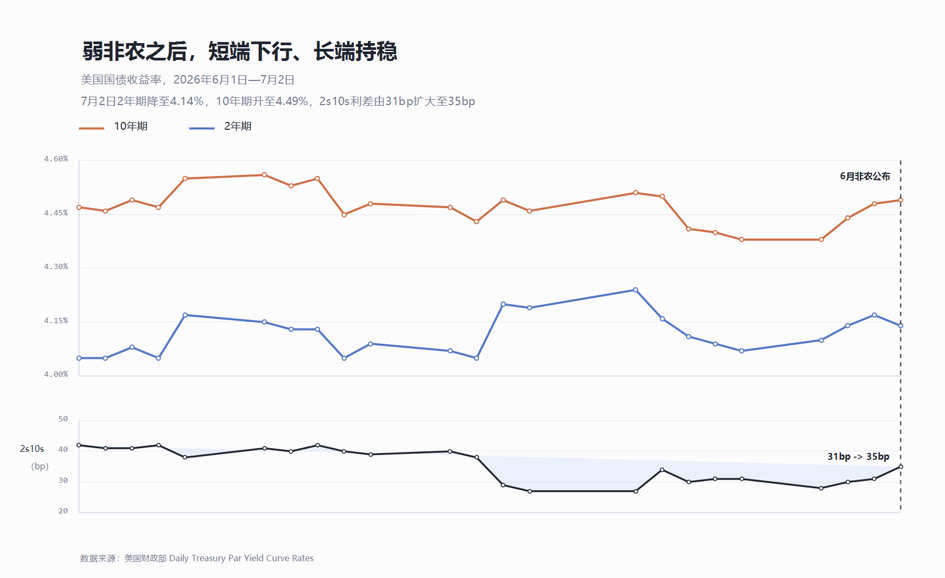
短期金利の低下は理解しやすいです。非農業部門雇用者数の増加が明らかに鈍化し、前の2か月の下方修正も加わったため、労働市場が過熱していないことを示しています。2年債利回りにとって、最も直接的な取引とは、FRBによる追加利上げのリスクが低下したことです。言い換えれば、弱い雇用統計はまず「すぐに利上げ」あるいは「さらに利上げするか」の確率を引き下げたと言えます。
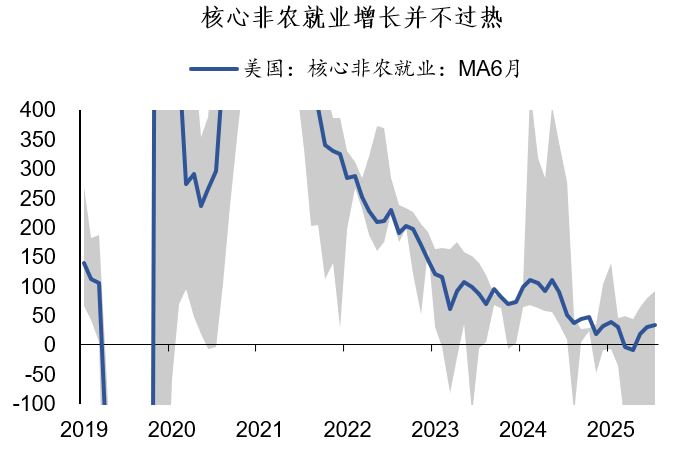
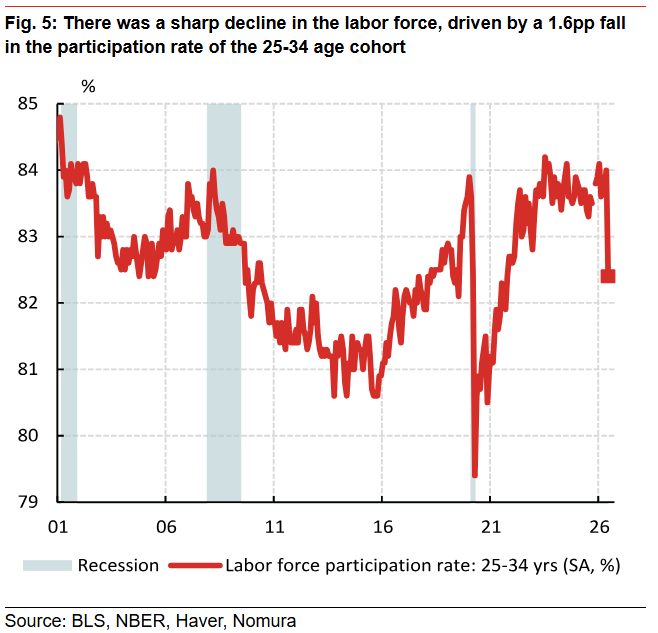
しかし、このデータも市場が即座にリセッション価格へと動くほど弱いわけではありません。レポートには、一時的な要因が多く含まれています。例えば、早期採用の影響によるレジャーホテル業の雇用減少や、25〜34歳グループの労働参加率が1.6ポイント低下したことなどです。これはFRBに対し、タカ派姿勢をやや緩めて忍耐強くなれるというシグナルを与えており、すぐに緩和へ転換しなければならないというわけではありません。
単月で弱い雇用統計が出たとしても、新規雇用の増加ペースが鈍化していることを示すのみであり、長期的な経済成長や実質金利の水準が急激に低下する証拠とはなりません。これが10年債が明確に低下しなかった主な理由です。同時に、財政資金調達、国債供給、さらにはAIデータセンターなどへの設備投資も引き続き資金需要を生み出しています。民間部門の信用が弱めであっても、米国全体の資金調達需要が低下しているわけではなく、政府およびAI投資が長期金利の中枢を支えています。
したがって、弱い雇用統計後、市場が取引しているのは利回り曲線全体の低下ではありません。利上げ期待が後退している状況下では、短期債に直接的な恩恵が及び、10年債には上昇圧力がやや緩和されるものの、明確に下落トレンドとは言えず、レンジ相場の見方が維持されています。
今後の展望として、CPIが主要な指標の節目となります。もし6月CPIが予想を大幅に下回れば、10年債は4.35%〜4.40%を試すチャンスがありますが、コアインフレが0.3%前後またはそれ以上であれば、4.50%超えに戻る可能性があります。中期的に見れば、雇用の減速がレイオフの増加や消費の弱まりにまで広がり、かつインフレ率の低下が伴って初めて、長期債利回り低下の本格的な余地が開かれるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


