
貴金属の流動性の「悲劇」

今年初以降、貴金属市場の動きは明らかに弱含んでいます。最近では年線を割り込んだことで、さらに下落の勢いが加速している様子が見受けられます。私自身も市場関係者の皆様と共に、中央銀行の金購入やドル信用システムの崩壊と回帰などの要因から、貴金属の短期的な変動を説明しようと試みてきました。
確かに、これらの要因は貴金属の一時的な動きをある程度説明できます。しかし、私は同時に、これらの要因だけでは貴金属のトレンドが弱まっていることを十分に説明できないことも理解しています。したがって、この記事では流動性の観点から、貴金属の動きについて自分なりの見解を共有したいと思います。
視点を中期に広げると、例えばここ2年近く、貴金属相場と10-2年米国国債スプレッドとの間に強い相関関係が見られます。米国債の利回り曲線がフラット化あるいはスティープ化することは、市場が金融政策の緩和および引き締めへの傾向をどのように評価しているかを反映しています。短期金利と利鞘を調整し、市場の信用拡張やレバレッジを促進または抑制することは、金融政策コントロールの基本的な論理でもあります。
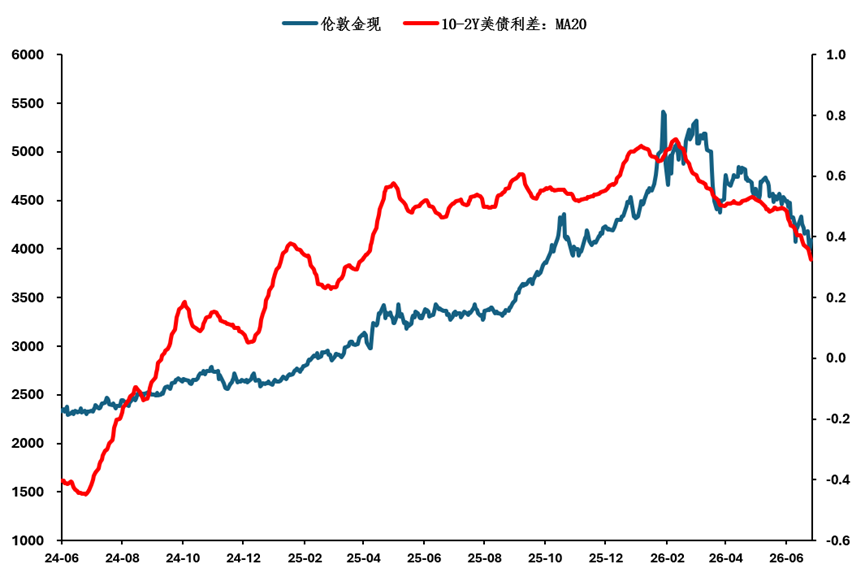
振り返ると、今年初頭からは、米国経済や雇用データの改善、FRBメンバーのハト派発言の収束、そしてFRB議長候補がミラン氏からウォッシュ氏へと交代したといった要因により、米国債利回り曲線はスティープ化からフラット化へと転換しました。これが、今回の貴金属マーケットの転換点となったのは確かです。
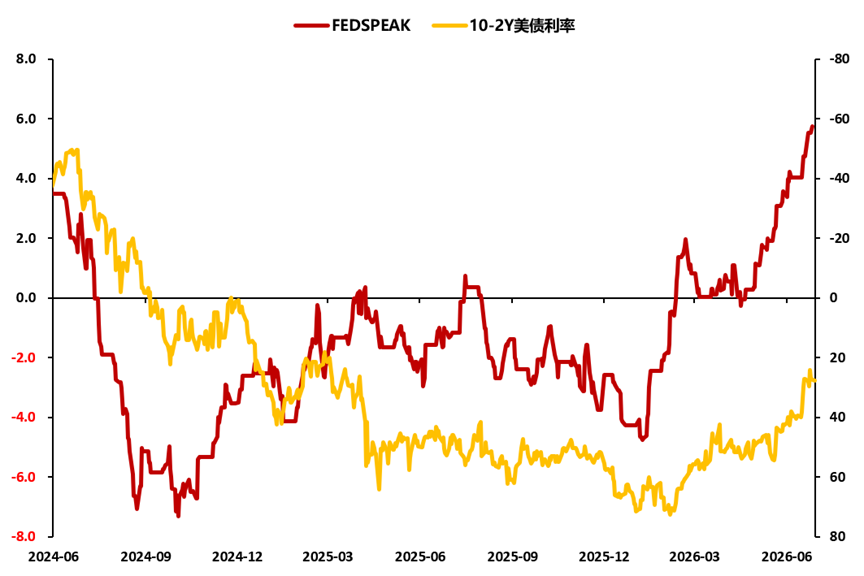
しかし、私の考えでは金融政策だけでは流動性が貴金属市場にさらに与えた影響、特に第2四半期やイラン衝突後の貴金属の下落加速まで十分に説明できるとは言い難いです。ただし、より広範なマクロ取引の手がかりを考慮すれば、納得感は大きく高まります。
私の見方では、第2四半期の2つの主要なマクロ軸は、FRBの金融政策転換と強ドルストーリー、そして「ハード」テクノロジー株セクターの独立した相場です。
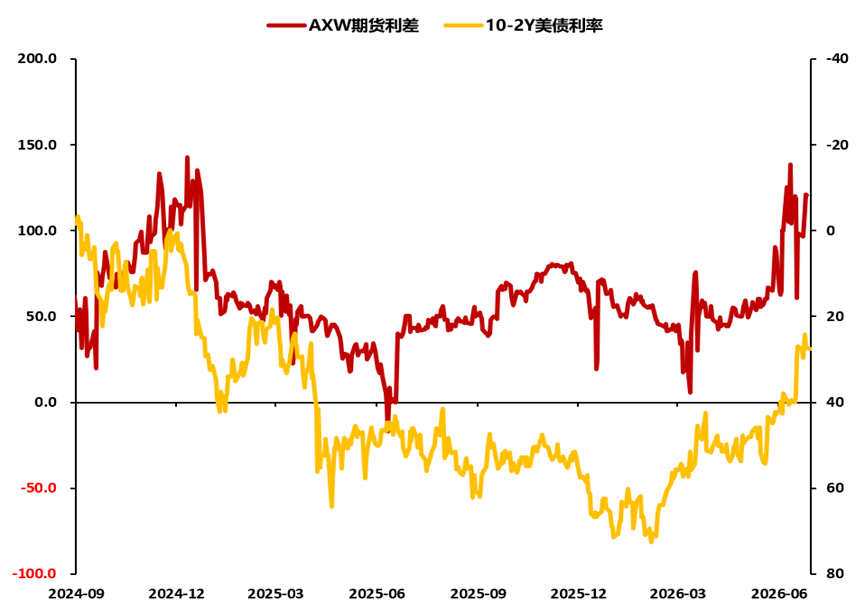
一部市場関係者は気づいていないかもしれませんが、「ハード」テクノロジー株の独自相場の裏には、世界主要市場で信用レバレッジ水準が急速に過去最高水準まで上昇しています。これは、もともとタイトになっていた全体の流動性が株式レバレッジにより吸い上げられ、圧迫され、「ハード」テクノロジー株以外のマクロ主要資産が全般的に資金流出していることを意味しています。
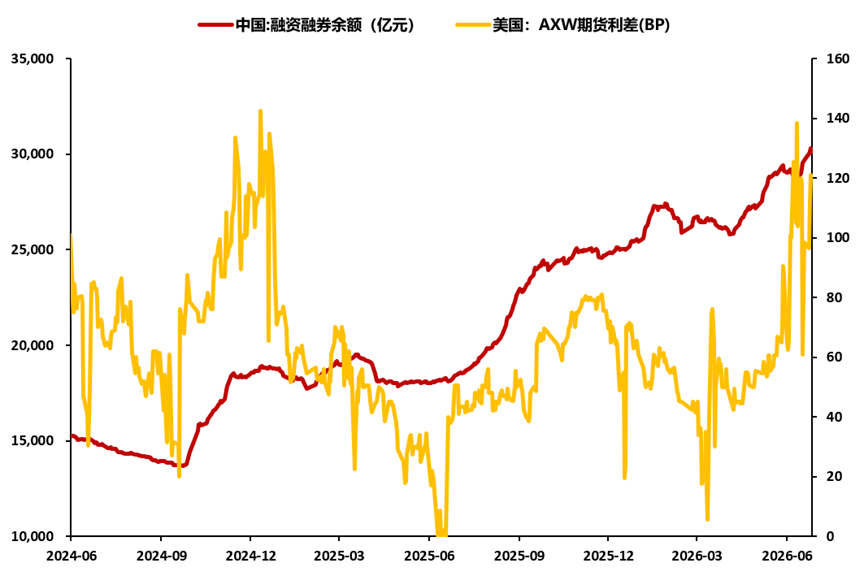
金融属性は貴金属市場に影響を与える決定的な要素であり、特に投機的要因がより鮮明に表れる銀にとっては、流動性圧迫の説明がより効果的となっています。さらに範囲を広げると、ファンダメンタルズが比較的弱いことで、ハンセン・テクノロジー指数や従来型セクターのダブルショックによる急速な調整も合理的に説明できます。
流動性圧迫の状況は今後も続くのでしょうか?私の見解では、最優先は「ハード」テクノロジー相場後のレバレッジ吸収であり、次に金融政策の方向性が挙げられます。現在AI分野の設備投資は依然として急拡大段階にあり、高金利の影響を受けにくいです。中期的にはテクノロジー株のレバレッジが未だピークに達していない可能性もあります。さらに、株価上昇による資産効果が一時的なインフレ圧力となり、中央銀行の緩和余地を制限する可能性もあります。
従って、私の見解では、貴金属の流動性における「痛み」は今後も続く可能性が高いと言えるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街のテクノロジー大手Dan Ives:SpaceX(SPCX.US)の株価には20%-25%の「政治的ディスカウント」が存在し、Tesla(TSLA.US)との合併にはまだ可能性がある
Dan Ivesは、現在SpaceXの株価には20%から25%の「政治的ディスカウント」が存在すると考えています。同時に、彼はSpaceXがTeslaと合併することを依然予想していますが、この取引にはより多くの障害が伴うとみています。
JPモルガン:3つの追い風により、新興市場の上昇がAI関連銘柄から非テクノロジー分野へ広がる
JPモルガンはリサーチレポートを発表し、新興市場の上昇が少数のAI関連銘柄からEMの非テクノロジー部門へと拡大していると指摘しました。
米連邦準備制度の利上げ予想が高まり、米国債の売却ラッシュが発生!日本国債も続落し、10年債利回りは2.8%に迫る
米国の10月CPIデータが予想を上回ったため、市場は米連邦準備制度がより強硬な利上げを行う可能性に注目しています。その結果、米国債は火曜日に売りが発生し、日本国債も水曜日に前夜の米国債市場の下落に追随しました。
米国のインフレが「高止まり」!Goldman Sachsが最初に方針転換:FRBの利上げサイクルはまだ終わっていない、来年3月にさらに25ベーシスポイントの利上げの可能性
火曜日に発表された予想を上回る米国10月CPIデータを受け、ゴールドマン・サックスは、以前予測していた今回の米連邦準備制度理事会(FRB)による利上げサイクルが12月に終了するという見通しを修正しました。このウォール街の金融大手は、FRBが来年3月にさらに25ベーシスポイント利上げを行うと予測しています。
暗号資産価格
もっと見る


