
「OpenAIの上場延期」のもとで:Oracle、Nebius主導でハードウェア株が下落し、ServiceNowとWorkday主導でソフトウェア株が全面高

OpenAIの財務的困難が市場の再評価を引き起こし、ソフトウェア株が急騰し、半導体株が下落した。
ウォールストリートジャーナル日本版 が言及したように、6月25日、ニューヨーク・タイムズはOpenAIが財務的なプレッシャーからIPO計画を延期する可能性があると報道し、市場はAIが伝統的なソフトウェア企業にもたらす影響度合いを再評価することとなった。
ソフトウェア部門は金曜日に全面的な上昇を遂げ、先にAIの脅威が最大と見なされていたServiceNowやWorkdayなどがリードし、OpenAIと深い関係を持つOracleは逆行して下落した。
RBCキャピタルマーケッツのアナリスト、Rishi Jaluriaは、市場のソフトウェア業界全体に対する感情は依然としてネガティブ傾向にあるものの、「最も悲観的な時期はすでに過ぎた可能性がある」と述べた。また、「企業はAIによって既存のソフトウェアソリューションを全面的に置き換える」という見方は現実に即していないとも指摘した。
ソフトウェア株が全面高、かつての"被害集中エリア"がリード
金曜日に最も上昇率が高かったのは、かつてAIの影響を最も受けやすいと見なされていたソフトウェア企業だった。
ServiceNowとWorkdayの株価はともに9%以上上昇し、その日はS&P 500指数の中でもトップの上昇銘柄となった。
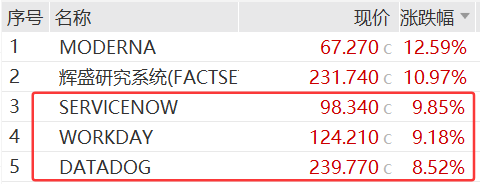 (S&P構成銘柄の上昇率トップ5)
FigmaとDatadogはそれぞれ10%超と8%超の上昇で取引を終えた。AdobeとSalesforceはともに約5%の上昇、Atlassianも5%を超えた。
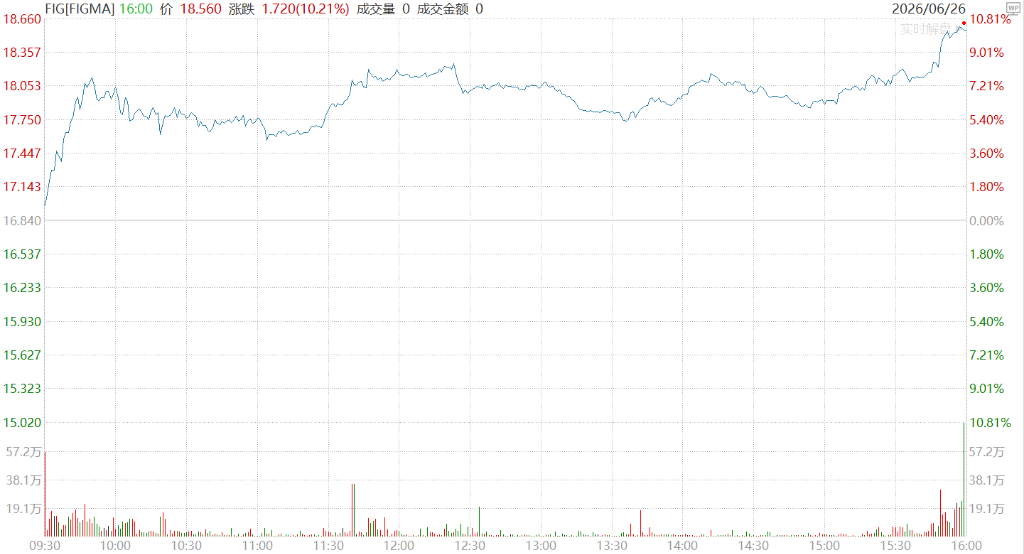
Raymond JamesのアナリストAdam Tindleは、一日の株価変動の正確な要因特定は難しいものの、金曜日に最も大きく上昇した銘柄は、かつて市場がAIによる侵食を最も懸念していた企業だったことを指摘。ServiceNowとAtlassianはその代表例である。
Oracleは逆行して下落、クラウドインフラ事業が足かせに
ソフトウェア株の全面高とは対照的に、Oracleは金曜日に約3%下落し、セクター内で異質の動きを見せた。
MorningstarのアナリストLuke Yangは、OpenAIのIPO延期のニュースがOracle株のパフォーマンスに主要な影響を与えた要因であると述べた。
Yangはこのニュースがソフトウェアアプリケーション側には「好材料」だが、クラウドインフラ側には「逆風」だと説明している。
OracleとOpenAIの間には3000億ドル規模のクラウドコンピューティング協定が締結されており、OpenAIの成否がOracleの一部ビジネスの展望と大きく結び付いている。
Oracle自身の事業構造を見ると、クラウドコンピューティングの重要性がますます高まっている。2026会計年度において、Oracleのクラウド事業収入は前年同期比39%増の340億ドルとなる一方、ソフトウェア事業収入は1%微減の245億ドルにとどまった。
クラウドインフラ企業にプレッシャー、コンピューティングリソース供給者は見通し修正リスクに直面
OpenAIの財務的不安のニュースの影響を受け、新興クラウドインフラ企業も例外ではなかった。
CoreWeaveとNebius Groupは金曜日にそれぞれ約2%と6%の下落となった。
Luke Yangは、両社ともにAIインフラ需要に大きく依存しており、OpenAIの成長見通しに対する市場の期待が慎重になれば、それに連動するクラウドコンピューティングリソース供給者へのネガティブな影響はより直接的になると指摘した。
Dutch Asset(オランダ資産)の投資マネージャー、Eric JhonsaはSNS上で、多くのSaaS企業には長期的なバリュエーションリスクが既に織り込まれつつあるが、一部のAIインフラ関連銘柄には、ほとんど長期リスクが織り込まれていないと述べた。
さらに、GLM 5.2などの先端大規模モデルの進展、輸出規制政策、そして企業がtokenコストを削減するためより小型で低コストなモデルへの移行傾向が、AIコンピューティングキャパシティへの投資支出も長期的には不透明さをはらむことを示唆すると指摘している。
バリュエーション格差が拡大、AIインフラ投資論理が再調整の局面に
今回の相場はAI関連銘柄の内部でのバリュエーション格差を改めて浮き彫りにした。
Eric Jhonsaは、Nvidiaが現在約20倍のフォワードPERで取引されているのに対し、Broadcomは約23倍、Marvellは58倍、Asteraは116倍であり、後者2社は株式報酬の収益やフリーキャッシュフローへの割合もより高いと指摘した。
彼は、このような格差は「不合理」であり、明らかに平均回帰への圧力があると考えている。
一方で、一部のSaaS企業は2桁の年率定常収入とフリーキャッシュフローの成長を維持し、そのバリュエーションは株式報酬を除くと10〜15倍の将来フリーキャッシュフローにまで低下しており、この水準は十分な安全余裕を提供すると述べている。
投資戦略についてEric Jhonsaは、2028年までの投資支出の強い成長だけで評価が支えられるAIインフラ関連にはポジティブだが、より長期の投資支出を要する銘柄には慎重、もしくは弱気姿勢を示している。
また、2028年の予想一株利益の15〜20倍でAIインフラ関連銘柄を購入する方が、30倍超を支払うより遥かに安心できるとも補足している。
マクロ的な側面で、Eric Jhonsaは、もし下半期にインフレ率が再び上昇し、FRBの政治的なプレッシャー下での対応が遅れた場合、長期金利が大幅に上昇し、現在のハイテク株のバリュエーションにとって最大のマクロリスクとなると述べている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


