
米CPIデータがまちまちの結果となった後、金価格は史上最高値を更新した後に反落

Huitongニュース 1月14日配信—— 米国のインフレデータ発表後、金は小幅に上昇した。コアCPIが予想を下回ったことで、市場はFRBの利下げ期待を維持している。地政学的緊張とFRBの独立性を巡る不透明感が安全資産需要を引き続き支えている。
火曜日(1月13日)の米国市場時間、トレーダーが最新の米国インフレデータに反応する中、スポットゴールド価格は一時4,634.25ドル/オンスの史上最高値を記録した後、上昇幅を縮小した。スポットゴールドは取引中、約4,602.59ドル/オンスで推移し、0.12%上昇した。
米国労働統計局(BLS)が発表したデータによると、総合消費者物価指数(CPI)はほぼ予想通りだったが、コアインフレ率は予想を下回り、FRBは引き続き金融緩和姿勢を取る可能性がある。
地政学的および経済的不確実性の中で投資家が慎重姿勢を維持する中、貴金属は安定した安全資産需要の支援を受け続けている。FRB議長パウエルに対する刑事調査を巡る動きは、市場に不安感をもたらし、中銀の独立性に対する懸念が再燃している。
一方、米国大統領トランプがイランと取引のある国に25%の関税を課すと警告したことで、地政学的な新展開がリスク志向を損なった。以前、米国はベネズエラのマドゥロ大統領に対する軍事行動を実施し、トランプは米国のグリーンランドでの戦略的利益について再び発言した。
米国司法省は、大陪審の召喚状を発行し、FRB議長パウエルへの刑事調査の一環として、これはFRB本部の25億ドル改修プロジェクトに関する上院での証言に関連している。パウエルは、この動きは政治的動機によるものであり、FRBは経済状況に基づき政策決定を行い、政治的圧力には屈しないと強調した。
FRBの独立性に対する懸念はさらに高まっている。米国大統領トランプは今月後半にパウエルの後任候補を発表する見込みであり、パウエルのFRB議長任期は2026年5月に終了する予定だ。市場の大方の予想では、トランプは自身の政策観に合致する候補者を指名する見通しで、これが米国の将来の金融政策の方向性に対する不確実性を強めている。
金融政策について、市場は現在、FRBが年内に約2回の利下げを行うと見込んでいる。しかし、先週発表された米国雇用統計は労働市場が多くの懸念よりも好調であることを示し、大幅な利下げ期待を後退させ、1月の会合で金利据え置きの見方を強めた。
市場の注目は米国最高裁にも集まっている。同裁判所は水曜日に意見発表日を設け、トランプ時代の関税の合法性について議論する予定だ。一方、最高裁は1月21日にトランプがFRB理事リサ・クックの罷免を試みている件についての審問を行う。
主要投資銀行は金の見通しについて総じて強気だ。バンク・オブ・アメリカ、JPモルガン、ゴールドマン・サックス、モルガン・スタンレー、UBSは、FRBの利下げ期待、債務懸念の高まり、各国中央銀行やETFによる継続的な買い、地政学的不透明感の継続を背景に、金価格は2026年まで4,500~5,000ドル/オンスのレンジを維持すると予想している。
テクニカル分析:買われすぎ状態にもかかわらず、強いトレンドは継続
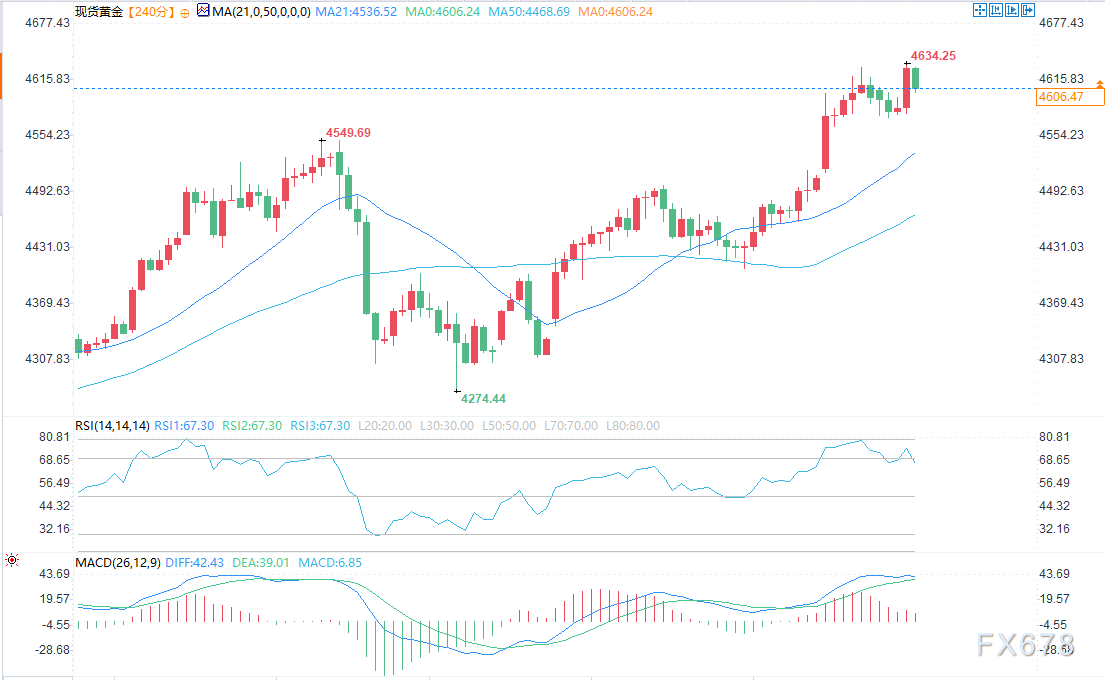
(スポットゴールド4時間足チャート 出典:Yihuitong)
4時間足チャートでは、21期間単純移動平均線(SMA)が50期間SMAを上抜けており、両者とも上向きで、現在の上昇トレンドを強化している。
価格は依然として主要移動平均線を楽々と上回っており、21期間SMAは約4,534.94ドルで第一の動的サポートを形成、続いて50期間SMAは約4,468.91ドルとなっている。
モメンタム指標は引き続きポジティブ。MACDはプラス圏でシグナルラインの上にあり、やや拡大したヒストグラムが強気モメンタムの強さを示している。
一方、RSI指標は67.3で買われすぎ状態から低下し、上昇が短期的に一時停止またはもみ合いとなる可能性がある。ただし、どのような調整も修正とみなされ、トレンド転換とはならず、全体的なテクニカル面は依然として上向きバイアスが強い。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


