
マイクロソフトは50周年を迎えたが、本当の成長サイクルはこれから始まる――ゴールドマン・サックスがマイクロソフトを再評価:AIは「50年を超える」ビジネス
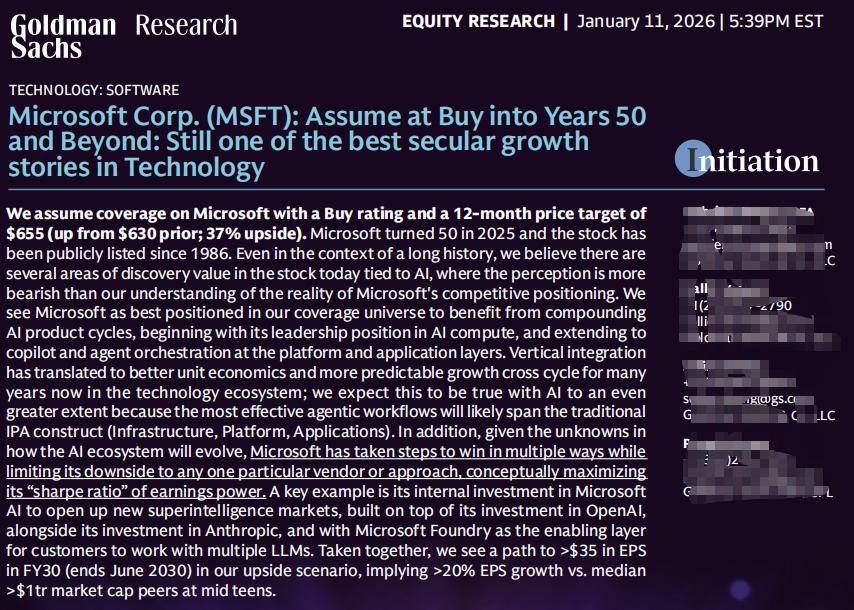
2026年1月11日、Goldman SachsはMicrosoftを再度カバレッジし、Buy評価、12ヶ月の目標株価を655ドルとし、当時の株価から37%の上昇余地があるとしました。
Goldman Sachsにとって、Microsoftの50年の発展史を振り返っても、現在は依然として「発見価値(discovery value)」のあるタイミングだと見なされています。
理由は一つだけ:AI。
これは短期的な決算ドリブン型レポートではなく、5~10年の視点でMicrosoftの「AI構造的複利」を考察したリサーチです。
一、市場最大の誤解:MicrosoftのAIをAzureだけと考えていること
現在市場におけるMicrosoftへの見解の相違は、二つの問題に集約されます:
Capexが巨大である一方、Azureの成長率が鈍化している
AIへの投資が本当に利益に転換できるのか、それとも「資金消費競争」なのか
Goldman Sachsの判断は非常に明確です:
「Capex → Azure成長率」という線形フレームワークでは、Microsoftを理解できません。
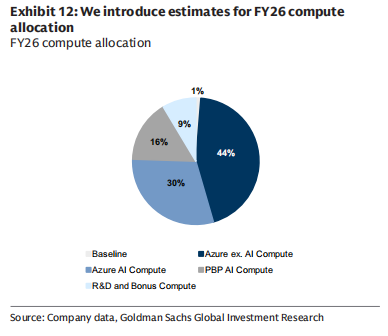
MicrosoftのAI投資は、単一のポイントに賭けているのではなく、4つの方向に分散されています:
Azure AI(直接的なクラウドコンピューティングによる収益化)
ファーストパーティアプリ(Copilot / 365)
社内AI(Microsoft AI / MAI)
メンテナンス目的の計算能力(既存事業)
これは何を意味するのでしょうか?
Microsoftは「短期的な確実性」と「長期的な堀」の間で、後者を積極的に選択しました。
二、Microsoftの本当のコア優位性:モデルではなく「三層一体」
Goldman Sachsは繰り返し強調しています。AI時代におけるMicrosoftのコア競争力は、「最強のモデルかどうか」ではなく、
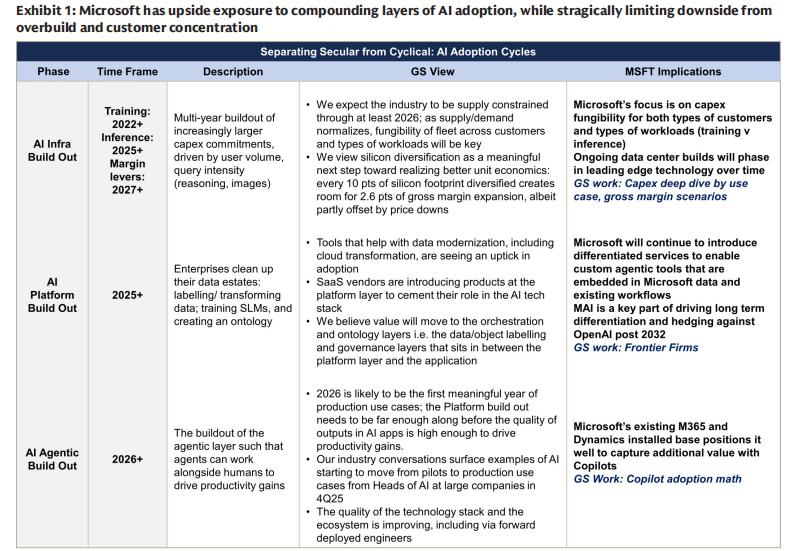
インフラ(Infra)+プラットフォーム(Platform)+アプリケーション(App)の三層一体の垂直統合能力
この点はAI時代においてさらに拡大されています。
1️⃣ インフラ層(Infra)において
Microsoftは世界最大級のAIインフラストラクチャーの一つ
AI需要下で、Azureはもはやクラウドだけでなく、推論(Inference)優先の世界分散型計算ネットワーク
Microsoftは「トレーニング型スーパーコンピュータ」への依存度を意図的に下げ、より高いROIの推論負荷へとシフトしています
2️⃣ プラットフォーム層(Platform)において
Foundry:企業がAzure上でOpenAI、Anthropic、MAIなどの異なるモデルを柔軟に利用可能
本質的には:AIの「コントロールプレーン」
Microsoftは特定のモデルの勝利に賭けているのではなく、「マルチモデルの長期的共存」に賭けています。
3️⃣ アプリケーション層(Application)において
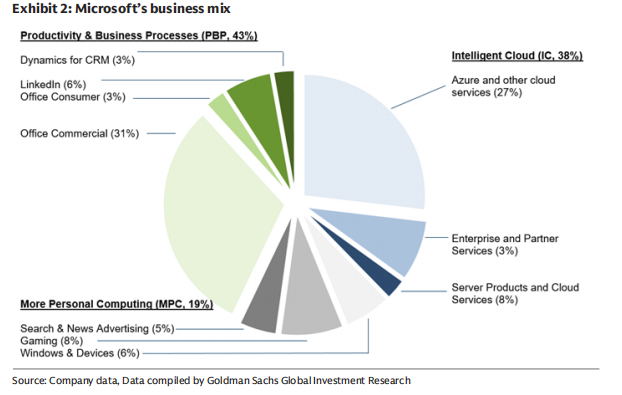
4億人以上のMicrosoft 365ユーザー
Copilotは単なるプラグインではなく、新しい作業の入り口
Copilotの10%の浸透率ごとに、プロダクティビティとビジネスプロセス(PBP)部門に約10%の増加成長をもたらすことができます
これはAI商用化のなかで最も確実な収益化ルートです。
三、なぜMicrosoftのAI投資は「下方リスクが限定的」なのか?
これはこのレポートで非常に重要なポイントです。
Goldman Sachsは非常に「金融的」な言い方をしました:
MicrosoftはAIの「Sharpe Ratio」を最大化しています
具体的にはどう理解すべきでしょうか?
上方にはレバレッジ
OpenAIの経済的権益を約27%保有
Copilot、Azure、Agent 365が同時に恩恵を受ける
下方にはヘッジ
自社開発のMAIで単一モデル依存を低減
マルチGPU / マルチチップ / 自社開発シリコン
データセンターが高い「再利用性」を持つ
つまり、仮にAI産業の進路にズレが生じても、
Microsoftが負け組になることは極めて困難です。
四、利益率こそ中長期で最大の変数
市場が懸念するもう一つの問題は:
AIはクラウドコンピューティングの利益率を恒久的に低下させるのか?
Goldman Sachsの答えは否定的です。
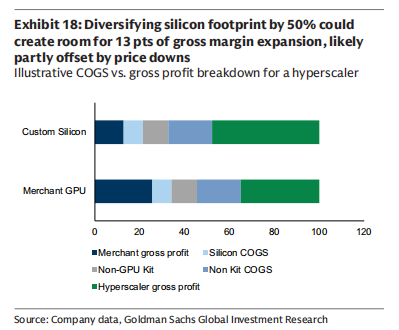
現在のAzure AIの粗利益率は約30%前後で、従来のAzureの60%+と比べて明らかに低いです。
しかし、Microsoft経営陣の目標は非常に明確です:
5~7年以内にAIクラウドサービスの粗利益率を歴史的な高水準に戻す
その実現ルートには以下が含まれます:
自社開発チップの比率向上(潜在的に50%以上)
推論効率の継続的向上
GPUの使用年数を6年に維持
アルゴリズム効率の向上(無限に計算資源を投じるのではなく)
Goldman Sachsの見立て:
AIクラウドの粗利益率は「一旦下がって再び上がる」曲線であり、構造的な悪化ではありません。
五、財務面での結論:なぜGoldman Sachsは655ドルを提示したのか
Goldman Sachsの楽観的シナリオでは:
2030年度のEPSは35ドル超が見込まれる
現在の1兆ドル超企業の中央値が一桁から十数%の成長
Microsoftは依然として20%超の長期的EPS複合成長率を維持できる
これがGoldman Sachsが655ドルの目標株価を提示した核心的なロジックです。
私の理解:
Goldman SachsはMicrosoftを「次のOpenAI」として包み隠すことはなく、
キーワードを何度も強調しています:
システマティック
忍耐
クロスサイクル
Microsoftはある年に「AI投資が価値があるかどうか」を急いで証明しようとはしていません、
目指していることは――
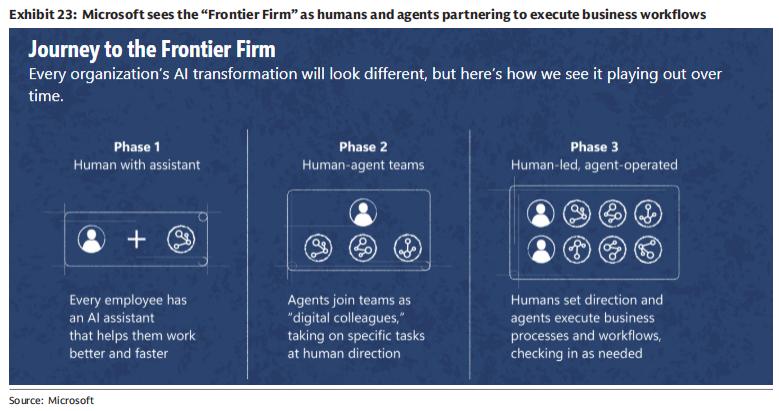
AIを今後50年の企業ソフトウェアの基盤OSにすること。
この観点から見ると、
これは四半期ごとのAzure成長率に注目して取引する銘柄ではなく、
まさに時間を積み重ねて価値を得る典型的なアセットです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

暗号資産価格
もっと見る


