
Tetherが5000億ドルの評価額に迫る:「暗号中央銀行」の背後にある資本ゲームと物語の野望

この数字は、Tetherの規模がOpenAIやSpaceXといった世界トップクラスのテクノロジーユニコーン企業に直接肩を並べることを意味します。
原文タイトル:《伝統的銀行「終焉の時」?Tether、5000億ドルの評価額でOpenAIに挑戦!》
原文出典:BitpushNews
ステーブルコインの巨頭Tetherの資金調達ニュースは、伝統的な金融業界全体を息を呑ませるほどのインパクトを持っています。
Bloombergによると、約1,730億ドルのUSDTを管理する「暗号世界の中央銀行」であるTetherは、最大5,000億ドルの評価額で150億~200億ドル規模のプライベートファイナンスラウンドを模索しています。
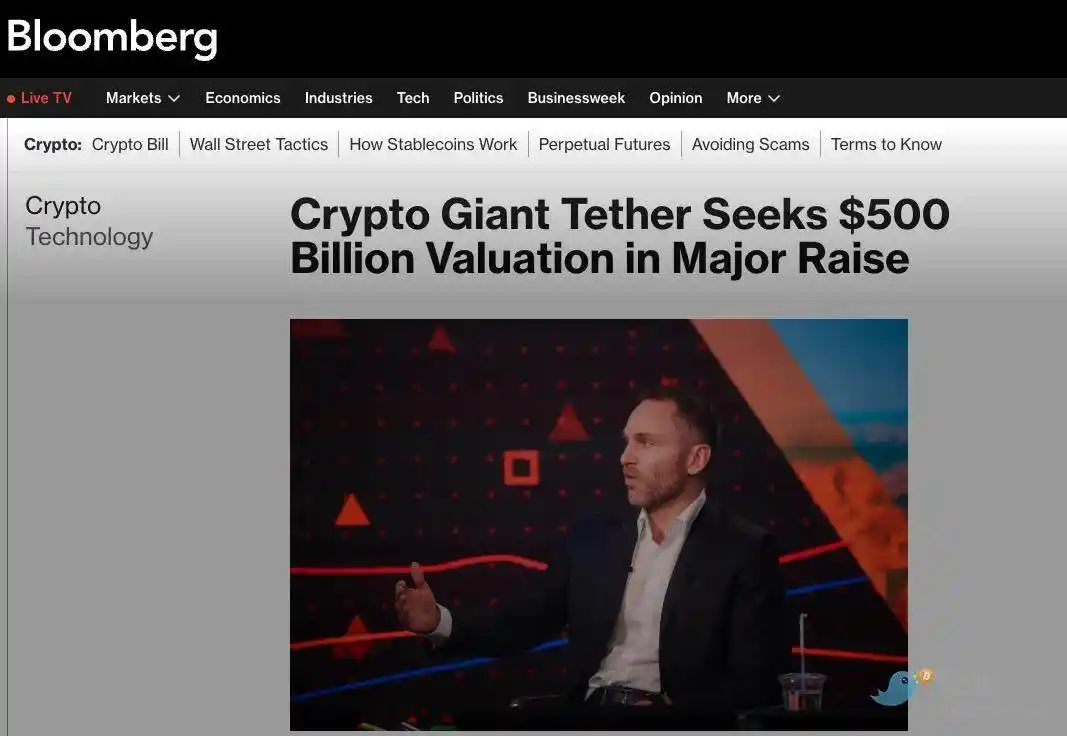
この数字が意味するものは何でしょうか?Tetherの規模はOpenAIやSpaceXといった世界トップクラスのテックユニコーンに肩を並べることを意味し、49億ドルという四半期純利益は多くの老舗金融機関を圧倒します。これは単なる資金調達ではなく、暗号世界から台頭した「隠れた巨大クジラ」が伝統的金融システムに対して正式に価値を宣言したことを意味します。
5,000億ドルの評価額:大胆な数字ゲーム
Tetherがこれほど大胆な評価額を提示できるのは、揺るぎないコア優位性があるからです:
・絶対的な市場支配力: TetherのUSDTは約1,728億ドルの時価総額でステーブルコイン市場のトップに君臨し、暗号世界の事実上の決済通貨となっています。1日の取引量も数百億ドルを軽々と超え、最も深い流動性の堀を築いています。
・驚異的な収益力: 2025年第2四半期、Tetherは49億ドルの純利益を報告し、準備資産は1,625億ドルに達し、負債の1,571億ドルを上回っています。健全な財務状況を示しており、この巨額の利益の大部分は高利回りの米国債から得られています。
熱狂の裏側:ゼロサムゲーム
Tetherはその規模と収益力で群を抜いていますが、ステーブルコイン分野の競争はかつてないほど激化しています。JPMorganのアナリストレポートによると、ステーブルコインの総時価総額と暗号市場全体の時価総額の成長は一致しており、これは「ゼロサムゲーム」であることを意味します――発行者の主な任務は市場シェアの争奪であり、市場全体の拡大ではありません。
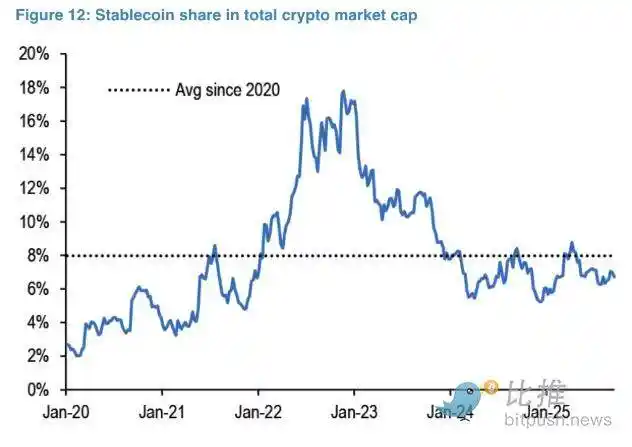
この「軍拡競争」は複数の側面で展開されており、挑戦者たちはTetherやCircleの支配的地位からシェアを奪おうとしています。
Tether自身の戦略調整:USATのコンプライアンス対応
規制や競合の脅威に対応するため、Tetherは戦略調整を進めています。新たにUSATというステーブルコインを立ち上げる計画で、これは最近可決された米国「GENIUS法」に完全準拠することを目指しています。これは既存のUSDTとは異なり、USDTの準備資産の約80%が同法の要件を満たしています。
・コンプライアンス重視: USATの準備資産は、銀行ライセンスを持つAnchorage Digitalなどの機関によって管理されます。これによりTetherは機関投資家の信頼を築き、サードパーティ銀行への依存を減らし、Circleが2023年のSilicon Valley Bank危機で経験したようなリスクを回避できます。
・キーパーソンの加入: Tetherは、トランプの「デジタル資産諮問委員会」エグゼクティブディレクターであるBo Hinesを米国事業のCEOに任命しました。Hinesはトランプ政権下で暗号資産政策のキーパーソンであり、「GENIUS法」の成立を後押しし、ステーブルコインに新たな規制枠組みをもたらしました。これはTetherのコンプライアンスステーブルコインUSATの計画と直接関係しています。
・トランプ陣営との緊密な関係: Tetherの主要準備資産のカストディアンはCantor Fitzgeraldであり、前CEOのHoward Lutnickは現米国政府の商務長官です。このような最高レベルの政治的後ろ盾は、Tetherが米国市場を拡大する上で大きな信頼性をもたらします。
・利益の最大化: USATの準備資産を直接管理することで、Tetherはより多くの利息収入を保持し、利益率を高め、ビジネスモデルをさらに強化することを目指しています。
これらの取り組みは、Tetherが「規制回避」から「積極的な規制受け入れ」、さらには「規制形成」へと戦略を転換していることを示しています。もしTetherが米国の規制下で成功裏に運営できれば、最大の評価障壁を取り除くだけでなく、巨大な信頼性を獲得し、より幅広い機関資金を引き付けることができます。
他の競合の動き
多方面からの挑戦に直面し、Tetherの主要な競合であるCircleも黙ってはいません。CircleはArcという専用ステーブルコインブロックチェーンを構築中で、速度・セキュリティ・相互運用性を最適化することでUSDCを暗号エコシステムの中心に据えることを目指しています。また、Visaなどの決済大手と提携し、Solanaなどのブロックチェーン上でUSDCを使った加盟店決済の活用を模索しています。
フィンテック大手もステーブルコイン市場の巨大な可能性を見て、続々と参入しています。RobinhoodやRevolutなどの企業は独自のステーブルコインを開発中とされており、膨大なユーザーベースと成熟した金融インフラを活用して、既存のステーブルコイン発行者に直接挑戦しようとしています。
分散型金融(DeFi)分野もステーブルコイン覇権への挑戦を開始しています。最も人気のあるDeFiプロトコルの一つであるHyperliquidは、独自のステーブルコインUSDHのローンチを準備中で、CircleのUSDCへの依存から脱却しようとしています。J.P. Morganのアナリストによると、Hyperliquidのパーペチュアル取引所は現在USDCの総利用量の7.5%を占めています。USDHが無事にローンチされ流動性を確立すれば、この市場シェアは直接USDCから移る可能性があり、Circleにとって大きな脅威となります。
結論:大胆な賭けか、新たな金融巨人か?
Tetherが5,000億ドルの評価額でAI巨頭OpenAIに肩を並べる時、私たちが目にしているのは単なる一企業の台頭ではなく、金融パラダイムの革命です。伝統的銀行が生き残ってきた仲介モデルは、ステーブルコインのグローバル即時決済能力によって根底から覆されています。
これはもはや単なる競争ではなく、次元の違う攻撃です。Tetherは実際の評価額をもって、未来の金融は鉄筋コンクリートの銀行ビルではなく、コードで構築されたグローバル流動性ネットワークに属することを世界に宣言しています。銀行サービスはもはや支店を必要とせず、暗号ウォレット一つで十分です。
インターネットが情報の自由な流通を実現したように、Tetherが代表するステーブルコインは価値の自由な流通を実現しつつあります。金融インフラがメール送信のように簡単になったとき、伝統的銀行の生存空間はどれほど残るのでしょうか?その答えは、Tetherの驚異的な評価額の中に隠されているかもしれません。
この静かな金融革命はすでに始まっています。未来形ではなく、現在進行形です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米連邦準備制度の利上げ予想が高まり、米国債の売却ラッシュが発生!日本国債も続落し、10年債利回りは2.8%に迫る
米国の10月CPIデータが予想を上回ったため、市場は米連邦準備制度がより強硬な利上げを行う可能性に注目しています。その結果、米国債は火曜日に売りが発生し、日本国債も水曜日に前夜の米国債市場の下落に追随しました。
米国のインフレが「高止まり」!Goldman Sachsが最初に方針転換:FRBの利上げサイクルはまだ終わっていない、来年3月にさらに25ベーシスポイントの利上げの可能性
火曜日に発表された予想を上回る米国10月CPIデータを受け、ゴールドマン・サックスは、以前予測していた今回の米連邦準備制度理事会(FRB)による利上げサイクルが12月に終了するという見通しを修正しました。このウォール街の金融大手は、FRBが来年3月にさらに25ベーシスポイント利上げを行うと予測しています。
恐怖は最大のショートだ!モルガン・スタンレーが半導体の底値買いを強調:土地や電力不足は問題ではなく、承認されたプロジェクトも供給不足
モルガン・スタンレーは、半導体セクターの最近の売却が過度であり、市場のパニックが最大のリスクであり、ファンダメンタルズではないと考えています。AIインフラ需要により、下流の注文が引き続き加速しており、半導体供給が依然としてコアのボトルネックとなっています。LPSの制約がむしろ成長を安定させています。セクターは短期的にレンジで推移する可能性があり、現在はほぼ底値に達しており、算力とストレージのセクターに強気です。

ハッシュレート注文が爆発、「AI取引」がなぜ潮流から外れたのか?モルガン・チェースがAI投資と生産性実現のタイムラグを明らかに
JPモルガン・グローバル経済調査チームのJoseph Luptonは11月10日の調査で、最近の労働生産性の向上は主に資本の深化と生産要素の利用強度の向上によるものであり、AIがプロセス再構築やデータ統合、組織調整を通じてもたらす広範な効率向上の恩恵には、依然として時間が必要であると指摘しました。これは、チップ、サーバー、電力設備の受注は先行して増加する可能性がある一方で、算力運営者や最終利用者の持続的な投資リターンが必ずしも同時に実現するとは限らないことを意味しています。
暗号資産価格
もっと見る


