
なぜパーペチュアル契約は必然的に汎用ブロックチェーンに属するのか?

Hyperliquidは比較的成功しているアプリケーションチェーンでありながら、なぜ依然として汎用チェーンであるHyperEVMに依存しているのでしょうか。
Hyperliquid は比較的成功したアプリケーションチェーンであるにもかかわらず、なぜ依然として汎用チェーン HyperEVM に依存しているのか?
執筆:World Capital Markets
翻訳:Saoirse,Foresight News
アプリケーションチェーン(Appchains)と汎用チェーン(GP Chains)をめぐる議論は絶えたことがありません。両者にはそれぞれの利点がありますが、歴史や経済学の観点から見ると、汎用チェーン上にパーペチュアルコントラクトを構築する合理性は明白です。
実際、アプリケーションが独自のチェーンを構築すべきだという考え方は、本末転倒です。本当に優れたアプリケーションは汎用チェーンをサポートすべきであり、孤立した「情報の孤島」となるべきではありません。
金融の本質は統合であり、分散ではない
金融業界の発展法則は、分散化ではなく、絶え間ない統合です。
1921年、アメリカには約3万の銀行が存在していましたが、現在ではその数は約4300行にまで減少し、86%もの減少となっています。なぜこのような変化が起きたのでしょうか?その答えは、共有インフラ、統一された基準、高効率な決済メカニズムにあります。インフラが少なければ少ないほど流動性は高まり、スケールメリットも顕著になります。
毎年新しいブロックチェーンプロジェクトが次々と登場していますが、さまざまな代替案が「カンブリア爆発」のように現れても、Ethereumのような遅くてコストの高いブロックチェーンが、Total Value Locked(TVL)ランキングで依然としてトップを維持しており、その優位性は圧倒的です。その規模はSolanaの10倍にもなります。
以下は2025年8月31日時点で、TVLランキング上位5つのブロックチェーンです。
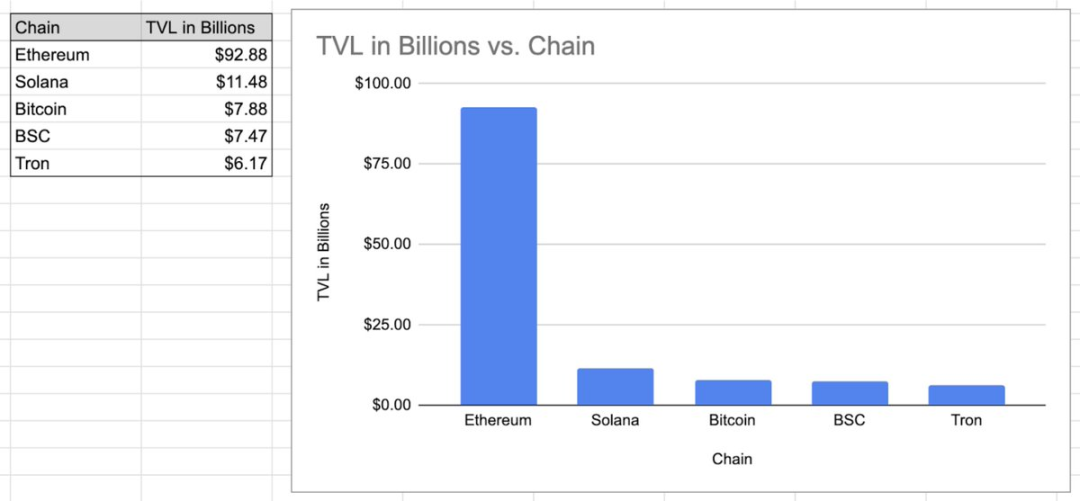
データソース:https://defillama.com/chain/ethereum
Ethereumに続き、ランキングには依然として汎用チェーンが並んでいます。最終的にあなたはHyperEVM——もう一つの汎用チェーンであり、Hyperliquidの運用を支えているチェーン——を見ることになるでしょう。そしてHyperliquidは、これまでで唯一本当に成功したアプリケーションチェーンでもあります。
このことからも、共有決済こそがブロックチェーン金融の最終的な方向性であり、分散した「特定アプリケーションの孤島」ではないことがわかります。
ディストリビューションこそが核心:金融分野の「勝利の鍵」
「汎用チェーンはディストリビューションの問題しか解決していない」というよくある意見があります。「しか」解決していない?これは「ある薬ががんを治すだけだ」と言うのと同じです。金融分野において、ディストリビューション自体がコアコンピタンスなのです。
あなたが日常的に使っている金融商品は、異なるサービスプロバイダー間でどれほどの違いがあるでしょうか?
当座預金口座から、ニューヨーク証券取引所(NYSE)とナスダック(Nasdaq)の比較まで、「ディストリビューション能力」と「すでに形成されたネットワーク効果」以外に、これらのビジネスに本質的な違いを見つけるのは難しいです。サーバーなどのハードウェアコストは安価ですが、ディストリビューション能力は計り知れません。
プラットフォーム経済学:本当の示唆
プラットフォームは非常に影響力のあるディストリビューション媒体です。
プラットフォームの発展史を振り返ると——オペレーティングシステム、App Store、Xboxゲーム機、インターネット、そして近年のTelegramまで——その法則は極めて明確です。画期的なアプリケーションは、能動的にせよ受動的にせよ、プラットフォームをサポートし、プラットフォームから独立して発展することはありません。
ディストリビューションがプラットフォームにとってどれほど重要か考えてみてください。あなたのiPhoneに、App Storeを通さずにダウンロードしたアプリはいくつありますか?また、ブラウザを使わずにウェブサイトにアクセスしたことは何回ありますか?TikTokはより良いオペレーティングシステムを作らず、Facebookはより良いブラウザを開発せず、Haloもより良いXbox本体を製造しませんでした。
実際、現在の一部の意見とは逆に、優れたアプリケーションほどプラットフォームの発展をサポートするインセンティブを持っています。
人気アプリはプラットフォームの成功を望み、これが「フライホイール効果」を生み出します。アプリがトラフィックをもたらし、トラフィックがさらに多くのアプリを呼び込み、さらに多くのトラフィックを生み出します。
そしてブロックチェーンは分散型ガバナンスによって、従来のプラットフォームが抱える唯一のコアな欠点——「プラットフォームリスク」(プラットフォーム側が一方的にルールを変更したり、アプリを制限したりするリスク)——を解決しました。分散型プラットフォームでは、『FarmVille』のようにプラットフォームのルール変更で衰退することはありません。プラットフォームのすべての利点を享受しつつ、「プラットフォームに搾取される」リスクを負う必要がありません。ただし、現時点の技術では「パフォーマンス」と「分散化」にはトレードオフが存在するため、MegaETHには一定の中央集権的な属性が残っていますが、重要なのは最終的な目標であり、初期状態ではありません。
結論:ネットワーク効果による「勝者総取り」
金融業界は統合を続け、プラットフォームはディストリビューションで主導権を握り、ディストリビューション能力はプロダクト機能よりも重要です。
そしてブロックチェーンと歴史的な法則の唯一の違いは、これらの効果をさらに拡大することにあります。
将来のトレンドは、パーペチュアルコントラクト(およびすべての「キラーアプリ」)が主要な汎用チェーンをより強力にすることです。なぜなら、ネットワーク効果は分散されることなく、積み重なり、強化され続けるからです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
FRB、財務省、議会の三重圧力が重なり、ゴールドマン・サックス:「2027年に流動性危機が発生」
ゴールドマン・サックスは警告し、銀行資産に対する準備金の割合が約11%まで低下しており、2019年の危機の底値よりわずかに高い水準にあると指摘しました。2027年後半、債務上限交渉の行き詰まりにより財務省はTGA(財務省一般口座)を再構築せざるを得ず、準備金の急激な減少とT-bills(米国短期国債)の供給急増という「完璧な嵐」が引き起こされます。さらにマネーマーケットファンドによる買いが停滞することで、巨大な流動性のブラックホールが形成される見通しです。これにより米連邦準備制度(FRB)は、利下げや大規模な債券購入による救済をせざるを得ない窮地に陥る可能性があります。

コアCPIが再び予想を上回り、FRBの「タカ派」発言が相次ぐ! 2027年FOMC投票委員もインフレの高止まりを直言
シカゴ連邦準備銀行のオースタン・グールズビー総裁は、当局者が高水準のインフレ問題を解決しなければならないと述べ、10月の消費者物価報告が懸念されるものだと語った。
暗号資産価格
もっと見る


