
NVIDIAのGPU、市場シェア94%

最新のレポートによると、2025年第2四半期のGPU市場は好調で、世界のPC向けグラフィックスAIB出荷台数は1,160万台に達し、前四半期比で30%増加しました。Nvidiaの市場シェアはさらに拡大し94%となり、AMDのシェアは6%に低下、Intelは依然として0%です。デスクトップPCのAIB装着率は154%に上昇し、ユーザーのアップグレード需要が旺盛であることを示しています。
Jon Peddie Researchは、最新のGPU市場状況レポートを発表しました。これは業界全体、特にNvidiaにとって朗報です。前四半期、アドオンボードの出荷台数は27%増加し、Team Greenの総シェアは94%に上昇しました。
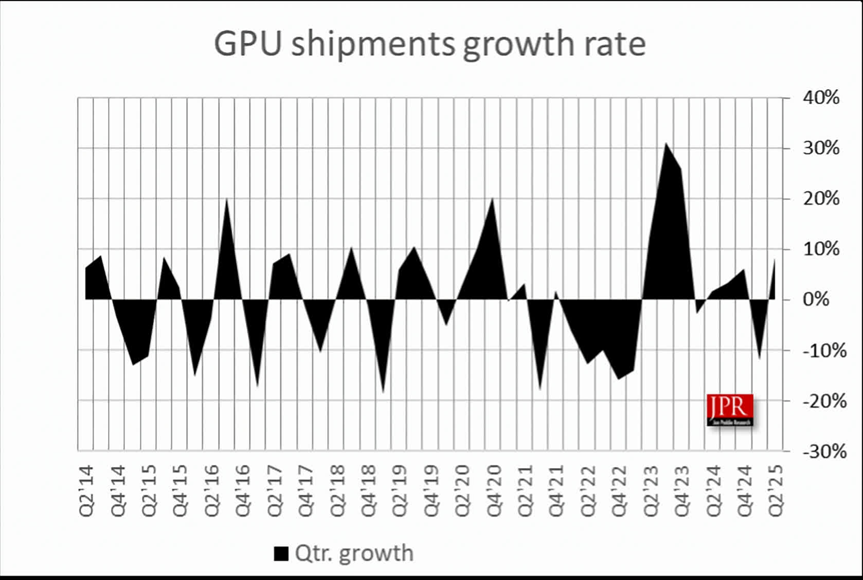
JPRによると、2025年第2四半期、世界のPCベースのグラフィックスAIB市場規模は1,160万台に達し、前四半期比で約30%増加しました。同時に、データセンター向けGPUの出荷台数も増加し、前四半期比4.7%増となりました。
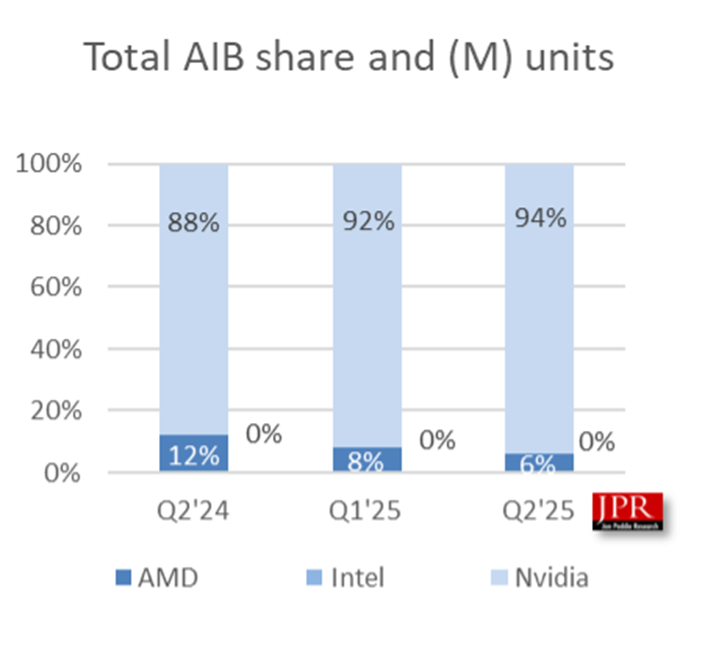
予想通り、Nvidiaのこの分野での支配的地位はさらに強化され、AMDは劣勢に立たされています。第2四半期、Red Teamのシェアは2%減少し6%となり、Nvidiaのシェアは同じ幅で増加し94%となりました。Intelの市場シェアは0.0%のままです。
最新のSteam調査によると、Nvidiaがグラフィックスカード市場で圧倒的な地位を占めており、市場シェアは約75%に達しています。グラフィックスカードには批判もありますが、8月に最も好調だった13種類のGPUのうち7種類がBlackwell RTX 5000シリーズでした。
JPRはまた、GPUの出荷台数が過去10年の平均値より5.2%高いことも明らかにしました。
JPRの社長Jon Peddie博士は、中価格帯およびエントリーレベルのカードの価格が下落する一方で、ハイエンドAIBの価格が上昇し、ほとんどの小売業者で在庫切れが発生していると述べています。これは第2四半期としては非常に珍しいことです。
彼はこう説明しています。「関税や購入者が先手を打とうとする動きにより、今後も価格は上昇し続けると予想しています。」
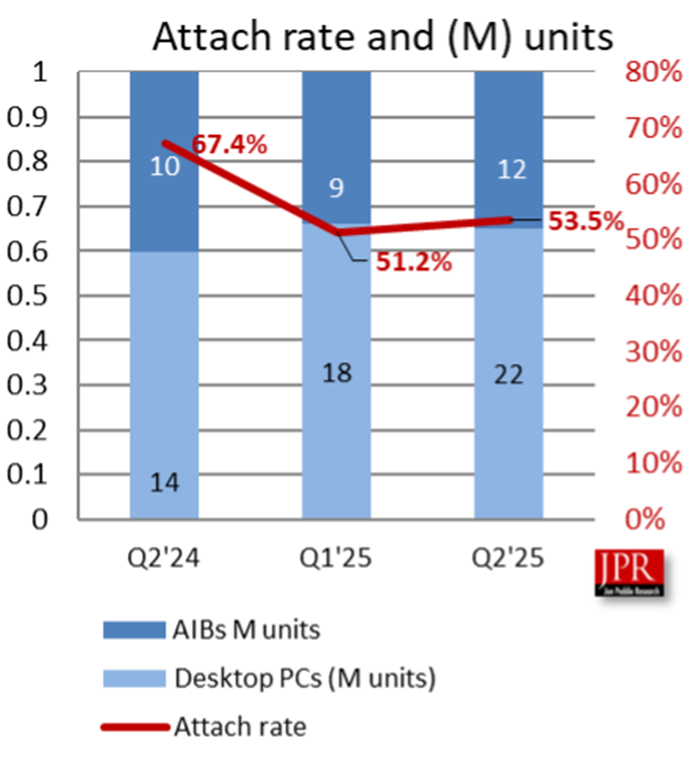
レポートはまた、デスクトップPCの全体的なAIB装着率(販売されたカード数と出荷されたデスクトップPC数の比率)が今四半期2.3%増加し、154%に達したことを指摘しています。
デスクトップPCのCPUに関しては、市場は前四半期比21.6%増加しましたが、前年同期比では4.4%減少しました。AMDの出荷台数は27%増加し、Intelは2%増加しました。
「中価格帯およびエントリーレベルのAIB価格は下落し、ハイエンドAIB価格は上昇、ほとんどの小売業者で在庫切れが発生しています。これは第2四半期としては非常に珍しいことです」とJon Peddie Researchの社長Jon Peddie博士は述べています。「関税や購入者が先手を打とうとする動きにより、価格は今後も上昇し続けると考えています。」
Peddie博士はさらに、関税が市場に与える影響を強調しました。「関税による混乱と不確実性は解消されておらず、PCベンダーの計画を困難、あるいは不可能にしています。サプライチェーンは毎週再構成され、関税の脅威や実際の事例の影響を相殺しようとしています」と彼は述べました。「消費者も同様に混乱し、不安を感じており、これが市場の調整を引き起こし、市場の変動性をさらに高める可能性があります。このような不確実な時期には、市場は下落以外の選択肢がないと考えています。」
今後について、JPRは2024年から2028年のAIBの年平均成長率(CAGR)が-5.4%となり、予測期間終了時のインストールベースは1億6,300万台に達するとしています。
RTX 5000シリーズのグラフィックスカードは2025年初頭に発売される予定ですが、Superバージョンのリリースが間近であるという噂が広まっています。Superバージョンは今年末にも発売される可能性があるとされていますが、これは最初のRTX 4000グラフィックスカード(2022年10月発売のRTX 4090)と2024年1月発売のRTX 4000 Superシリーズの間の15か月の間隔よりもはるかに短いです。一方、AMDのUDNAグラフィックスカードは2026年末から2027年初頭に発売される見込みです。
Intelは最新世代のGPUをいち早く発表し、2024年12月に販売を開始します。一方、NvidiaとAMDは今年第1四半期に最新世代のGPUを発表し、Nvidiaは2025年第2四半期と第3四半期にコストパフォーマンスの高いモデルを順次リリースします。しかし、これらすべてのGPUの発売は品薄に見舞われ、購入者は推奨小売価格で適切なGPUを入手できませんでした。この状況は今年第3四半期初めまで続き、中価格帯グラフィックスカードの価格は先月になってようやく正常に戻りました。
それにもかかわらず、データはゲーマーがシステムのアップグレードにお金をかける意欲があることを示しています。レポートは、デスクトップPCの全体的な装着率が154%に上昇したことも指摘しており、これはCPU1台の購入につき1.54枚のGPUが販売されていることを意味します。したがって、新しいPCを組み立てる(またはプリインストールPCを購入する)人以外にも、かなりの数の人がシステムのアップグレードのために新しいグラフィックスカードを購入しているようです。
Jon Peddie Researchは、この成長は関税への懸念によって促進されたものであり、特に米国政府がGPUを含む多くの半導体製品に巨額の輸入税を課すと発表し、それを延期した状況下で顕著であると考えています。それにもかかわらず、同研究会社は、GPU市場は2024年から2028年の間に5.4%減少すると予測しています。
市場縮小の見通しが続く場合、この成長は関税や人為的なGPU不足による一時的な現象に過ぎない可能性が高いです。この下落の要因としては、ゲーマーがPCゲームから離れる(あるいはまったく触れなくなる)ことや、AMDのStrix Haloチップのような強力な統合グラフィックスを備えたプロセッサの登場など、さまざまな理由が考えられます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
20cmが巻き返し!Applovinの「ゲーム基盤」は依然として安定している?

マスクが再選された後、「秋の後の清算」が行われるのか?ドイツ銀行:計算能力が逼迫するほどSpaceXはより利益を上げ、政治リスクは過大評価されている
ドイツ銀行は、SpaceXの政治的リスクが市場で過大評価されていると考えています。主要な契約は連邦政府機関によって締結されており、議会が介入できる余地は非常に限られています。また、多くの事業分野でSpaceXには代替となるサプライヤーが存在しません。最も直接的なリスクは、テキサス州の次期知事によるデータセンターへの強硬な姿勢ですが、計算能力の供給が引き締まることで、逆にSpaceXの価格決定力と収益が高まる可能性があります。

米国株が暴落した後、「ウッド姉さん」Cathie Wood:市場が心配するほど私は楽観的になる、強気相場はまだ終わっていない
ナスダックが調整局面入りした中、「ウッド氏」Cathie Woodは、市場に広がる懸念の雰囲気こそが強気相場の継続に対する自信につながると発言しました。彼女は今回の調整を債券市場の圧力やAIの資本支出論争に起因するとしつつも、テクノロジー革命はまだ途中段階であることを強調しました。また、ARKはこの機会を利用してSpaceXなど高確信度ポジションを積み増したことを明かし、2027年まで株式市場は堅調であると予想しています。

テクノロジー株の「ブラックウィーク」後、ウォール街が「底値買い」を叫ぶ
モルガン・スタンレーは「今後2~3週間が買い増しのタイミングである」と明確に表明しました。Ed Yardeniは今回の下落を「調整」と位置付け、バブル崩壊とは見なしていません。ウォール街の主要機関によるS&P500年末目標価格の平均予測は7973ポイントです。しかし、多くのストラテジストは、AI政策の動向が最大の変数だと考えています。

暗号資産価格
もっと見る


