
Osservazione di prima linea sul mercato azionario giapponese: altamente simile al 1999, gli investitori sono costretti a partecipare a quello che potrebbe essere un mercato toro che si presenta "una volta per generazione"

La borsa giapponese sta vivendo un fenomeno molto simile alla bolla internet, con gli acquisti fortemente concentrati sui settori AI e semiconduttori; la struttura dei fattori e l’andamento degli indici sono quasi identici a quelli del 1999.
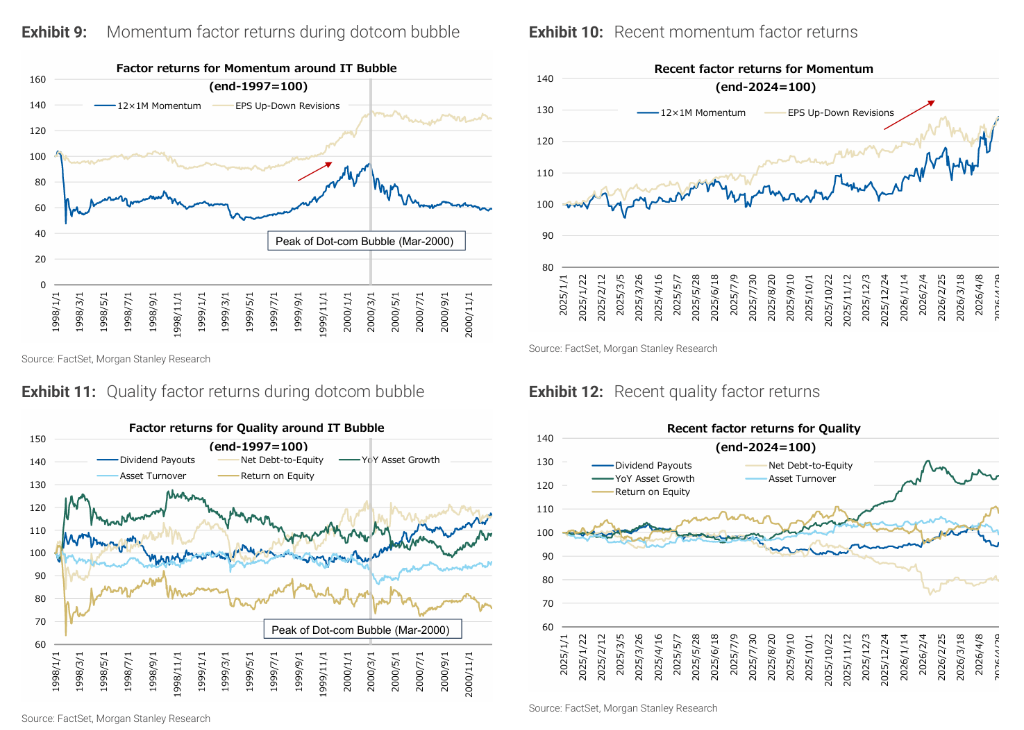
Secondo quanto riportato dalla piattaforma di analisi di mercato Trend Chaser, sulla base di un rapporto pubblicato il 14 maggio da Morgan Stanley MUFG Securities, tra tutti i periodi storici dal 1990, quello che più somiglia all’ambiente di mercato dell’aprile 2026 è proprio quello della bolla internet. Il sotto-performance dei fattori value, la forte sovra-performance dei fattori momentum, la debolezza dei fattori low volatility e small cap: queste tre caratteristiche mostrano una struttura speculare rara tra i due periodi.
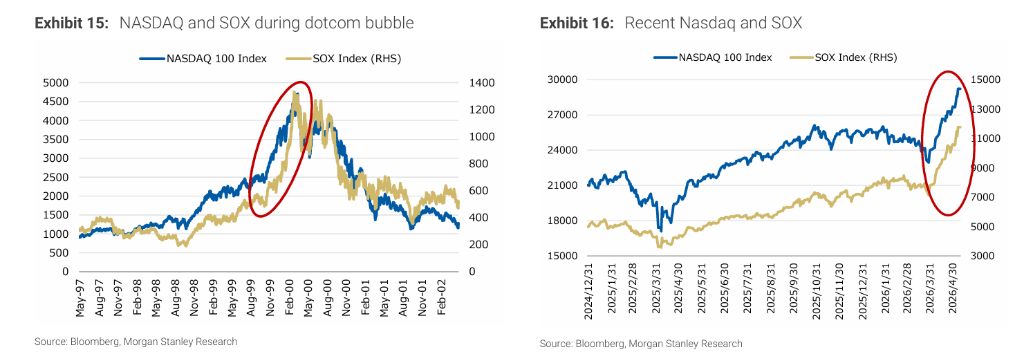
Nel frattempo, sia il Nasdaq 100 sia il Philadelphia Semiconductor Index (SOX) sono entrati, da aprile 2026, in un canale di crescita ripido, che ricorda molto da vicino la fase finale della bolla Internet tra la fine del 1999 e l’inizio del 2000.
Il rapporto indica chiaramente il significato strategico per gli investitori: a causa del recente aumento vertiginoso dei prezzi azionari, gli investitori non hanno "nessuna altra scelta" se non quella di partecipare a questo trend trainato da AI e semiconduttori. Allo stesso tempo, il rapporto segnala che alcune valutazioni azionarie hanno già evidenti segnali di bolla, consigliando quindi di mantenere alta la vigilanza su eventuali inversioni, pur seguendo il trend. Prendendo come riferimento la durata di circa sei mesi della fase finale della bolla Internet (da ottobre 1999 a marzo 2000), i prossimi sei mesi potrebbero costituire una finestra temporale cruciale da monitorare.
Struttura dei fattori altamente coincidente, indicatori quantitativi puntano al 1999
Il team di Morgan Stanley ha utilizzato la distanza di Mahalanobis per calcolare la similarità tra i ritorni dei fattori di ciascun mese dal 1990, prendendo in considerazione 13 categorie di fattori, concludendo che il periodo più simile è effettivamente quello della bolla Internet.
Nel dettaglio, i mesi con la minore distanza di Mahalanobis – ovvero quelli più simili all’ambiente di mercato di aprile 2026 – si concentrano tra giugno 1999 e febbraio 2000. Impostando 8.0 come soglia inferiore del decile storico, ci sono cinque mesi in quell’intervallo che registrano valori inferiori a tale soglia. Al contrario, i periodi più simili di recente sono stati ottobre 2025 e gennaio 2026, in linea con la logica di mercato che vede il tema di AI e semiconduttori continuare dal 2025 ad oggi.
Osservando i singoli fattori, le caratteristiche comuni dei due periodi risultano molto chiare: i fattori value (inclusi l’utile per azione prospettico a 12 mesi, il rapporto valore di libro/capitalizzazione, il rendimento da dividendo) sono in ritardo; i fattori momentum (12×1M momentum, revisione rialzo/ribasso degli EPS) performano nettamente meglio; mentre i fattori low volatility e small cap si indeboliscono in entrambi i casi. I fattori quality differiscono tra i due periodi a causa delle differenti definizioni, rappresentando una delle poche eccezioni.
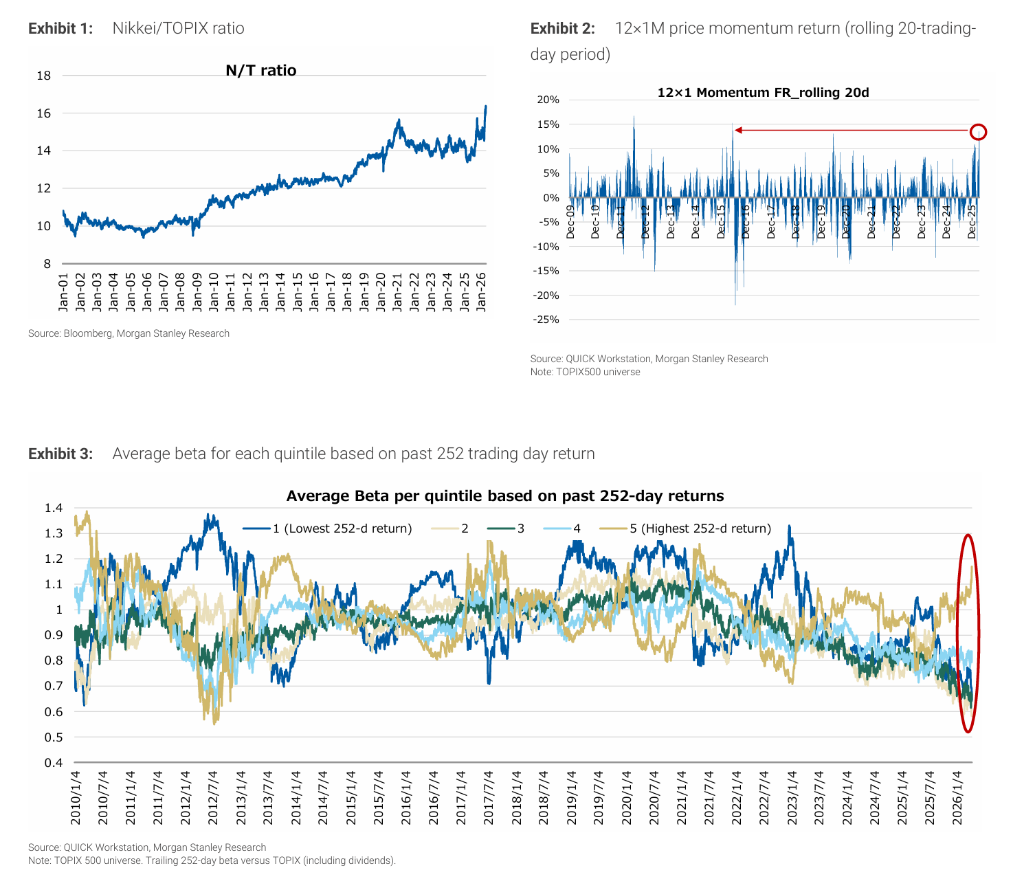
Concentrazione di mercato ai massimi storici, acquisti fortemente polarizzati sui titoli ad alto beta
Oltre alle similarità sul piano dei fattori, anche la struttura attuale del mercato azionario giapponese risulta particolarmente degna di nota.
Il rapporto Nikkei 225/TOPIX ha superato per la prima volta, il 24 aprile 2026, quota 16, stabilendo un nuovo massimo storico. Il continuo aumento di questo rapporto riflette una fortissima concentrazione degli acquisti su pochi titoli a maggior capitalizzazione e ad alto beta, che nell’indice Nikkei 225 hanno un peso molto superiore rispetto al TOPIX.
Anche i segnali momentum registrano valori estremi. Considerando il ritorno del fattore momentum prezzi 12×1M calcolato su 20 giorni di trading rolling, il 28 aprile si è toccato il 14%, nuovo massimo decennale. Al contempo, secondo il precedente rapporto “Beta Polarization” di Morgan Stanley, i titoli ad alto momentum hanno un beta decisamente maggiore mentre i valori beta degli altri gruppi sono precipitati sotto 1. In altre parole, gli acquisti si concentrano quasi totalmente sui titoli ad alto beta, lasciando indietro il resto del listino.
Le valutazioni degli indici non sono ancora surriscaldate, segnali di bolla a livello di singoli titoli
Dal punto di vista delle valutazioni, il mercato attuale mostra una netta divergenza rispetto al periodo della bolla Internet, che rappresenta una delle principali differenze fra i due contesti.
A livello di indice, al 10 maggio, il P/E forward del Nasdaq 100 e del SOX risultava rispettivamente pari a 24,9x e 21,5x, un livello “non basso ma neppure eccessivo”, in contrasto con la rapida impennata delle valutazioni registrata durante la bolla Internet. Questi dati suggeriscono che il potenziale di rialzo a livello di indice non si è ancora esaurito.
Tuttavia, a livello di singoli titoli il quadro è ben diverso. Nel paniere degli “AI Enablers” definito dal team di ricerca di Morgan Stanley, la mediana e la media dei P/E forward delle componenti continuano a salire, risultando ora chiaramente superiori ai livelli del 2025. Ciò significa che la pressione delle valutazioni si sta trasferendo dai grandi indici ai titoli con capitalizzazione più ridotta e a tema settoriale più concentrato, facendo aumentare il rischio di trade affollati.
Il rapporto sottolinea che tale divergenza nelle valutazioni è la variabile chiave per giudicare gli sviluppi futuri: mentre a livello di indice esiste ancora una certa tolleranza, a livello di singole azioni occorre più cautela per l’affollamento.
Morgan Stanley: gli investitori sono costretti a partecipare, ma occorre gestire sempre il rischio di inversione
Sulla base di questa analisi, il team quantitativo di Morgan Stanley traccia scenari e raccomandazioni strategiche chiare per il futuro prossimo.
Il rapporto ritiene che, data la forte somiglianza con la bolla Internet, l’andamento attuale del mercato potrebbe seguire proprio la traiettoria tipica di quel periodo. Il capo economista globale di Morgan Stanley, Seth Carpenter, qualifica la fase attuale di sviluppo dell’AI come la sesta grande ondata innovativa dalla Rivoluzione Industriale, paragonandola alla rivoluzione IT degli anni ‘90 e fornendo così un supporto macro a questa analogia strutturale.
Dal punto di vista strategico, il rapporto è esplicito: il recente rally dei prezzi ha fatto sì che gli investitori, di fatto, non abbiano “nessuna alternativa” se non quella di partecipare al trend. Se il mercato attuale si rivelerà davvero, come suggeriscono le analisi, il più grande bull market dai tempi della bolla Internet, allora si tratta di un’occasione da “una volta ogni quarto di secolo”, e gli investitori saranno costretti ad adattarsi di conseguenza.
Allo stesso tempo, il rapporto invita a mantenere comunque la consapevolezza del rischio di inversione, con una strategia che sia “orientata al trend ma pronta a cogliere eventuali segnali di svolta”. Dato che la fase finale della bolla Internet durò circa sei mesi, il rapporto identifica quindi i prossimi sei mesi come una finestra temporale chiave da monitorare per capire se il mercato sia vicino a un punto di svolta potenziale.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I dati occupazionali di ottobre riaccendono le aspettative di un rialzo dei tassi a dicembre! Wall Street scommette su una probabilità superiore all’80%, “Il nuovo portavoce della Fed”: la svendita causata dall’AI potrebbe diventare una variabile di politica monetaria.
Dopo il rapporto sui posti di lavoro non agricoli, la probabilità di un aumento dei tassi a dicembre, secondo i trader, è salita fino all’85%. Gli operatori di Wall Street ritengono che il rapporto lasci spazio a ulteriori rialzi dei tassi, riportando pressione sui tassi dopo le elezioni di metà mandato, proprio mentre il mercato temeva che il rallentamento della costruzione dell’AI potesse indebolire le aspettative di stretta monetaria. Alcuni restano tuttavia cauti su un rialzo a dicembre, poiché la volatilità del mercato azionario e le prospettive di investimento nell’AI potrebbero trattenere la Fed. La cosiddetta “Nuova Agenzia di Comunicazione della Fed” sostiene che il rapporto non abbia scosso il giudizio della Fed su crescita economica e inflazione; resta da vedere se la svendita di asset AI cambierà le condizioni finanziarie, diventando una nuova variabile per la decisione di dicembre. Si dovrà inoltre osservare se Waller attribuisca più importanza ai dati sull’occupazione passati o ai segnali di mercato prospettici.
L'occupazione non agricola negli Stati Uniti è aumentata a ottobre di 165.000 unità, ben oltre le aspettative! Il tasso di disoccupazione è sceso sorprendentemente al 4,1%, riscaldando le aspettative di un aumento dei tassi di interesse a dicembre.
A ottobre negli Stati Uniti l’occupazione non agricola è aumentata di 165.000 unità, pari a 2,5 volte rispetto alla previsione mediana di Wall Street di 65.000, rappresentando una deviazione eccezionalmente forte di circa 5 deviazioni standard, oltrepassando la fascia superiore delle stime di tutte le istituzioni. Il tasso di disoccupazione è inaspettatamente sceso dal 4,2% al 4,1%, mentre il mercato si aspettava rimanesse invariato; anche la crescita annuale del salario medio è accelerata al 3,1%. Allo stesso tempo, i dati dei due mesi precedenti sull’occupazione non agricola sono stati rivisti al rialzo per un totale di 84.000 unità. Dopo la pubblicazione dei dati, il rendimento del Treasury a 2 anni è salito di 7 punti base e la probabilità di un aumento dei tassi da parte della Federal Reserve a dicembre è stata stimata al 70%.
La ondata di vendite di AI colpisce l'IPO di Anthropic, la valutazione potenziale prevista scende a 1,2-1,3 trilioni di dollari
La fascia di valutazione discussa dai potenziali investitori è stata ridotta dal precedente massimo di 2.000 miliardi di dollari a 1.200-1.300 miliardi di dollari, e alcuni strategist suggeriscono persino di scendere sotto i 1.000 miliardi per garantire maggiore sicurezza. Di fronte alla forte volatilità del mercato e alle preoccupazioni finanziarie come le perdite trimestrali, Anthropic si trova di fronte ad una difficile scelta tra una valutazione al ribasso, un’emissione ridotta o il rinvio della quotazione in borsa.

I ricavi del terzo trimestre di Moderna aumentano del 29% su base annua, superando le aspettative; la guidance di crescita dei ricavi annuali viene aumentata al 15%-25% | Notizie sui risultati finanziari
I ricavi del terzo trimestre di Moderna sono cresciuti del 29% su base annua, raggiungendo 1,31 miliardi di dollari, con utili nettamente superiori alle aspettative. L’azienda ha rivisto al rialzo la previsione di crescita dei ricavi per il 2026, portandola al 15-25%. La crescente domanda di vaccini di nuova generazione contro il Covid-19, i vaccini antinfluenzali e l’espansione nei mercati internazionali hanno favorito il miglioramento dei risultati. Anche i dati di fase III sul vaccino personalizzato contro il cancro hanno mostrato progressi positivi. L’azienda sta contemporaneamente promuovendo la riduzione dei costi e lo sviluppo della pipeline, con una significativa revisione al rialzo delle previsioni di liquidità per fine anno.
Prezzi delle criptovalute
Altro


