
Ultimo rapporto di Jefferies: l'applicazione del framework HALO nel settore dei trasporti – nell'era dell'AI, il vero "fosso difensivo" non è il codice, ma la ferrovia
Ciao a tutti, sono You Dou.
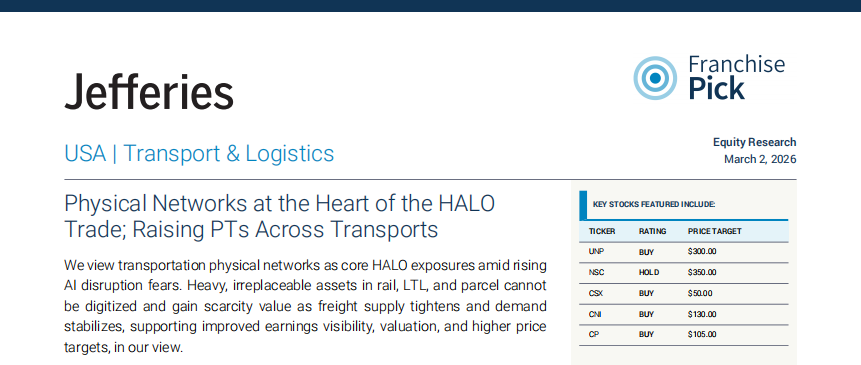
Il 2 marzo 2026, Jefferies ha pubblicato un report sull’industria di trasporto e logistica:
"Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports"
La tesi principale del report è chiara:
In un contesto in cui il rischio di sostituzione da parte dell’AI viene costantemente accentuato, gli asset di trasporto con reti fisiche non replicabili stanno diventando esempi tipici del modello HALO (Heavy Assets, Low Obsolescence).
Jefferies sottolinea che l’AI può ottimizzare l’efficienza, ma non può digitalizzare le infrastrutture fisiche. Asset come reti ferroviarie, sistemi portuali, flotte aeree e altre attività a elevata intensità di capitale stanno vedendo rivalutata la propria scarsità.
In un mercato in cui la logica della disruption da parte dell’AI è molto discussa, questo punto di vista è di natura strutturale.
1. Distinzione tra "compiti automatizzabili" e "asset non replicabili"
La prima direttrice del report consiste nella distinzione tra compiti e asset.
L’AI può ottimizzare:
Efficienza del routing
Modelli di pricing
Tasso di utilizzo degli asset
Ma non può replicare:
Diritti ferroviari
Densità delle reti terminali
Sistemi di rotte e flotte aeree
Dati operativi su larga scala legati a reti fisiche
Secondo Jefferies, il valore principale di compagnie ferroviarie come UNP, NSC, CSX, CNI, CPKC risiede nelle loro reti.
Questi asset hanno tre caratteristiche:
Tempi di costruzione estremamente lunghi
Barriere regolamentari molto alte
Quasi impossibili da replicare
L’AI aumenta l’efficienza ma non riduce i vantaggi competitivi delle reti.
In un contesto in cui cresce l’"ansia da sostituzione tecnologica", il premio di scarsità di questi asset risulta rafforzato.
2. Miglioramento dei fondamentali: compressione dell’offerta e recupero della domanda in parallelo
La seconda logica deriva dai fondamentali settoriali.
Secondo Jefferies:
Accelerazione dell’uscita di capacità produttiva
Recupero del rapporto load-to-truck
Le tariffe spot più forti rispetto alla stagionalità
ISM Manufacturing PMI sopra 50 per il secondo mese consecutivo nel febbraio 2026
Dopo il completamento dello smaltimento delle scorte, l’attività manifatturiera si stabilizza ai margini.
L’esperienza storica mostra che:
Ripresa dei nuovi ordini → Effetto ritardato su volumi spediti → Maggior potere di prezzo
In un contesto di offerta limitata, il miglioramento marginale della domanda rende più visibile la redditività.
Il ragionamento sul settore dei trasporti sta passando da "pressione ciclica" a "recupero di redditività".
3. Upgrade dei target price: ancoraggio delle valutazioni verso l’alto
Sulla base di queste considerazioni, Jefferies aumenta i target price di diverse aziende:
UNP: 300 USD (precedente 285)
NSC: 350 USD (precedente 300)
CSX: 50 USD (precedente 42)
CNI: 130 USD (precedente 115)
CP: 105 USD (precedente 85)
Aumentati anche i target price per aziende come XPO, UPS, FedEx, ecc.
Il framework logico è chiaro:
Strette capacità migliorano la struttura dei prezzi
Migliorata la stabilità dei flussi di cassa
L’AI rafforza la percezione di scarsità degli asset di rete fisica
Il focus del sistema di valutazione si sposta verso la “certezza dei flussi di cassa”.
La mia comprensione:
Il valore di questo report non sta nei target price specifici.
Ciò che davvero merita attenzione è la concretizzazione del modello HALO nei settori reali.
Negli ultimi due anni il mercato ha discusso: l’intelligenza artificiale ridurrà i margini di profitto delle industrie tradizionali?
Ma secondo Jefferies la risposta è:
Quando cresce la sostituibilità, aumenta anche il premio degli asset insostituibili.
Se applicato a una logica più ampia di allocazione degli asset:
Il premio del software deriva dalla capacità di crescita immaginata.
Il premio degli asset fisici deriva dalla loro non replicabilità.
Quando il mercato passa dalla “narrativa della crescita” alla “certezza dei flussi di cassa”,
la struttura delle valutazioni cambia naturalmente.
Il settore dei trasporti è solo un esempio.
Ciò che viene davvero rivalutato è la certezza degli asset "a basso rischio di obsolescenza".
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quanta domanda di CPO genererà Nvidia Rubin Ultra? Bernstein: il valore ottico di un singolo Pod aumenterà di 5 volte
Bernstein ritiene che l'architettura Rubin Ultra di Nvidia ha portato a un notevole aumento della domanda di ottica co-packaged (CPO) e fibra ottica, con il contenuto ottico per singolo pod che è passato da 1 milione a 5,4 milioni di dollari, spingendo la dimensione del mercato dell'ecosistema ottico di Nvidia a raggiungere i 46,8 miliardi di dollari entro il 2028 (con una crescita annuale del 91%). Nonostante i colli di bottiglia nella fornitura di substrati InP, le prospettive del settore rimangono positive. L'istituto ha ribadito la valutazione "outperform" per Lumentum, Coherent e Ciena.

UBS Q3 strategia bilaterale sulle opzioni dell'oro, forte puntata sulle azioni tecnologiche, apertura di posizione su SK Hynix (SKHY.US)
UBS Group (UBS.US) ha presentato il rapporto sulle posizioni detenute nel terzo trimestre (13F) fino al 30 settembre 2026.

SpaceX(SPCX.US) tenta di eliminare Nvidia dai rack: sviluppa armadi Kessel che aggirano i pannelli di calcolo L6, acquistando solo i chip
SemiAnalysis: SpaceX ha sviluppato autonomamente l’armadio Kessel, aggirando le schede L6 di Nvidia, offrendo così più opzioni nella produzione di hardware per le proprie esigenze.

37 miliardi di dollari di "pagamento anticipato per attrezzature di alimentazione dei data center" abbandonati! Cosa ha visto Softbank, il "compratore più attivo di turbine a gas"?
SoftBank ha registrato una perdita netta di 7,1 miliardi di dollari nel secondo trimestre dell'anno fiscale 2026. Il motivo principale è una svalutazione diretta di 3,7 miliardi di dollari su un pagamento anticipato di 9,5 miliardi di dollari per garantire attrezzature di generazione di energia ai data center statunitensi, di cui circa 2,9 miliardi sono stati persi perché non rimborsabili. Il CFO ha ammesso che SoftBank aveva effettuato l'ordine prima che il progetto fosse definitivamente approvato e ora sta rivalutando completamente la strategia di approvvigionamento. "Il compratore più aggressivo di turbine a gas ha semplicemente cancellato la caparra."
Prezzi delle criptovalute
Altro


