
Pratinjau Laporan Keuangan Q4 Applied Materials (AMAT): Bisakah Permintaan Perangkat AI Mendukung Pendapatan Miliaran Dolar dan Pertumbuhan Tinggi Berkelanjutan?
 2026/11/12 02:44
1. Ringkasan Poin Investasi
Applied Materials (AMAT.US) akan merilis laporan keuangan FY2026 Q4 setelah penutupan pasar saham AS pada 12 November 2026. Konsensus pasar memperkirakan pendapatan sekitar US$ 10,3 miliar (+51,5% YoY, panduan tengah perusahaan US$ 10,25 miliar), EPS non-GAAP sekitar US$ 4,06 (+87,1% YoY, panduan tengah perusahaan US$ 4,02). Selama delapan kuartal terakhir, perusahaan secara konsisten melampaui ekspektasi, manajemen sebelumnya menyatakan permintaan AI mendorong pencapaian rekor, dan memperkirakan pertumbuhan lebih cepat dari pasar hingga 2027. Pasar sangat menyoroti apakah pesanan perangkat terkait AI dapat sepenuhnya mengimbangi fluktuasi siklus tradisional, serta apakah panduan kuartal berikutnya dapat mempertahankan laju pertumbuhan tinggi.
2. Empat Fokus Utama
Fokus 1: Permintaan Logika Canggih, DRAM dan Kemasan Canggih yang Didorong AI
Ekspansi daya komputasi AI merupakan mesin pertumbuhan utama. Manajemen memperkirakan logika canggih (leading-edge foundry-logic), DRAM (termasuk HBM) dan kemasan canggih akan menyumbang sekitar 80% dari pertumbuhan peralatan wafer (WFE) sepanjang 2026-2027. Perusahaan memiliki posisi terdepan di bidang ini, dan menargetkan peningkatan pangsa pasar. Panduan pendapatan Q4 (tengah) sudah menembus US$ 10 miliar (+51% YoY), pendapatan kemasan canggih diperkirakan tumbuh lebih dari 70% secara tahunan di 2026. Pasar akan memverifikasi apakah pesanan dan pengiriman bidang bernilai tinggi ini tetap kuat.
Fokus 2: Apakah Ekspansi Margin Laba Setelah Delapan Kuartal Berturut-turut Dapat Berlanjut
Berbeda dengan beberapa perusahaan sejenis, margin laba kotor Applied Materials secara tahunan membaik selama 13 kuartal berturut-turut. Margin laba kotor non-GAAP Q3 sekitar 50,4%, manajemen memperkirakan Q4 stabil. Kemampuan penetapan harga, optimalisasi portofolio produk dan leverage operasional adalah faktor kunci. Jika margin laba kuartal ini terus berkembang atau setidaknya stabil, akan memperkuat logika “pertumbuhan tinggi + laba tinggi”; jika turun karena kenaikan kapasitas atau biaya, fleksibilitas keuntungan bisa melemah.
Fokus 3: Penurunan Proporsi Pendapatan dari Cina dan Dampak Kontrol Ekspor
Proporsi pendapatan dari Cina sudah turun ke sekitar 28% (sebelumnya lebih tinggi). Kontrol ekspor dan faktor geopolitik menjadi variabel potensial. Pasar memperhatikan apakah permintaan proses matang masih didukung, dan apakah pertumbuhan dari kawasan non-Cina (terutama AS dan pelanggan proses canggih lainnya) dapat sepenuhnya menutupi. Manajemen sebelumnya bersikap optimis terhadap visibilitas permintaan jangka panjang, beberapa diskusi telah diperpanjang hingga 2030.
Fokus 4: Keberlanjutan Panduan Kuartal Berikut dan Sepanjang Tahun
Q4 adalah titik kritis untuk memverifikasi apakah pertumbuhan tinggi sudah mencapai puncaknya. Konsensus sedikit lebih tinggi dari panduan tengah perusahaan, sekadar memenuhi ekspektasi mungkin belum cukup untuk menopang harga saham. Pasar akan fokus pada panduan Q1 FY2027 (beberapa institusi memperkirakan pertumbuhan QoQ lebih lanjut) dan apakah manajemen tetap atau menaikkan pernyataan “pertumbuhan lebih cepat dari pasar di 2027”. Bisnis layanan (AGS) diperkirakan tumbuh lebih dari 20% di 2026, juga menjadi penstabil.
3. Risiko dan Peluang Bersamaan
Katalis Penguatan:
- Pendapatan dan EPS jauh melebihi konsensus (khususnya pendapatan kemasan canggih dan DRAM yang kuat), serta menaikkan panduan kuartal berikutnya.
- Margin laba terus berkembang atau stabil di level tinggi, membuktikan kemampuan penetapan harga dan keunggulan portofolio produk.
- Manajemen menegaskan atau memperkuat prospek pertumbuhan lebih cepat dari pasar pada 2027, visibilitas pesanan jangka panjang diperpanjang.
Risiko Penurunan:
- Hanya mencapai atau sedikit di bawah panduan tengah, tidak menaikkan prospek, memicu keraguan atas keberlanjutan pertumbuhan tinggi.
- Permintaan Cina turun lebih lanjut atau dampak kontrol ekspor melebihi dugaan, pertumbuhan non-Cina tidak cukup untuk mengimbangi.
- Kenaikan biaya saat ekspansi kapasitas atau hambatan rantai pasok menekan margin laba.
4. Saran Strategi Trading
Logika Bullish: Jika permintaan perangkat terkait AI (logika canggih, DRAM, kemasan canggih) jauh melebihi ekspektasi, sekaligus margin laba stabil dan panduan berikutnya/sepenuhnya positif, dapat memperkuat posisi Applied Materials sebagai pemasok inti perangkat wafer AI, menopang pemulihan valuasi.
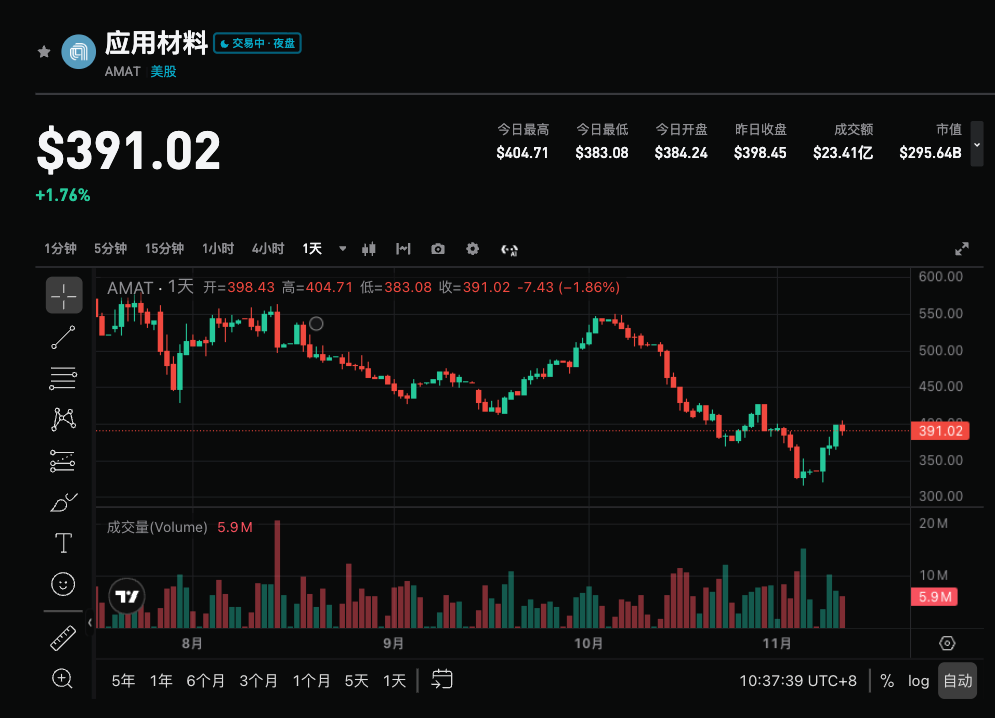
Risiko Bearish: Jika kinerja hanya memenuhi panduan tengah, panduan konservatif atau margin laba menurun, ditambah harga saham baru-baru ini telah turun dari level tertinggi (dalam satu bulan sekitar -14,5%), berpotensi memicu aksi ambil untung lebih lanjut.
Data Kunci:
- Total pendapatan dan pertumbuhan YoY/QoQ
- Kinerja pendapatan kemasan canggih, DRAM dan logika canggih
- Margin laba kotor non-GAAP dan margin laba operasional
- Apakah panduan Q1 FY2027 dan sepanjang tahun dinaikkan
- Proporsi pendapatan dari Cina dan kontribusi pertumbuhan non-Cina
Saran Operasional: Ketika kinerja melampaui ekspektasi dan panduan positif, dapat mempertimbangkan peluang untuk masuk setelah koreksi harga; jika data biasa saja atau panduan lemah, perhatikan risiko volatilitas jangka pendek dan hindari beli di harga puncak. Penyesuaian posisi dan stop loss harus disesuaikan dengan kemampuan risiko pribadi.
Penafian: Konten di atas hanya untuk referensi, bukan sebagai saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Corning (GLW.US) yang "Berdiri di Dalam Cahaya" mendapatkan peringkat "Beli" pertama dari Jefferies! Pabrik AI berlomba-lomba memperebutkan serat optik, kekurangan pasokan global bisa mencapai tiga puluh persen
Bagi Corning, peningkatan laba terbaru sebagian besar berasal dari perluasan klaster AI. Seiring bertambahnya koneksi optik lintas kabinet dan lintas kawasan, pelanggan perlu memasang lebih banyak serat optik dalam ruang saluran dan kabinet yang terbatas, sehingga meningkatkan permintaan terhadap kabel optik kepadatan tinggi dan sistem koneksi.

Sinergi akan membutuhkan waktu lebih lama! Citigroup menaikkan biaya sinergi Skydance (SKYD.US) menjadi 4 miliar, namun tetap mempertahankan peringkat "beli"
Citibank merilis laporan pembaruan model 3Q26 untuk Skydance Corp dan mempertahankan peringkat "beli" serta target harga 10 dolar AS.
Raksasa minyak kembali ke Venezuela! ExxonMobil (XOM.US) dikabarkan mendapat hak penilaian atas 7 wilayah, jendela negosiasi eksklusif selama satu tahun dibuka
Menurut sumber yang mengetahui masalah ini, ExxonMobil telah mencapai kesepakatan awal dengan pemerintah Venezuela dan perusahaan minyak nasional negara itu, PDVSA. Raksasa minyak Amerika Serikat ini diizinkan untuk mengevaluasi potensi pengembangan pada 7 blok, yang mencakup ladang minyak yang belum dikembangkan, ladang minyak matang, serta satu blok eksplorasi.

Harga kripto
Lainnya


