
Eli Lilly melonjak! GLP-1 mendorong ISRG, DXCM, TMO, saham farmasi AS berubah dari tempat perlindungan menjadi tambang emas jangka panjang
 2026/10/22 03:22
I. Situasi Sektor: Kombinasi Defensif dan Pertumbuhan, Fokus Baru Rotasi Dana
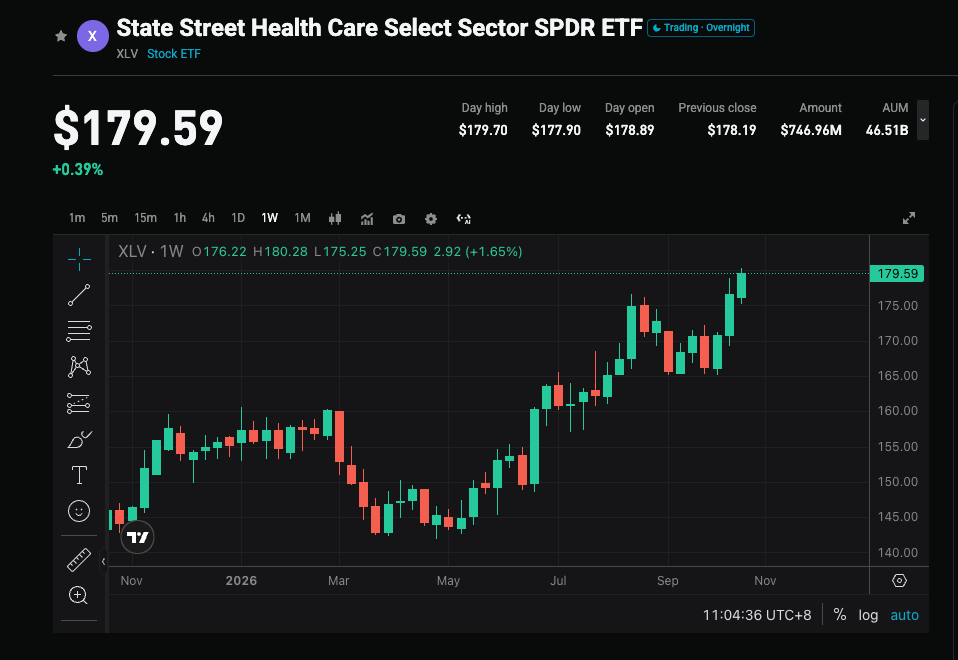
- Pertumbuhan eksplosif GLP-1: Pasar penyakit metabolik direvaluasi sampai USD 150 miliar. Eli Lilly dengan tirzepatide berhasil melampaui Novo Nordisk, menempatkannya sebagai pemimpin utama.
- Risiko kebijakan sementara berkurang: Negosiasi harga obat dan ancaman tarif secara keseluruhan masih bisa dikendalikan, ekspektasi pasar yang pesimis sudah cukup termitigasi.
- Gelombang akuisisi mengisi jurang paten: Untuk mengatasi kekosongan akibat berakhirnya paten merek lebih dari USD 300 miliar dalam periode 2028-2030, tingkat aktivitas akuisisi sektor ini meningkat kembali dan total nilai transaksi tahunan diperkirakan mendekati angka tersebut.
Pandangan inti: Sektor farmasi sedang bertransformasi dari “aset defensif” murni menjadi aset gabungan “defensif + pertumbuhan”. Kekuatan saat ini bersumber dari pengejaran kepastian oleh dana.
II. Instrumen Inti: Pemimpin Utama dan Peluang di Sub-sektor
- Perusahaan Farmasi Besar (Big Pharma): Pondasi Portofolio yang Stabil
Eli Lilly (LLY): Pemimpin absolut, kapitalisasi pasar menembus USD 1,1-1,2 triliun. Kenaikan tahun ini sekitar 19%, hampir 60% dalam setahun terakhir. Lini produk GLP-1 menjadi pendorong utama pertumbuhan, diperkirakan CAGR penjualan 2026-2028 di atas 13%.AbbVie (ABBV): Skyrizi dan Rinvoq di bidang imunologi terus meningkat, harga saham mendekati rekor tertinggi.Johnson & Johnson (JNJ): Portofolio diversifikasi yang stabil, target pendapatan menembus USD 100 miliar.Merck (MRK): Meski menghadapi risiko paten Keytruda, pipeline onkologi dan aksi akuisisi tetap menarik.UnitedHealth (UNH): Perbaikan margin keuntungan pada manajemen layanan kesehatan, manfaat jelas.
- Saham Panas dan Fleksibel
- Alat Kesehatan & Alat Sains Hayati
Intuitive Surgical (ISRG): Pemimpin robot bedah, diuntungkan oleh penetrasi operasi minim invasif yang meningkat.Dexcom (DXCM) / Insulet: Diuntungkan langsung dari tren manajemen penyakit kronis dan efek limpahan kebutuhan monitoring yang dibawa GLP-1.
- Pembuatan Obat Berbasis AI & Platform Data
Recursion / Tempus: Merupakan saham kapitalisasi menengah-kecil, memiliki fleksibilitas tinggi karena pencapaian milestone klinis dan kerjasama, namun perlu waspada risiko volatilitas besar.
III. Strategi Investasi: Pemilihan Saham Lebih Penting dari Pemilihan Sektor
- Peningkatan beban penuaan populasi dan penyakit kronis.
- Inovasi obat (metabolik, onkologi, imunologi, terapi gen) masih memiliki ruang pertumbuhan struktural.
- Teknologi AI meningkatkan efisiensi penemuan obat dan uji klinis.
- Posisi inti: Alokasikan pada Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ dan saham farmasi besar lainnya untuk mendapatkan pertumbuhan stabil dan atribut defensif.
- Posisi satelit: Alokasi kecil pada saham bioteknologi atau alat kesehatan dengan katalis yang jelas, untuk menangkap potensi imbal hasil berlebih.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Morgan Stanley memperingatkan: Harga penyimpanan lama sedang mencapai puncak, pasokan dan permintaan mungkin beralih ke kelonggaran pada tahun 2028
Morgan Stanley menunjukkan bahwa setelah pemilihan tengah Amerika Serikat, diperkirakan sekitar 20% kapasitas tambahan pusat data Amerika Serikat pada tahun 2028 akan ditunda hingga terealisasi pada tahun 2029. Hal ini dapat menyebabkan "kesenjangan" dalam rantai pasokan pada tahun 2028, yang memicu risiko penumpukan persediaan penyimpanan lama. Penyimpanan lama kurang terikat pada perjanjian harga tetap jangka panjang, sehingga penyempitan selisih permintaan dan pasokan akan menghadapi fluktuasi harga yang lebih besar. Analisis di atas hanya berlaku untuk penyimpanan lama, termasuk DDR3/4, SLC/MLC NAND, dan NOR flash.

Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

Harga kripto
Lainnya


