
Mengapa risiko utang obligasi AS tidak melemahkan dolar? Krisis obligasi Eropa menjadi hambatan terbesar harga emas

Huitong Network, 6 Oktober—— Tingkat bunga riil yang terus meningkat baru-baru ini, serta lonjakan tajam Indeks Dolar AS akibat badai utang Eropa adalah alasan utama yang menekan rebound harga emas
Pada Selasa (6 Oktober) sesi Asia dan Eropa, harga emas internasional terus ditekan dalam waktu dekat, saat ini diperdagangkan di sekitar 4139. Tingkat bunga riil yang terus meningkat baru-baru ini dan lonjakan tajam Indeks Dolar AS akibat badai utang Eropa adalah alasan utama yang menekan rebound harga emas. Artikel ini merangkum logika utama yang mempengaruhi pergerakan harga emas akhir-akhir ini.
Koreksi Sementara Harga Minyak Dunia Baru-baru Ini, Mendinginkan Ekspektasi Inflasi Secara Keseluruhan
Pada saat yang sama, pertumbuhan upah non-pertanian AS menurun, kondisi pasar tenaga kerja yang terlalu panas mulai mereda, sehingga semakin melemahkan dasar kenaikan inflasi secara berkelanjutan. Tekanan inflasi yang menurun mengubah penilaian pasar terhadap kebijakan moneter The Fed.
Menurut data CME FedWatch, kemungkinan The Fed mempertahankan suku bunga pada Oktober mencapai 77,3%, dan peluang kenaikan suku bunga 25 basis poin hanya 22,7%; untuk Desember, kemungkinan mempertahankan suku bunga 13,4%, kenaikan 25 basis poin 67,8%, dan kenaikan 50 basis poin 18,8%.
Secara keseluruhan, pelonggaran data inflasi dan ketenagakerjaan membuat tekanan pengetatan The Fed mereda secara sementara, sehingga dari sisi kebijakan moneter memberikan dukungan potensial positif untuk emas.
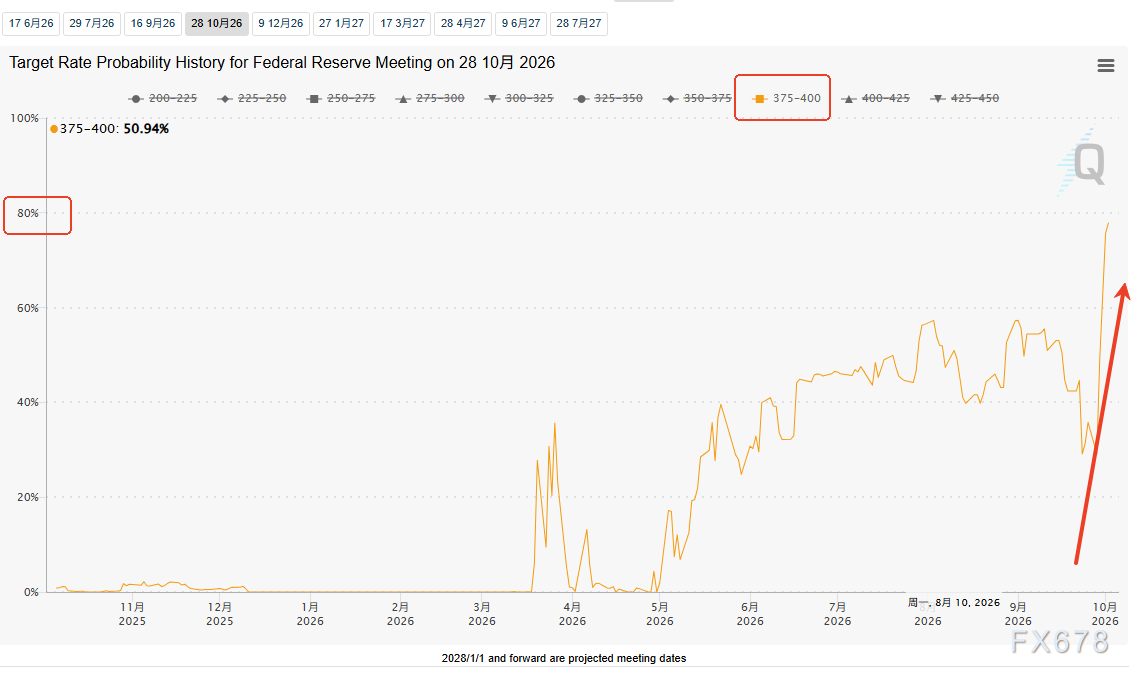
(Alat FedWatch Suku Bunga, Sumber:CME Chicago Mercantile Exchange)
Seluruh Positif Tertutup: Imbal Hasil Obligasi AS dan Tingkat Riil Terus Melonjak
Walaupun penurunan ekspektasi kenaikan suku bunga menguntungkan emas, hal positif ini sepenuhnya diimbangi oleh melonjaknya imbal hasil obligasi pemerintah AS dan tingkat bunga riil, yang menjadi faktor penekan utama bagi harga emas saat ini.
Kenaikan imbal hasil obligasi pemerintah AS kali ini bukan disebabkan oleh kepanikan inflasi pasar, melainkan didorong oleh kekuatan ekonomi AS yang luar biasa tangguh.
Kepala Penjualan Pendapatan Tetap Eropa, Timur Tengah, dan Afrika di Castle Securities, Nohshad Shah, mengatakan dalam laporannya kepada klien bahwa kenaikan imbal hasil obligasi pemerintah AS tenor 10 tahun pada bulan September hampir seluruhnya berasal dari kenaikan imbal hasil riil, sementara ekspektasi inflasi tetap relatif stabil.
Kenaikan imbal hasil riil ini didasari oleh kebijakan fiskal yang longgar di AS, pelonggaran lingkungan keuangan, dan investasi besar-besaran di bidang AI yang memicu persaingan modal yang ketat. Pasar sedang mengevaluasi kembali keberlanjutan pertumbuhan ekonomi, investor kini mengharapkan imbal hasil setelah disesuaikan dengan inflasi yang lebih tinggi, bukan sekadar mencari perlindungan dari inflasi.
Pada saat yang sama, BMO Asset Management memperingatkan bahwa imbal hasil obligasi pemerintah AS tenor 30 tahun menembus 6% hampir tak terelakkan, bahkan bisa terjadi pada Oktober, volatilitas pasar obligasi sedang membentuk siklus penguatan mandiri bagi kenaikan imbal hasil lebih lanjut.
Sementara itu, emas adalah aset tanpa bunga, kenaikan tingkat bunga riil akan terus meningkatkan opportunity cost untuk memegang emas, sehingga membatasi ruang recovery harga emas.
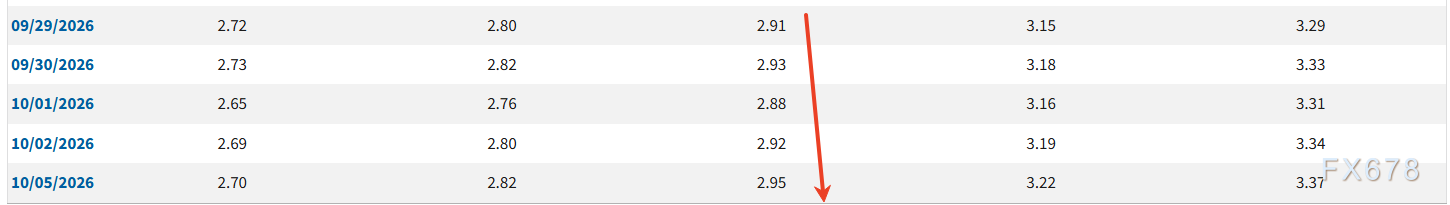
(Imbal Hasil TIPS 10 Tahun, Sumber: Federal Reserve)
Logika Penetapan Harga Utama Berubah: Kekuatan Lemah Indeks Dolar AS Mendorong Harga Emas, Offset Negatif Utang AS
Emas menggunakan dolar AS sebagai mata uang inti penetapan harga, dan pasar telah lama mengikuti logika utama "dolar menguat, harga emas melemah", ini juga menjadi faktor paling krusial yang menekan rebound emas baru-baru ini.
Saat ini, di balik lonjakan terus-menerus imbal hasil obligasi pemerintah AS, tersembunyi risiko memburuknya utang pemerintah Amerika di bawah lingkungan suku bunga tinggi. Menurut logika pasar umum, risiko utang Amerika yang meningkat seharusnya melemahkan kepercayaan pada dolar AS, menguntungkan emas, dan memberikan dukungan kuat bagi harga emas sebagai aset safe haven.
Namun, keuntungan ini sepenuhnya di-offset oleh risiko Eropa.
Dibanding risiko utang Amerika, krisis Eropa pecah lebih awal dan risikonya terekspos lebih tajam, menjadi pusat perhatian utama dana global untuk berlindung.
Salah satu pihak utama penjual adalah investor Jepang, yang memiliki banyak obligasi Perancis. Portofolio luar negeri Jepang kelebihan beban pada obligasi Perancis dan menghadapi risiko dijual massal, gelombang penjualan obligasi Eropa secara terus-menerus langsung menghantam nilai euro, euro terhadap dolar anjlok ke level terendah dalam 17 bulan, sangat melemah terhadap dolar.
Dalam perbandingan risiko di antara ekonomi utama dunia, dampak krisis Eropa jauh lebih besar daripada risiko utang Amerika, sehingga mendorong dana lindung nilai global membanjiri aset dolar AS, yang membuat indeks dolar AS naik tajam.
Pada akhirnya, dampak negatif masalah utang AS benar-benar tertutup, kekuatan dolar AS menekan harga emas, sepenuhnya menyerap efek positif safe haven yang seharusnya masuk ke emas, menjadi kunci utama tekanan harga emas saat ini.
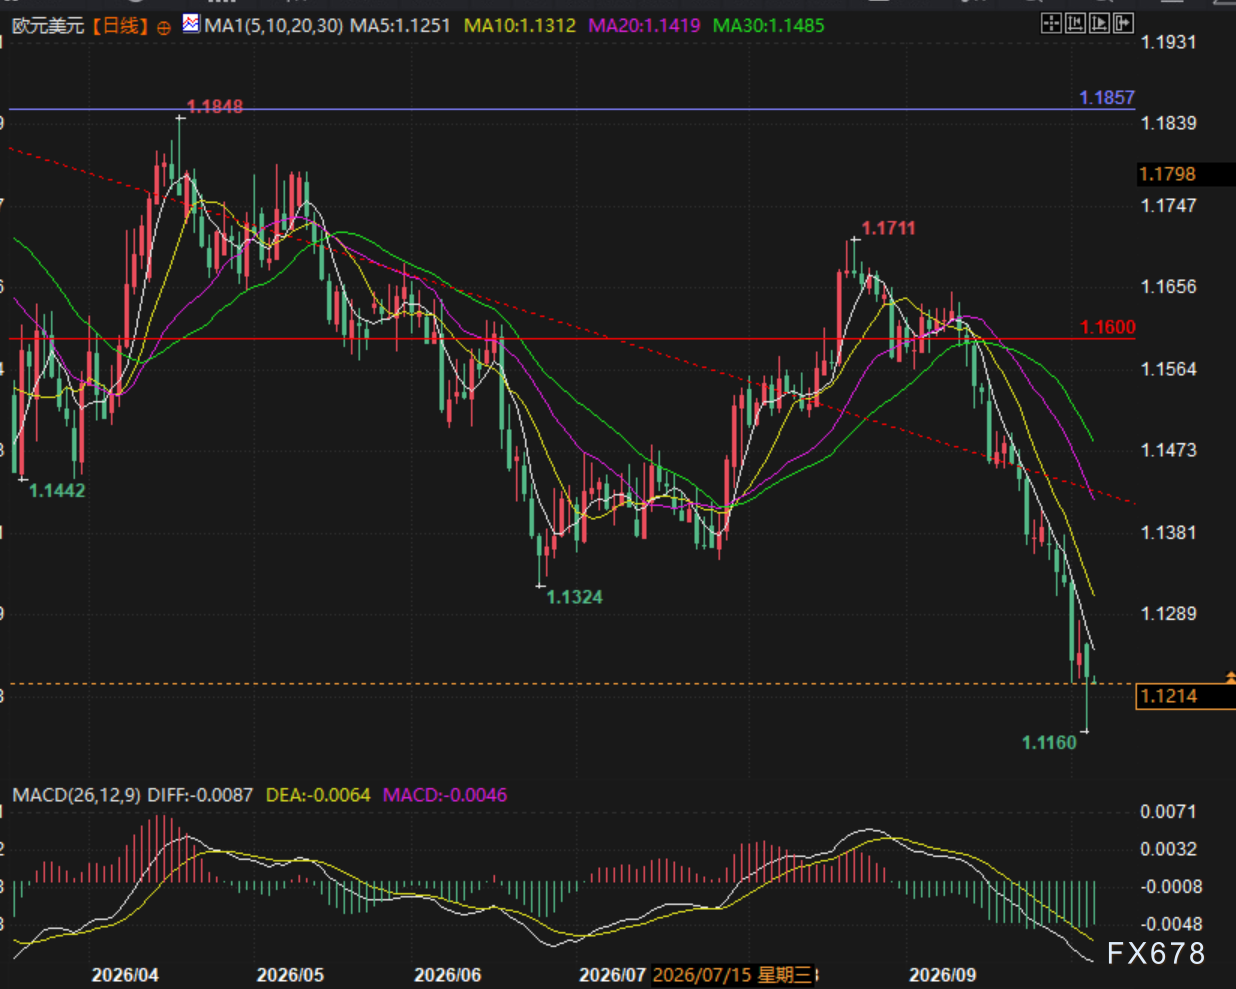
(Grafik harian EUR/USD, Sumber: Yihuitong)
Pembelian Emas oleh Bank Sentral Berbeda: Perdagangan Long dan Short Meningkat di Tengah Krisis Energi
Dalam latar makro yang tarik ulur antara bullish dan bearish, perilaku pembelian emas oleh bank sentral global menunjukkan divergensi yang jelas, memberikan dukungan bawah bagi harga emas namun sulit untuk mendorong tren satu arah. Di satu sisi, situasi energi global yang tegang dan harga minyak yang berfluktuasi di level tinggi memaksa beberapa negara dengan cadangan devisa yang lemah untuk menjual emas dalam jangka waktu tertentu untuk memperoleh dolar guna membeli minyak, sehingga memberikan tekanan jual jangka pendek pada emas.
Di sisi lain, sebagian besar negara berdaulat tetap berpegang pada strategi alokasi jangka panjang dan terus secara agresif menambah cadangan emas.
Kementerian Keuangan Rusia mengumumkan akan meningkatkan secara signifikan pembelian valas dan emas, ukuran pembelian emas 7 Oktober hingga 6 November meningkat hingga lima kali lipat dari September, dengan memanfaatkan pendapatan tambahan dari minyak dan gas untuk memperkuat Dana Kesejahteraan Nasional, pembelian resmi secara berkelanjutan memperkuat dukungan dasar jangka menengah-panjang bagi harga emas.
Dana Retail Hati-hati: Masuk ETF Lambat, Tekanan Teknis Jelas
ETF emas yang mewakili dana retail dan spekulatif jangka pendek saat ini menunjukkan sikap dagang yang sangat hati-hati.
Saat ini bentuk teknikal emas secara keseluruhan berada dalam tren bearish, minat pasar untuk mengejar kenaikan sangat lemah, laju masuk dana ETF lambat, sehingga kurang ada dorongan dana jangka pendek yang bisa mengangkat harga emas.
Dengan absennya dana retail dan hanya didukung oleh bank sentral, harga emas sulit mengalami tren kenaikan, sehingga tetap dalam pola tekanan sideways.
Ringkasan dan Garis Besar Pengamatan Inti Kedepan
Saat ini, pasar emas berada dalam kondisi tarik-ulur banyak variabel makro, faktor bullish (pendinginan inflasi, penurunan ekspektasi suku bunga, pembelian emas oleh bank sentral) dan faktor bearish (lonjakan tingkat riil, penguatan dolar, lemahnya dana retail) saling mengimbangi, pergerakan pasar tanpa arah yang jelas.
Pergerakan selanjutnya akan sangat bergantung pada tiga variabel utama: pertama adalah data inflasi AS, pasar tenaga kerja, dan kinerja kuartal ketiga perusahaan teknologi, yang akan menentukan titik balik kekuatan ekonomi AS dan kenaikan tingkat riil;
Kedua adalah situasi energi di Teluk dan konflik geopolitik antara AS dan Iran, yang akan langsung mempengaruhi harga minyak dan ekspektasi inflasi global, serta mengganggu arah kebijakan The Fed secara tidak langsung;
Ketiga adalah titik balik sentimen di pasar obligasi Eropa, waktu stabilnya gelombang penjualan obligasi pemerintah Perancis akan menentukan tren penurunan euro dan kekuatan indeks dolar AS.
Pada tahap ini, risiko utang Eropa menjadi faktor dominan, sehingga pengaruh indeks dolar AS terhadap harga emas meningkat tajam. Dalam siklus penguatan dolar AS, ruang rebound harga emas akan terus dibatasi. Secara keseluruhan, pergerakan pasar masih akan berada di bawah tekanan ganda tingkat bunga riil dan dolar.
Analisa teknikal: Harga emas spot masih berada dalam tarik-ulur antara candlestick bullish di depan dan candle bearish baru-baru ini, sementara rata-rata pergerakan menunjukkan pola bearish, sehingga di sini pergerakan sideways menunggu koreksi pada rata-rata pergerakan.
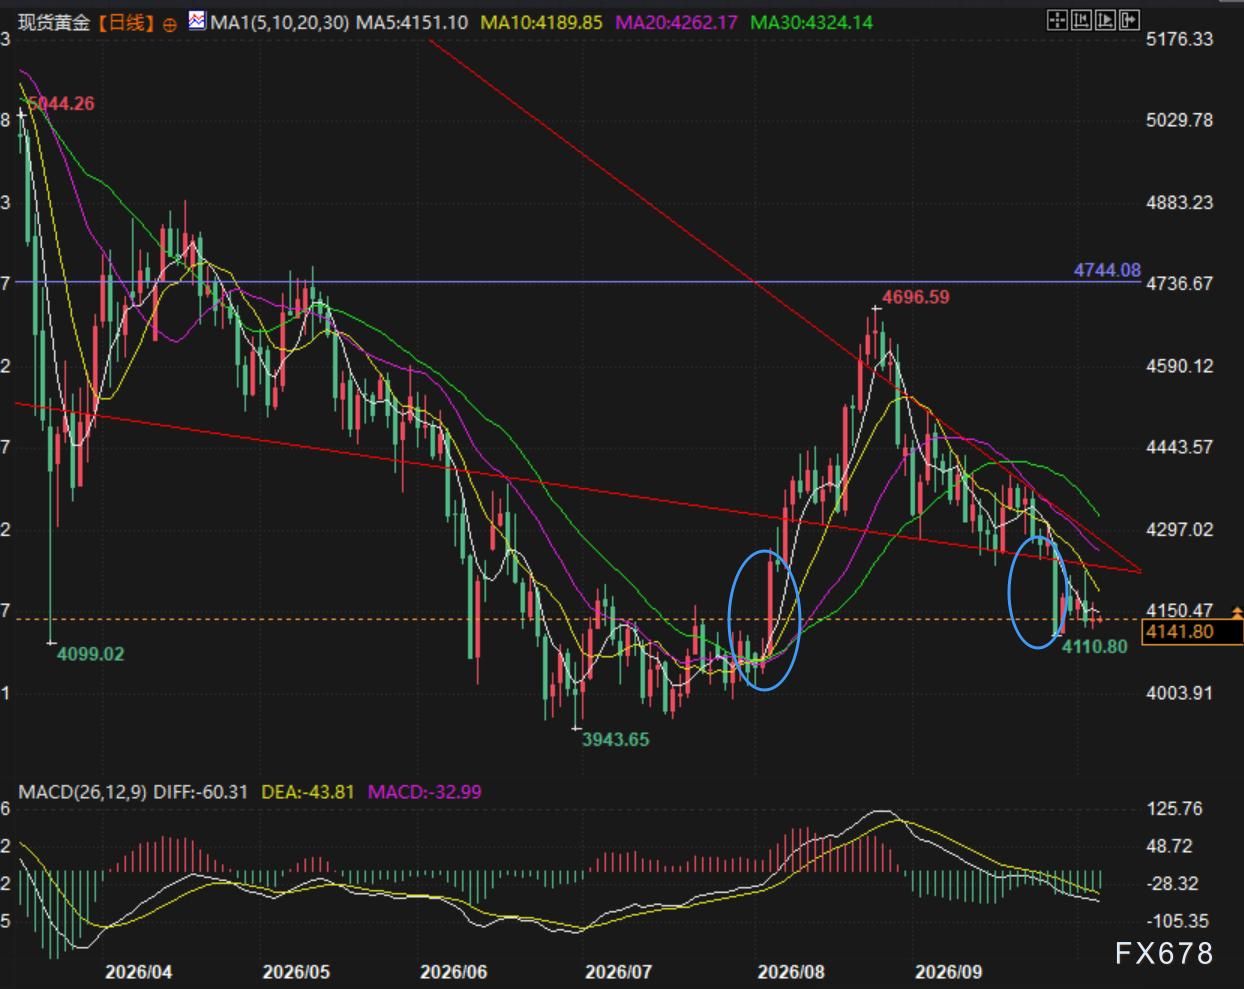
(Grafik harian emas spot, Sumber: Yihuitong)
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Morgan Stanley memperingatkan: Harga penyimpanan lama sedang mencapai puncak, pasokan dan permintaan mungkin beralih ke kelonggaran pada tahun 2028
Morgan Stanley menunjukkan bahwa setelah pemilihan tengah Amerika Serikat, diperkirakan sekitar 20% kapasitas tambahan pusat data Amerika Serikat pada tahun 2028 akan ditunda hingga terealisasi pada tahun 2029. Hal ini dapat menyebabkan "kesenjangan" dalam rantai pasokan pada tahun 2028, yang memicu risiko penumpukan persediaan penyimpanan lama. Penyimpanan lama kurang terikat pada perjanjian harga tetap jangka panjang, sehingga penyempitan selisih permintaan dan pasokan akan menghadapi fluktuasi harga yang lebih besar. Analisis di atas hanya berlaku untuk penyimpanan lama, termasuk DDR3/4, SLC/MLC NAND, dan NOR flash.

Berapa banyak permintaan CPO yang akan dihasilkan oleh Nvidia Rubin Ultra? Bernstein: Nilai optik per Pod meningkat lima kali lipat
Bernstein percaya bahwa arsitektur Nvidia Rubin Ultra mendorong lonjakan besar permintaan untuk co-packaged optics (CPO) dan serat optik, dengan nilai optik per Pod naik dari 1 juta menjadi 5,4 juta dolar AS, sehingga skala pasar ekosistem optik Nvidia pada tahun 2028 akan melonjak menjadi 46,8 miliar dolar AS (tumbuh 91% per tahun). Meskipun menghadapi hambatan pasokan substrat InP, prospek industri tetap optimis, dan lembaga tersebut menegaskan kembali peringkat "outperform" untuk Lumentum, Coherent, dan Ciena.

UBS Q3 menerapkan strategi opsi emas dua arah, bertaruh besar pada saham teknologi, dan membuka posisi pada SK Hynix (SKHY.US)
Grup UBS (UBS.US) telah mengajukan laporan kepemilikan kuartal ketiga (13F) hingga 30 September 2026.

Harga kripto
Lainnya


