
Pratinjau Laporan Keuangan Q4 Micron Technology: Siklus Super Menghadapi Ekspektasi Tinggi dan Tekanan Short Seller
 2026/09/24 06:41
🔥 Radar Saham AS Populer Telah Aktif! 3 Garis utama saham AS + 6 stok pilihan + 7 kalender kejadian utama, di mana peluang saham AS minggu ini? Klik tautan untuk melihat 1 gambar 22 arah perdagangan→
- Poin Utama Investasi Singkat
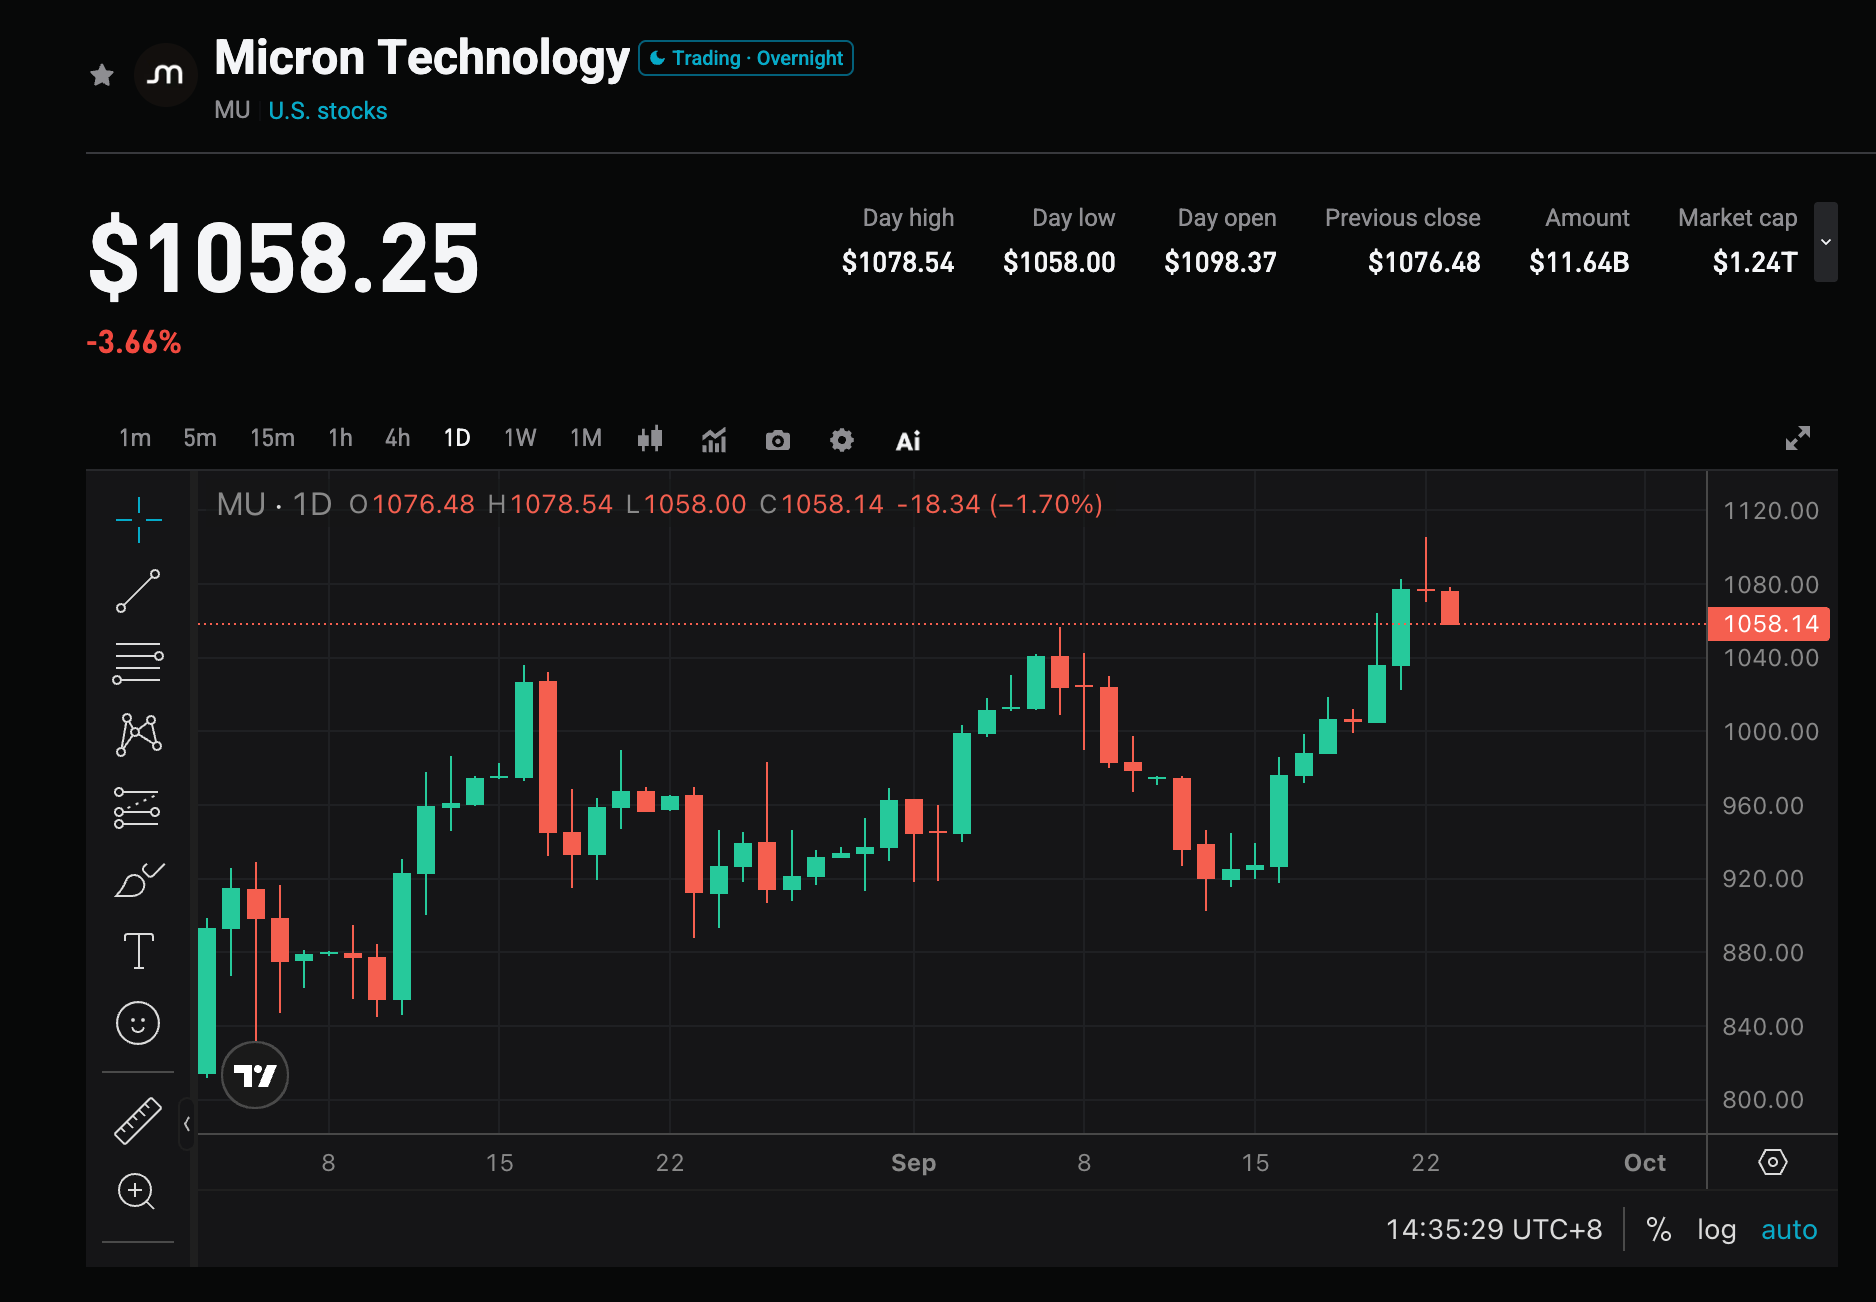
Micron Technology (MU.US) dijadwalkan merilis hasil kuartal keempat tahun fiskal 2026 setelah pasar saham AS tutup pada 30 September 2026, dengan konferensi telepon yang dijadwalkan pukul 16:30 Waktu Bagian Timur AS. Sebelumnya, perusahaan memproyeksikan pendapatan sebesar US$50 miliar ± US$1 miliar, margin laba kotor non-GAAP sekitar 86%, dan EPS yang disesuaikan sekitar US$31 ± US$1. Konsensus Wall Street memperkirakan pendapatan sekitar US$50,8-51,1 miliar (+349% YoY), EPS yang disesuaikan sekitar US$31,43 (sama periode tahun lalu US$3,03). Hingga penutupan 23 September, harga US$1.071,88, turun 2,22% dalam sehari; naik sekitar 276% sepanjang tahun, masih turun sekitar 14,6% dari puncak 25 Juni US$1.255. Menjelang laporan keuangan, posisi short seller ditambah sementara konsensus institusional tetap solid, taruhan utama pasar adalah apakah panduan musim berikutnya bisa kembali dinaikkan, serta sejauh mana siklus kenaikan memory akan berlanjut.
- Empat Fokus Utama
Fokus 1: Apakah level US$50 miliar bisa tercapai, guidance berikutnya jadi kunci harga
Pendapatan Q3 telah mencapai US$41,46 miliar (+345,7% YoY), EPS yang disesuaikan US$25,11, jauh di atas konsensus saat itu. Midpoint panduan Q4 sudah level rekor, pasar berekspektasi sedikit di atas proyeksi perusahaan. Beberapa institusi memperkirakan pendapatan Q4 bisa mencapai US$50,8-52 miliar dan berharap panduan EPS Q1 FY2027 ada di kisaran US$35-37. Jika hanya memenuhi panduan midpoint dan outlook ke depan cukup konservatif, dalam ekspektasi tinggi situasi semacam ini lebih mudah memicu aksi ambil untung.
Fokus 2: Sampai kapan HBM full kapasitas dan kenaikan harga DRAM bisa menopang
Permintaan HBM dan DRAM kapasitas tinggi untuk pelatihan dan inferensi AI tetap menjadi garis utama. Perusahaan sebelumnya menyatakan kapasitas HBM 2026 telah terjual seluruhnya, sebagian prospek mengindikasikan visibility order hingga 2027; kontrak pasokan jangka panjang juga meningkatkan visibilitas kinerja. Sementara itu, manajemen sudah menyampaikan pada Q3 bahwa outlook margin laba kotor Q4 telah memperhitungkan perlambatan tren kenaikan harga. Apakah harga kontrak DRAM di kuartal ketiga kalender masih bisa naik double digit secara QoQ dan laju ekspansi HBM4 akan menentukan seberapa besar potensi kejutan positifnya.
Fokus 3: Apakah margin laba kotor sudah mendekati puncak ekspansi kini
Margin laba kotor non-GAAP Q3 sudah sekitar 84,9%, panduan Q4 sekitar 86%. Sebagian pengamat Wall Street berpendapat ekspansi margin mungkin sudah 80% lebih selesai, fleksibilitas berikutnya akan lebih terkait dengan struktur pengiriman, harga yang sticky, dan repricing valuasi daripada kenaikan margin baru. Jika margin aktual mentok di sekitar 86% dan manajemen menekankan perlambatan kenaikan harga, pasar kemungkinan akan mengubah fokus narasi dari ekspansi margin laba kotor ke trading siklus puncak.
Fokus 4: Gangguan narasi short seller terhadap harga
Pada 23 September MU tutup turun 2,22% di US$1.071,88, pemicunya adalah aksi short seller ternama menambah posisi short di Micron, ETF semikonduktor dan sektor AI tertentu, berdasarkan ekspektasi pasokan DRAM konvensional yang pulih bisa memicu siklus turun dan beberapa data demand downstream DDR4 penjual lebih banyak dari pembeli. Persentase short seller resmi tidak ekstrem, hanya sekitar 2,6% dari saham beredar, setara 29,71 juta lembar. Yang paling berdampak bukan kuantitas short seller, melainkan jika laporan keuangan gagal mengeliminasi kekhawatiran titik balik siklus, reaksi sentimen dapat memperbesar volatilitas. Sampai 23 September, opsi pasar untuk laporan keuangan setelah market close 30 September mengindikasikan volatilitas implisit sekitar ±10,3%.
- Risiko dan Peluang Bersama
Pemicu kenaikan:
- Pendapatan Q4, EPS, dan margin laba kotor sekaligus di atas midpoint guidance, serta memberikan outlook Q1 FY2027 yang lebih kuat dari konsensus.
- HBM terus full kapasitas, cakupan kontrak jangka panjang meningkat, manajemen menegaskan kelangkaan pasokan berlanjut hingga 2027-2028.
- Statement arus kas bebas dan pengembalian ke pemegang saham lebih baik dari harapan, memperkuat narasi profitabilitas tinggi dapat direalisasi, bukan sekadar keuntungan siklis di atas kertas.
Risiko penurunan:
- Kinerja hanya sesuai panduan, outlook kuartal ke depan datar, memicu reaksi beli saat rumor, jual saat realisasi.
- Indikasi melemahnya harga DRAM/NAND konvensional semakin banyak, pasar khawatir produk selain HBM mulai tertekan.
- Produsen Tiongkok meningkatkan produksi, bottleneck kapasitas mulai teratasi, rumor pemotongan order downstream menguat, kian berat didorong pelepasan valuasi setelah kenaikan harga masif tahun ini.
- Saran Strategi Perdagangan
- Logika long: Jika Q4 jelas di atas US$50 miliar / US$31 midpoint, dan proyeksi kuartal depan naik, dengan narasi HBM dan harga kontrak masih kuat, bisa menekan narasi bearish secara temporer, mendorong harga saham repricing estimasi laba tahun depan.
- Risiko short: Jika angka kunci hanya sesuai standar, ekspansi margin melambat dipertegas, atau manajemen lebih hati-hati untuk outlook supply-demand 2027, maka ekspektasi tinggi plus narasi short seller bisa membuat koreksi tajam mendekati atau melampaui implied volatility opsi.
Data Kunci:
- Total pendapatan serta pertumbuhan YoY/ QoQ
- Margin laba kotor non-GAAP dan EPS setelah penyesuaian
- Pengiriman HBM, cakupan kontrak panjang dan outlook Q1 FY2027
- Arus kas bebas, belanja modal & metrik profitabilitas pemegang saham
Catatan taktis (per penutupan 23 September, US$1.071,88):
- Sebelum laporan keuangan: harga saham rebound dari area US$902-925 pertengahan September, tutup di US$1.096,16 pada 22 September, lalu sempat puncak US$1.105,50 sebelum turun ke US$1.071,88 di sesi berikutnya. MA 20 hari sekitar US$979,69, MA 50 hari sekitar US$933,51, MA 200 hari US$652,70. Resistensi dekat 1.096–1.106, di atasnya ada 1.132/1.154/1.213–1.255. Dukungan dekat 1.064/1.044–1.048, lalu 1.016/975–980. Risk-reward menjelang event cenderung standar, implied volatility sekitar ±10,3% (sekitar US$961–1.182). Atur posisi mini, tetap ringan. Hindari buka long leverage di bawah 1.030.
- Struktur long: Tutup kembali di atas 1.096–1.106, pullback bertahan di 1.044–1.048. Target atas 1.132/1.154, jangka lebih jauh 1.213/1.255. Stop loss di 1.030, atau diturunkan ke area MA 20 hari 979 sesuai toleransi risiko pribadi.
- Struktur short/hedging: Jika gap up tidak tembus 1.044–1.048 atau gagal break out 1.096–1.106. Target bawah 1.016/975–980/933 (MA 50 hari)/900.
Saran eksekusi: Ekspektasi sudah tinggi, trading laporan keuangan lebih baik fokus pada slope guidance, bukan hanya pertumbuhan YoY yang melonjak. Jika hasil di atas ekspektasi dan outlook konstruktif, fokus pada post-volatility pullback ke area 1.044–1.096; jika data sedang atau narasi siklus melemah, hindari mengejar harga tinggi, perhatikan potential penurunan IV yang menggerus posisi long opsi. Posisi dan level cutloss harus sesuai toleransi risiko individual.
Disclaimer: Konten di atas hanya sebagai referensi, bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Inflasi AS tetap tinggi! Goldman Sachs menjadi yang pertama mengubah pendapat: Siklus kenaikan suku bunga Federal Reserve belum berakhir, mungkin akan menambah 25 basis poin lagi pada Maret tahun depan.
Data CPI AS bulan Oktober yang lebih tinggi dari perkiraan yang diumumkan pada hari Selasa mendorong Goldman Sachs untuk mengubah prediksinya bahwa siklus kenaikan suku bunga Federal Reserve akan berakhir pada bulan Desember. Raksasa keuangan Wall Street ini kini memprediksi Federal Reserve akan menaikkan suku bunga sebesar 25 basis poin lagi pada bulan Maret tahun depan.
Ketakutan adalah bearish terbesar! Morgan Stanley menyerukan untuk membeli saham semikonduktor: Kekurangan lahan dan listrik bukan masalah, proyek yang telah disetujui pun tidak cukup untuk memenuhi permintaan
Morgan Stanley menilai bahwa penjualan berlebihan di sektor semikonduktor baru-baru ini lebih disebabkan oleh kepanikan pasar daripada faktor fundamental, dan ini adalah risiko terbesar saat ini. Didukung oleh permintaan infrastruktur AI, pesanan hilir terus meningkat pesat, sementara pasokan semikonduktor tetap menjadi hambatan utama. Pembatasan LPS justru membuat pertumbuhan menjadi lebih stabil. Dalam jangka pendek, sektor ini mungkin akan berfluktuasi dalam kisaran tertentu dan saat ini telah mendekati titik terendah, sehingga sektor komputasi dan penyimpanan dinilai menjanjikan.

Pesanan kekuatan komputasi melonjak, mengapa "perdagangan AI" menurun? JPMorgan mengungkap perbedaan waktu antara investasi AI dan realisasi produktivitas
Tim Riset Ekonomi Global JP Morgan yang dipimpin oleh Joseph Lupton dalam penelitian pada 10 November menyatakan bahwa peningkatan produktivitas tenaga kerja baru-baru ini lebih banyak berasal dari pendalaman modal dan peningkatan intensitas pemanfaatan faktor produksi. Efisiensi luas yang dibawa oleh AI melalui rekonstruksi proses, integrasi data, dan penyesuaian organisasi masih membutuhkan waktu untuk terwujud. Hal ini berarti pesanan chip, server, dan peralatan listrik dapat tumbuh terlebih dahulu, sementara laba investasi berkelanjutan bagi operator daya komputasi dan pengguna akhir belum tentu datang secara bersamaan.
Investasi AI memasuki "lembah kekecewaan", 18 bulan ke depan akan menjadi ujian hidup dan mati!
Goldman Sachs berpendapat bahwa siklus investasi AI saat ini berada di "lembah kekecewaan", namun ini bukan pertama kalinya terjadi. Konflik utama terletak pada: model bisnis penyedia cloud computing baru sangat bergantung pada pengembalian belanja AI dari pelanggan akhir, sementara saat ini "hampir tidak ada perusahaan yang dapat mengaitkan keuntungan mereka dengan AI." Pendiri Social Capital, Palihapitiya, secara jelas menetapkan jendela waktu penting selama 18 bulan, di mana pasar akan menyelesaikan penilaian terhadap model bisnis AI yang berkelanjutan dan tidak berkelanjutan.

Harga kripto
Lainnya


