
Investor Long Emas Semakin Cerdas: Tidak Lagi Bertaruh pada Kenaikan Langsung, Beralih ke Opsi Eksotis untuk Mengatur Siklus Berikutnya

Saat Departemen Keuangan Amerika Serikat berusaha menekan biaya pinjaman pemerintah, pihak bullish emas mulai mengubah cara mereka bertaruh. Para investor tidak lagi hanya membeli opsi beli biasa, namun semakin banyak menggunakan strategi dengan biaya lebih rendah seperti call spread dan opsi eksotik untuk mengantisipasi kenaikan harga emas lebih lanjut.
Menteri Keuangan AS Scott Bessent berencana melipatgandakan pembelian obligasi negara AS bertenor 10 hingga 30 tahun “setidaknya dua kali lipat”, langkah kebijakan ini menekan dolar dan pada saat yang sama mendorong harga emas naik. Ketika para investor khawatir terhadap daya beli dolar yang terus terdegradasi, permintaan terhadap aset keras kembali menguat.
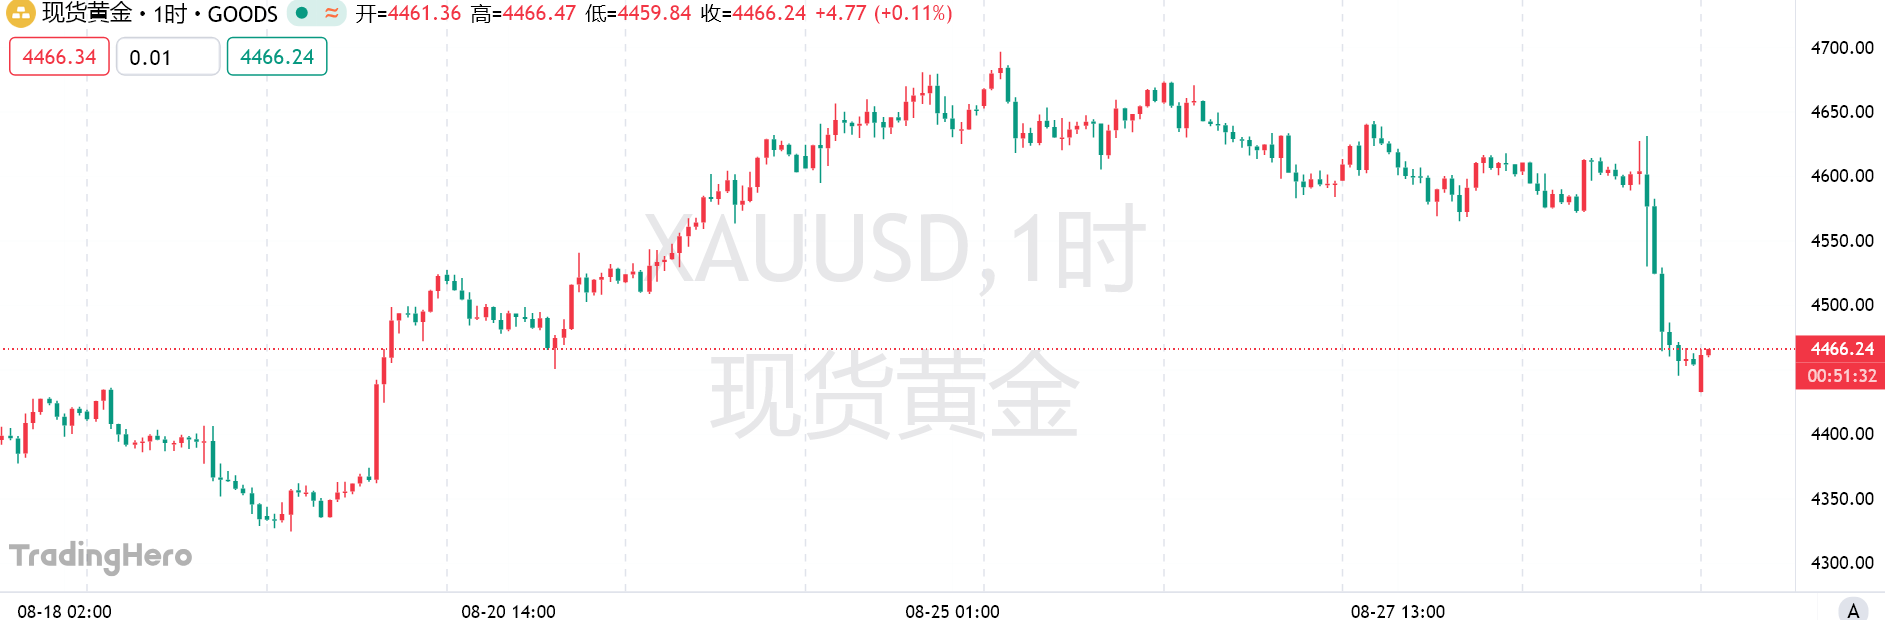
Emas spot mencatatkan kenaikan lebih dari 10% sepanjang Agustus, dan berpotensi membukukan lonjakan bulanan terbesar sejak Januari tahun ini. Walaupun Ketua The Fed Kevin Warsh menguatkan sikap anti-inflasi pada hari Jumat lalu sehingga harga emas sempat turun, performa kuat emas bulan ini tetap tak tergoyahkan.
Kepala Strategi Global Emas dan Logam di State Street Global Advisors, Aakash Doshi, mengatakan, para investor kembali membangun posisi bullish emas lewat permintaan di ETF dan pasar derivatif. Ia menilai, “perdagangan devaluasi mata uang” belum hilang, hanya terhenti sementara, dan kini menjelang September mulai kembali aktif.
Harga emas masih naik, tapi cara tradingnya berubah
Dibanding awal tahun, saat ini keyakinan investor terhadap bullish emas mulai mereda. Awal tahun ini, Presiden AS Donald Trump pernah menyatakan tidak khawatir pada lemahnya dolar, yang pada waktu itu sempat memantik lonjakan harga emas.
Sekarang, trader lebih memilih membeli call spread pada SPDR Gold Shares ETF dibanding langsung membeli opsi beli biasa. Opsi eksotik juga diminati, dan kedua strategi ini sama-sama bisa menekan biaya bertaruh pada kenaikan harga emas.
Doshi menjelaskan, dibanding gejolak “volatility doom” yang terjadi di pasar logam mulia pada Januari, pasar emas Agustus kali ini jauh lebih teratur. Volatilitas tersirat di opsi emas memang meningkat, tetapi masih lebih rendah dibanding kuartal pertama; selisih harga bayar untuk opsi beli—alias skew—juga lebih sempit dari sebelumnya.
Kepala Opsi Eksotik dan Bisnis Likuiditas Amerika Bank of America untuk wilayah Eropa, Timur Tengah dan Afrika, sekaligus Co-Head Global Trading Campuran, Neeraj Chaudhary, menyampaikan, saat ini volatilitas emas lebih rendah dari awal tahun; beberapa investor menilai potensi kenaikan berikutnya terbatas sehingga harga mungkin bergerak di rentang tertentu, misalnya 4.900 dolar hingga 5.300 dolar.
Investor juga menggunakan opsi eksotik seperti dual-digital (double shark fin) untuk bertaruh pada kenaikan emas. Dengan menetapkan kondisi khusus dalam transaksi, struktur seperti ini dapat lebih menurunkan biaya opsi yang harus ditanggung guna bertaruh naiknya harga emas.
Perdagangan kombinasi emas dengan pasangan mata uang juga makin diminati. Chaudhary mengatakan, investor bisa memanfaatkan sisi forex untuk menurunkan biaya opsi emas, misalnya dengan membeli korelasi sekitar minus 20%, sehingga mendapatkan efek long emas dan dolar secara bersamaan.
Ia juga menambahkan, beberapa klien meminta desain transaksi seperti ini: saat jatuh tempo, harga emas dan nilai tukar USD/CHF harus berada dalam rentang khusus. Selain itu, pasar juga melirik triple binaries, misalnya secara bersamaan long emas, minyak mentah, dan forex, dengan potensi leverage hasil yang bahkan bisa melebihi 10 hingga 20 kali dari biasanya.
Warsh menegaskan kembali sikap anti-inflasi dalam pertemuan tahunan bank sentral global di Jackson Hole, memperkuat ekspektasi kenaikan suku bunga dan membatasi reli logam mulia di akhir pekan lalu. Namun, Kepala Desain Struktur Derivatif Saham Amerika Bank of America untuk kawasan Eropa, Timur Tengah, dan Afrika, Joseph Khouri mengatakan, perdagangan bullish emas masih menjadi arah utama di pasar.
Khouri menekankan, beberapa bulan terakhir opsi double shark fin pada emas tetap mendominasi arus transaksi, dengan emas biasanya berperan sebagai bagian bullish dalam portofolio lintas-aset. Hal ini karena logika kenaikan emas tidak bergantung pada satu faktor makro saja, “ada banyak skenario di mana harga emas tetap bisa naik.”
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Investasi AI memasuki "lembah kekecewaan", 18 bulan ke depan akan menjadi ujian hidup dan mati!
Goldman Sachs berpendapat bahwa siklus investasi AI saat ini berada di "lembah kekecewaan", namun ini bukan pertama kalinya terjadi. Konflik utama terletak pada: model bisnis penyedia cloud computing baru sangat bergantung pada pengembalian belanja AI dari pelanggan akhir, sementara saat ini "hampir tidak ada perusahaan yang dapat mengaitkan keuntungan mereka dengan AI." Pendiri Social Capital, Palihapitiya, secara jelas menetapkan jendela waktu penting selama 18 bulan, di mana pasar akan menyelesaikan penilaian terhadap model bisnis AI yang berkelanjutan dan tidak berkelanjutan.

Kekhawatiran utama Anthropic: Pendapatan dapat ditarik kapan saja, namun biaya daya komputasi terkunci hingga 20 tahun
Zheshang Securities berpendapat bahwa pendapatan Anthropic terutama berdasarkan biaya penggunaan, dengan sisa kewajiban pelaksanaan hanya mencakup sekitar 5,1 bulan pendapatan tahunan. Di sisi biaya daya komputasi, telah terkunci komitmen tak dapat dibatalkan sebesar 895,4 miliar dolar AS hingga maksimal tahun 2045. Pendapatan dapat dikurangi kapan saja, tetapi biaya tidak dapat dihentikan, sehingga terbentuk celah jatuh tempo yang sangat asimetris antara keduanya. Inilah batasan inti perusahaan yang sebenarnya.

Tiga tekanan dari Federal Reserve, Departemen Keuangan, dan Kongres menumpuk, Goldman Sachs: Krisis likuiditas akan muncul pada tahun 2027
Goldman Sachs memperingatkan bahwa rasio cadangan terhadap aset bank telah turun menjadi sekitar 11%, hanya sedikit lebih tinggi dari titik terendah krisis pada 2019. Pada paruh kedua tahun 2027, kebuntuan negosiasi plafon utang akan memaksa Departemen Keuangan untuk membangun kembali TGA, memicu penurunan cadangan secara tiba-tiba dan lonjakan pasokan T-bills—sebuah "badai sempurna". Ditambah dengan berhentinya pembelian dana pasar uang, hal ini akan menciptakan lubang likuiditas yang sangat besar. Federal Reserve kemungkinan akan terpaksa memangkas suku bunga dan melakukan pembelian obligasi skala besar untuk menyelamatkan pasar.

Harga kripto
Lainnya


