
Citadel: Kekurangan daya komputasi masih menjadi hambatan terbesar AI, penyedia layanan cloud skala besar mungkin menjadi pemenang akhir

Persaingan di industri AI sedang berkembang dengan sangat cepat, dan variabel kunci yang menentukan pemenang bukanlah kemampuan model itu sendiri, melainkan ketersediaan daya komputasi fisik.
Analisis terbaru dari Citadel Securities menunjukkan permintaan daya komputasi terus melampaui laju pertumbuhan pasokan, aset yang benar-benar langka bukanlah chip di gudang, tetapi daya komputasi yang sudah teraliri listrik dan bisa langsung dimanfaatkan.
Bottleneck struktural ini sulit untuk dihilangkan dalam jangka pendek—akses jaringan listrik dan siklus persetujuan proyek sering kali berlangsung tahunan, bahkan rencana investasi modal besar tidak bisa menutupi celah tersebut dalam waktu singkat. Ini berarti arus kas perusahaan cloud berskala superbesar (hyperscaler) saat ini bisa jadi masih meremehkan potensi profitabilitas infrastruktur yang telah mereka miliki.
Dari sinyal pasar, harga sewa daya komputasi, termasuk GPU model lama, tetap kuat, menunjukkan bahwa kapasitas yang ada masih terus dikonsumsi dan situasi pasokan-permintaan yang ketat belum banyak mereda meskipun adanya investasi pembangunan skala besar. Sementara itu, kebangkitan agen cerdas AI (agent) semakin memperbesar konsumsi daya komputasi—satu perintah manusia dapat memicu puluhan hingga ratusan pemanggilan model, sehingga konsumsi daya komputasi per tugas meningkat dan menopang sisi permintaan.
01
Inti dari Bottleneck Daya Komputasi: Bukan Hanya Chip
Analis Citadel Securities, Nohshad Shah, menyatakan bahwa “daya komputasi” bukan hanya merujuk pada GPU saja, tetapi merupakan gabungan dari GPU, listrik, ruang pusat data, memori, jaringan, sistem pendingin, serta kemampuan operasional profesional. Yang benar-benar langka adalah “daya komputasi yang sudah teraliri listrik dan siap digunakan”, bukan perangkat keras yang dibiarkan di gudang.
Data kurva daya komputasi jangka panjang menunjukkan pasokan memang bertambah, namun permintaan tumbuh lebih cepat. Karena akses jaringan listrik dan persetujuan proyek memakan waktu tahunan, bahkan investasi modal besar sekalipun tidak dapat menutup kekurangan ini dalam waktu dekat. Kendala utama AI saat ini bukanlah kurangnya pengguna, melainkan kurangnya daya komputasi yang dapat dijalankan secara nyata.
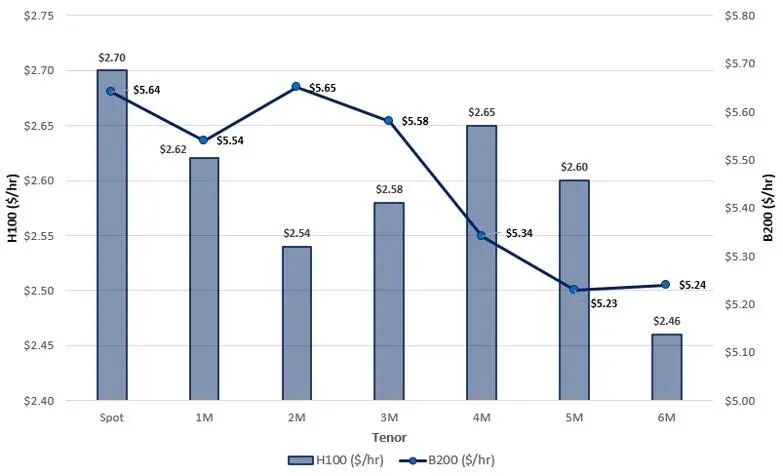
Yang perlu diperhatikan adalah, sebagian besar kapasitas daya komputasi saat ini diikat dalam kontrak tahun 2024 hingga 2025, saat intensitas permintaan belum sepenuhnya terlihat. Seiring kontrak tersebut mulai habis, infrastruktur yang ada diprediksi dapat mengalami repricing sejalan dengan naiknya utilisasi, sementara basis biaya relatif tetap, sehingga efek leverage operasional perlahan akan dilepas.Analisis ini menilai, pasar saat ini cenderung langsung mengkalkulasi biaya investasi modal, namun berpotensi meremehkan ruang kenaikan profitabilitas selanjutnya.
Selain itu, turunnya harga token belum tentu menjadi sentimen negatif. Biaya kecerdasan yang lebih rendah akan membuat lebih banyak skenario aplikasi menjadi layak secara ekonomi. Ditambah lagi, konsumsi daya komputasi AI agent berlipat ganda, sehingga permintaan daya komputasi secara keseluruhan mungkin akan terus berkembang. Variabel kuncinya terletak pada elastisitas permintaan: jika laju kenaikan volume penggunaan lebih tinggi daripada penurunan harga satuan, harga murah akan memperbesar pasar, bukan memperkecilnya. Situasi bearish yang sebenarnya adalah saat token makin murah tetapi volume penggunaan tidak naik secara signifikan.
02
Fragmentasi Industri Semakin Tajam, Perusahaan Cloud Superbesar Memiliki Keunggulan Ganda
Analisis dari Citadel Securities menggambarkan struktur dua kutub di industri AI yang semakin jelas:di satu sisi terdapat laboratorium eksperimental seperti OpenAI dan Anthropic yang produknya adalah kecerdasan itu sendiri; di sisi lain, terdapat perusahaan cloud superbesar dan serba bisa seperti Google dan Microsoft. Tidak peduli model mana yang akhirnya memenangkan persaingan, mereka bisa memonetisasi melalui cakupan full-stack.
Dalam kerangka ini, model terdepan akan berfokus pada tugas bernilai tinggi seperti perencanaan, penalaran, pemrograman, dan orkestrasi tugas, meraih pendapatan premi di porsi token yang lebih kecil; sementara model yang lebih murah atau open-source akan menangani pelaksanaan berbeban tinggi secara simultan. Laboratorium terdepan mungkin mempertahankan kekuatan penetapan harga pada tugas premium, namun perusahaan cloud superbesar dan penyedia layanan inferensi akan diuntungkan di kedua lapisan—karena apapun beban kerja, tetap membutuhkan chip, memori, jaringan, dan daya listrik.
Logika ini bermuara pada: model terdepan bertanggung jawab untuk perencanaan, model murah untuk eksekusi, dan pemilik “daya komputasi yang sudah teraliri listrik” akan meraup nilai ekonomi dari kedua ujung. Bagi para investor, di tengah ketidakpastian jalur komersialisasi AI, perusahaan cloud superbesar yang menguasai infrastruktur daya komputasi fisik bisa jadi merupakan investasi dengan risiko dan imbal hasil yang paling pasti dalam kompetisi ini.
Jika Anda merasa ini menarik, silakan klik "Melihat"
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Pesanan kekuatan komputasi melonjak, mengapa "perdagangan AI" menurun? JPMorgan mengungkap perbedaan waktu antara investasi AI dan realisasi produktivitas
Tim Riset Ekonomi Global JP Morgan yang dipimpin oleh Joseph Lupton dalam penelitian pada 10 November menyatakan bahwa peningkatan produktivitas tenaga kerja baru-baru ini lebih banyak berasal dari pendalaman modal dan peningkatan intensitas pemanfaatan faktor produksi. Efisiensi luas yang dibawa oleh AI melalui rekonstruksi proses, integrasi data, dan penyesuaian organisasi masih membutuhkan waktu untuk terwujud. Hal ini berarti pesanan chip, server, dan peralatan listrik dapat tumbuh terlebih dahulu, sementara laba investasi berkelanjutan bagi operator daya komputasi dan pengguna akhir belum tentu datang secara bersamaan.
Investasi AI memasuki "lembah kekecewaan", 18 bulan ke depan akan menjadi ujian hidup dan mati!
Goldman Sachs berpendapat bahwa siklus investasi AI saat ini berada di "lembah kekecewaan", namun ini bukan pertama kalinya terjadi. Konflik utama terletak pada: model bisnis penyedia cloud computing baru sangat bergantung pada pengembalian belanja AI dari pelanggan akhir, sementara saat ini "hampir tidak ada perusahaan yang dapat mengaitkan keuntungan mereka dengan AI." Pendiri Social Capital, Palihapitiya, secara jelas menetapkan jendela waktu penting selama 18 bulan, di mana pasar akan menyelesaikan penilaian terhadap model bisnis AI yang berkelanjutan dan tidak berkelanjutan.

Kekhawatiran utama Anthropic: Pendapatan dapat ditarik kapan saja, namun biaya daya komputasi terkunci hingga 20 tahun
Zheshang Securities berpendapat bahwa pendapatan Anthropic terutama berdasarkan biaya penggunaan, dengan sisa kewajiban pelaksanaan hanya mencakup sekitar 5,1 bulan pendapatan tahunan. Di sisi biaya daya komputasi, telah terkunci komitmen tak dapat dibatalkan sebesar 895,4 miliar dolar AS hingga maksimal tahun 2045. Pendapatan dapat dikurangi kapan saja, tetapi biaya tidak dapat dihentikan, sehingga terbentuk celah jatuh tempo yang sangat asimetris antara keduanya. Inilah batasan inti perusahaan yang sebenarnya.

Tiga tekanan dari Federal Reserve, Departemen Keuangan, dan Kongres menumpuk, Goldman Sachs: Krisis likuiditas akan muncul pada tahun 2027
Goldman Sachs memperingatkan bahwa rasio cadangan terhadap aset bank telah turun menjadi sekitar 11%, hanya sedikit lebih tinggi dari titik terendah krisis pada 2019. Pada paruh kedua tahun 2027, kebuntuan negosiasi plafon utang akan memaksa Departemen Keuangan untuk membangun kembali TGA, memicu penurunan cadangan secara tiba-tiba dan lonjakan pasokan T-bills—sebuah "badai sempurna". Ditambah dengan berhentinya pembelian dana pasar uang, hal ini akan menciptakan lubang likuiditas yang sangat besar. Federal Reserve kemungkinan akan terpaksa memangkas suku bunga dan melakukan pembelian obligasi skala besar untuk menyelamatkan pasar.

Harga kripto
Lainnya


