

Ketika angka 30 triliun dolar AS secara resmi dikonfirmasi pada Desember 2025, total obligasi pemerintah AS yang beredar telah melonjak menjadi 30,2 triliun dolar AS dalam tujuh tahun, sementara “total utang nasional” yang ditanggungnya bahkan mencapai 38,4 triliun dolar AS, dan dengan cepat mendekati batas hukum sebesar 41,1 triliun dolar AS.
Namun, perubahan yang lebih mendalam daripada sekadar pertumbuhan skala sedang terjadi: fondasi suku bunga rendah yang menopang sistem utang raksasa ini selama puluhan tahun telah runtuh. Kini, pengeluaran bunga tahunan sebesar 1,2 triliun dolar AS, seperti gunung es fiskal yang tumbuh sendiri, bagian bawahnya yang sangat besar diam-diam mengubah arah ekonomi Amerika Serikat dan bahkan dunia.
Ini menandai sebuah titik balik mendasar—kontradiksi inti fiskal Amerika Serikat telah sepenuhnya berubah dari masalah “stok” utang menjadi tantangan eksistensial “arus” bunga.
I. Ketidakmampuan Struktural dalam Skala Utang
Obligasi pemerintah AS yang menyentuh angka 30 triliun dolar AS adalah hasil yang sudah diperkirakan namun tetap mengejutkan. Karakteristik strukturalnya menentukan tren yang tak terkendali ini.
● Kurva Tajam yang Melonjak Dua Kali Lipat dalam Tujuh Tahun: Berbeda dengan akumulasi lambat selama beberapa dekade sebelumnya, ekspansi utang kali ini menunjukkan percepatan luar biasa. Sejak 2018, skala utang telah lebih dari dua kali lipat, yang berarti utang yang bertambah dalam tujuh tahun terakhir setara dengan total akumulasi selama beberapa dekade sebelumnya. Kurva pertumbuhan yang tiba-tiba menanjak menunjukkan faktor pendorongnya telah melampaui siklus ekonomi konvensional.

● Krisis Utang Total di Bawah “Leverage Ganda”: Publik sering berfokus pada obligasi pemerintah yang beredar sebesar 30,2 triliun dolar AS, namun “total utang nasional” yang lebih komprehensif (termasuk pinjaman internal pemerintah) telah mencapai 38,4 triliun dolar AS. Ini mengungkapkan dua lapisan masalah utang: secara eksternal, harus terus meminjam dari pasar global untuk membayar utang lama; secara internal, dana kepercayaan seperti jaminan sosial pada dasarnya telah menjadi “kreditur wajib” pemerintah, sehingga ruang fiskal terkunci ganda.
● Tekanan Nyata Mendekati Batas Hukum: Tingkat utang saat ini hanya selangkah lagi dari batas hukum 41,1 triliun dolar AS. Ini berarti, hampir dapat dipastikan bahwa dalam waktu dekat, Washington akan kembali menghadapi kebuntuan politik “batas utang” yang sengit. Masalah utang dengan cepat meluas dari ranah ekonomi menjadi pemicu krisis politik yang berkelanjutan.
II. Dua Mesin Penggerak Utama di Balik Lonjakan Utang
Pertumbuhan utang yang tajam adalah hasil estafet dua krisis: satu adalah guncangan eksternal mendadak akibat pandemi, dan satu lagi adalah badai kebijakan internal untuk mengatasi inflasi.
● Warisan “Fiskal Masa Perang” Akibat Pandemi: Pada tahun 2020, untuk mengatasi penghentian ekonomi secara tiba-tiba, Amerika Serikat meluncurkan pembiayaan “gaya masa perang”, menerbitkan obligasi pemerintah 4,3 triliun dolar AS dalam satu tahun, dengan defisit fiskal melebihi 3 triliun dolar AS. Langkah drastis ini menstabilkan ekonomi, namun juga secara permanen menaikkan platform dasar utang, seperti tubuh yang disuntik hormon dalam jumlah besar dan sulit kembali normal.
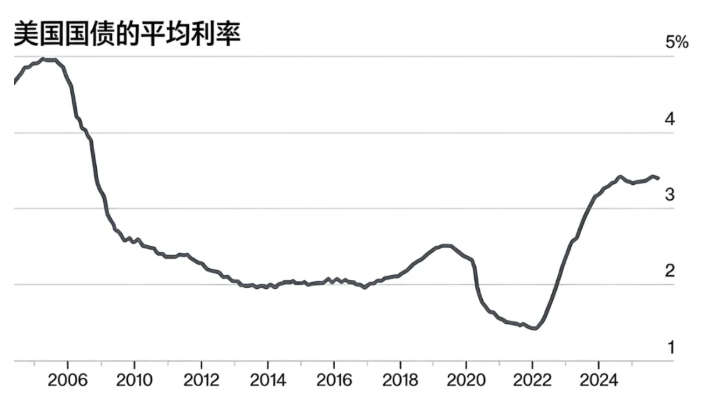
● “Pembunuhan Perlahan” Lingkungan Suku Bunga Tinggi: Untuk memadamkan inflasi, Federal Reserve menaikkan suku bunga dengan cepat, sepenuhnya mengganti mesin pertumbuhan utang. Semua utang baru dan bergulir dari Departemen Keuangan harus menanggung suku bunga yang jauh lebih tinggi dari sebelumnya. BNP Paribas menunjukkan bahwa suku bunga tinggi telah menjadikan biaya bunga sebagai faktor inti yang memperburuk masalah utang. Ini berarti, pertumbuhan utang telah beralih dari mengandalkan “transfusi” eksternal (defisit baru) menjadi siklus mandiri “pembentukan darah” internal (kapitalisasi bunga).
● Efek “Bola Salju Bunga” Mulai Terbentuk: Dua faktor ini saling menumpuk, membentuk lingkaran setan mematikan: basis utang tinggi × lingkungan suku bunga tinggi = beban bunga yang tumbuh eksponensial. Inti dari “bola salju” ini bukan lagi salju yang longgar, melainkan bunga berbiaya tinggi yang mulai membeku menjadi es keras.
III. Bagaimana Bunga Triliunan Dolar Membentuk Ulang Fiskal
Pengeluaran bunga tahunan sebesar 1,2 triliun dolar AS telah berkembang dari sekadar angka dalam laporan menjadi “lubang hitam fiskal” yang hidup sendiri, mulai mencekik semua fungsi lainnya.
● Dari “Biaya Maksimal yang Dapat Ditanggung” ke “Pengeluaran Tunggal Terbesar”: Bunga ini melebihi total anggaran sebagian besar departemen federal. Ia bukan lagi biaya keuangan di latar belakang, melainkan menjadi penuntut terkuat di meja anggaran, bersaing langsung dengan pengeluaran tradisional seperti pertahanan dan kesehatan, dan terus-menerus menggerus ruang mereka.
● “Dilema Pasir Hisap” dan Sia-sianya Upaya Meningkatkan Pendapatan: Metafora “pasir hisap” dari Citi menggambarkan situasi fiskal dengan tepat: setiap tambahan pendapatan baru tampak tidak berarti di hadapan bunga triliunan dolar. Bahkan jika optimis, tarif baru membawa 300-400 miliar dolar AS pendapatan, itu jauh di bawah bunga 1,2 triliun dolar AS. Kesehatan fiskal sedang tenggelam, peningkatan pendapatan hanya memperlambat laju tenggelam, namun tidak dapat mengubah arah.
● “Penyitaan di Muka” atas Ruang Kebijakan Masa Depan: Pengeluaran kaku ini, seperti tang besi, terlebih dahulu mengunci kemampuan pemerintah untuk menghadapi krisis di masa depan. Kapan pun resesi berikutnya datang, pemerintah ingin meluncurkan stimulus fiskal besar-besaran, namun harus terlebih dahulu menghadapi tagihan besar dari “kreditur bunga”, sehingga fleksibilitas dan inisiatif kebijakan fiskal sangat tergerus.
IV. Gelombang Kejut yang Menyebar dari Ruang Lelang ke Seluruh Dunia
Dampak krisis utang, dengan Departemen Keuangan AS sebagai pusat gempa, sedang melepaskan gelombang kejut yang terus-menerus ke pasar global.
● Tekanan Penerbitan dan Uji Batas Daya Serap Pasar: Untuk menutupi defisit dan utang jatuh tempo, Departemen Keuangan telah mengisyaratkan akan “meningkatkan skala lelang”. Pasar global akan dipaksa menyerap pasokan obligasi pemerintah AS dalam jumlah yang belum pernah terjadi sebelumnya, yang dapat mendorong kenaikan imbal hasil jangka panjang, memicu penilaian ulang harga aset, bahkan menjadi penguat volatilitas pasar pada saat-saat likuiditas ketat.
● Paradoks “Aset Aman” dan Permintaan Struktural: Meskipun ada kekhawatiran keberlanjutan, posisi inti dolar AS dan obligasi pemerintah AS di dunia sulit tergantikan dalam jangka pendek. Ironisnya, regulasi keuangan baru (seperti persyaratan stablecoin untuk didukung oleh obligasi pemerintah AS) justru dapat menciptakan permintaan kaku baru di beberapa sektor. Paradoks “harus memiliki” ini adalah cerminan mendalam dari ketergantungan struktural sistem keuangan global.
● “Jangkar Penetapan Harga” Biaya Modal Global yang Terganggu: Imbal hasil obligasi pemerintah AS adalah fondasi penetapan harga aset global. Fluktuasi dan ketidakpastian imbal hasil akibat masalah fiskal AS secara langsung akan meningkatkan biaya pembiayaan perusahaan global, memengaruhi keputusan investasi lintas negara, dan membuat ekonomi global yang sudah rapuh menanggung “pajak fiskal AS” tambahan.
V. Jalan Buntu dan Jalan Keluar
Menghadapi krisis utang yang didominasi bunga ini, pilihan kebijakan menjadi sangat sulit, setiap jalur penuh dengan rintangan.
● Jalur Pertama: “Menunggu Keajaiban”—yaitu berharap pertumbuhan ekonomi super cepat yang berkelanjutan (jauh di atas suku bunga) dapat mengurangi beban utang. Namun, dengan latar belakang populasi menua dan pertumbuhan produktivitas yang datar, ini lebih merupakan angan-angan.
● Jalur Kedua: “Berdoa agar Suku Bunga Turun”—yaitu berharap Federal Reserve memulai siklus penurunan suku bunga besar-besaran dan berkelanjutan untuk menurunkan biaya bunga. Namun ini tergantung pada apakah inflasi benar-benar dapat dijinakkan, dan mungkin menanam benih untuk gelembung aset dan inflasi berikutnya, sehingga bukan pilihan bebas risiko.
● Jalur Ketiga: “Rekonstruksi Fiskal”—yaitu melakukan reformasi pajak dan pengeluaran secara mendasar. Ini termasuk memperluas basis pajak, menyesuaikan struktur kesejahteraan, dan lain-lain, namun di tengah masyarakat yang terpolarisasi secara politik, ini sama sulitnya dengan perang saudara intensitas tinggi, dan sulit tercapai dalam jangka pendek.
Kelelahan Fiskal di Era Baru
Obligasi pemerintah AS sebesar 30 triliun dolar AS dan bunga triliunan dolar yang dihasilkannya menandai “kelelahan fiskal” di era baru. Amerika Serikat mungkin harus belajar beroperasi dalam “normal baru” dengan utang tinggi dan bunga tinggi, di mana sumber daya strategis negara semakin banyak digunakan untuk “mempertahankan kredit” sebagai tugas bertahan hidup dasar, bukan untuk investasi masa depan.
Bagi dunia, ini menuntut setiap negara untuk meninjau kembali batas keamanan cadangan devisa dan secara aktif mengeksplorasi solusi kerja sama mata uang internasional yang beragam. Kapal ekonomi global sedang berlayar ke perairan penuh arus tak terduga yang dipantulkan oleh bunga obligasi pemerintah AS, dan semua penumpang perlu mengenakan sabuk pengaman serta mulai memikirkan peta navigasi baru.




