
Alerte sur le trading de l'or : les minutes du FOMC vont être publiées bientôt, la situation de blocage entre les acheteurs et les vendeurs sur l'or sera-t-elle enfin débloquée ?

Huitong Finance, 7 octobre—— L'or spot a légèrement augmenté hier, en raison de la volatilité des obligations françaises et des inquiétudes concernant les obligations américaines, ce qui a stimulé la demande de valeurs refuges. Parallèlement, le rendement des obligations américaines à 10 ans est retombé de ses plus hauts de 24 ans et le dollar s'est affaibli depuis son plus haut niveau en un an, offrant un double soutien au prix de l'or.
Mercredi (7 octobre) lors de la séance asiatique du matin, l'or spot s'échangeait autour de 4170 dollars l'once. Mardi, le prix de l'or a augmenté de 0,57 %, soutenu par l'arrêt temporaire de la hausse des rendements des obligations américaines et l'affaiblissement du dollar. À la clôture de la session de New York mardi, l'or spot a augmenté de 0,57 % à 4163,78 dollars/once, et les contrats à terme sur or américain livrables en décembre ont clôturé en hausse de 0,7 % à 4187,10 dollars/once. Le rendement des obligations américaines à 10 ans a légèrement reculé après avoir atteint son plus haut niveau en plus de 20 ans lundi, tandis que le dollar a baissé depuis son sommet d'un an, rendant l'or libellé en dollars moins cher pour les investisseurs détenant d'autres devises.
Retour de la demande de valeurs refuges : la volatilité des obligations françaises et les inquiétudes relatives aux obligations américaines stimulent la hausse de l'or
La principale force motrice de la hausse de l'or mardi réside dans le retour de la demande de valeurs refuges. Jim Wyckoff, analyste de marché chez American Gold Exchange, a déclaré : « En raison des turbulences sur le marché obligataire français et des inquiétudes croissantes concernant le marché des obligations américaines, nous constatons un regain de demande de valeurs refuges pour l'or. » Dans certaines régions de la zone euro, en particulier en France, la dette publique continue d'augmenter et le déficit budgétaire s'accroît, maintenant les investisseurs dans un climat de nervosité et faisant grimper les rendements des obligations souveraines.
Cette logique de recherche de refuge contraste avec celle de la semaine dernière — auparavant, le choc budgétaire français avait dopé les rendements américains, soutenu le dollar et exercé une pression sur l'or ; désormais, les inquiétudes liées à la volatilité des obligations françaises se transforment en demande de refuge vers l'or, tandis que la pause dans la hausse des rendements US offre un double soutien au prix du métal jaune.
Repli du dollar et des rendements : l'or bénéficie d'un souffle
Le repli du dollar et des rendements est le facteur direct du rebond du prix de l'or. Le rendement des obligations américaines à 10 ans a atteint un sommet de plus de 20 ans lundi avant de reculer légèrement : le rendement à 10 ans a baissé de 4,2 points de base à 5,269 %, le 30 ans a reculé de 2,2 points à 5,642 %, et le 2 ans a perdu 4,4 points à 4,789 %. L'affaiblissement du dollar depuis son sommet d'un an rend l'or libellé en dollars moins cher pour les acheteurs étrangers.
Will Compernolle, stratégiste macro chez FHN Financial, souligne que les traders font une pause dans l'attente du prochain catalyseur majeur, qui pourrait être l'indice des prix à la production (PPI) ou l'indice des prix à la consommation (CPI). Les rendements sont élevés et, avant de grimper davantage, il faudra des raisons plus convaincantes pour pousser les prix des obligations vers de nouveaux replis.
Ce constat implique pour l'or que tant que les rendements stagnent à des niveaux élevés, la pression sur le métal jaune s'atténue et la porte à un potentiel de rebond s'ouvre.
Adjudication obligataire robuste : la demande reste soutenue mais les inquiétudes persistent
L'adjudication robuste des obligations à 3 ans mardi a renforcé le dynamisme des bons du Trésor américains. La demande pour ces titres était bonne, le taux de rendement à l'adjudication étant de 4,932 %, inférieur à celui du marché secondaire au moment de clôturer les soumissions. Les adjudicataires directs ont obtenu 31,7 % de l'émission, soit le niveau le plus élevé depuis février. Cependant, le ratio de couverture des soumissions a été un peu faible à 2,62, contre une moyenne de 2,65 lors des six précédentes adjudications, ce qui indique que la demande à court terme est correcte, mais que les investisseurs restent prudents.
Olivier d'Assier, directeur principal de la recherche en décision d'investissement chez SimCorp, a déclaré que malgré les récentes ventes sur le marché obligataire, il est encore trop tôt pour devenir optimiste sur les bons du Trésor américains.
Il souligne qu'une crise se développe, mais qu'aucune solution crédible n'est actuellement sur la table et que la plupart des gouvernements ne prétendent même plus vouloir équilibrer leur budget. Cela signifie pour l'or que les soucis de soutenabilité fiscale resteront présents, fournissant à moyen et long terme un soutien pour la demande de refuge.
Attentes de hausse des taux : 22 % de probabilité en octobre, 84 % en décembre
Les anticipations de hausses de taux par la Fed affichent une nette divergence. Après des créations d'emploi inférieures aux attentes en septembre, les marchés ont réduit leurs paris sur une hausse des taux dieses mois-ci.
Selon l'outil CME FedWatch, les traders estiment désormais que la probabilité d'une hausse des taux par la Fed ce mois-ci n'est que de 22 %, mais ils anticipent toujours une probabilité de 84 % pour décembre. Cette divergence est complexe pour l'or : la baisse des attentes de hausse en octobre soutient le prix de l'or, mais la forte probabilité en décembre suggère que la tendance générale de la politique reste restrictive.
Le compte rendu du FOMC de septembre de la Fed sera publié jeudi heure GMT+8 ; ce document pourrait aider à évaluer l'orientation future de la politique monétaire de l'institution. S'il est dovish, il pourrait confirmer le réajustement des anticipations du marché, soutenant le prix de l'or ; s'il est hawkish, il pourrait relancer les attentes de hausse et peser sur le métal jaune.
Opinions institutionnelles : TD Securities prévoit que l'or dépassera les 5000 dollars en 2027
Malgré des facteurs défavorables à court terme, les perspectives à long terme restent optimistes du côté des institutions.
Des analystes de la célèbre institution TD Securities ont indiqué dans un rapport que les achats continus des ETF ainsi que la demande des investisseurs autosuffisants continueront de soutenir le prix de l'or ; la banque maintient sa prévision que l'or dépassera 5000 dollars l'once en 2027.
Cette prévision repose sur la logique de la poursuite des achats d'ETF et de la demande des investisseurs agissant de façon autonome sur le long terme, contrastant ainsi avec l'environnement actuel de pression à court terme.
Par ailleurs, la résilience des exportations de pétrole du Moyen-Orient, couplée à la décision du G7 de libérer en urgence des stocks stratégiques, a apaisé les craintes d'offre et fait baisser les prix du brut, ce qui, dans une certaine mesure, soulage les inquiétudes inflationnistes et a un impact indirect complexe sur l'or.
Résumé
Le moteur principal de la récente hausse de l'or est le retour de la demande refuge et le repli du dollar et des rendements sur la dette américaine. La volatilité sur les obligations françaises et les inquiétudes sur la dette américaine ont incité des flux vers l'or, tandis que la détente du rendement à 10 ans US depuis son plus haut de 24 ans et l'affaiblissement du dollar offrent un double soutien pour le métal jaune. La demande lors de l'adjudication des 3 ans s'est révélée robuste, mais le ratio de couverture un peu faible témoigne de la prudence persistante des investisseurs. Selon le marché, la probabilité de hausse des taux en octobre est de 22 % et en décembre de 84 % ; le procès-verbal du FOMC de septembre tiendra lieu de catalyseur à court terme.
TD Securities reste haussier et prévoit que l'or dépasserait 5000 dollars en 2027. Dans un contexte de repli du dollar et des taux et de retour de la demande refuge, l'or bénéficie d'un répit à court terme, mais les attentes de hausse de taux pour décembre restent élevées, limitant potentiellement le rebond autour de 4200 dollars. Le FOMC et les prochaines données sur l'inflation seront les variables clés pour déterminer l'orientation de l'or à court terme.
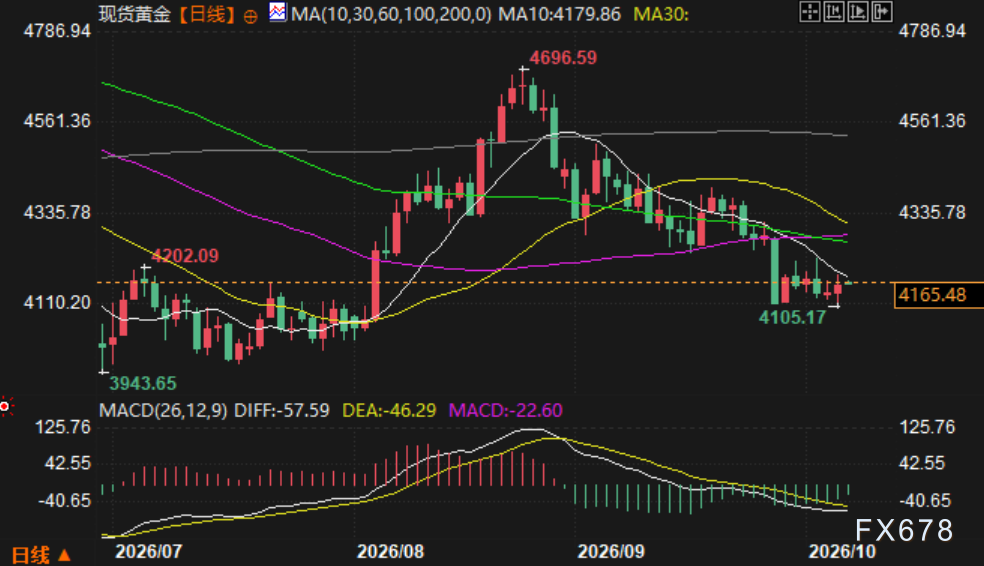
(Graphique journalier de l'or spot, source : YiHuitong)
Heure GMT+8 7:53, l'or spot s'établissait à 4166,87 dollars l'once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Prix des cryptos
Plus


