
Montagnes russes de l’or : comment y faire face ?

À la fin du mois d'août, l'or a connu une véritable "montagne russe" : en une semaine, il est passé de 4334 dollars à 4697 dollars, frôlant la barre des 4700, avant de plonger brusquement sous l'effet du discours agressif prononcé lors du symposium annuel de Jackson Hole, jusqu'à tester la zone des 4450 dollars. Les haussiers ont subi une gifle, mais les fondements du marché haussier sont-ils ébranlés ? Le marché attend toujours la réponse.
I. Hausse avortée, 4400 en danger
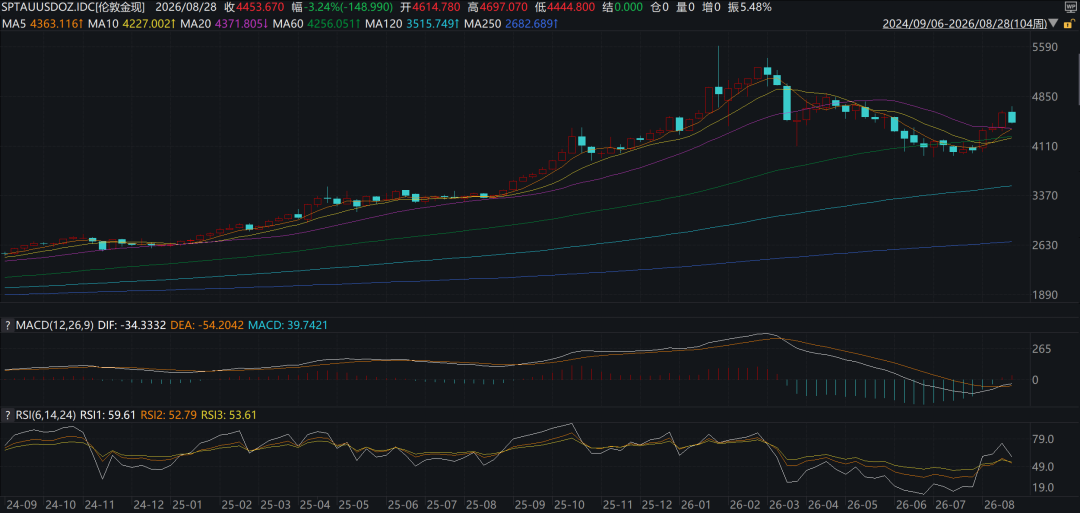
Le point d’explosion reste clair : le 18 août, l’or clôturait à 4334 dollars, et grimpait le lendemain jusqu’à 4515 dollars grâce à une puissante bougie haussière, soit plus de 4 % de hausse en une journée ; la progression s’est ensuite poursuivie, franchissant les 4603 dollars le 21 août, puis atteignant son plus haut à 4697 dollars le 25 août.
Mais la résistance proche des 4700 dollars s’est avérée tout aussi évidente. Après avoir atteint ce sommet, le prix de l’or a commencé à corriger à partir du 26 août. Le 27 août, des chiffres PCE supérieurs aux attentes et la hausse des taux du Trésor américain ont provoqué la chute en dessous de 4600 dollars. La véritable correction est survenue le 28 août : le président de la Fed, Kevin Walsh, a diffusé un discours agressif lors du symposium mondial des banques centrales à Jackson Hole, faisant plonger l’or au comptant de 147 dollars en une seule journée, jusqu’à 4454 dollars. Le seuil de consolidation des 4600 a été complètement enfoncé, et la barre des 4400 dollars devient le nouveau "dernier rempart".
II. Analyse technique : longue mèche hebdomadaire, le seuil annuel en péril
Sur le plan technique, les haussiers sont confrontés à une rude épreuve. La bougie hebdomadaire forme une longue ombre supérieure et une clôture proche des plus bas, contrastant fortement avec l’optimisme affiché les semaines précédentes ; le graphique journalier a cassé les moyennes mobiles de 5 et 10 jours,l’indicateur RSI(14) est passé d’environ 65 au pic du 25 août à une valeur neutre proche de 55, ce qui indique que la force à court terme s‘est essoufflée, sans atteindre la zone de panique — les deux camps marquent une trêve provisoire.
La résistance supérieure reste fixée au plus haut du 25 août à 4697 dollars, désormais éloignée ; le prix actuel à 4454 dollars est proche du support de la moyenne annuelle (4413 dollars), qui demeure la "ligne de vie" de cette phase : si elle tient, la structure haussière perdure ; dans le cas contraire, un risque de correction d’ampleur supérieure se profile.
Situation actuelle de l’or en hebdomadaire
III. Macro et flux de capitaux : le troisième élément attendu laisse place à une douche froide
Deux facteurs expliquaient jusqu’alors la hausse du métal précieux.
Le premier, le plus fondamental, est la défiance envers la Fed, qui a déclenché des ventes sur la dette américaine à long terme. Mi-août, le rendement des T-bonds à 30 ans a atteint 5,33 % et celui à 10 ans a dépassé 4,75 %, des plus hauts depuis 2007. La dette américaine approche les 40 000 milliards, et le déficit annuel près de 2 000 milliards — la prime de risque sur le dollar est redéfinie.
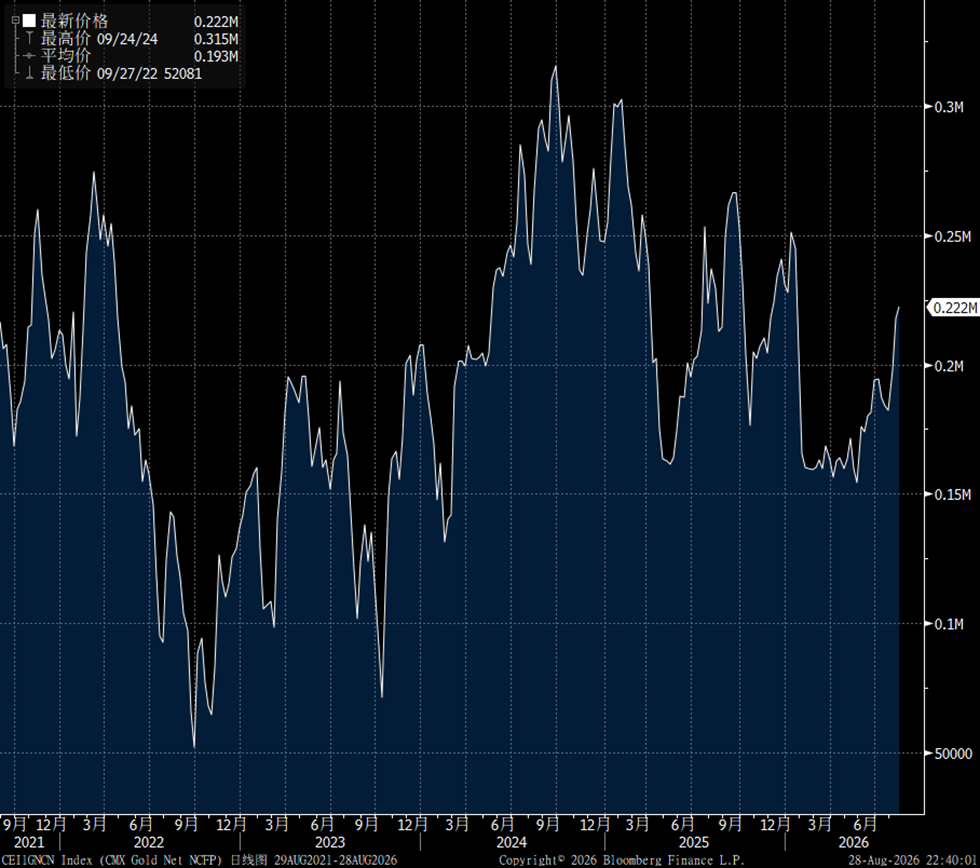
Deuxième moteur : la situation d’attente et de faible volatilité sur les positions. De juin à début août, l’or a stagné, mais une fois la consolidation franchie, les capitaux trend-following ont suivi ce mouvement,sans accumulation excessive de positions longues directionnelles.
Après la cassure haussière, les positions nettes en or se sont légèrement redressées
Mais la “prochaine étincelle” attendue par les marchés n’est pas venue ; c’est la Fed, agent de refroidissement, qui s’est manifestée. Le 28 août, Walsh a déclaré à Jackson Hole que "la tendance de fond de l’inflation n’a pas fondamentalement évolué" et que si l’inflation ne revenait pas rapidement vers 2 %, la Fed "devrait poursuivre ses efforts". La probabilité d’une hausse de taux en septembre (selon les fed funds) est passée d’environ 36 % à 57 % ; le rendement à 10 ans américain a bondi de 5,5 points de base à 4,728 % ; le dollar US s’est renforcé.
Le marché espérait un ton plus accommodant de la Fed et une réouverture de l’espace de valorisation pour les actifs sans rendement, mais l’attente a été déçue par le scénario des "taux plus hauts pour plus longtemps". L’opération de rachat du Trésor du 20 août a été considérée comme un palliatif : face à 40 000 milliards de dette, le montant racheté fait figure de goutte d’eau. Deux moteurs sur trois sont tombés à l’eau, et le troisième n’a pas enflammé le marché, au contraire : il l’a refroidi.
IV. Perspectives et stratégie : surveiller la moyenne annuelle et attendre de nouveaux signaux
À court terme, les haussiers sont en difficulté, mais compte tenu de la possibilité d’un "faucon dans le discours, colombe en actes" chez Walsh, la durabilité d’une hausse des anticipations de taux reste à vérifier. Nous pensons que le rythme prime sur la direction pour l’instant.
Trois points d’observation pour la suite : la probabilité d’une hausse des taux en septembre redescendra-t-elle en zone de sécurité ? Le rendement à 10 ans peut-il rester stable autour de 4,7 % ou surpassera-t-il ce niveau ? Enfin, le prochain rapport sur l’emploi américain pointera-t-il vers un assouplissement ? Toute évolution sur l’un de ces points pourrait servir de catalyseur à une stabilisation, voire à un nouveau test des creux pour l’or.
Côté stratégie, la défense l’emporte sur l’attaque. La zone de soutien des 4400-4429 dollars (moyenne annuelle) est la fenêtre clé actuelle. Un repli sur faible volume sans cassure peut permettre un achat prudent, avec un objectif de 4600 dollars (précédente zone de consolidation) ; en cas de reprise de ce seuil, un test des sommets autour de 4696-4700 devient à nouveau envisageable. Mais si la zone des 4400 dollars cède, la structure haussière est remise en cause et il convient de couper rapidement les pertes. Les résistances à court terme se situent respectivement à 4504 dollars, 4526 dollars (MM 200 jours), et 4600 dollars.
BFC Talks
Avec vous jusqu’en 2026
N’hésitez pas à laisser un message en arrière-plan
et à échanger avec nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les revenus de Cisco (CSCO.US) au premier trimestre ont augmenté de 24%, atteignant un niveau record en 15 ans ; les recettes de l'infrastructure IA devraient doubler pour atteindre 9 milliards de dollars, le titre a bondi de plus de 8% après la clôture.
Le géant des équipements réseau Cisco a publié, après la clôture de la bourse le 12 novembre (heure de l'Est des États-Unis), ses résultats financiers du premier trimestre de l'exercice 2027. Le chiffre d'affaires et les bénéfices ont tous deux dépassé les attentes, et Cisco a relevé ses prévisions annuelles.
Une intervention record de 27 000 milliards de yens, mais le yen s’approche à nouveau des 160 : le dilemme du “bras de fer” entre haussiers et baissiers sur la devise la plus difficile à trader au monde
Au cours des derniers mois, le taux de change est resté étroitement ancré autour de 1 dollar pour 158 yens. Mais mercredi, il a de nouveau franchi ce seuil : à la surprise des traders, le yen s'est affaibli de façon inattendue, approchant le niveau des 160.
Bourse américaine pendant la nuit | Les trois principaux indices clôturent en baisse, Nvidia (NVDA.US) chute de 4,3%
À la clôture, l’indice Dow Jones a chuté de 189,40 points, soit une baisse de 0,36 %, pour s’établir à 52 297,09 points ; l’indice S&P 500 a perdu 26,98 points, soit une diminution de 0,35 %, pour atteindre 7 592,40 points ; l’indice composite Nasdaq a reculé de 100,10 points, soit une baisse de 0,39 %, pour s’établir à 25 366,09 points.
L'inflation supérieure aux prévisions ravive les attentes de hausse des taux de la Fed ! Les fonds spéculatifs relancent les ventes à découvert, les actions sensibles aux taux d'intérêt redeviennent des cibles
Alors que les données sur l'inflation aux États-Unis dépassent les attentes du marché, les investisseurs s'inquiètent à nouveau du maintien des taux d'intérêt à un niveau élevé sur le long terme.

Prix des cryptos
Plus


