
L'or et l'argent poursuivent leur tendance haussière, tandis que l'indice du dollar chute sous les 99

Huitong Finance, 21 août—— Vendredi (21 août), lors de la séance matinale américaine, les prix de l’or au comptant et de l’argent au comptant ont fortement augmenté. L’affaiblissement du dollar, l’atténuation des anticipations de hausse des taux de la Fed en septembre, ainsi que les inquiétudes sur le plan budgétaire américain, ont conjugué leurs effets pour déclencher une nouvelle vague haussière sur les métaux précieux. L'or au comptant s’échangeait autour de 4582,14 dollars l’once, en hausse de 1,4% sur la journée ; l’argent au comptant coté à 69,357 dollars, en hausse de 1,88% sur la journée.
Vendredi (21 août), lors de la séance matinale américaine, les prix de l’or au comptant et de l’argent au comptant ont fortement augmenté. L’affaiblissement du dollar, l’atténuation des anticipations de hausse des taux de la Fed en septembre, ainsi que les préoccupations budgétaires américaines, ont ensemble favorisé un rallye sur les métaux précieux. L'or au comptant s’échangeait autour de 4582,14 dollars l’once, en hausse de 1,4% sur la journée ; l’argent au comptant coté à 69,357 dollars, en progression de 1,88%.
Le marché reste divisé : d’un côté, les données sur la croissance américaine s’affaiblissent, de l’autre, les risques d’inflation portés par le pétrole brut et les rendements obligataires à long terme restent élevés. Les données CPI de la semaine dernière en baisse, le PPI global stable, des ventes au détail faibles et le moral des consommateurs en berne ont amené le marché à réduire ses anticipations de hausse de taux en septembre. Malgré les données précédentes montrant que les inscriptions initiales au chômage sont retombées à 206 000, et que l’indice manufacturier de la Fed de Philadelphie a grimpé à 47,4, les marchés du travail et l’activité manufacturière régionale ne témoignent pas d’un vrai ralentissement.
Les minutes de la réunion de la Fed publiées mercredi montrent que plusieurs membres sont prêts à relever à nouveau les taux si l’inflation ne retombe pas ; cependant, les traders s’attendent toujours à ce que la Fed laisse les taux inchangés le mois prochain. Le rendement des obligations américaines à 10 ans gravite autour de 4,7%, celui des obligations à 30 ans proche de 5,25%, et l’indice du dollar est passé sous la barre de 99,00. Le prochain indicateur macroéconomique clé sera la publication de la première estimation des PMI américains à 9h45 (heure de l’Est).
L’or et l’argent se distinguent parmi les actifs trans-sectoriels. L’or a franchi à la hausse le niveau de 4447 dollars qui sert désormais de support, dépassant la barre des 4500 dollars, et teste actuellement la résistance à 4595 dollars. L’argent a successivement franchi les niveaux de 66,55 dollars et 68,02 dollars, attaquant la résistance suivante à 69,48 dollars, avec des prix proches des sommets hebdomadaires. Cette hausse ne peut se résumer à la seule baisse des rendements : même avec des rendements à long terme élevés, les métaux précieux continuent à progresser, ce qui montre que la couverture du risque budgétaire, la faiblesse du dollar et la demande d’actifs refuge compensent l’impact négatif du coût de portage élevé.
Le détroit d’Ormuz demeure la variable géopolitique clé influençant le marché du pétrole, les anticipations d’inflation et la demande de sécurité. Les négociations entre les États-Unis et l’Iran sont au point mort, Washington menaçant Téhéran de sanctions économiques renforcées, tandis que le trafic de transport de matières premières par le détroit reste bien en deçà de la normale. Jeudi, seules 7 navires de vrac ont franchi le détroit, soit à peine la moitié du jour précédent ; selon plusieurs rapports, le transit global représente une fraction de celui d’avant-guerre. Le pétrole Brent s’échange aux environs de 93,45 dollars le baril, le West Texas Intermediate (WTI) autour de 86,53 dollars. Pour l’or, l’environnement actuel reste globalement favorable mais aussi parsemé de contradictions : les perturbations du transport maritime dans le Golfe, combinées à la faiblesse du dollar, soutiennent la demande refuge, mais la vigueur persistante des prix du pétrole continue d’alimenter les risques d’inflation, limitant la marge de recul des rendements.
Avant l’ouverture des marchés américains, les marchés mondiaux sont partagés. Après le sell-off de jeudi, les contrats futures sur actions américaines rebondissent : ceux sur le S&P 500 progressent de 0,3%, sur le Dow Jones de 0,4%, sur le NY Composite de 0,6%. En Europe, l’indice FTSE 100 britannique baisse de 0,1%, le FTSE 40 européen est stable et le DAX 40 allemand gagne 0,2%.
Autres marchés majeurs : les prix du WTI sur le NYMEX reculent légèrement à 86,53 dollars le baril, le Brent avoisine 93,45 dollars. Le rendement de l'obligation américaine de référence à 10 ans reste autour de 4,7%, l'indice du dollar poursuit son affaiblissement.
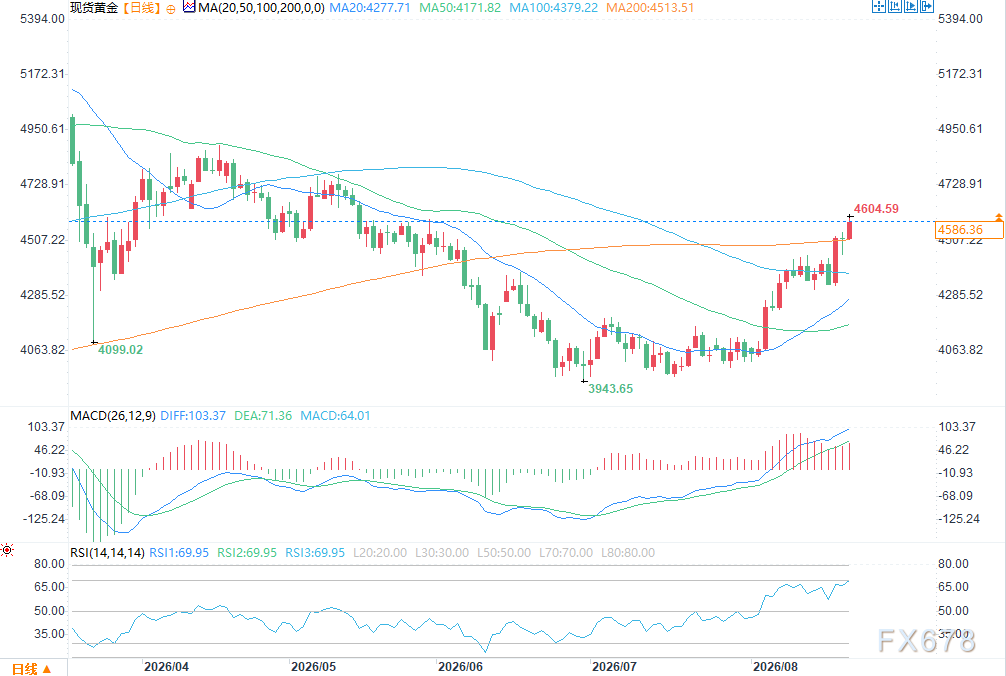
(Graphique journalier de l’or au comptant, source : Yihuitong)
Or au comptant : le prochain objectif haussier pour les acheteurs est de s’installer durablement au-dessus de la résistance à 4595,00 dollars ; en cas de franchissement effectif, on visera 4671,00 dollars, puis 4778,00 dollars. Objectif baissier à court terme : pousser le prix sous 4447,00 dollars, puis viser 4320,00 dollars et ensuite 4228,00 dollars. Première résistance à 4595,00 dollars, puis 4671,00 dollars ; premier support à 4447,00 dollars, puis 4320,00 dollars.
Argent au comptant : le prochain objectif haussier est de consolider 69,48 dollars, et en cas de rupture, viser 71,03 dollars. L’objectif baissier consistera à faire passer le prix sous 68,02 dollars, puis viser 66,55 dollars, puis 64,20 dollars. Première résistance à 69,48 dollars et ensuite 71,03 dollars ; premier support à 68,02 dollars et ensuite 66,55 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Alors que CoreWeave déclenche la frénésie de l’IA, Nebius (NBIS.US) pourra-t-elle défendre la hausse de la puissance de calcul de l’IA grâce à des performances explosives ?
À la clôture de la Bourse américaine mercredi, les solides résultats financiers et les arrangements de financement de CoreWeave ont poussé les secteurs des puces de stockage, des puces AI, de l’interconnexion optique et du cloud émergent à progresser ensemble. CoreWeave et Nebius ont respectivement augmenté d’environ 24,7% et 15,4%. Cependant, après la fermeture, des reportages médiatiques sur une nouvelle liaison extraconjugale de Jensen Huang et les discussions du conseil d'administration concernant son maintien ont entraîné une chute de plus de 8% d'Nvidia, ce qui a mis sous pression la plupart des actions liées à la puissance de calcul AI.

Morgan Stanley : la valeur de l'expansion de la mine de cuivre en Australie-Méridionale de BHP (BHP.US) reste sous-estimée, une visite sur place pourrait devenir un catalyseur de réévaluation ; maintien de la recommandation "surpondérer".
Morgan Stanley a publié un rapport d'analyse, maintenant la recommandation "surpondérer" pour l'action BHP Australia et un objectif de cours de 68 dollars australiens.

Avant les résultats, Deutsche Bank reste optimiste pour Palo Alto Networks (PANW.US) : les performances du premier trimestre devraient être solides et l’avantage de la plateforme pourrait aider à accroître la part de marché.
Selon le dernier rapport de recherche publié par Deutsche Bank, les performances du premier trimestre de Palo Alto Networks devraient être solides et tous les indicateurs clés devraient dépasser les attentes du marché, bien que l'écart par rapport aux prévisions pourrait être moins important que le trimestre précédent.
La veille de l’introduction en bourse d’Anthropic(ANT.US) : 19 milliards de dollars d’achats passifs en route, une arbitrage d’indice « à la SpaceX » va-t-elle se répéter ?
De SpaceX à Anthropic : les géants adoptent une nouvelle stratégie pour leur introduction en bourse.

Prix des cryptos
Plus


