
Le jugement de valeur à long terme de Baiji Investment sur SpaceX

SpaceXa déjà été introduite en bourse depuis2mois. Après son introduction, le monde des investissements internationaux s’est polarisé autour de la valeur deSpaceXavec deux visions opposées. D’un côté, une imagination romantique de la colonisation de Mars, et de l’autre, un scepticisme prudent quant à la monétisation commerciale. Ces deux forces s’affrontent sans relâche sur les marchés financiers, provoquant de fortes fluctuations du cours deSpaceX.
À court terme, il est impossible de contrôler l’influence du sentiment du marché sur le cours de l’action. Cependant, évaluer la valeur à long terme deSpaceXpermet de recentrer l’attention sur les quelques facteurs clés qui auront un impact déterminant et durable sur l’entreprise.
Sur ce point, le maître des investissements de croissance à long terme, Baillie Gifford, mérite d’être entendu. Baillie Gifford a commencé à investir dansSpaceXen2018et a réalisé depuis un rendement de plus de10fois la mise. Le produit phare de Baillie Gifford, le Scottish Mortgage Trust (SMT), a tout particulièrement bénéficié de l’appréciation à long terme deSpaceX. En raison d’une forte concentration et de la hausse rapide de la valeur, SMTa même modifié sa politique d’investissement en avril2026pour autoriser un investissement supplémentaire de2,5 milliards de livres sterling au-delà de la limite de30% d’actifs non cotés (à l’époque,SpaceXétait encore une société non cotée). Selon les données du deuxième trimestre les plus récentes,SpaceXreprésente désormais à elle seule plus de25%du portefeuille total deSMT.
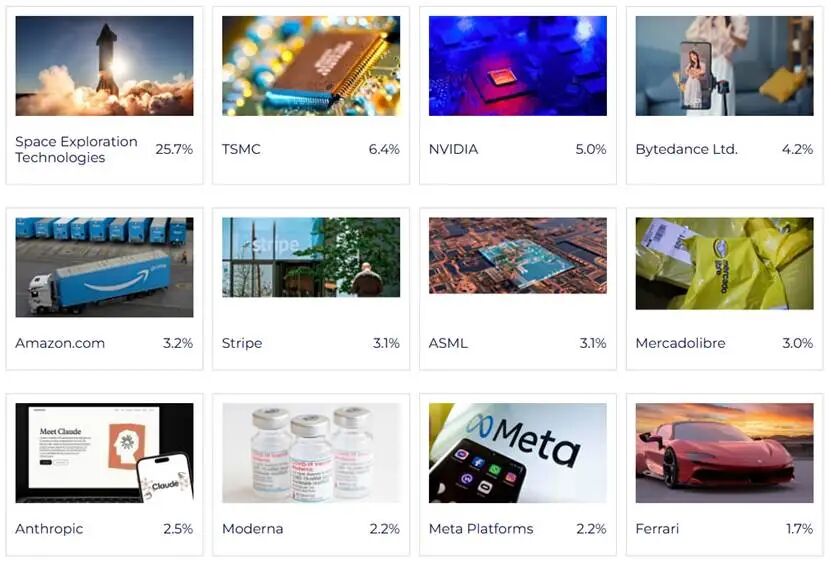
La façon dont Baillie Gifford perçoitSpaceXoffre un angle d’analyse extrêmement intéressant. Lors d’une récente interview approfondie, Baillie Gifford a présenté un cadre d’analyse radicalement différent et d’une grande profondeur. Baillie Gifford a non seulement révélé le passé et le présent deSpaceX, mais a aussi esquissé la transformation de “concept de science-fiction” à “actif essentiel”, dessinant une ambitieuse feuille de route commerciale axée sur l’infrastructure spatiale. Nous synthétiserons ici les points clés de cet entretien selon divers axes : changement cognitif, évaluation de la valeur, trajectoire de croissance, risques potentiels, effet de volant, etc., pour analyser en profondeur la logique d’investissement et les perspectives deSpaceXselon Baillie Gifford.
Dans la philosophie d’investissement de Baillie Gifford, la connaissance deSpaceXne s’est pas faite du jour au lendemain, mais repose sur des validations technologiques solides et une compréhension fine de l’économie. L’analysteLuk Ward, grâce à sa formation d’ingénieur, portait un vif intérêt àSpaceXbien avant que celle-ci ne devienne célèbre. Le véritable tournant a eu lieu en2015lorsque la fuséeFalcon 9a réussi pour la première fois un atterrissage vertical, preuve historique de la faisabilité partielle des technologies réutilisables, ce qui a directement motivé la décision d’investissement deBaillie Gifford.
Pour Baillie Gifford,SpaceXn’est en rien un simple “centre de coûts” de l’industrie spatiale traditionnelle. La logique d’investissement principale réside dans le fait queSpaceXredéfinit l’économie spatiale grâce à une innovation technologique disruptive,
Plus finement encore,
Pour évaluer la valeur commerciale deSpaceX, Baillie Gifford propose une analogie historique :
Pour renforcer cette position,SpaceXa écarté la pratique courante dans l’aérospatiale d’externaliser sa chaîne de fournisseurs, approche souvent conditionnée par des logiques politiques ou relationnelles. Grâce à un imposant bilan et sa “page blanche”,SpaceXa internalisé chaque maillon de la chaîne de valeur, réalisant une véritable intégration verticale et une optimisation systémique. Ce modèle crée un effet volant économique majeur :
L’expression ultime de cette intégration verticale et de ce contrôle des coûts est la baisse drastique du coût de lancement. DuFalcon 9, où le coût était d’environ1000USD/kg, la prochaineStarshippourrait faire baisser ce coût à100USD/kg, voire10USD/kg. À chaque ordre de grandeur franchi, un nouveau marché commercial émerge entièrement.
Aux yeux de Baillie Gifford, le potentiel de croissance deSpaceXne réside pas seulement dans l’augmentation du nombre de lancements mais, plus encore, dans sa capacité à faire baisser les coûts et à ouvrir de nouveaux marchés. Le développement deStarshipne relève pas d’une logique “cela suffit, inutile d’aller plus loin”, mais vise à ouvrir des marchés nouveaux comme la fabrication dans l’espace, les data centers en orbite, l’exploitation minière lunaire ou encore les laboratoires spatiaux.
Dans ses activités actuelles,Starlinkpossède encore un immense potentiel de croissance. Avec l’augmentation du nombre de satellites et la baisse du coût des antennes,Starlinkélargira son marché des zones rurales vers les villes. Plus important encore, la technologie “direct-to-cell” permettra à tout appareil équipé d’une simple carteSIMde se connecter au réseau mondial, ce qui aura un intérêt commercial très concret pour les robots autonomes, l’agriculture, le minage ou l’urgence & secours.
Par ailleurs, Baillie Gifford considère que le rachat dexAI(maison-mère deGrok) parSpaceX, loin d’être une diversification opportuniste, s’inscrit comme une extension logique de l’innovation aérospatiale. Trois coûts dominent la construction de data centers pour l’AI: les puces, l’électricité et la construction. Les deux derniers atteignent leurs limites sur Terre, difficilement scalables. En orbite, tout change : énergie solaire 24/24, fabrication industrielle en série de satellites puis lancement, et coût de lancement en chute libre grâce àStarship. Même si l’économie des data centers spatiaux est aujourd’hui discutable, l’extrapolation des courbes de coût laisse penser qu’à terme, les data centers orbitaux pourront rivaliser avec ceux au sol, donnant àSpaceXun avantage d’infrastructure de calcul bien plus extensible que ses concurrents.
Le parcours deSpaceXa même inspiré Baillie Gifford dans d’autres secteurs. Par exemple, les avancées deSpaceXdans le lancement lourd laissent de la place sur le marché pour les plus petits lanceurs (commeRocket Lab) ; et là oùStarlinkne peut fournir des “satellites à usage souverain”, Baillie investit alors dansAstranis. Baillie applique même ce “volant d’auto-renforcement” à l’étude de sociétés de tech dans le secteur du bâtiment.
Nul investissement ne peut réussir en n’envisageant que les opportunités sans considérer les risques. Baillie Gifford identifie lucidement les controverses et risques deSpaceX. D’abord, la question des retards chroniques. Les prévisions temporelles deSpaceXsont souvent exagérément optimistes,
Ensuite, un possible mauvais jugement du paysage concurrentiel. Dans cet entretien, Baillie Gifford admet avoir pensé que l’envergure et la rentabilité deSpaceXattireraient davantage de concurrents matures, mais aucun des nouveaux venus n’a réussi à suivre le rythme d’innovation produit et commerciale deSpaceX, ni à atteindre une échelle comparable. De plus, le rachat impromptu deTwitterou dexAIpar Musk a ajouté une complexité supplémentaire à l’investissement.
Sur le plan technique, les data centers spatiaux font face à des défis sévères, par exemple le refroidissement dans le vide, bien plus ardu que sur Terre, et ces problèmes nécessitent de plus amples réflexions. De plus, même aujourd’hui,
L’investissement dansSpaceXillustre parfaitement le style central de Baillie Gifford. D’abord, l’extrême long-termisme : Baillie est entrée très tôt, 8 ans avant l’IPO deSpaceX, s’appuyant sur des relations étroites et non sur les informations limitées du marché primaire. Ensuite, son expertise dans les sociétés privées, observant la gestion des capitaux dans les bons et mauvais moments pour jauger la capacité du management.
En outre, cet investissement illustre fortement la préférence de Baillie Gifford pour les fondateurs visionnaires, acceptant de payer une prime pour la capacité à “réinventer le marché”. Leur analyse privilégie toujours la pensée systémique, valorisant l’intégration verticale de l’entreprise autant que ses produits. Enfin, l’“effet volant” est devenu leur principal critère de sélection, recherchant des entreprises capables de renforcer continuellement leurs positions et redéfinir leurs limites. Voilà un modèle inspirant pour comprendre la valeur à long terme des entreprises technologiques avancées.
Naturellement, à titre personnel, certains points restent obscurs dans cette logique d’investissement. Les plus notables sont la faisabilité des data centers spatiaux et l’intégration de l’acquisition dexAIdans la chaîne logique d’investissement. C’est peut-être aussi la raison pour laquelle, bien souvent, nous passons à côté des “disrupteurs mondiaux”.
Source : Interview en profondeur de Baillie Gifford “SpaceX: past, present, future”, cliquez sur “voir l’article original”
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


