
L'indice des semi-conducteurs de Philadelphie grimpe de nouveau, enchaînant un record de 18 hausses consécutives : un article pour comprendre à quel point il est suracheté

Vendredi, stimulé par des résultats trimestriels d’Intel supérieurs aux attentes, le SOX (l’indice des semi-conducteurs de Philadelphie) a bondi de plus de 4,3% en une seule séance, alimentant davantage une dynamique déjà excessive. À ce stade, le SOX affiche 18 séances consécutives de hausse, dans une trajectoire de poussée verticale.
Cependant, le blog financier Zerohedge souligne que derrière l’envolée du secteur des semi-conducteurs à Wall Street, le leadership interne se délite : cette hausse est menée par des actions secondaires liées à l’IA et des valeurs à fort bêta, tandis que le MAG7 (les sept géants de la tech) stagnent globalement ces derniers jours, et Nvidia affiche également un retard. Il s’agit d’un comportement de fin de cycle :
Lorsque les “généraux” cessent de mener la danse et que le marché se met à poursuivre n’importe quel actif, la phase de trading est généralement plus proche de l’épuisement que de l’expansion. Il reste un espace pour les shorts squeezes, mais la configuration est en mutation. C’est ici que les bonnes opérations deviennent surpeuplées. Un short squeeze ne meurt pas à cause de mauvaises nouvelles, mais faute de participants à écraser.
L’envolée actuelle du SOX s’apparente à un événement épique, le prix ayant depuis longtemps laissé son support à 200 jours loin derrière, et progressant désormais vers la ligne de tendance supérieure formée depuis l’été dernier. Zerohedge note que la récente vague de hausse a pris une allure parabolique, ce qui aboutit rarement à une fin heureuse.

Le SOX a progressé pendant 18 séances consécutives, voyant sa capitalisation boursière augmenter d'au moins 2 400 milliards de dollars, plusieurs titres affichant des performances historiques (CRDO +95%, MXL +92%, ALAB +78%, MRVL +65%, SITM +60%, ON/AMD +50%). Selon les analystes de Goldman Sachs, l’attention du marché s’est visiblement déplacée de la géopolitique vers l’IA (et l’économie des tokens), alors que des résultats d’entreprises-clés approchent (STX, WDC, AMD). Le seuil devient plus élevé, mais dans la conjoncture actuelle, même si les résultats ne sont pas à la hauteur des attentes implicites du marché, ils seront achetés — sous réserve que la logique d’un bull market structurellement durable reste intacte.
Actuellement, le SOX atteint un niveau de surachat extrême : la distance des actions de semi-conducteurs par rapport à leur moyenne mobile à 200 jours est la plus élevée depuis juin 2000. Zerohedge affirme que c’est le moment d’arrêter de courir après le Delta, et de penser à la convexité. En d’autres termes, il est temps d’abandonner l’approche “poursuite haussière” du Delta, et de se protéger selon la logique de la convexité — obtenir une exposition asymétrique en limitant le coût.

Malgré la hausse de vendredi, l’ETF thématique sur l’IA (AIQ) a enregistré jeudi sa plus forte baisse journalière depuis le début de ce regain haussier. Certains estiment que s’il s’agit d’un faux breakout, il pourrait devenir le miroir de la période de creux précédente — à l’époque, les ventes extrêmes avaient été sanctionnées par un fort rebond de short squeeze. Aujourd’hui, courir après la hausse sur les sommets présente le même risque : un repli du marché pourrait avoir les mêmes conséquences. La moyenne mobile à 200 jours est beaucoup plus basse ; poursuivre la cassure du momentum en extrémité de range est à long terme une stratégie perdante.

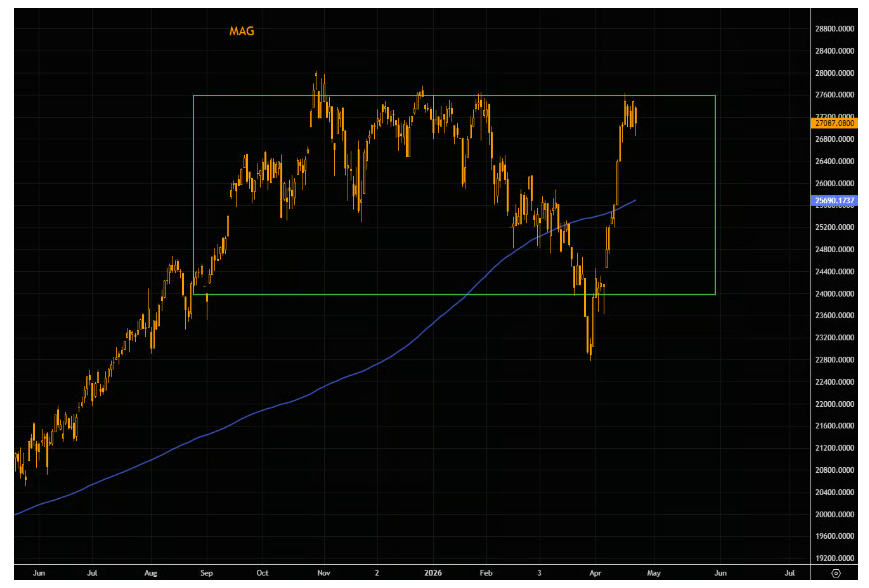
Bien que le sentiment de marché reste haussier, le MAG7 n’a rien fait lors des dernières séances. Les niveaux de cotation sont identiques à ceux d’il y a six jours. Le MAG7 demeure coincé dans une large zone de volatilité. Depuis septembre dernier, acheter le sommet du range s’est toujours avéré être une erreur. Cette fois sera-t-elle différente ?
Que ce soit depuis le début de l’année ou depuis le récent creux, le Russell 2000 surperforme largement le Nasdaq 100. La chasse aux titres de moindre qualité fait rage. S’agit-il d’une saine diffusion du marché, ou d’un signal d’alerte de fin de cycle ?

La poussée des valeurs technologiques du Russell 2000 atteint des extrêmes. L’inversion du RSI rappelle celle observée lors du précédent pic de surachat, toutefois la hausse depuis le dernier point bas est plus agressive cette fois-ci, exacerbant la tension et la vulnérabilité du marché.

Ce mois-ci, Nvidia sous-performe le SOX d’environ 18 points de pourcentage (Nvidia +15%, SOX +33%), l’un de ses pires déficits mensuels depuis plus de 20 ans ; selon Goldman Sachs, il s’agit du troisième plus grand écart mensuel jamais enregistré. Alors que le reste du secteur connaît des short squeeze, la sous-performance de Nvidia constitue non pas une confirmation, mais un avertissement.

En début de semaine dernière, même si le marché grimpait, la volatilité s’est nettement accrue ; la configuration “hausse du spot, hausse de la volatilité” perdure. Une volatilité élevée pose une difficulté : avec le VIX et le VXN à leurs niveaux actuels, et le marché presque à son sommet historique, le coût des couvertures paraît dissuasif, poussant les investisseurs à rester inactifs et, au final, à se retrouver exposés.

Zerohedge conclut qu’il ne s’agit plus seulement d’un bull market de l’IA, mais d’un jeu de poursuite lié à la liquidité : plus le prix monte, plus les achats forcés s’intensifient, cependant, le leadership de marché se fissure et les risques s’accumulent en silence sous la surface.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Huang Renxun est évincé, le plan de financement de 500 milliards de dollars pour l’IA de Nvidia est également compromis
Depuis l'annonce en grande pompe en août de la plateforme de financement AI dirigée par Jensen Huang, aucune transaction n'a encore été conclue. Le principal obstacle réside dans le fait que Nvidia ne s'engage qu'à garantir 25 % des prêts, un taux bien inférieur à celui de son concurrent Broadcom (jusqu'à 72,5 %), ce qui suscite peu d'intérêt de la part des prêteurs. Selon les analystes, avec la perte de sa figure clé et la pression de Wall Street pour assumer davantage de risques, la réalisation du projet semble de plus en plus incertaine.
4 hausses consécutives ! Les rendements des bons du Trésor américain à court terme connaissent leur hausse la plus rapide depuis 2022, le marché parie sur une hausse des taux de la Fed
Les rendements des bons du Trésor américain à court terme ont fortement augmenté pendant quatre séances consécutives, le rendement à 2 ans atteignant 4,862 %, avec une hausse cumulée de 38,8 points de base, soit la plus forte progression sur quatre jours depuis juin 2022. Le rendement à 10 ans a également franchi le seuil clé de 5,10 %. Les taux d'intérêt réels ont augmenté simultanément. Le marché a fortement relevé ses attentes concernant le taux terminal, désormais à 4,82 %. Une hausse des taux en décembre semble désormais acquise, et la probabilité d’une nouvelle hausse en janvier atteint 75 %.
Les revenus de Cisco pour le premier trimestre fiscal ont augmenté de 24 % en glissement annuel, enregistrant la plus forte croissance en plus de 15 ans, les revenus des infrastructures d'IA devraient doubler|Actualités des rapports financiers
Les revenus de Cisco pour le premier trimestre se sont élevés à 18,5 milliards de dollars, avec un bénéfice ajusté par action de 1,40 dollar, dépassant les attentes du marché. L'entreprise a relevé ses prévisions de chiffre d'affaires annuel à une fourchette de 74,8 à 75,8 milliards de dollars, et prévoit un revenu de 9 milliards de dollars provenant des infrastructures IA pour cet exercice, soit le double de l'année précédente. Le PDG a déclaré que l'entreprise se trouve au début d'un supercycle de réseau pluriannuel.
Huang Renxun est parti, que va-t-il arriver à la plateforme de financement de 500 milliards ? Le « point d'appui de confiance » de la plateforme de crédit IA de Nvidia (NVDA.US) s'effondre
La plateforme de financement IA de Nvidia, d'une valeur de 500 milliards de dollars, n'a réalisé aucune transaction depuis plusieurs mois ; les clients exigent une augmentation de 25 % du taux de garantie.
Prix des cryptos
Plus


