
Dernier rapport de recherche de Jefferies : la mise en œuvre du cadre HALO dans le secteur des transports : à l’ère de l’IA, la véritable “barrière défensive” n’est pas le code, mais le chemin de fer
Bonjour à tous, je suis YouDou.
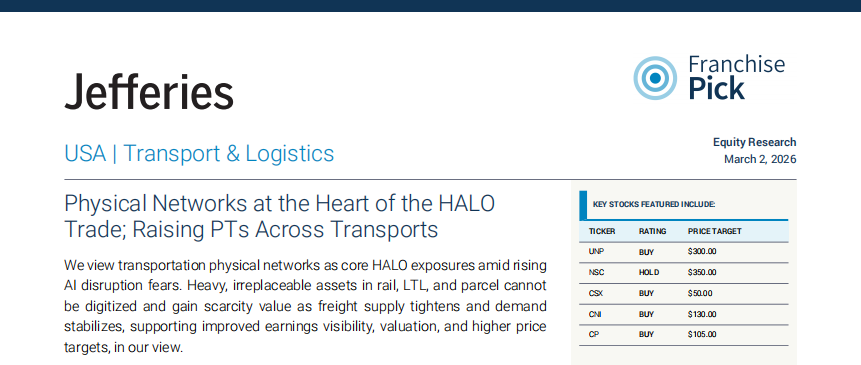
Le 2 mars 2026, Jefferies a publié un rapport sur le secteur des transports et de la logistique :
« Physical Networks at the Heart of the HALO Trade; Raising PTs Across Transports »
Le rapport présente une thèse centrale claire :
Dans un contexte ou le risque de substitution par l’IA est sans cesse exagéré, les actifs de transport possédant des réseaux physiques impossibles à dupliquer deviennent des représentants typiques du cadre HALO (Heavy Assets, Low Obsolescence).
Jefferies souligne que l’IA peut optimiser l’efficacité, mais ne peut pas numériser les infrastructures physiques. Des actifs à forte intensité de capital tels que les réseaux ferroviaires, les systèmes portuaires, les flottes aériennes voient leur rareté revalorisée.
Dans le contexte actuel où le marché débat activement de la logique disruptive de l’IA, ce point de vue a une signification structurelle.
1. Distinguer les « tâches automatisables » des « actifs non reproductibles »
La première piste du rapport consiste à différencier les tâches des actifs.
L’IA peut optimiser :
l’efficacité des itinéraires
les modèles de tarification
le taux d’utilisation des actifs
Mais ne peut pas dupliquer :
les droits de passage ferroviaires
la densité du réseau terminal
les réseaux de lignes et de flottes aériennes
les données d’exploitation à grande échelle liées au réseau physique
Jefferies précise que la valeur centrale des compagnies ferroviaires comme UNP, NSC, CSX, CNI, CPKC réside dans le réseau lui-même.
Ces actifs présentent trois caractéristiques :
des cycles de construction extrêmement longs
des barrières réglementaires très élevées
presque impossibles à reconstruire
L’IA augmente l’efficacité, mais n’affaiblit pas les barrières du réseau.
Dans un contexte d’augmentation de « l’anxiété de substitution », la prime de rareté de ce type d’actif est en réalité renforcée.
2. Amélioration des fondamentaux : retrait de l’offre et reprise de la demande en parallèle
La deuxième logique découle des fondamentaux du secteur.
Jefferies indique :
accélération du retrait des capacités
reprise du ratio charge/camion
les tarifs spot plus forts que la saisonnalité
L’ISM Manufacturing PMI a dépassé 50 pour le deuxième mois consécutif en février 2026
Après l’écoulement des stocks, l’activité manufacturière se stabilise à la marge.
Les données historiques indiquent que :
reprise des nouvelles commandes → transmission retardée au fret → amélioration du pouvoir de fixation des prix
Dans un contexte de contraintes d’offre, la reprise marginale de la demande signifie une meilleure visibilité sur la profitabilité.
La logique du secteur du transport passe de « pression cyclique » à « redressement des bénéfices ».
3. Relèvement des objectifs de cours : ancrage de valorisation plus haut
Sur la base de ces jugements, Jefferies revoit à la hausse les objectifs de plusieurs entreprises :
UNP : 300 $ (précédemment 285)
NSC : 350 $ (précédemment 300)
CSX : 50 $ (précédemment 42)
CNI : 130 $ (précédemment 115)
CP : 105 $ (précédemment 85)
Augmentation également des objectifs de XPO, UPS, FedEx, etc.
La structure logique est claire :
la tension sur la capacité améliore la structure des prix
la stabilité des flux de trésorerie est accrue
l’IA renforce la perception de rareté des actifs à réseau physique
L’axe du système de valorisation penche de plus en plus vers la « certitude des flux de trésorerie ».
Ma compréhension :
La véritable valeur de ce rapport ne réside pas dans des objectifs précis.
Ce qui mérite vraiment l’attention, c’est l’implémentation du cadre HALO dans les secteurs concrets.
Depuis deux ans, le marché s’interrogeait : l’IA va-t-elle réduire les marges des industries traditionnelles ?
Mais Jefferies donne cette réponse :
Quand la substituabilité augmente, la prime des actifs non substituables s’accroît également.
Si l’on considère cela dans une logique d’allocation d’actifs à grande échelle :
la prime des logiciels provient de leur potentiel de croissance.
La prime des actifs lourds réside dans leur impossibilité à être copiée.
Quand le marché passe du « récit de la croissance » à la « certitude des flux de trésorerie »,
la structure de valorisation évolue naturellement.
Le secteur des transports n’est qu’un exemple.
Ce qui est véritablement revalorisé, c’est la certitude des actifs « avec faible risque d’obsolescence ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


