
Les initiés ont investi massivement dans ces 3 actions au quatrième trimestre - l'une d'elles se démarque

Les achats d’initiés ont été très actifs au quatrième trimestre 2025, avec des flux financiers vers des titres sous-évalués. La question, comme toujours, est de savoir si ces achats signalent de véritables opportunités pour les investisseurs de valeur ou si les dirigeants cherchent à soutenir leurs marchés. Dans ce cas, les initiés mettent en avant la valeur et les opportunités de trois actions, mais l’une d’entre elles se démarque. Sa technologie est simple, efficace et très recherchée, faisant d’elle une force disruptive dans une industrie en forte croissance.
Alight, détenue de façon serrée, accumulée par les initiés
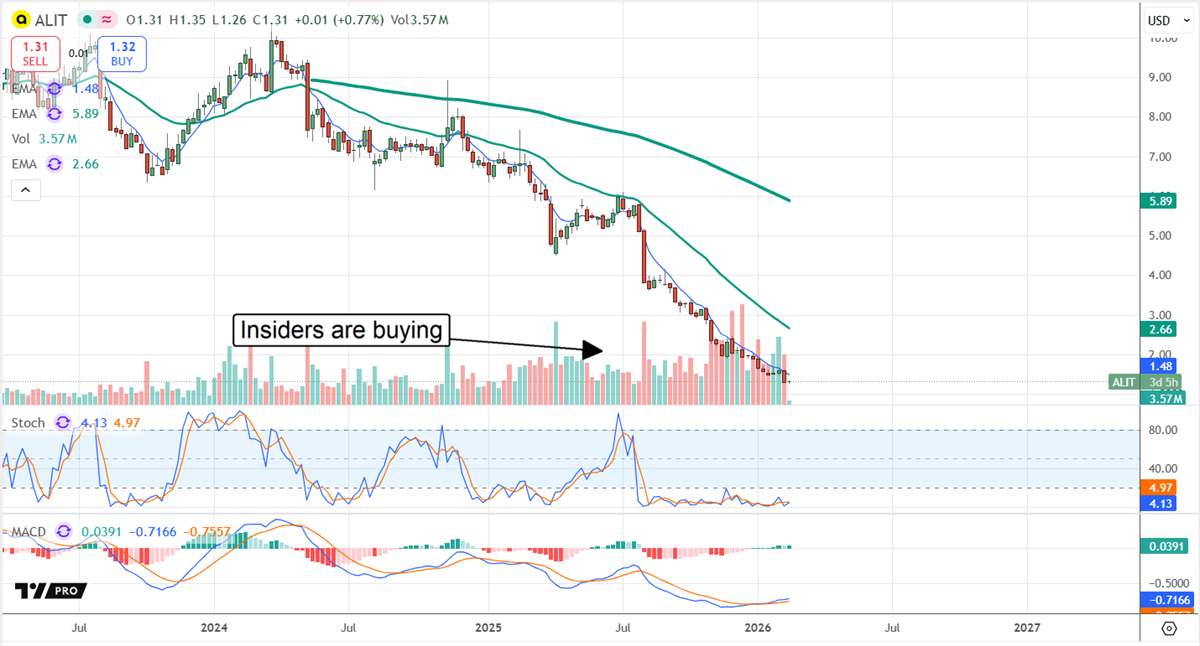
Alight (NYSE : ALIT) est une plateforme cloud d’engagement des employés. Ses services aident les employeurs et les employés à rester connectés après l’embauche, en offrant des solutions pour la planification, les demandes de congés, les services financiers et l’utilisation complète des avantages sociaux. Les initiés, dont plusieurs administrateurs, achètent cette action, intensifiant leurs achats tout au long de 2025 jusqu’à un pic au quatrième trimestre. Le groupe détient environ 2 % du capital, ce qui n’est pas énorme mais significatif compte tenu de l’activité d’achat et des participations institutionnelles. Les institutions détiennent pratiquement tout le reste des actions et en accumulent également, absorbant ce que le marché propose.
L’intérêt à découvert est un facteur de la baisse du cours de l’action. Bien que les institutions achètent, l’activité n’est pas assez agressive ni suffisante pour compenser les ventes à découvert. L’intérêt à découvert a diminué par rapport à ses pics mais reste élevé, autour de 7 %, et pèse sur ce marché. Les problèmes incluent une croissance timide et irrégulière ainsi qu’une dette élevée. Les facteurs compensateurs incluent la rentabilité et les dividendes, qui représentent un rendement annualisé de 12 % au début de 2026. Cette action à petite capitalisation comporte des risques, mais le dividende n’en fait pas partie. Il se compare favorablement aux prévisions de BPA, qui tablent sur un faible taux de distribution de 28 % en 2026 avec une amélioration dans les années à venir.
L’évolution du cours de l’action est incertaine, mais suggère un excès à la baisse et une possibilité croissante de rebond. Bien que le cours recule, le volume augmente et des indicateurs comme le MACD suggèrent que les acheteurs reprennent la main. Autour de 1,30 $, le titre se situe sous l’objectif le plus bas des analystes, avec un potentiel de hausse de 200 % par rapport au consensus.
Les initiés de The Cooper Companies confirment les perspectives de croissance
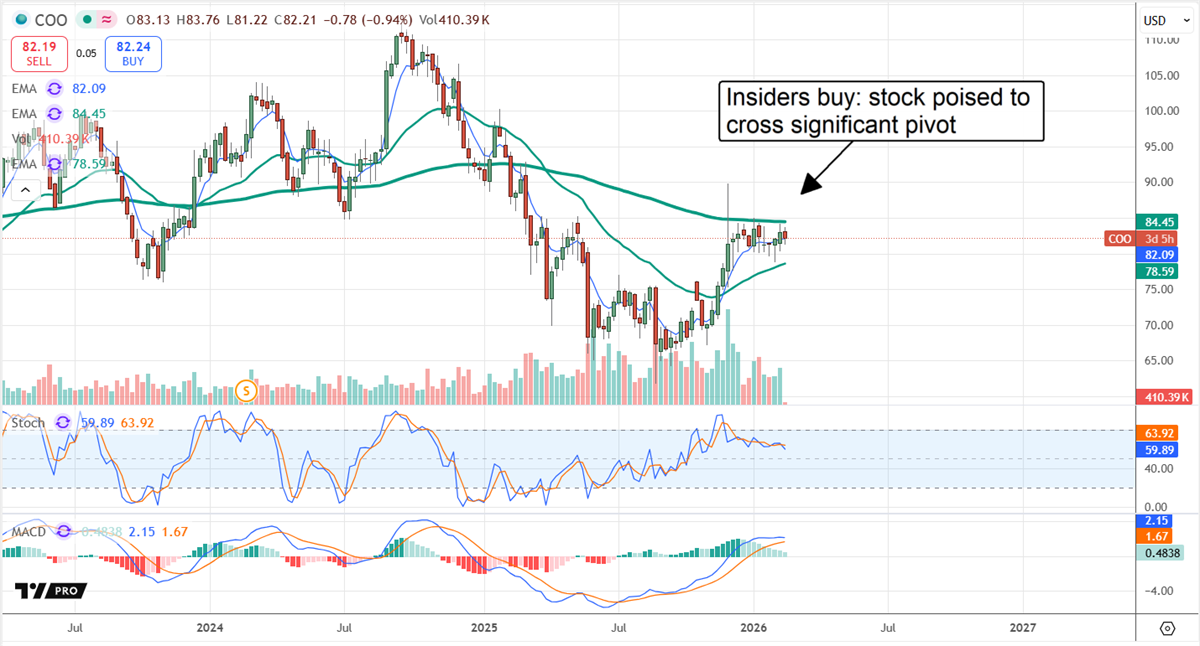
The Cooper Companies (NASDAQ : COO) ne verse pas de dividende, préférant réinvestir dans la croissance. Les perspectives de croissance ne sont pas spectaculaires, mais incluent des améliorations régulières du chiffre d’affaires et des bénéfices qui créent de la valeur pour les investisseurs. Entreprise de med tech, Cooper se concentre principalement sur la vision et la santé des femmes, et les initiés accumulent des actions. Les initiés, dont le PDG et plusieurs administrateurs, ont acheté environ 2,6 millions de dollars d’actions au quatrième trimestre 2026, portant leur participation à environ 3 % du capital.
Les institutions et les analystes sont également optimistes sur cette action, ce qui indique une accumulation sur le marché. Les institutions, qui détiennent environ 24 % du capital, ont augmenté leurs achats tout au long de 2025 et devraient atteindre un nouveau sommet au premier trimestre 2026. Les analystes, porte-parole visible du sentiment vendeur, recommandent l’action comme Achat Modéré, la couverture est solide, le sentiment reste stable et la tendance des objectifs de cours suggère un potentiel d’au moins 12 % à la hausse. Cette hausse de 12 % est significative car elle positionne le marché à un sommet à long terme, près du milieu d’une fourchette de cotation à long terme et au-dessus des moyennes mobiles critiques, là où la progression devrait se poursuivre.
AirJoule : la technologie que les data centers (et d'autres industries) devront adopter
AirJoule Technologies (NASDAQ : AIRJ) est une entreprise simple qui fabrique des déshumidificateurs. Cependant, leurs modèles avancés sont de 75 % à 90 % plus efficaces que les systèmes à base de réfrigérant, apportant une utilité essentielle et un coût bien plus faible pour de nombreux secteurs. Bien que de nombreuses industries dépendent du contrôle de l’humidité, celle des data centers se démarque.
Les data centers se multiplient, avec des installations de premier rang d’une capacité d’un gigawatt à partir de 35 milliards de dollars, et leurs composants sont très sensibles à l’humidité. Non seulement la corrosion peut entraîner des dysfonctionnements catastrophiques, mais des gouttelettes errantes et la condensation peuvent perturber la transmission optique des données.
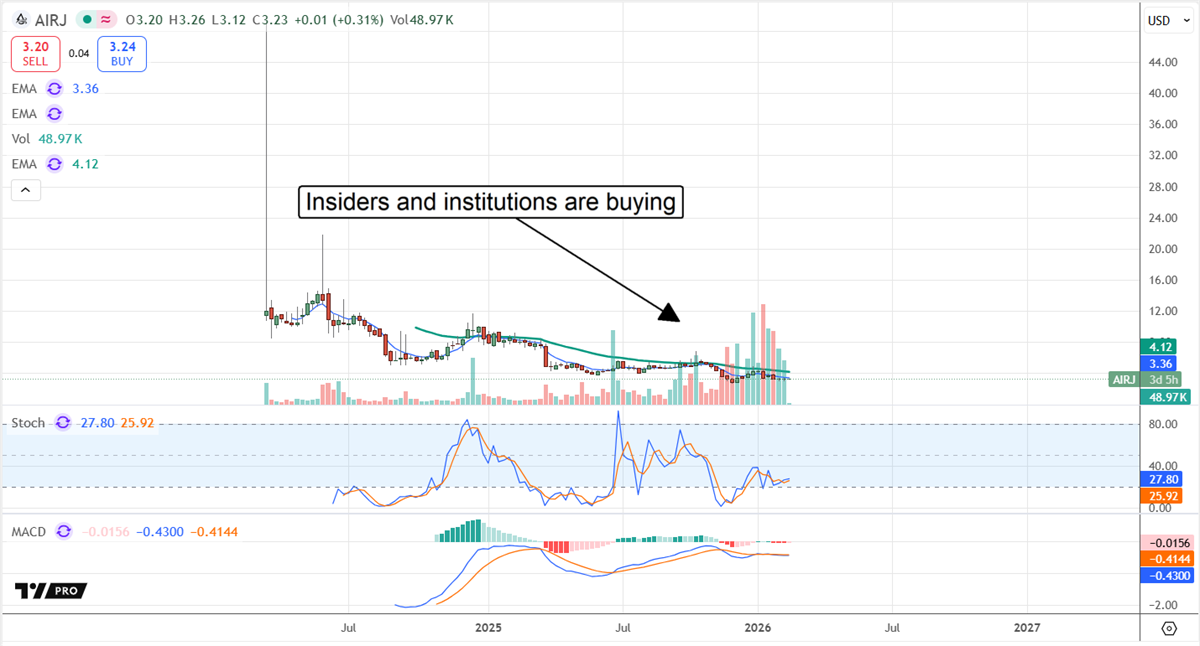
Les initiés d’AirJoule, dont le PDG, le directeur financier et plusieurs administrateurs, ont fortement acheté au quatrième trimestre et en 2025. Cela est significatif en raison du montant et de leur participation, qui s’élève à environ 40 %. Parallèlement, les institutions accumulent également des actions, détenant environ 60 % du marché, ce qui en fait un marché étroitement détenu. Les analystes, qui recommandent l’action à l’unanimité comme Achat Modéré, prévoient un potentiel de plus de 100 % à la hausse au bas de leur fourchette d’objectifs et de 200 % selon le consensus. Les catalyseurs de ce mouvement devraient survenir plus tard dans l’année, à mesure que la commercialisation et les ventes débuteront.
Où devriez-vous investir 1 000 $ dès maintenant ?
Avant de passer votre prochain ordre, vous voudrez entendre ceci.
MarketBeat suit les meilleurs analystes de recherche de Wall Street ainsi que les actions les mieux notées et les plus performantes qu’ils recommandent quotidiennement à leurs clients.
Notre équipe a identifié les cinq actions que les analystes les plus en vue conseillent discrètement à leurs clients d’acheter dès maintenant, avant que le marché dans son ensemble ne s’en aperçoive... et aucune des grandes valeurs n’apparaît dans cette liste.
Ils estiment que ces cinq titres sont les cinq meilleures entreprises à acheter actuellement pour les investisseurs...
Découvrez les cinq actions ici
L’article « Les initiés se sont rués sur ces 3 actions au T4 — une se démarque » a d’abord été publié sur MarketBeat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
D'une main, ils augmentent la puissance de calcul ; de l'autre, ils s'emparent du spectre ! Barclays est optimiste quant à l'acquisition de T-Mobile par SpaceX (SPCX.US) : les réseaux terrestres et Starlink sont complémentaires.
Après deux jours consécutifs de hausse du prix des actions Space, Barclays Bank déclare que T-Mobile représente le choix "le plus simple" parmi les cibles potentielles d’acquisition de SpaceX. Barclays Bank estime que Verizon constitue une grande inconnue, tandis que la compatibilité stratégique d’AT&T est la plus faible.
La Fed relèvera-t-elle les taux en décembre ? Le CPI de ce soir donnera la réponse !
Les données du CPI d'octobre seront publiées ce soir, et le marché valorise déjà une hausse des taux à hauteur de 86 %. Goldman Sachs prévoit une hausse mensuelle du CPI de base de seulement 0,16 %, bien en dessous des attentes du marché. Cependant, la distorsion statistique liée à l'assurance santé et le recul des voitures d'occasion, des « facteurs faibles », seront difficiles à transmettre à l'indicateur clé privilégié par la Fed, le PCE de base. Les données pourraient provoquer un rebond rassurant, mais il sera difficile de modifier le ton « hawkish » de fond.

Un PER de 14 fois n'est pas une aubaine ! Le PDG d'une célèbre société de gestion de patrimoine met en garde : si Nvidia (NVDA.US) révise ses bénéfices à la baisse de 5 %, son cours pourrait chuter de 40 %.
Le PDG de Ritholtz Wealth Management, Josh Brown, remet en question l'opinion selon laquelle "un ratio cours/bénéfice de 14 représente une bonne affaire" et émet une mise en garde : "Si les bénéfices de Nvidia sont inférieurs de 5% à nos prévisions au cours des 12 prochains mois, l'action pourrait chuter de 40%."

Citigroup : Les ventes de bière aux États-Unis n'auront toujours pas atteint leur niveau le plus bas en 2026, la bière sans alcool étant la seule piste de croissance assurée
Le volume de livraison de bière aux États-Unis a enregistré une baisse pour la cinquième année consécutive et devrait tomber en dessous du niveau de 1980. Citigroup indique qu'il ne reste plus que la bière sans alcool qui dispose d'un potentiel de croissance à long terme.

Prix des cryptos
Plus


