

Alors que le prix du bitcoin a reculé de près de 30 % depuis son sommet historique, et que Strategy, la plus grande société cotée au monde détenant du bitcoin, a annoncé avoir investi près d'un milliard de dollars pour acheter à la baisse, Metaplanet, surnommée le “MicroStrategy asiatique”, a pourtant surpris en mettant en pause ses achats.
Depuis son dernier achat fin septembre 2025, cette société japonaise cotée n’a pas renforcé ses positions en bitcoin pendant plusieurs semaines. Ce geste contraste fortement avec l’image agressive d’accumulation de bitcoin que la société affichait auparavant.
Anciennement une entreprise hôtelière en difficulté, Metaplanet détient aujourd’hui plus de 30 000 bitcoins, pour une valeur totale d’environ 2,75 milliards de dollars. Ce choix de suspendre les achats n’est pas un simple revirement stratégique, mais le résultat d’un arbitrage des risques entre pression sur le cours de l’action, normes comptables et structure de financement.
I. Contexte sectoriel : Divergence stratégique dans la filière DAT
● Alors que le marché crypto connaît une phase de correction, les sociétés de trésorerie bitcoin (DAT) affichent des stratégies divergentes. Le géant Strategy a continué d’investir lors du repli, annonçant récemment l’achat de 10 624 bitcoins pour 962,7 millions de dollars.
En comparaison, plusieurs sociétés DAT, dont Metaplanet, ont nettement ralenti leur rythme d’investissement.
● L’ensemble du secteur DAT traverse une épreuve difficile. Les données montrent que la capitalisation boursière totale des sociétés cotées détenant des actifs numériques est passée de 150 milliards de dollars à 73,5 milliards de dollars au quatrième trimestre, la plupart affichant un ratio capitalisation/actif net inférieur à 1.
● Les actions des sociétés DAT cotées aux États-Unis et au Canada ont chuté en médiane de 43 % cette année, certaines ayant perdu plus de 99 %. Des analystes avertissent que les sociétés de trésorerie bitcoin entrent dans une “phase darwinienne”, où le modèle d’affaires autrefois florissant subit un test de résistance.
II. Difficultés financières : Pression boursière et risques comptables
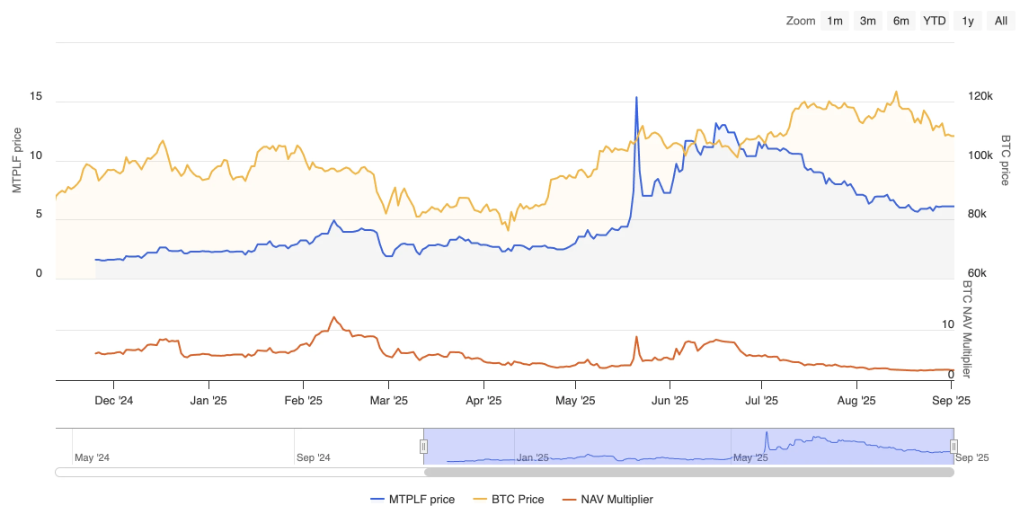
● La suspension des achats par Metaplanet découle d’abord de l’évolution de ses indicateurs financiers. Le ratio capitalisation/valeur nette en bitcoin de la société est tombé à 0,99, passant sous la valeur de ses actifs nets.
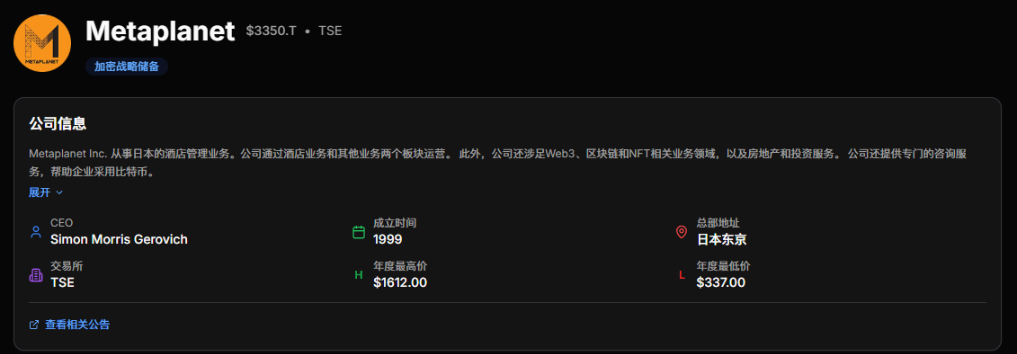
● Auparavant, sous l’effet de sa stratégie de détention de bitcoin, le cours de Metaplanet était passé de 20 dollars en avril 2024 à un sommet de 1 930 dollars en juin 2025. Malgré un repli de plus de 70 % au second semestre, le titre affiche encore une hausse annuelle de plus de 20 %.
● Face à la baisse continue du cours, le CEO Simon Gerovich a réagi publiquement début octobre, soulignant que les fondamentaux et le cours de l’action divergent souvent, et réaffirmant la volonté de continuer à accumuler du bitcoin.
● En septembre, il avait déclaré que si la valeur nette des actifs passait sous la capitalisation, émettre de nouvelles actions “détruirait mathématiquement de la valeur”, nuisant au rendement bitcoin de la société. Cette déclaration annonçait un possible ajustement stratégique. L’arrêt des achats vise aussi à éviter les risques liés aux normes comptables conservatrices japonaises. Selon les données, le coût moyen du bitcoin pour Metaplanet est d’environ 108 000 dollars.
● Avec la correction du bitcoin, la société affiche plus de 500 millions de dollars de pertes latentes dans ses comptes. Pour éviter un impact excessif sur le résultat net à court terme, Metaplanet préfère ne pas aggraver ce risque de dépréciation comptable.
III. Montée en gamme stratégique : De la levée de fonds en actions à l’innovation sur la dette
En apparence, la suspension des achats est une posture défensive, mais en réalité Metaplanet modernise activement sa structure de capital pour bâtir un “fossé” de financement plus durable.
● Le rapport du troisième trimestre montre un chiffre d’affaires de 2,401 milliards de yens, en hausse de 94 % sur un trimestre ; le bénéfice d’exploitation atteint 1,339 milliard de yens, en hausse de 64 %. L’activité options a généré 16,28 millions de dollars de revenus (+115 % sur un an), couvrant les coûts d’exploitation et d’intérêts.
● Sur cette base, Metaplanet cherche à imiter Strategy en planifiant l’émission d’actions préférentielles similaires à STRC, pour lever des fonds plus efficacement. La société prévoit de lancer deux nouveaux instruments de crédit numérique, “Mercury” et “Mars”, dont “Mercury” offrira un rendement en yens de 4,9 %, soit dix fois le rendement des dépôts bancaires japonais. Cette stratégie de financement est très attractive pour les investisseurs japonais en quête de rendement.
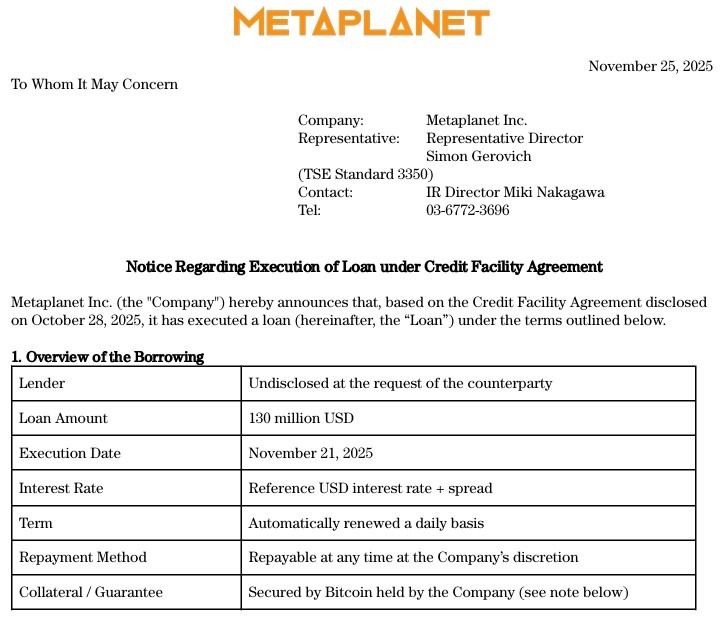
● Parallèlement, Metaplanet poursuit sa stratégie de financement par la dette. La société a levé 130 millions de dollars supplémentaires pour acheter plus de bitcoin, dans le cadre d’une ligne de crédit de 500 millions de dollars.
Tableau : Comparaison des stratégies Metaplanet et Strategy
Dimension stratégique | Metaplanet | Strategy |
Statut actuel d’accumulation | Accumulation suspendue (depuis fin septembre) | Accumulation continue (10 624 BTC achetés la semaine dernière) |
Principaux outils de financement | Actions préférentielles, prêts garantis par bitcoin | Obligations convertibles, émission d’actions |
Positionnement de marché | Construction d’un fossé grâce aux taux bas japonais | Leader mondial des trésoreries bitcoin |
Traitement comptable | Contraintes des normes comptables japonaises conservatrices | Normes comptables américaines plus flexibles |
IV. Atouts locaux : Opportunités uniques offertes par l’écosystème japonais
Malgré les défis, Metaplanet bénéficie toujours d’avantages uniques offerts par le marché japonais.
● La dépréciation continue du yen renforce le rôle du bitcoin comme actif de couverture contre l’inflation. Les réserves de bitcoin de Metaplanet offrent aux investisseurs japonais une voie efficace pour contrer la perte de pouvoir d’achat du yen.
● D’autre part, l’avantage fiscal des comptes d’épargne individuels japonais a permis à Metaplanet d’attirer 63 000 actionnaires locaux. Comparé à la taxe sur les plus-values de 55 % pour la détention directe de crypto-actifs, acheter des actions Metaplanet via ce compte permet d’obtenir une exposition au bitcoin à moindre coût.
● C’est pourquoi Metaplanet a gagné la reconnaissance d’institutions internationales : Capital Group a porté sa participation à 11,45 %, devenant le premier actionnaire de Metaplanet.
● Parmi les cinq principaux actionnaires figurent également MMXX Capital, Vanguard, Evolution Capital et Invesco. Un observateur du secteur souligne que des entreprises comme Metaplanet doivent prioriser la résilience financière en période creuse pour maintenir leur objectif d’accumulation à long terme.
V. Risques potentiels : Révision des indices et réforme fiscale
Bien que favorable à la santé structurelle à long terme, Metaplanet fait toujours face à des risques potentiels non négligeables.
● La révision de l’indice MSCI qui a affecté Strategy concerne aussi Metaplanet, qui a été intégrée à l’indice MSCI Japon en février. Si elle en était exclue en raison d’une part trop élevée de bitcoin dans ses actifs, cela pourrait déclencher des ventes massives de la part des fonds indiciels.
● Un autre risque vient de la potentielle réforme fiscale japonaise. Jusqu’à présent, les investisseurs japonais préféraient acheter des actions liées à la crypto plutôt que de détenir directement des actifs numériques, en raison de la différence de traitement fiscal.
● La fiscalité sur les crypto-actifs est lourde au Japon, tandis que l’investissement en actions bénéficie d’un régime plus favorable. Mais les dernières évolutions montrent que la FSA japonaise envisage, dans la réforme fiscale de 2026, d’aligner la taxation des crypto-actifs (actuellement jusqu’à 55 %) sur celle des actions, soit un taux unique de 20 %.
● Si cela se concrétise, l’écart fiscal entre la détention directe de crypto-actifs et celle d’actions liées se réduira nettement, diminuant l’incitation à acheter des actions comme substitut à la détention de bitcoin. Cela pourrait affecter l’attrait des actions Metaplanet.
VI. Perspectives : Accumulation stratégique et différenciation sectorielle
● En résumé, la suspension des achats de bitcoin par Metaplanet n’est pas un échec stratégique ni une capitulation face au marché, mais doit être vue comme une phase d’accumulation stratégique fondée sur la gestion des risques et l’efficacité. Cela marque aussi la maturation du secteur DAT, qui passe d’une accumulation agressive à une priorité donnée au contrôle des risques.
● Des experts du secteur soulignent que l’évaluation des sociétés DAT sur la base du ratio capitalisation/actif net n’est pas entièrement pertinente, car elle ne prend pas en compte le cycle de vie des sociétés cotées. À l’avenir, les écarts de valorisation entre sociétés de trésorerie seront plus marqués, et Metaplanet est peut-être en train de refonder son propre système de valorisation.
Tableau : Indicateurs financiers et stratégiques clés de Metaplanet
Catégorie d’indicateur | Données/Statut spécifiques | Explication |
Détention de bitcoin | Plus de 30 000 BTC, valeur d’environ 2,75 milliards de dollars | Quatrième plus grande société de trésorerie bitcoin au monde |
Coût moyen | Environ 108 000 dollars par bitcoin | Plus de 500 millions de dollars de pertes latentes au bilan |
Innovation de financement | Lancement des instruments de crédit numérique “Mercury” et “Mars” | Offre un rendement en yens de 4,9 %, attire les investisseurs locaux |
Performance boursière | Repli de plus de 70 % depuis le sommet annuel, mais hausse annuelle de plus de 20 % | Capitalisation d’environ 3 milliards de dollars, a dépassé 1 000 milliards de yens |
Structure actionnariale | Capital Group est le premier actionnaire (11,45 %) | Reconnaissance accrue des institutions internationales |
À noter, Metaplanet a annoncé la tenue d’une assemblée générale extraordinaire le 22 décembre pour discuter de la proposition d’émission d’actions préférentielles. L’issue de cette réunion aura un impact clé sur la stratégie à moyen et long terme de la société.
Au 15 décembre, la capitalisation de Metaplanet a dépassé celle du fabricant japonais de puces mémoire Kioxia Holdings, bondissant de près de 400 % en moins de deux mois. Sa capitalisation dépasse même celle de Screen Holdings, fabricant de puces, et de Tokyo Metro, l’un des plus grands opérateurs de métro au monde.
Le cours de l’action a fortement reculé depuis le sommet historique de juin, mais reste bien supérieur à son niveau d’avant la transformation. Le marché attend désormais de voir si cette pause stratégique n’est qu’une défense temporaire ou le début d’une transformation stratégique durable.





