
Trend Research : La « révolution blockchain » est en cours, Ethereum reste haussier

Dans une situation de panique extrême, où les capitaux et le moral ne se sont pas encore complètement rétablis, ETH reste dans une bonne « zone d'achat ».
Titre original : « La "révolution blockchain" en cours, optimisme maintenu sur Ethereum »
Source originale : Trend Research
Depuis le krach du marché du 10/11, l’ensemble du marché crypto est morose, les market makers et les investisseurs ayant subi de lourdes pertes ; la reprise des capitaux et du moral prendra du temps. Mais ce qui ne manque jamais sur le marché crypto, ce sont de nouvelles fluctuations et opportunités, et nous restons optimistes pour l’avenir. Car la tendance à la fusion des principaux actifs crypto et de la finance traditionnelle en un nouvel écosystème ne s’est pas inversée, au contraire, elle accumule rapidement des avantages concurrentiels pendant les périodes de marasme.
I. Renforcement du consensus de Wall Street
Le 3 décembre, Paul Atkins, président de la SEC américaine, a déclaré lors d’une interview exclusive sur la FOX à la Bourse de New York : « Dans les prochaines années, l’ensemble du marché financier américain pourrait migrer sur la blockchain ».
Atkins a déclaré :
(1) L’avantage clé de la tokenisation réside dans le fait que, si les actifs existent sur la blockchain, la structure de propriété et les attributs des actifs deviennent hautement transparents. Actuellement, les sociétés cotées ignorent souvent qui sont précisément leurs actionnaires, où ils se trouvent et où sont leurs actions.
(2) La tokenisation pourrait également permettre un règlement « T+0 », remplaçant le cycle de règlement « T+1 » actuel. En principe, le mécanisme de livraison contre paiement (DVP) / réception contre paiement (RVP) sur la blockchain peut réduire le risque de marché et accroître la transparence, alors qu’actuellement, le décalage temporel entre compensation, règlement et transfert de fonds est l’une des sources de risque systémique.
(3) Il estime que la tokenisation est une tendance inévitable des services financiers, les grandes banques et courtiers s’orientant déjà dans cette direction. Il se pourrait que le monde entier n’ait même pas besoin de 10 ans… Peut-être que cela deviendra réalité dans quelques années. Nous adoptons activement les nouvelles technologies pour garantir que les États-Unis restent à la pointe dans des domaines comme la crypto-monnaie.
En réalité, Wall Street et Washington ont déjà construit un réseau de capitaux profondément ancré dans la crypto, formant une nouvelle chaîne narrative : élites politico-économiques américaines → bons du Trésor américain → sociétés de stablecoins / coffres-forts crypto → Ethereum + RWA + L2
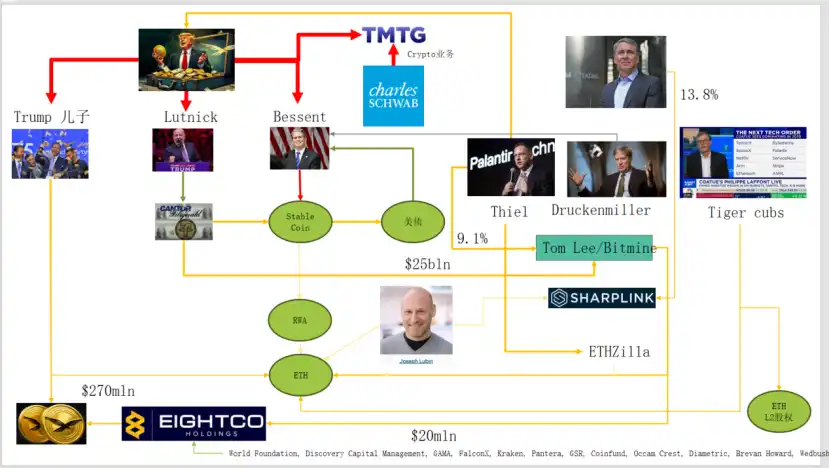
Sur ce schéma, on peut voir la famille Trump, les market makers d’obligations traditionnelles, le Trésor, les entreprises technologiques et les sociétés crypto étroitement interconnectés, la ligne verte elliptique formant l’axe principal :
(1) Stable Coin (USDT, USDC, actifs en dollars derrière WLD, etc.)
Les principales réserves d’actifs sont les bons du Trésor à court terme et les dépôts bancaires, détenus via des courtiers comme Cantor.
(2) Bons du Trésor américain (US Treasuries)
Émis et gérés par le Trésor / Bessent, utilisés par Palantir, Druckenmiller, Tiger Cubs, etc., comme base à faible risque, et recherchés par les sociétés de stablecoins / coffres-forts nationaux pour leur rendement.
(3) RWA
De la dette souveraine, des prêts hypothécaires, des créances à la finance immobilière, tout est tokenisé via les protocoles Ethereum L1 / L2.
(4) ETH & droits sur ETH L2
Ethereum est la chaîne principale pour RWA, stablecoins, DeFi, AI-DeFi ; les droits / tokens L2 représentent des droits sur les volumes de transactions et les flux de trésorerie futurs.
Cette chaîne exprime :
Crédit du dollar → bons du Trésor américain → réserves de stablecoins → divers coffres-forts crypto / protocoles RWA → accumulation finale sur ETH / L2.
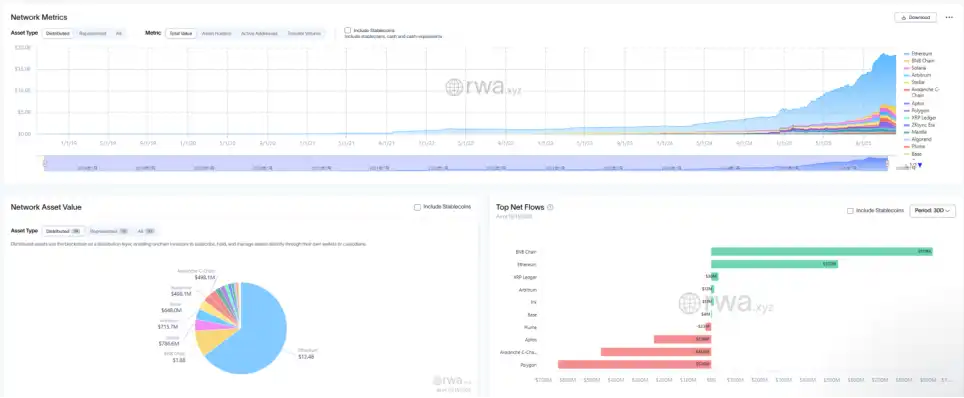
En observant la TVL des RWA, comparé à d’autres blockchains publiques qui ont chuté après le 10/11, ETH est la seule à avoir rapidement récupéré et augmenté ; actuellement, la TVL est de 12,4 billions, soit 64,5% du total crypto.
II. Exploration de la capture de valeur par Ethereum
Récemment, la mise à niveau Fusaka d’Ethereum n’a pas provoqué de grandes vagues sur le marché, mais du point de vue de l’évolution de la structure réseau et du modèle économique, c’est un « événement marquant ». Fusaka ne se contente pas d’augmenter la capacité via PeerDAS et d’autres EIP, mais tente de résoudre le problème du manque de capture de valeur du réseau principal L1 depuis le développement des L2.
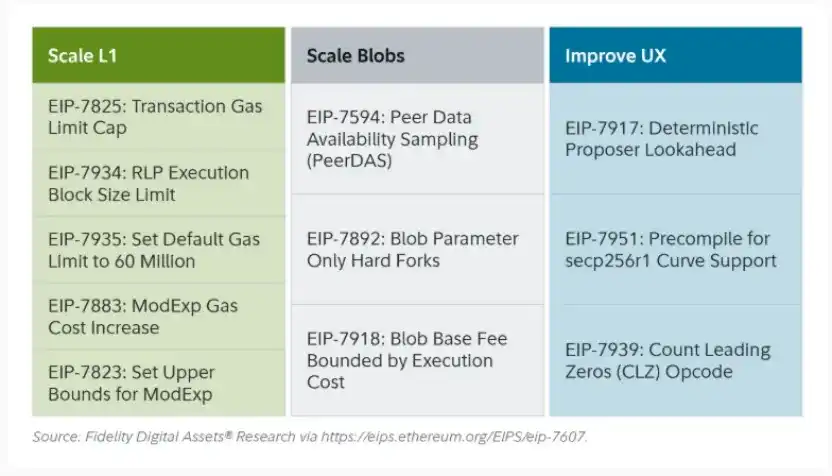
Grâce à l’EIP-7918, ETH introduit la blob base fee comme « prix plancher dynamique », dont le seuil inférieur est lié à la base fee de la couche d’exécution L1, exigeant que les blobs paient au moins environ 1/16 du prix de la base fee L1 pour les frais DA ; cela signifie que les rollups ne pourront plus occuper la bande passante blob à un coût quasi nul sur le long terme, les frais correspondants étant brûlés et reversés aux détenteurs d’ETH.
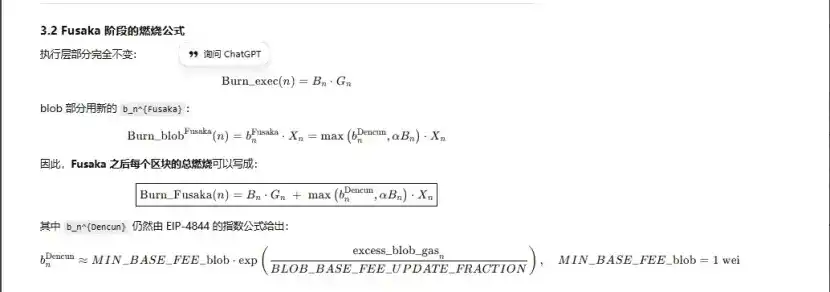
Parmi toutes les mises à niveau d’Ethereum, trois concernent la « combustion » :
(1) London (unidimensionnelle) : ne brûle que la couche d’exécution, l’ETH commence à être structurellement brûlé en fonction de l’utilisation de L1
(2) Dencun (bidimensionnelle + marché blob indépendant) : brûle la couche d’exécution + blob, les écritures de données L2 dans le blob brûlent aussi de l’ETH, mais en cas de faible demande, la part blob est quasi nulle.
(3) Fusaka (bidimensionnelle + blob lié à L1) : pour utiliser L2 (blob), il faut payer au moins un pourcentage fixe de la base fee L1, qui sera brûlé ; l’activité L2 est ainsi plus systématiquement convertie en combustion d’ETH.
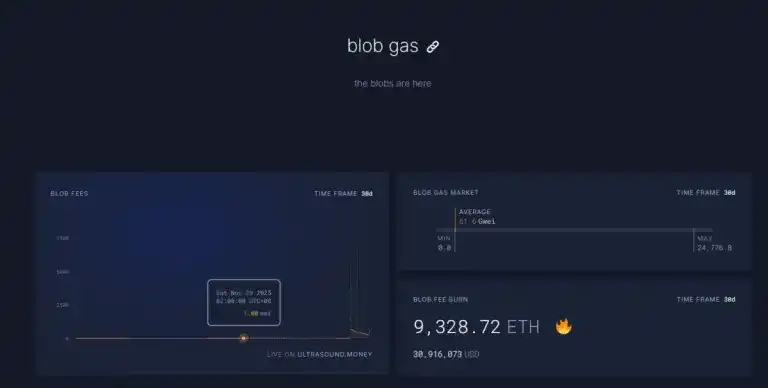
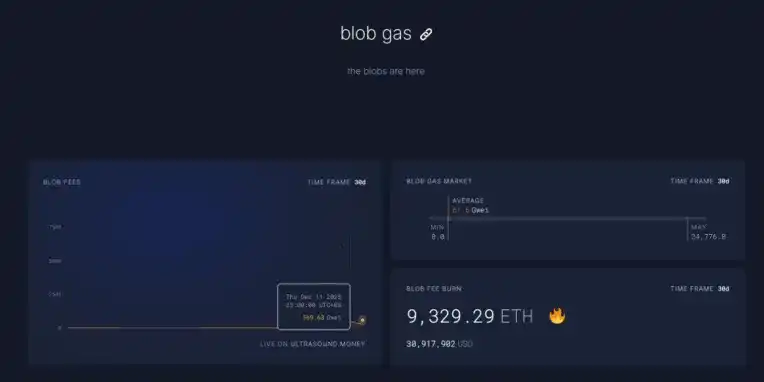
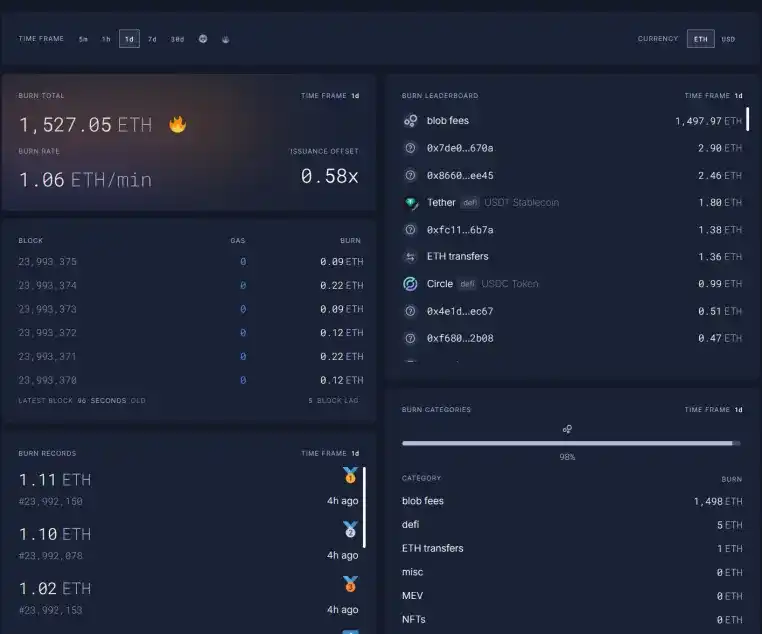
Actuellement, les blob fees pour 1h à 23h le 11/12 ont atteint 5696,3 milliards de fois le niveau d’avant la mise à niveau Fusaka, avec 1 527 ETH brûlés en une journée ; les blob fees représentent désormais la plus grande part de la combustion, jusqu’à 98%. Si l’activité sur ETH L2 continue d’augmenter, cette mise à niveau pourrait permettre à ETH de redevenir déflationniste.
III. Renforcement technique d’Ethereum
Lors de la chute du 10/11, les positions à effet de levier sur les contrats à terme ETH ont été largement liquidées, atteignant même les positions à effet de levier sur le spot ; beaucoup, manquant de conviction sur ETH, notamment des OG historiques, ont réduit leurs positions et fui. Selon les données de Coinbase, le levier spéculatif dans la crypto a chuté à une zone historiquement basse de 4%.

Dans le passé, une part importante des positions short sur ETH provenait du trading pairé traditionnel Long BTC/Short ETH, une stratégie généralement très performante lors des marchés baissiers, mais cette fois, il y a eu une surprise. Le ratio ETH/BTC est resté stable depuis novembre.
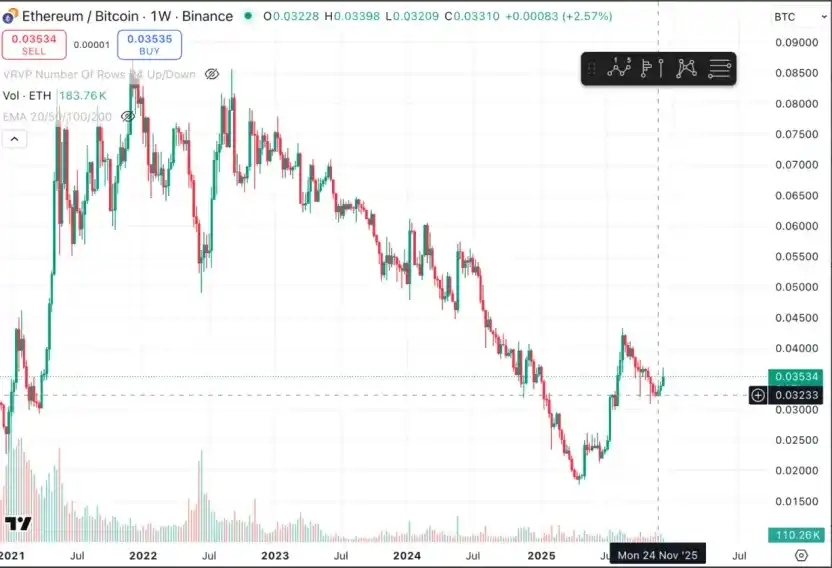
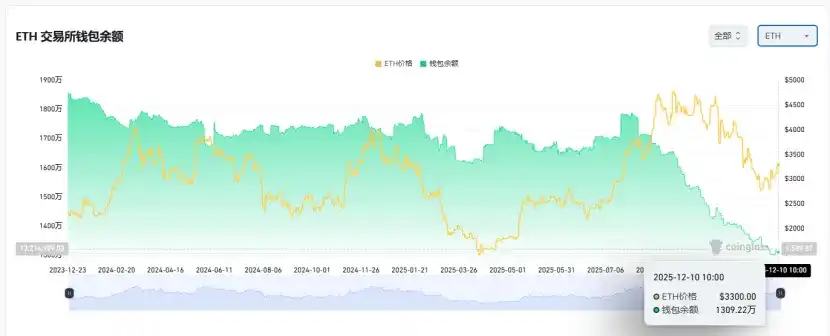
Actuellement, il y a 13 millions d’ETH sur les plateformes d’échange, soit environ 10% du total, un niveau historiquement bas. Avec l’échec du pair Long BTC / Short ETH depuis novembre, en période de panique extrême, il pourrait progressivement apparaître une opportunité de « short squeeze ».
À l’approche de 2025–2026, les politiques monétaires et budgétaires futures des États-Unis et de la Chine envoient toutes deux des signaux favorables :
Les États-Unis seront proactifs, réduiront les impôts, baisseront les taux d’intérêt et assoupliront la régulation crypto ; la Chine sera modérément accommodante, assurant la stabilité financière (en réprimant la volatilité).
Dans un contexte d’attentes accommodantes en Chine et aux États-Unis, de volatilité des actifs réprimée, et alors que la panique et le moral ne sont pas encore totalement rétablis, ETH reste dans une « zone de frappe » intéressante pour l’achat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


