
Le "petit NFP" rebondit au-delà des attentes, le marché de l'emploi américain se redresse-t-il ?

L'emploi ADP aux États-Unis en octobre a enregistré sa plus forte augmentation depuis juillet, avec une révision à la hausse du chiffre précédent. Cependant, les experts rappellent qu'il faut interpréter ces données avec prudence en l'absence du rapport sur l'emploi non agricole.
Les données publiées mercredi par ADP montrent que la croissance des salaires dans le secteur privé en octobre a été légèrement supérieure aux attentes, apportant un espoir que le marché du travail n'est pas en danger d'effondrement.
En octobre, le nombre d'emplois ADP aux États-Unis a augmenté de 42 000, soit la plus forte hausse depuis juillet 2025, dépassant les attentes de 28 000. De plus, le chiffre total de l'emploi pour septembre a été révisé à une baisse de 29 000, contre une baisse initiale de 32 000.
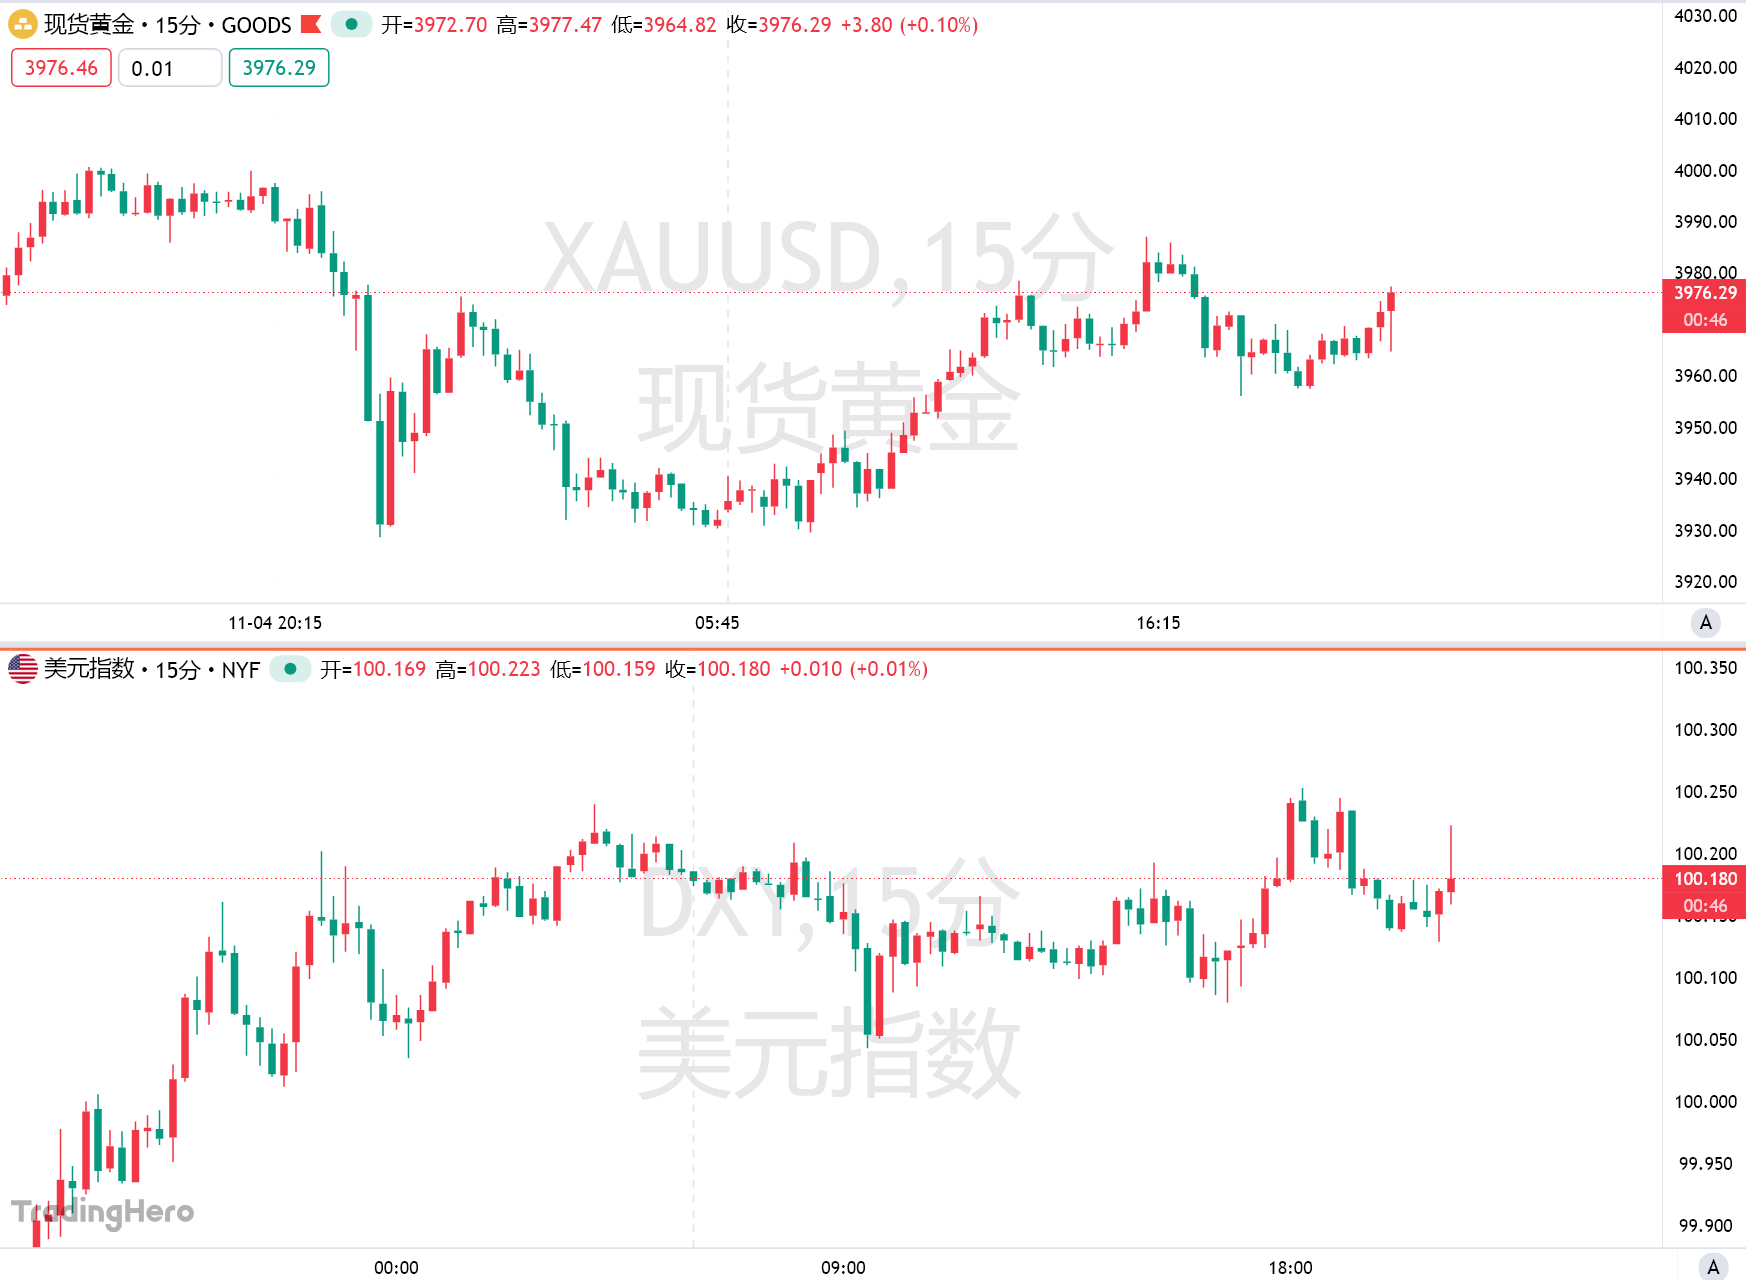
Après la publication du rapport ADP américain, l'or au comptant a légèrement baissé de 4 dollars à court terme, avant de rebondir rapidement. L'indice du dollar a augmenté de 7 points à court terme.
Voici les variations de l'emploi et de la croissance des salaires dans les secteurs clés selon le rapport ADP :
En octobre, l'emploi dans le secteur de la construction a augmenté de 5 000, après une baisse de 5 000 en septembre ; la croissance médiane annuelle des salaires pour les employés était de 4,5 %, identique à septembre.
En octobre, l'emploi dans le secteur manufacturier a diminué de 3 000, après une baisse de 2 000 en septembre ; la croissance médiane annuelle des salaires pour les employés était de 4,8 %, contre 4,7 % en septembre.
En octobre, l'emploi dans le commerce/transport/services publics a augmenté de 47 000, après une baisse de 7 000 en septembre ; la croissance médiane annuelle des salaires pour les employés était de 4,3 %, identique à septembre.
En octobre, l'emploi dans les services financiers a augmenté de 11 000, après une baisse de 9 000 en septembre ; la croissance médiane annuelle des salaires pour les employés était de 5,2 %, identique à septembre.
En octobre, l'emploi dans les services professionnels/commerciaux a diminué de 15 000, après une baisse de 13 000 en septembre ; la croissance médiane annuelle des salaires pour les employés était de 4,2 %, identique à septembre.
ADP, Automatic Data Processing, a déclaré que le mois dernier, l'emploi aux États-Unis a rebondi après deux mois de faiblesse, mais la reprise n'a pas été généralisée. L'éducation, la santé, le commerce, le transport et les services publics ont mené la croissance. Dans les services professionnels et commerciaux, l'information, les loisirs et l'hôtellerie, les employeurs ont continué à supprimer des emplois pour le troisième mois consécutif.
Nela Richardson, économiste en chef d'ADP, a déclaré que, pour la première fois depuis juillet dernier, les employeurs privés ont ajouté des emplois en octobre, mais le nombre d'embauches reste faible par rapport aux rapports plus tôt cette année. Parallèlement, la croissance des salaires est restée globalement stable depuis plus d'un an, indiquant que l'équilibre entre l'offre et la demande est maintenu.
En tant qu'un des indicateurs clés de la situation du marché du travail américain, les données ADP, surnommées le "petit NFP", attirent désormais plus d'attention, notamment en raison de la fermeture prolongée du gouvernement américain. Le secrétaire au Travail des États-Unis a réaffirmé mardi soir que "tant que la fermeture du gouvernement ne sera pas terminée, les données économiques ne seront pas publiées". La date de publication des données NFP de cette semaine reste également indéterminée.
Si le rapport NFP est publié, Wall Street s'attend à ce qu'il montre une baisse de 60 000 emplois et un taux de chômage en hausse à 4,5 %.
Les économistes appellent à la prudence dans l'interprétation du rapport ADP, soulignant les différences méthodologiques et d'autres limites. Le rapport ADP est co-élaboré avec le Stanford Digital Economy Lab. Les estimations mensuelles ont toujours différé des statistiques officielles sur l'emploi publiées par le Bureau of Labor Statistics (BLS) américain.
Matthew Martin, économiste principal pour les États-Unis à Oxford Economics, a déclaré : "Les données ADP se limitent aux entreprises privées qui utilisent ADP pour la gestion de la paie, ce qui réduit leur représentativité nationale. Les données ADP doivent être considérées comme un complément à l'enquête sur l'emploi du BLS, et non comme un substitut."
Les responsables de la Fed expriment des inquiétudes quant à la situation du marché du travail, estimant désormais que le risque d'un affaiblissement du marché de l'emploi dépasse la pression inflationniste. Lors de la réunion de politique monétaire de la semaine dernière, la Fed a de nouveau abaissé les taux d'intérêt de 25 points de base. Mais les perspectives de baisse des taux en décembre restent incertaines.
Bien que les données du Bureau of Labor Statistics du Département du Travail américain ne soient plus mises à jour, les responsables examineront d'autres données cette semaine.
Challenger, Gray & Christmas publiera jeudi son rapport mensuel sur les licenciements, tandis que les économistes surveilleront de près le nombre de demandes d'allocations chômage dans chaque État pour évaluer si les entreprises réduisent leurs effectifs. L'Université du Michigan publiera également vendredi son indice mensuel de confiance des consommateurs, qui reflète la perception des consommateurs de la situation économique globale. Les dernières données du site d'emploi Indeed montrent que le nombre d'offres d'emploi est tombé à son plus bas niveau depuis février 2021.
Les analyses institutionnelles soulignent que les récentes annonces de licenciements massifs par de grandes entreprises telles qu'Amazon, Starbucks et Target ont accentué les inquiétudes du marché concernant les perspectives d'emploi. Bien que les demandes d'allocations chômage restent globalement faibles, le faible taux de licenciement actuel pourrait évoluer dans les prochains mois vers davantage de suppressions d'emplois, entraînant une hausse du taux de chômage.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’analyse de Morgan Stanley sur l’impact du « Blue Wave » : 20 % des nouveaux projets de centres de données pourraient être reportés à 2029, et 40 % des puces livrées ne pourront pas être mises sous tension avant 2028.
Morgan Stanley estime que les élections de mi-mandat aux États-Unis perturbent substantiellement le rythme de construction des centres de données dédiés à l’IA : environ 5 GW de capacité devraient être reportés de 2028 à 2029, et jusqu’à 40 % du déploiement des puces entre 2026 et 2028 risquent de ne pas être alimentés à temps. La combinaison d’un déficit d’électricité, de résistances politiques et de la hausse des coûts pousse les capitaux à se déplacer plus rapidement vers des marchés étrangers tels que l’Asie du Sud-Est et l’Inde, ce qui pourrait allonger globalement le cycle des dépenses d’investissement liées à l’IA.

Le risque se transfère ! Goldman Sachs : La marge CDS des fabricants de puces dépasse pour la première fois celle des grands fournisseurs de cloud, les swaps de défaut sur l’IA atteignent un niveau record
Goldman Sachs indique que le risque de crédit lié à l’IA se déplace des géants du cloud vers les fournisseurs de puces, la prime de CDS sur les puces ayant dépassé pour la première fois en près de trois mois celle des grandes entreprises du cloud, ce qui reflète les inquiétudes du marché concernant la dépréciation des GPU et l’exposition croissante au financement des clients. Sous l’impact d’une vague d’offre, la prime d’émission obligataire des fournisseurs de cloud augmente nettement tandis que la durée se raccourcit. Avec l’afflux de centaines de milliards de dollars de financement de projets prévu d’ici 2027, la pression sur le marché du crédit continuera de s’accumuler.

Difficulté à réaliser des commandes de 3,57 milliards ? Le lancement inaugural de Neutron reporté et pression financière sur l'acquisition d'Iridium(IRDM.US)
Le rapport financier du troisième trimestre de Rocket Lab fait état de revenus de 268 millions de dollars et d’un carnet de commandes à exécuter de 3,57 milliards de dollars. Le premier vol de la fusée Neutron est reporté à 2027, des clients tels qu’ICEYE ayant déjà réservé leur créneau à l’avance. Bien que le flux de trésorerie d’exploitation soit positif, l’acquisition prévue d’Iridium nécessitera plus de 3 milliards de dollars en liquidités, tandis que les revenus futurs…
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Prix des cryptos
Plus


