
Pourquoi le marché des crypto-monnaies ne rebondit-il pas malgré l'injection de liquidités de 37 milliards de dollars par la Fed ?

Le plus grand apport de liquidités de la Réserve fédérale depuis des années n’a pas réussi à dynamiser les marchés des cryptomonnaies : compensé par les opérations de pension à rebours et la peur, le secteur reste pris dans une lutte volatile.
La Réserve fédérale a injecté environ 37 milliards de dollars dans le système bancaire américain depuis vendredi dernier.
Malgré cet afflux de capitaux, le sentiment des investisseurs sur les marchés des cryptomonnaies a plongé à des niveaux de peur extrême. Les principaux actifs enregistrent des baisses marquées, et la capitalisation totale du secteur a reculé de 6,11% ce mois-ci.
Liquidité injectée, prix en baisse : explication du décalage entre la Fed et la crypto
Selon les dernières données, le 3 novembre, la Réserve fédérale a réalisé des opérations de repo supplémentaires pour un montant de 7,75 milliards de dollars. Cette opération est intervenue peu de temps après que la Fed ait ajouté 29,4 milliards de dollars au système bancaire vendredi.
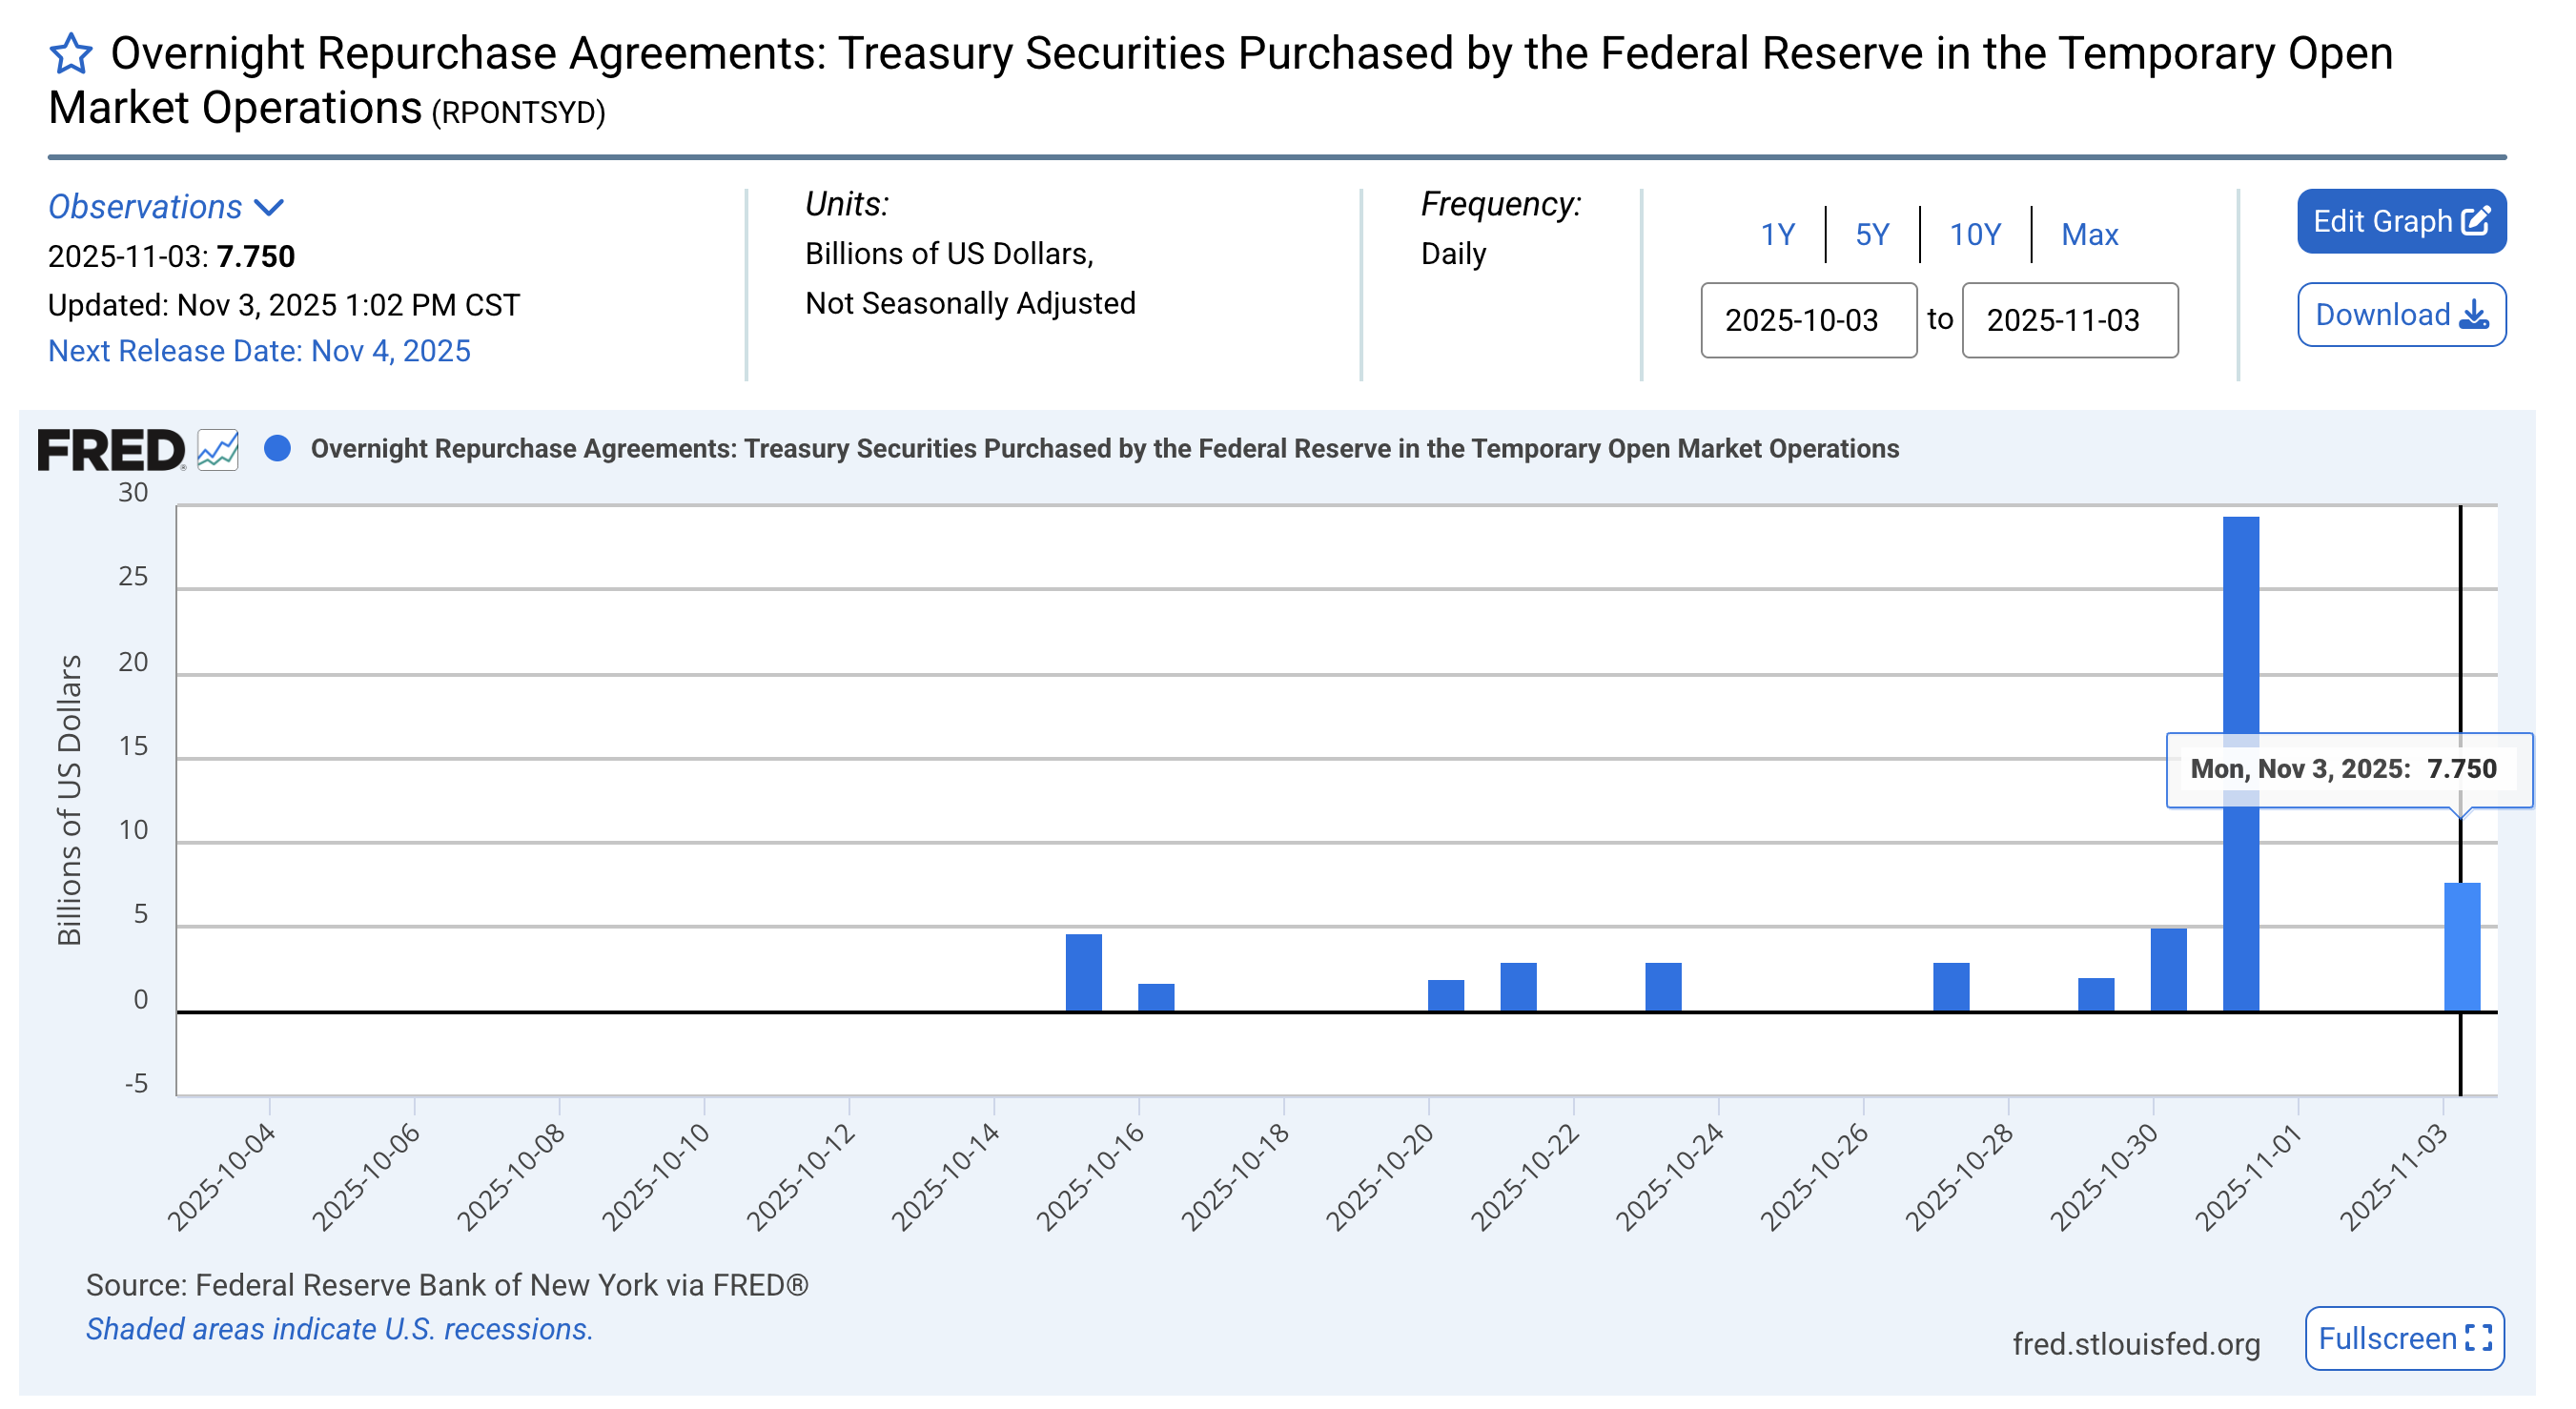 Federal Repo Agreements. Source: FRED Economic Data
Cela a constitué la plus importante injection de liquidités en une seule journée depuis l’ère de la bulle Internet. De plus, le total des injections de liquidités s’élève à environ 37 milliards de dollars.
« C’est l’événement d’impression monétaire le plus important des cinq dernières années. Le marché crypto est sur le point de devenir parabolique », a écrit Alex Mason.
En plus des bons du Trésor, la Fed a également injecté 14,25 milliards de dollars de liquidités via des opérations de repo adossées à des titres adossés à des créances hypothécaires le même jour.
🚨 BREAKING 🚨🇺🇸 La Fed a injecté aujourd’hui 22 milliards de dollars supplémentaires de liquidités. Le pivot de la Fed a déjà commencé.
— Max Crypto
Lorsque la Réserve fédérale injecte de la liquidité, cela signifie qu’il y a plus de liquidités en circulation dans le système financier. Les banques et les institutions disposent alors de capitaux supplémentaires à déployer, qui peuvent se diriger vers des actifs plus risqués, tels que les actions et les cryptomonnaies. En théorie, cette liquidité supplémentaire soutient les prix.
« Tout le monde annonce un marché baissier au pire moment possible. La liquidité mondiale est sur le point d’augmenter : afflux de repo de la Fed, vannes du TGA, vague de relance en Asie, assouplissement du crédit à venir. Tout ce cycle s’est déroulé sans liquidité. C’est pourquoi seul Bitcoin a atteint de nouveaux sommets. Lorsque la liquidité revient, les altcoins bougent. Le contexte macro est prêt », a commenté Merlijn The Trader.
Pourtant, malgré la récente injection de liquidités, les marchés crypto n’en ont pas encore profité. En fait, le sentiment est devenu fortement négatif.
L’indice Crypto Fear and Greed est tombé à 21, signalant une « peur extrême ». Il s’agit du niveau le plus bas depuis avril 2025, contre un niveau neutre de 50 seulement une semaine plus tôt.
De plus, les prix des actifs sont également en baisse. Bitcoin (BTC) a reculé de près de 5% depuis le début du mois de novembre, tandis qu’Ethereum (ETH) a chuté de presque 9% sur la même période.
Ce décalage pourrait provenir des opérations de reverse repo de la Fed. Selon les dernières données, la banque centrale a réalisé plus de 75 milliards de dollars de reverse repo depuis vendredi dernier — dont près de 24 milliards de dollars rien que le 3 novembre.
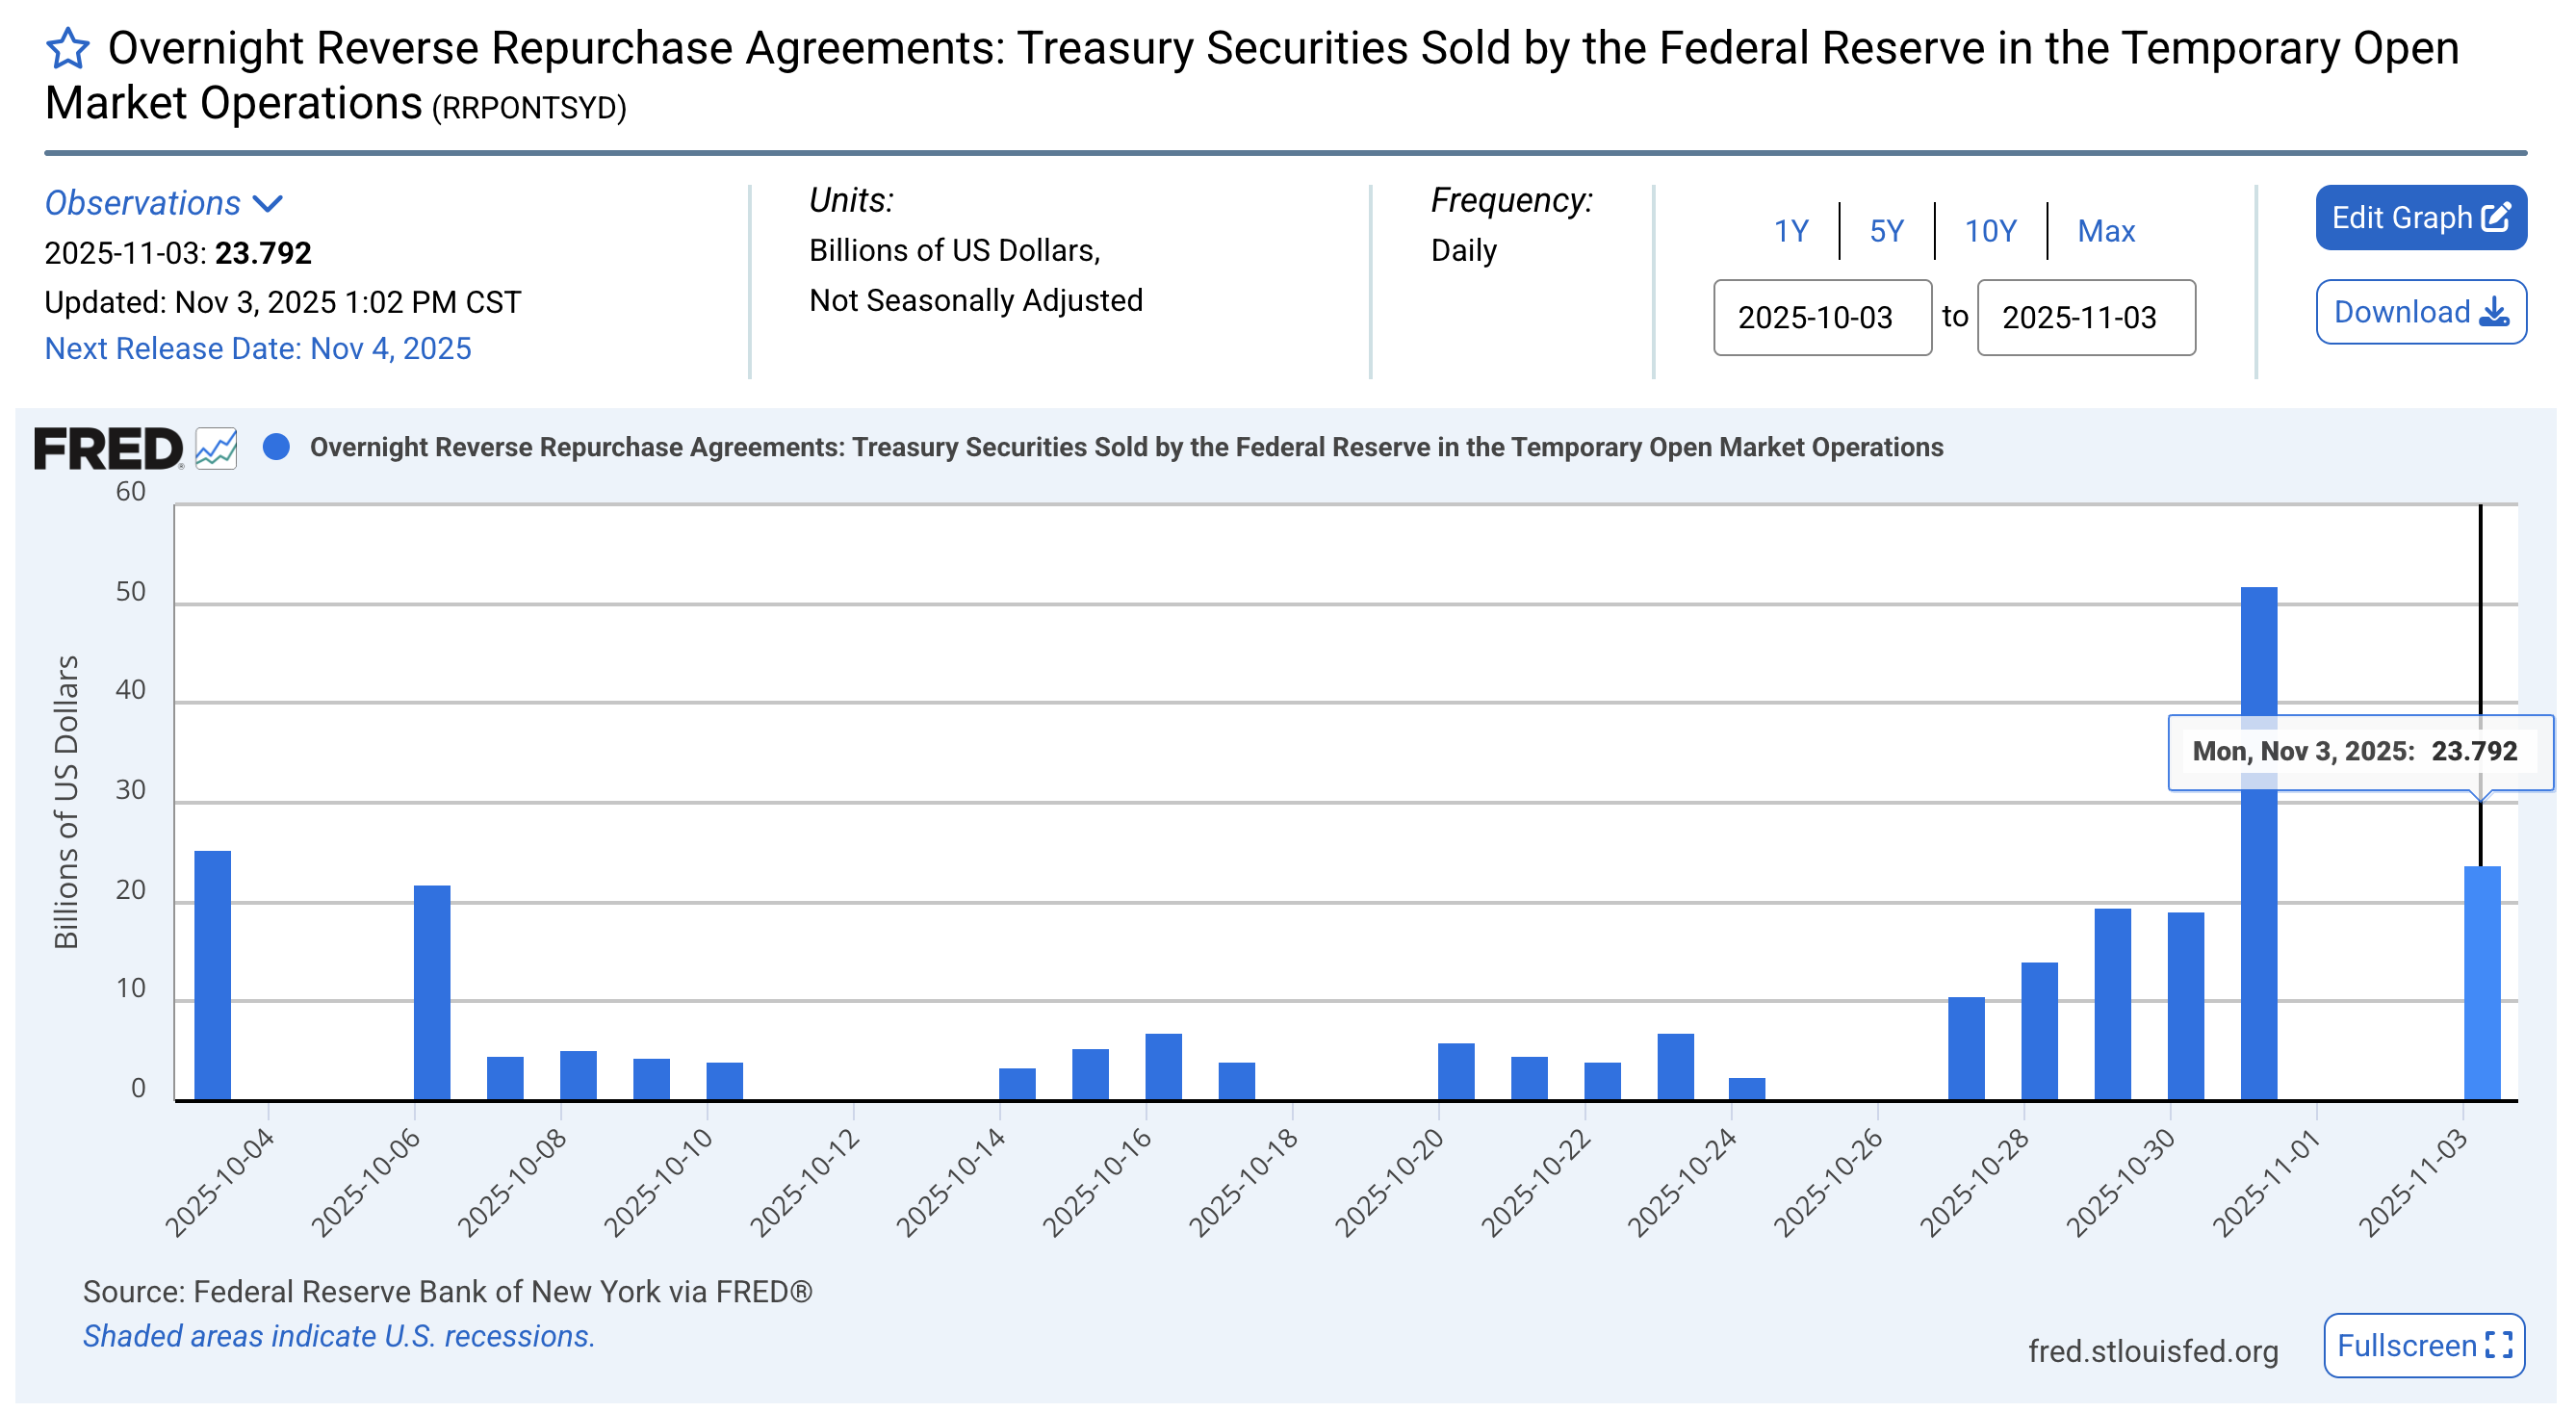 Federal Reverse Repo Agreements. Source: FRED Economic Data
Contrairement aux opérations de repo, qui injectent de la liquidité dans le système financier, les reverse repo retirent des liquidités. Dans ces transactions, la Fed emprunte de l’argent aux banques et aux fonds monétaires en échange de bons du Trésor en garantie. Cela retire effectivement de la liquidité de la circulation, resserrant les conditions de financement à court terme.
La forte augmentation de l’utilisation des reverse repo suggère que les institutions financières recherchent la sécurité et placent leurs excédents de liquidités auprès de la Fed plutôt que de les investir sur le marché. Les signaux contradictoires — injections via les repo mais absorption simultanée de liquidités via les reverse repo — mettent en évidence l’incertitude du système financier.
Pour les actifs risqués comme la crypto, cette dynamique de va-et-vient aide à expliquer pourquoi les marchés restent volatils : malgré de nouveaux afflux de liquidités, les conditions globales restent tendues, maintenant le sentiment des investisseurs sous tension.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Après les élections au Brésil, la décote politique s’intensifie, mais Morgan Stanley reste optimiste sur Petrobras (PBR.US), se concentrant sur la tarification du carburant et les dividendes
Morgan Stanley maintient toujours sa recommandation la plus optimiste, "surpondérer", mais a abaissé son objectif de cours pour fin 2027 de 31 dollars à 25 dollars.

Prix des cryptos
Plus


