
L'effet papillon du piratage de Balancer : pourquoi XUSD a-t-il perdu son ancrage ?

Les problèmes de longue date concernant l'effet de levier, la construction des oracles et la transparence du PoR refont surface.
Auteur original : Omer Goldberg, Chaos Labs
Traduction originale : TechFlow de Deep Tide
Résumé
Quelques heures après que la plateforme multi-chaînes @Balancer ait subi une attaque de vulnérabilité, provoquant une large incertitude dans le secteur DeFi, @berachain a exécuté en urgence un hard fork, et @SonicLabs a gelé le portefeuille de l’attaquant.
Par la suite, le prix du stablecoin xUSD de Stream Finance s’est fortement écarté de sa fourchette cible, affichant un phénomène évident de décorrélation.
Des problèmes de longue date refont surface
Les débats de longue date autour des opérations à effet de levier, de la construction des oracles et de la transparence de la preuve de réserve (PoR) sont redevenus le centre de l’attention.
C’est précisément le cas typique d’un « événement de pression réflexive » que nous avons décrit vendredi dernier dans l’article « La boîte noire/Trésorerie de la DeFi ».
Que s’est-il passé ? / Contexte
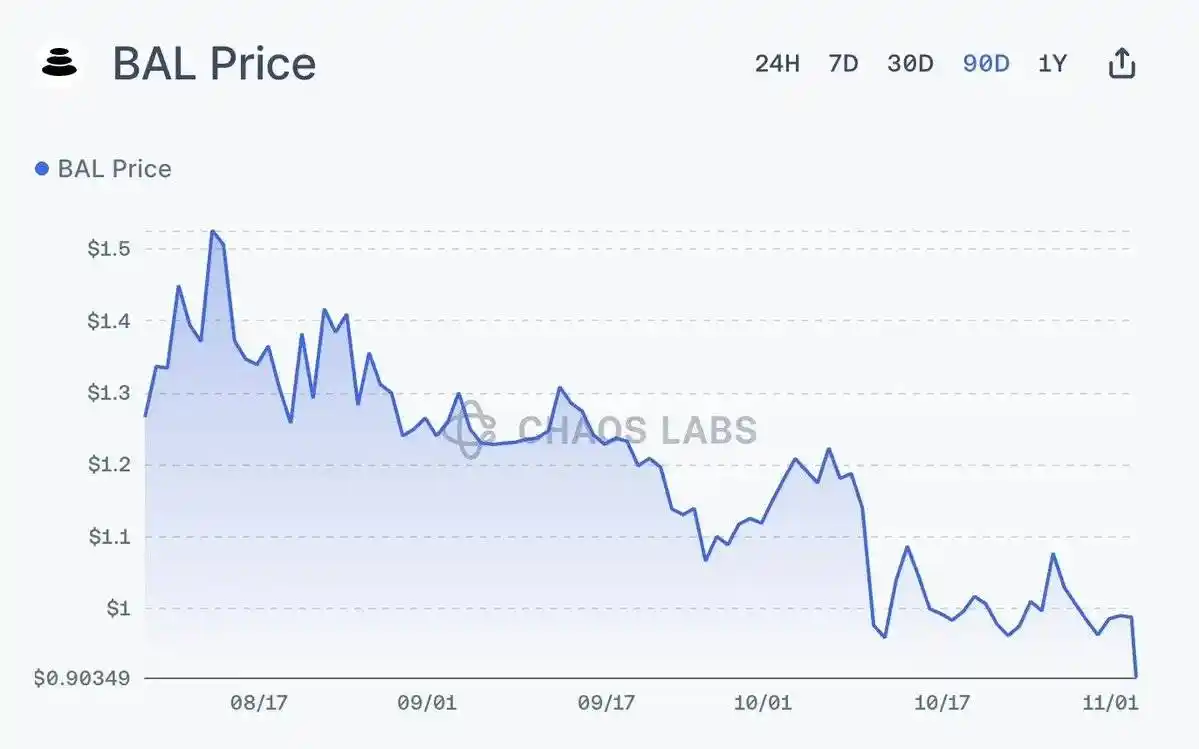
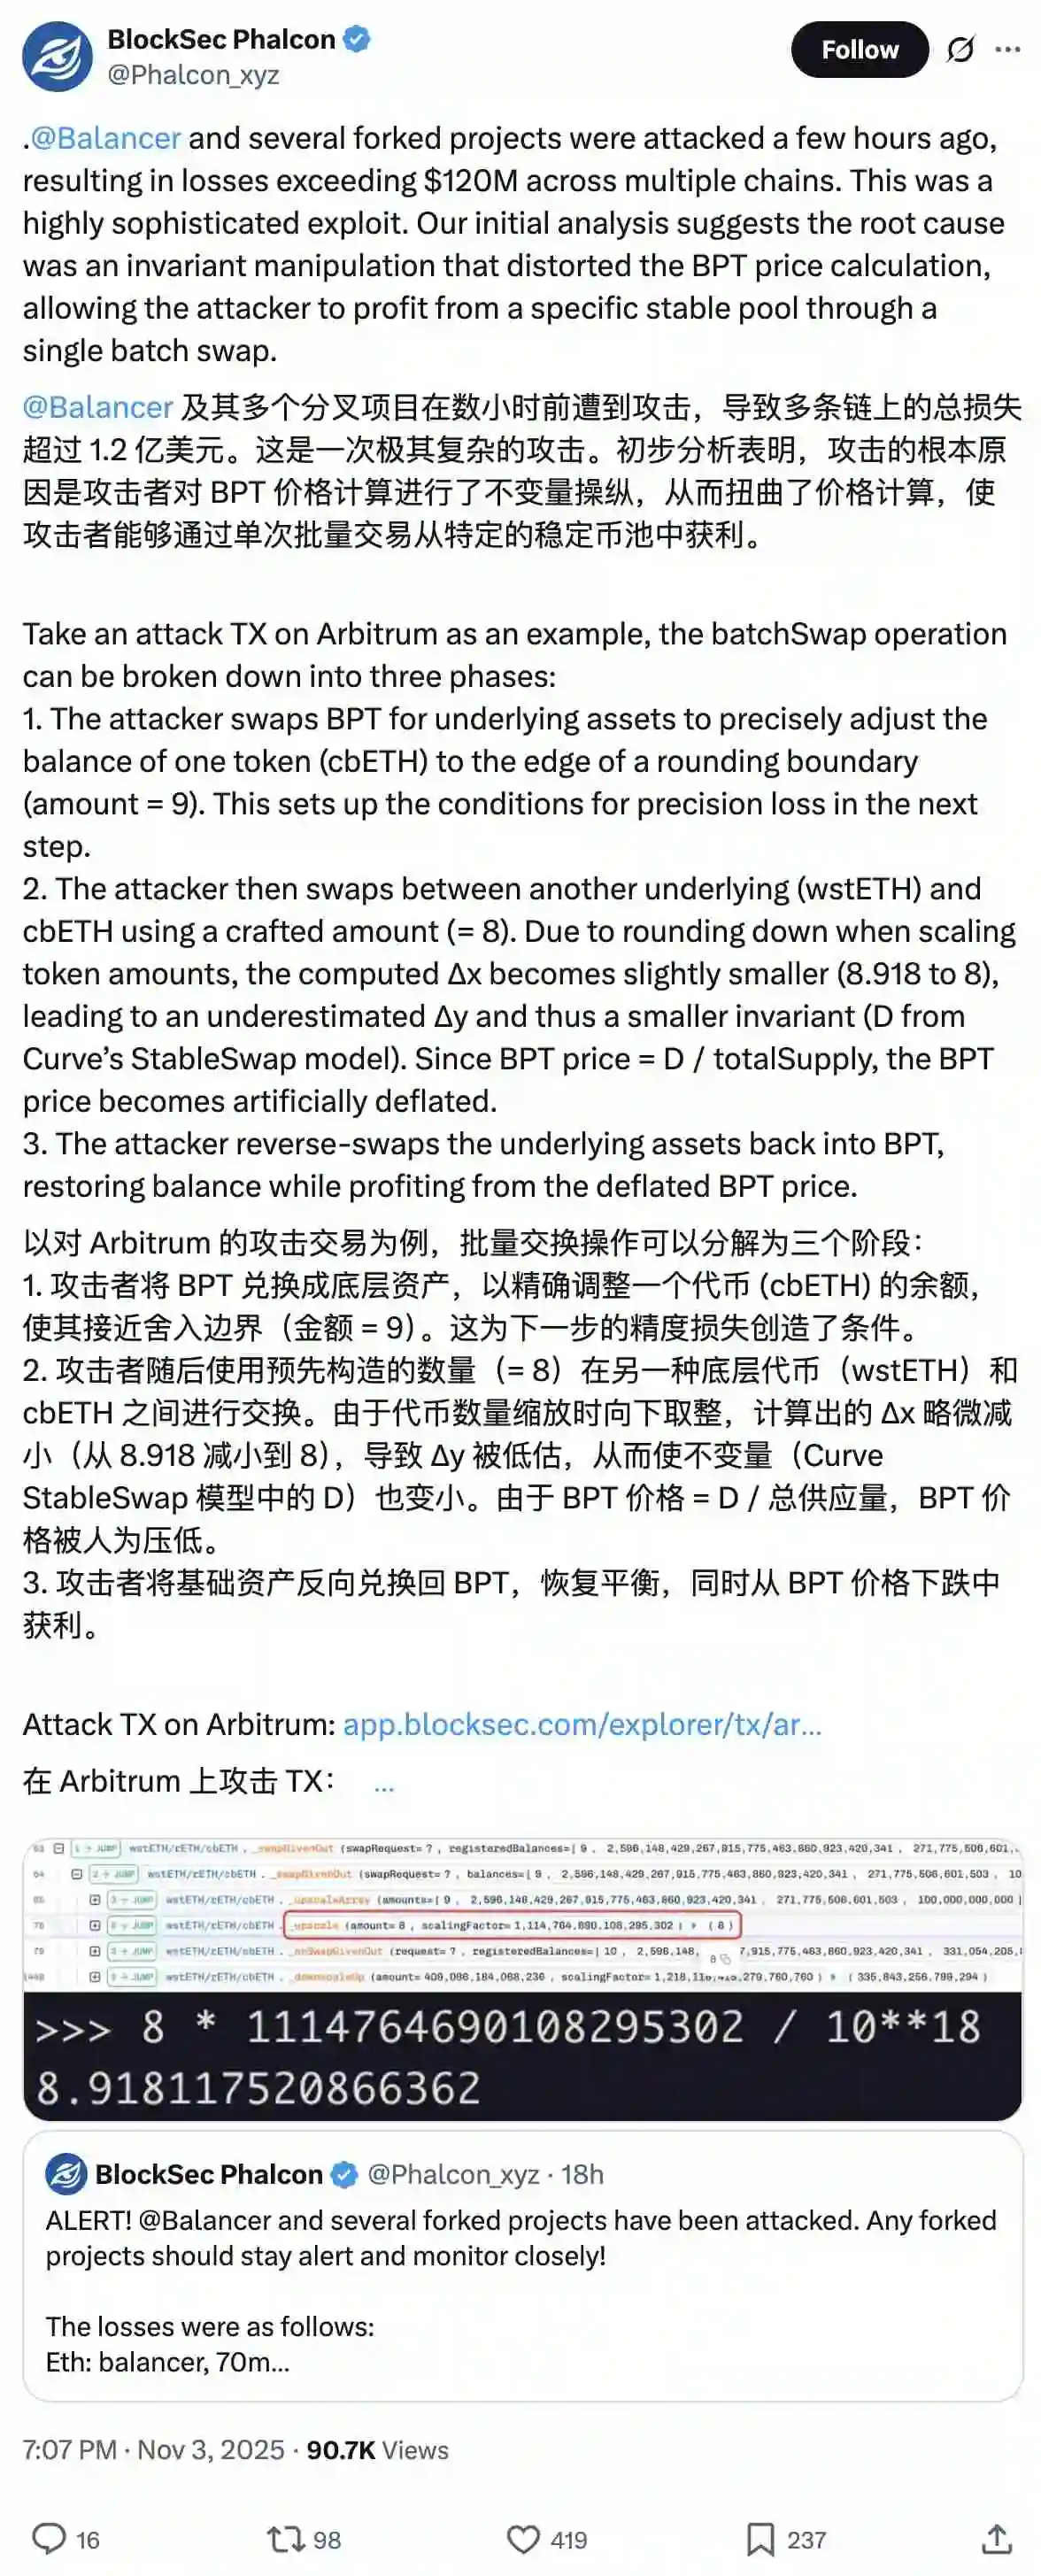
La vulnérabilité de Balancer v2 a éclaté sur plusieurs chaînes, et pendant un temps considérable, il n’était pas clair quels pools de liquidité étaient affectés, ni quels réseaux ou protocoles intégrés étaient directement exposés au risque.
Panique du capital dans un vide d’information
Dans un vide d’information, la réaction du capital reste la même : les déposants se précipitent pour retirer leur liquidité de tout endroit qu’ils estiment potentiellement affecté, directement ou indirectement, y compris Stream Finance.
Controverse sur le manque de transparence
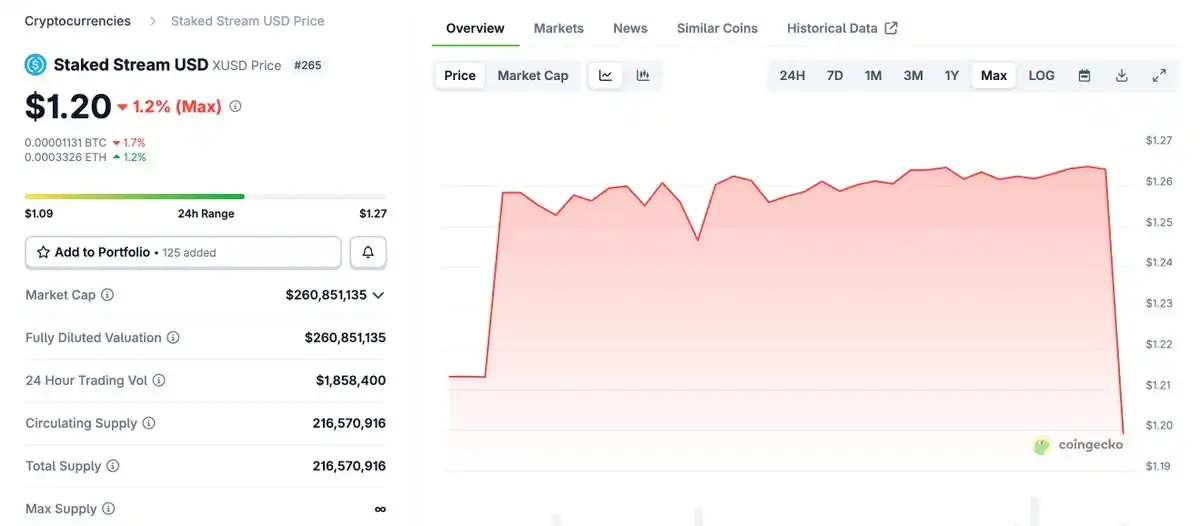
Actuellement, Stream Finance ne maintient pas de tableau de bord de transparence complet ni de preuve de réserve (Proof of Reserve) ; cependant, il fournit un lien vers un Debank Bundle pour afficher ses positions on-chain.
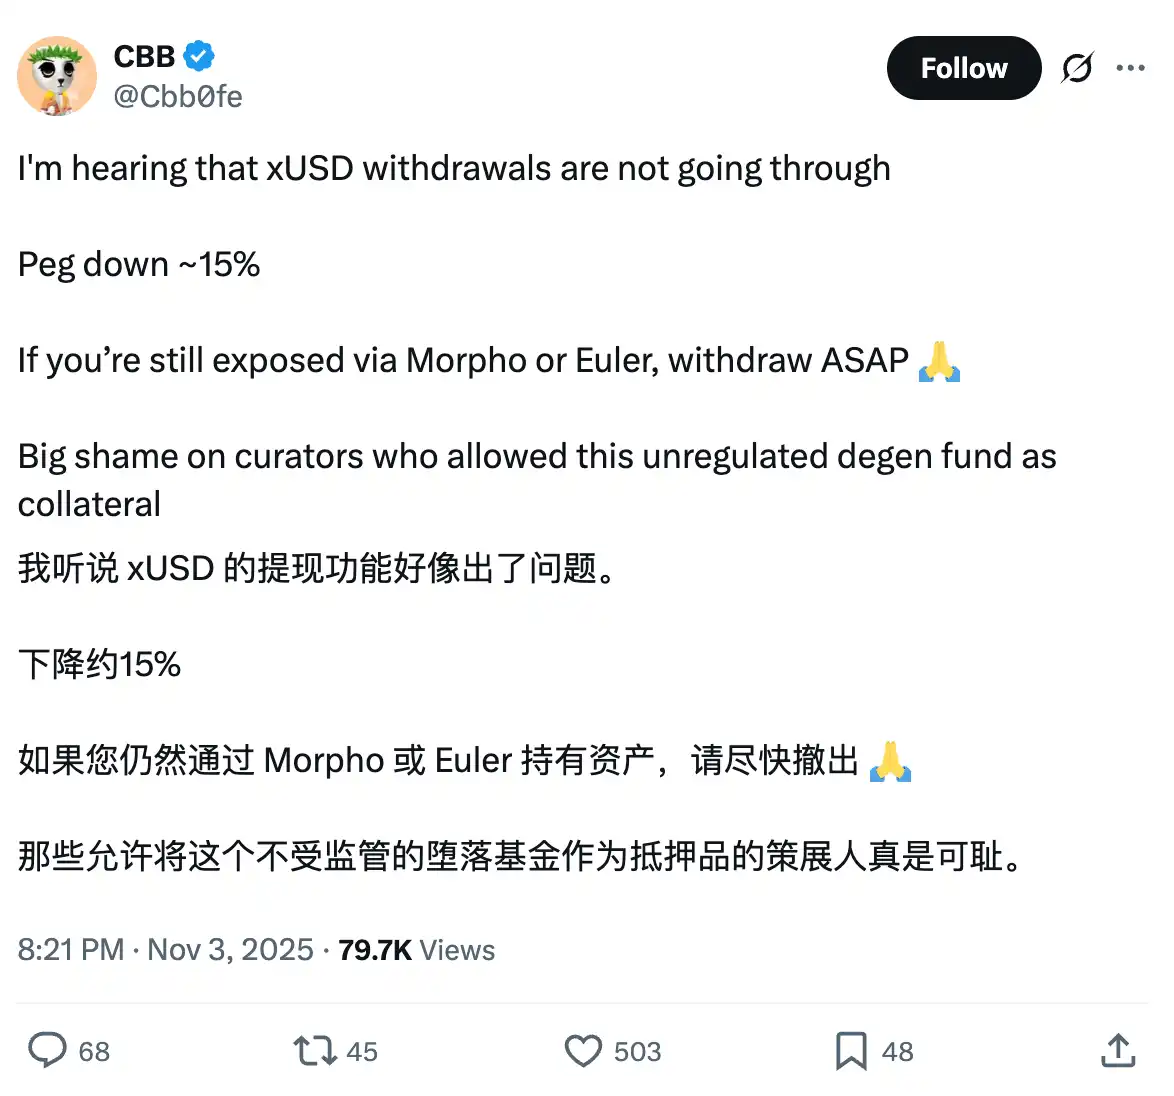
Cependant, après l’éclatement de la vulnérabilité, ces divulgations simples n’ont pas permis de clarifier l’exposition au risque : le prix du xUSD (le produit dollar à rendement superposé de Stream) est passé de son prix cible de 1,26 $ à 1,15 $, puis est remonté à 1,20 $, tandis que les utilisateurs rapportaient que les retraits étaient suspendus.
Risques et controverses autour de Stream Finance
Stream est une plateforme d’allocation de capital on-chain qui utilise les fonds des utilisateurs pour exécuter des stratégies d’investissement à haut rendement et à haut risque.
La construction de son portefeuille repose sur un effet de levier significatif, rendant le système plus résilient sous pression. Cependant, récemment, le protocole a attiré l’attention du public en raison de controverses autour de son mécanisme de boucle récursive/de minting.
Bien que la situation actuelle n’indique pas directement une crise de liquidité, elle révèle la grande sensibilité du marché. Lorsqu’une mauvaise nouvelle survient et que la confiance est remise en question, la transition de « cela devrait aller » à « racheter immédiatement » est souvent très rapide.
xUSD est utilisé comme collatéral, réparti sur plusieurs Curated Markets (marchés sélectionnés) sur différentes chaînes, y compris Euler, Morpho et Silo, couvrant des écosystèmes tels que Plasma, Arbitrum et Plume.
Le protocole lui-même présente une exposition au risque significative sur ces marchés, la plus importante étant un prêt de 84 millions de dollars USDT sur Plasma, garanti par xUSD.
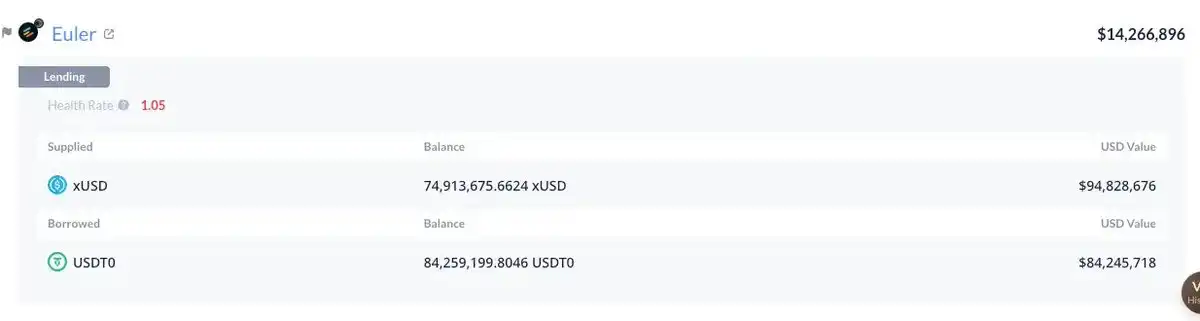
Mécanisme de collatéralisation et amortisseur de risque
Lorsque le prix de marché du xUSD tombe en dessous de sa valeur comptable, les positions concernées ne sont pas immédiatement liquidées. Cela s’explique par le fait que de nombreux marchés ne lient pas la valeur du collatéral au prix spot de l’AMM (Automated Market Maker), mais s’appuient sur des oracles hardcodés ou des « valeurs fondamentales » qui suivent le soutien déclaré des actifs plutôt que le prix actuel du marché secondaire.
En période calme, cette conception permet d’atténuer les liquidations dues à des fluctuations de court terme, notamment pour les produits stables. C’est aussi l’une des raisons pour lesquelles les protocoles DeFi ont mieux résisté à la vague de liquidations du 10 octobre que les plateformes centralisées.
Cependant, cette conception peut également transformer rapidement la découverte des prix en découverte de la confiance : le choix d’un oracle fondamental (ou hardcodé) nécessite une due diligence approfondie, incluant la véracité du soutien des actifs, leur stabilité et leurs caractéristiques de risque.
En résumé, ce mécanisme n’est applicable que si une preuve de réserve complète est disponible et que le rachat peut être effectué dans un délai raisonnable. Sinon, le risque est que les prêteurs ou les déposants finissent par supporter les pertes.
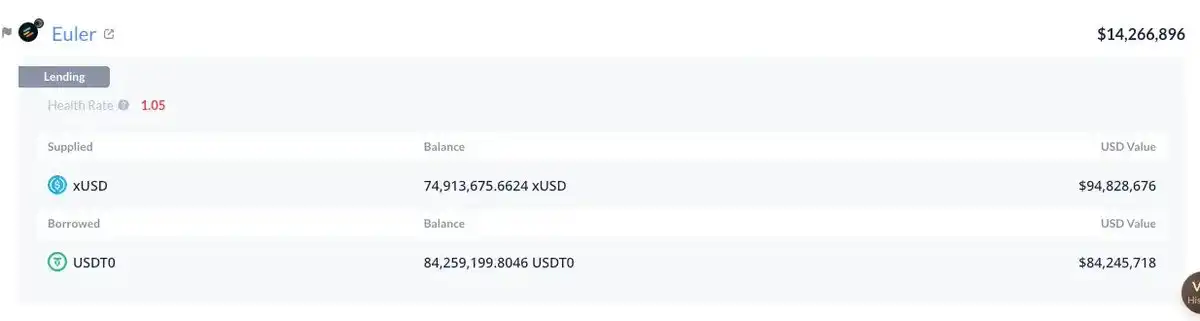
Test de résistance sur Arbitrum
À titre d’exemple, sur Arbitrum, le prix de marché actuel du xUSD sur le Morpho Market Curated MEV Capital est déjà inférieur au LLTV (Loan-to-Value Ratio minimum). Si le prix d’ancrage du xUSD ne se rétablit pas, et que le taux d’utilisation atteint 100 % avec un taux d’intérêt de prêt grimpant à 88 %, le marché pourrait se détériorer davantage.
Nous ne sommes pas opposés aux oracles fondamentaux, au contraire, ils jouent un rôle décisif pour éviter des liquidations injustes dues à des fluctuations de court terme. De même, nous ne sommes pas opposés aux actifs à rendement tokenisés, voire centralisés. Mais nous soutenons que, lors du déploiement de marchés monétaires autour de ces actifs, il est impératif d’atteindre un niveau de transparence fondamental et d’adopter une gestion des risques moderne, systématique et professionnelle.
Les Curated Markets peuvent devenir un moteur de croissance responsable, mais ils ne doivent pas devenir une course à la recherche de rendements élevés au détriment de la sécurité et de la rationalité.
Si l’on construit une structure complexe en « dominos », il ne faut pas s’étonner de son effondrement au premier coup de vent. À mesure que le secteur se professionnalise et que certains produits de rendement deviennent plus structurés (mais peut-être plus opaques pour l’utilisateur final), les parties prenantes doivent relever leurs exigences.
Bien que nous espérions qu’une solution adéquate sera trouvée pour les utilisateurs affectés, cet événement devrait servir d’avertissement à l’ensemble du secteur.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’analyse de Morgan Stanley sur l’impact du « Blue Wave » : 20 % des nouveaux projets de centres de données pourraient être reportés à 2029, et 40 % des puces livrées ne pourront pas être mises sous tension avant 2028.
Morgan Stanley estime que les élections de mi-mandat aux États-Unis perturbent substantiellement le rythme de construction des centres de données dédiés à l’IA : environ 5 GW de capacité devraient être reportés de 2028 à 2029, et jusqu’à 40 % du déploiement des puces entre 2026 et 2028 risquent de ne pas être alimentés à temps. La combinaison d’un déficit d’électricité, de résistances politiques et de la hausse des coûts pousse les capitaux à se déplacer plus rapidement vers des marchés étrangers tels que l’Asie du Sud-Est et l’Inde, ce qui pourrait allonger globalement le cycle des dépenses d’investissement liées à l’IA.

Le risque se transfère ! Goldman Sachs : La marge CDS des fabricants de puces dépasse pour la première fois celle des grands fournisseurs de cloud, les swaps de défaut sur l’IA atteignent un niveau record
Goldman Sachs indique que le risque de crédit lié à l’IA se déplace des géants du cloud vers les fournisseurs de puces, la prime de CDS sur les puces ayant dépassé pour la première fois en près de trois mois celle des grandes entreprises du cloud, ce qui reflète les inquiétudes du marché concernant la dépréciation des GPU et l’exposition croissante au financement des clients. Sous l’impact d’une vague d’offre, la prime d’émission obligataire des fournisseurs de cloud augmente nettement tandis que la durée se raccourcit. Avec l’afflux de centaines de milliards de dollars de financement de projets prévu d’ici 2027, la pression sur le marché du crédit continuera de s’accumuler.

Difficulté à réaliser des commandes de 3,57 milliards ? Le lancement inaugural de Neutron reporté et pression financière sur l'acquisition d'Iridium(IRDM.US)
Le rapport financier du troisième trimestre de Rocket Lab fait état de revenus de 268 millions de dollars et d’un carnet de commandes à exécuter de 3,57 milliards de dollars. Le premier vol de la fusée Neutron est reporté à 2027, des clients tels qu’ICEYE ayant déjà réservé leur créneau à l’avance. Bien que le flux de trésorerie d’exploitation soit positif, l’acquisition prévue d’Iridium nécessitera plus de 3 milliards de dollars en liquidités, tandis que les revenus futurs…
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Prix des cryptos
Plus


