
Clé de la transition entre marché baissier et haussier : la deuxième courbe de croissance en S

La deuxième courbe de croissance en S résulte de la normalisation structurelle de la finance, réalisée sous des contraintes réelles à travers le rendement, la main-d'œuvre et la crédibilité.
Titre original : The Second S-Curve
Auteur original : arndxt, analyste crypto
Traduction originale : AididiaoJP, Foresight News
L’expansion de la liquidité reste la principale narration macroéconomique dominante.
Les signaux de récession sont en retard, l’inflation structurelle demeure persistante.
Le taux directeur est supérieur au niveau neutre mais inférieur au seuil restrictif.
Le marché anticipe un atterrissage en douceur, mais le véritable ajustement se situe au niveau institutionnel : passer de la liquidité bon marché à une productivité maîtrisée.
La seconde courbe n’est pas cyclique.
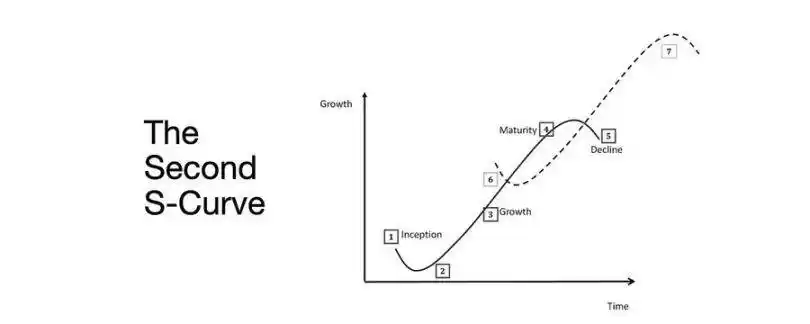
Elle normalise structurellement la finance via le rendement, la main-d’œuvre et la crédibilité sous des contraintes réelles.
Transition de cycle
La conférence Token2049 à Singapour marque un tournant du boom spéculatif vers une intégration structurelle.
Le marché revalorise le risque, passant d’une liquidité guidée par le narratif à des données de rendement soutenues par les revenus.
Changements clés :
· Les exchanges décentralisés perpétuels restent dominants, Hyperliquid assure la liquidité à l’échelle du réseau.
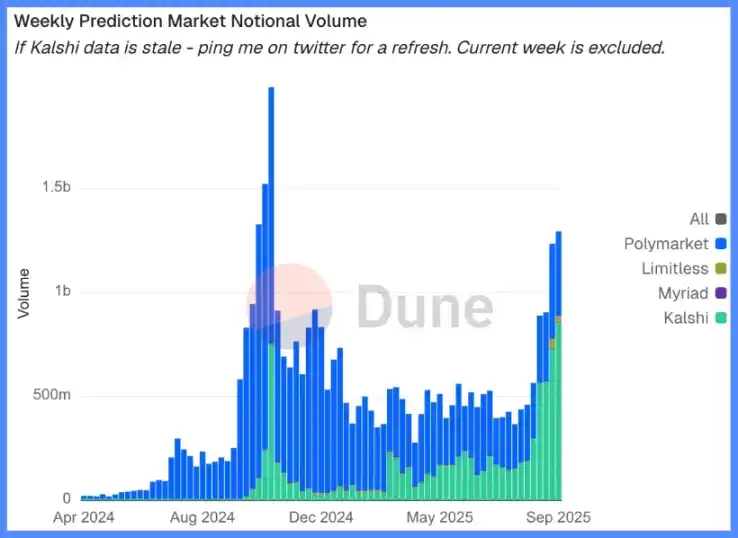
· Les marchés de prédiction émergent comme des produits dérivés fonctionnels du flux d’information.
· Les protocoles liés à l’IA avec de véritables cas d’utilisation Web2 augmentent discrètement leurs revenus.
· Le restaking et le DAT ont atteint un sommet ; la décentralisation de la liquidité est évidente.
Institutions macro : dépréciation monétaire, démographie, liquidité
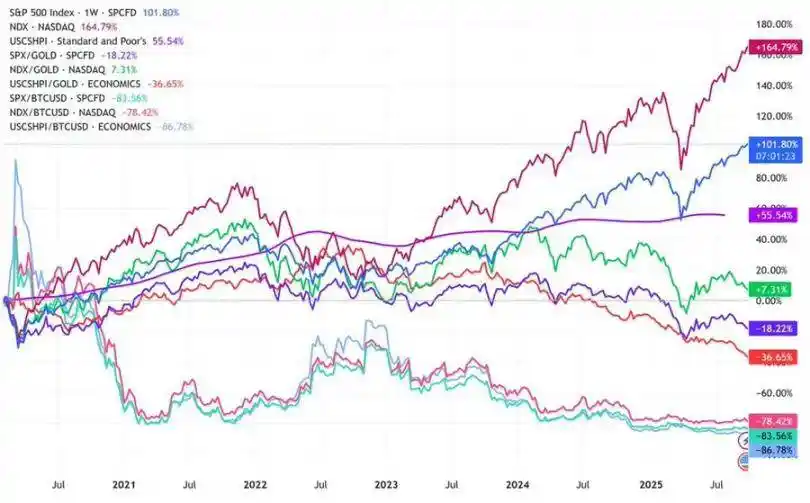
L’inflation des actifs reflète une dépréciation monétaire, et non une croissance organique.
Lorsque la liquidité s’étend, les actifs à duration longue surperforment le marché global.
Lorsque la liquidité se contracte, l’effet de levier et les valorisations sont comprimés.
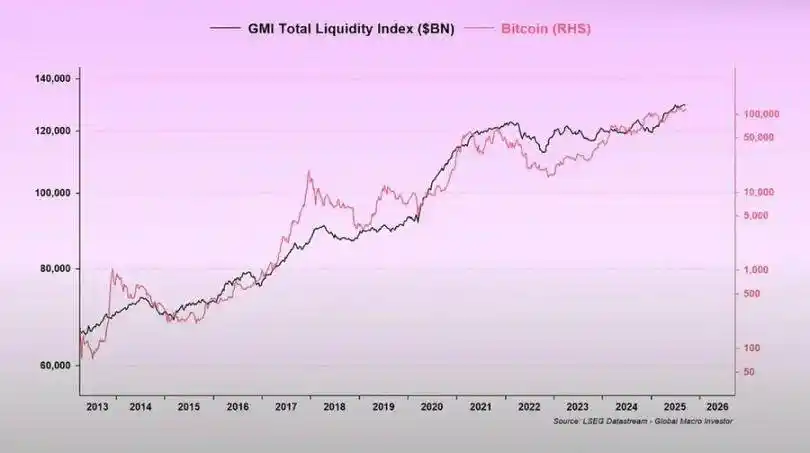
Trois moteurs structurels :
· Dépréciation monétaire : le remboursement de la dette souveraine nécessite une expansion continue du bilan.
· Démographie : le vieillissement de la population réduit la productivité et renforce la dépendance à la liquidité.
· Canal de liquidité : la liquidité globale totale, c’est-à-dire la somme des réserves des banques centrales et du système bancaire, a suivi la performance de 90% des actifs à risque depuis 2009.
Risque de récession : données retardées, signaux avancés
Les indicateurs de récession traditionnels sont retardés.
L’IPC, le taux de chômage et la règle de Sahm ne sont confirmés qu’après le début du ralentissement économique.
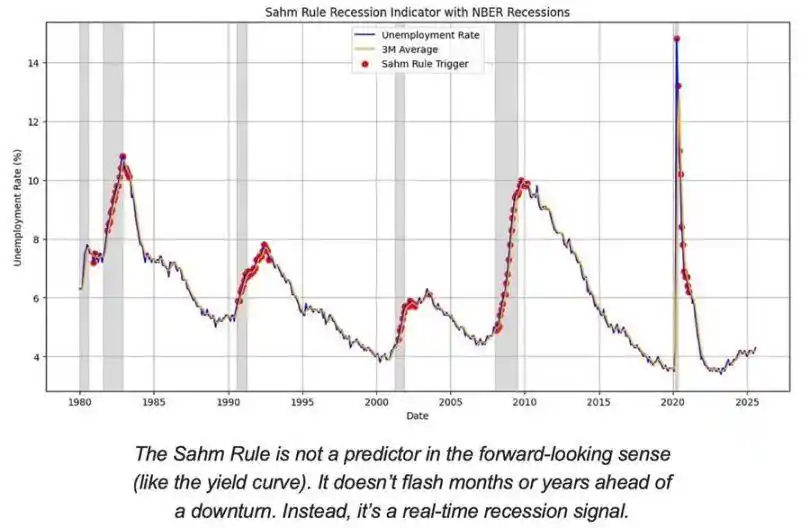
Les États-Unis se trouvent en fin de cycle économique, mais pas en récession.
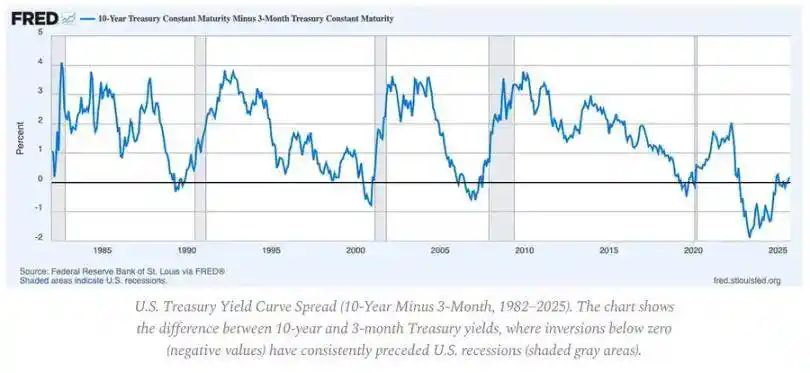
La probabilité d’un atterrissage en douceur reste supérieure au risque d’atterrissage brutal, mais le timing des politiques est un facteur limitant.
Indicateurs avancés :
· L’inversion de la courbe des taux reste le signal avancé le plus clair.
· Les spreads de crédit sont maîtrisés, indiquant l’absence de pression systémique imminente.
· Le marché du travail se refroidit progressivement ; l’emploi reste tendu dans le cycle.
Dynamique de l’inflation : le problème du dernier kilomètre
La désinflation des biens est terminée ; l’inflation des services et la rigidité des salaires ancrent désormais l’IPC global autour de 3%.
Ce « dernier kilomètre » est la phase de désinflation la plus complexe depuis les années 1980.
· La déflation des biens compense désormais une partie de l’IPC.
· La croissance des salaires proche de 4% maintient l’inflation des services à un niveau élevé.
· L’inflation du logement est mesurée avec retard ; les loyers réels du marché se sont déjà refroidis.
Implications politiques :
· La Fed fait face à un arbitrage entre crédibilité et croissance.
· Une baisse des taux trop précoce risque de relancer l’inflation ; un maintien trop long risque un resserrement excessif.
· Le résultat d’équilibre est un nouveau plancher d’inflation proche de 3%, et non de 2%.
Structure macro
Trois ancres d’inflation à long terme persistent :
· Dégobalisation : la diversification des chaînes d’approvisionnement augmente les coûts de transition.
· Transition énergétique : les activités bas carbone, intensives en capital, augmentent les coûts d’entrée à court terme.
· Démographie : la pénurie structurelle de main-d’œuvre entraîne une rigidité salariale persistante.
Cela limite la capacité de la Fed à normaliser sans une croissance nominale plus élevée ou une inflation d’équilibre plus élevée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs identifie une ligne de tendance clé, la dernière ligne de défense du Nasdaq est en danger
L’indice Nasdaq 100 a enregistré une quatrième semaine consécutive de baisse, testant précisément la ligne de tendance clé reliant les points bas de 2025 et 2026 (26 630 points). Bien que les bénéfices du troisième trimestre soient solides, la forte aversion au risque du marché et la flambée des indicateurs de peur ont poussé les investisseurs à anticiper un ralentissement potentiel en 2028, entraînant une baisse continue des cours. Avec des sorties massives de capitaux étrangers et une forte divergence de valorisation, le marché attend l’épreuve des chiffres de l’inflation (CPI) et des résultats financiers des géants des semi-conducteurs cette semaine.

Goldman Sachs soutient Oracle (ORCL.US) : les inquiétudes concernant le financement de l’IA pourraient être exagérées, les risques des projets en cours sont maîtrisés
Goldman Sachs maintient sa recommandation d'achat sur Oracle, avec un objectif de prix sur 12 mois de 206 dollars.

Les élections de mi-mandat révèlent la vulnérabilité du marché ! Le trading basé sur l’IA fait face à un examen rigoureux, les prévisions de bénéfices des actions américaines pourraient être fortement révisées.
Les résultats des élections de mi-mandat aux États-Unis et la chute du marché qui s’en est suivie ont révélé la vulnérabilité due à la forte concentration des paris sur l’intelligence artificielle (AI). Les investisseurs pourraient devoir réajuster leurs attentes concernant les rendements des investissements.

La vague de déblocage de SpaceX coïncide avec le rééquilibrage des indices ! Selon les estimations de Goldman Sachs, le rééquilibrage de décembre pourrait générer 10,9 milliards de dollars d’achats passifs.
La proportion d’actions en circulation de SpaceX est passée d’environ 5 % lors de son introduction en bourse à un tiers, la hausse de la pondération dans les indices étant à l’origine d’une augmentation des capitaux passifs. Goldman Sachs prévoit qu’un rééquilibrage de l’indice Russell 1000 Growth le 11 décembre pourrait générer des achats d’une valeur de 10,9 milliards de dollars, principalement au profit des actionnaires internes lors de la levée du blocage. L’intégration dans le S&P 500 est attendue pour la seconde moitié de 2027, période au cours de laquelle les investissements passifs devraient encore s’intensifier.
Prix des cryptos
Plus


