
SignalPlus Analyse Macro Spéciale : Tendance Haussière Unidirectionnelle
La semaine dernière a été remarquable, les marchés boursiers et les marchés à revenu fixe ayant suivi des trajectoires différentes — les premiers ayant continué de grimper tout au long de la semaine pour atteindre de nouveaux sommets historiques, tandis que les seconds...
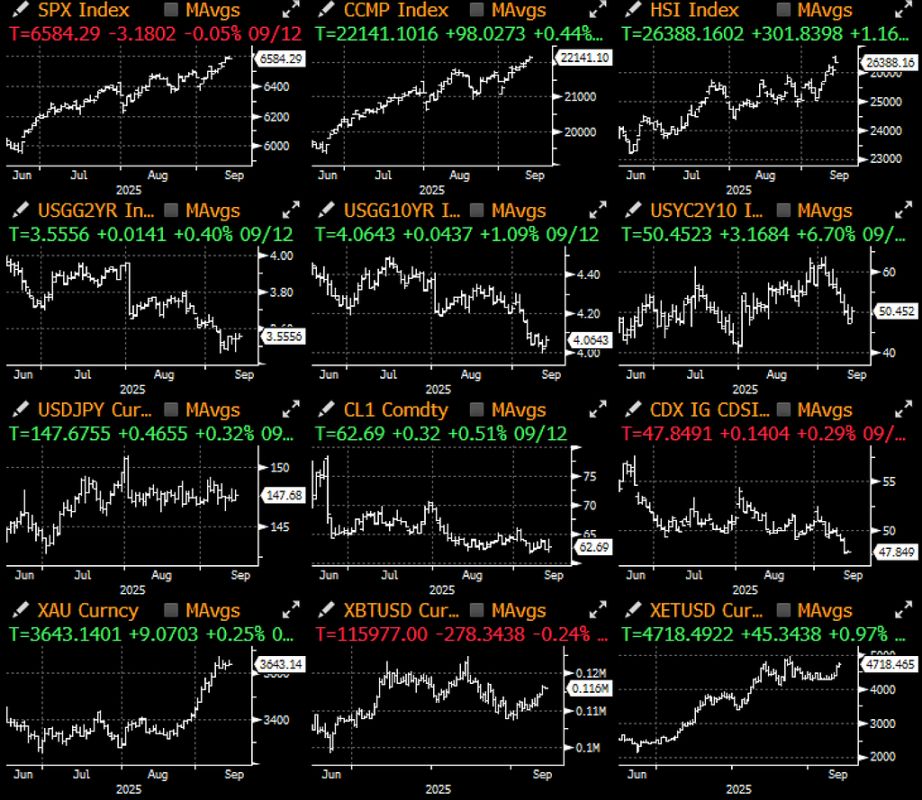
La semaine dernière a été remarquable, les marchés boursiers et obligataires ayant évolué dans des directions opposées — le premier atteignant continuellement de nouveaux sommets historiques, tandis que le second a vu ses rendements chuter près des plus bas du cycle en raison de données économiques décevantes.
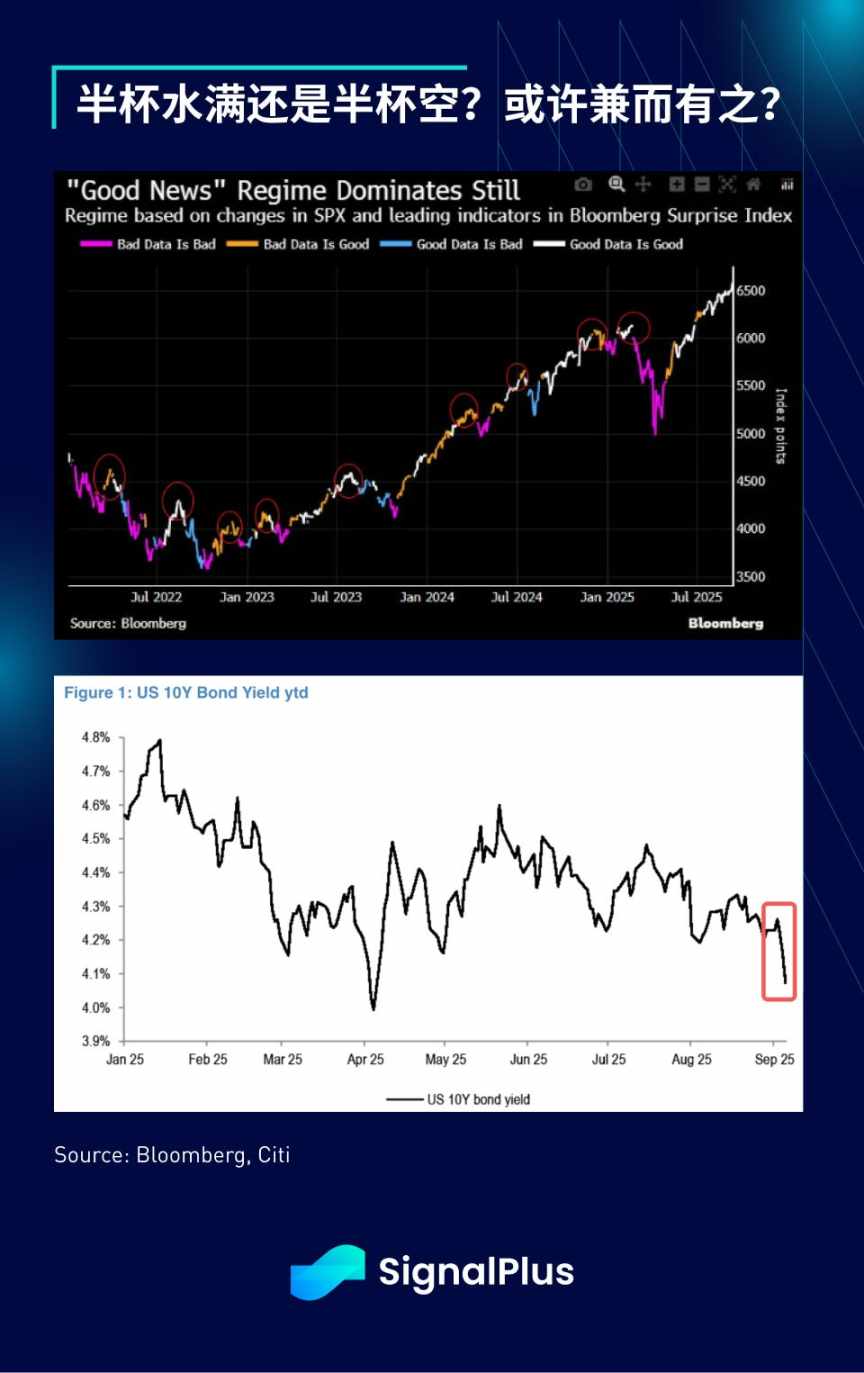
Après la faiblesse des données sur l'emploi non agricole, l'indice de confiance des consommateurs de l'Université du Michigan est devenu le dernier indicateur décevant, ouvrant la voie à la tarification par le marché obligataire de six baisses de taux cette année et l'année prochaine. Le rendement à 10 ans est passé sous la barre des 4 % pour la première fois depuis avril, tandis que le rendement à 5 ans s'est rapproché de son plus bas annuel en raison du nombre de demandes initiales d'allocations chômage le plus bas depuis près de quatre ans. Les adjudications du Trésor cette semaine ont reçu un accueil enthousiaste, les investisseurs étant pleinement revenus à la stratégie de trading du cycle d'assouplissement.
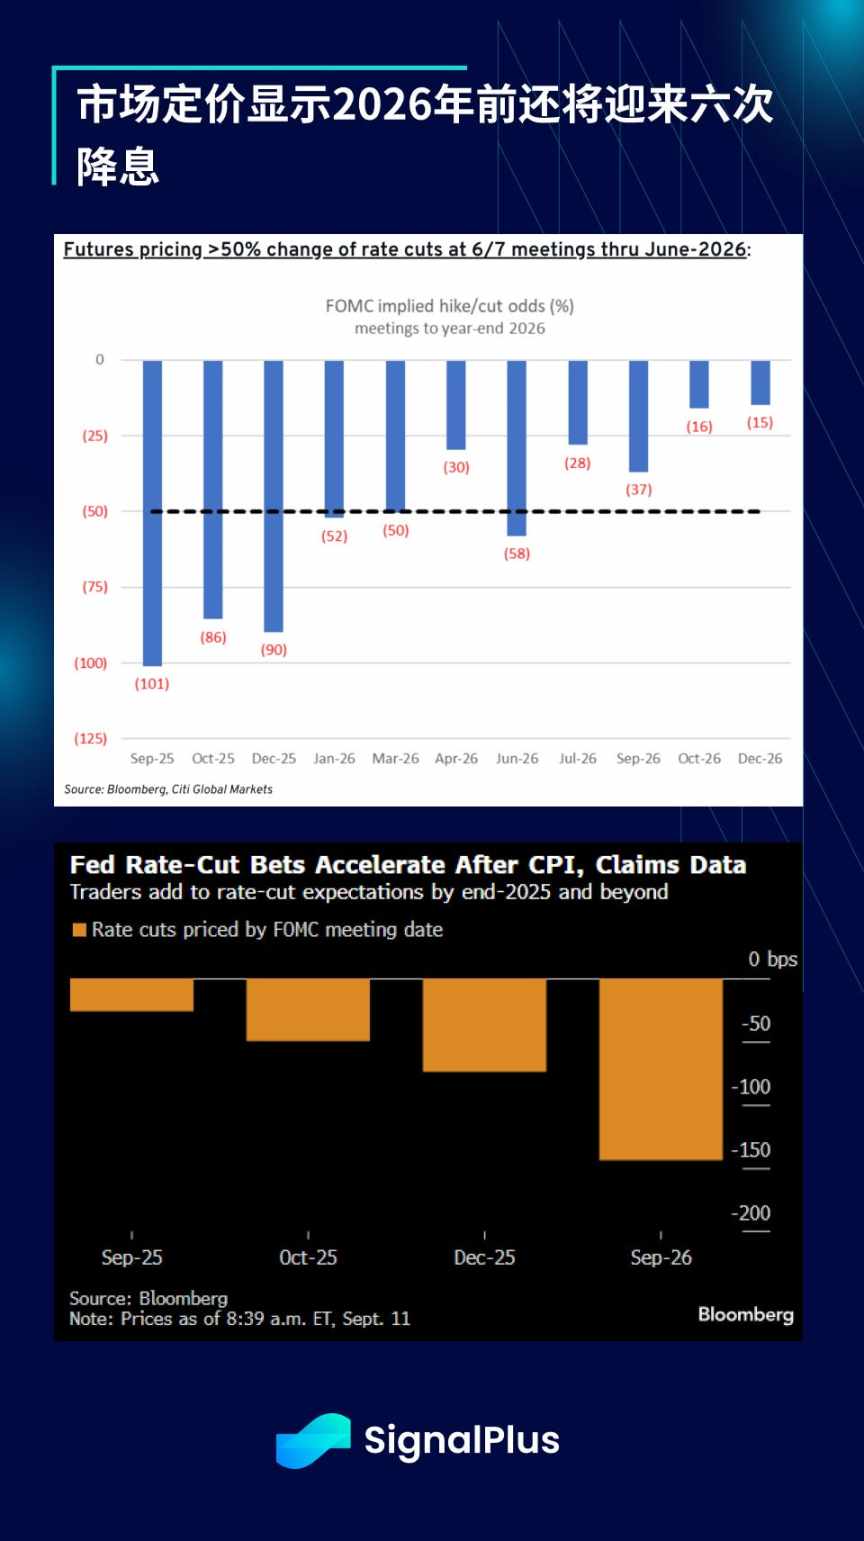
Bien que l'IPC de base ait enregistré une hausse mensuelle de 0,346 %, son plus haut niveau depuis janvier, et que la pression liée aux droits de douane commence à se faire sentir, ce qui pourrait faire grimper l'inflation de base, le marché continue de s'attendre à ce que le FOMC relance le cycle de baisse des taux.
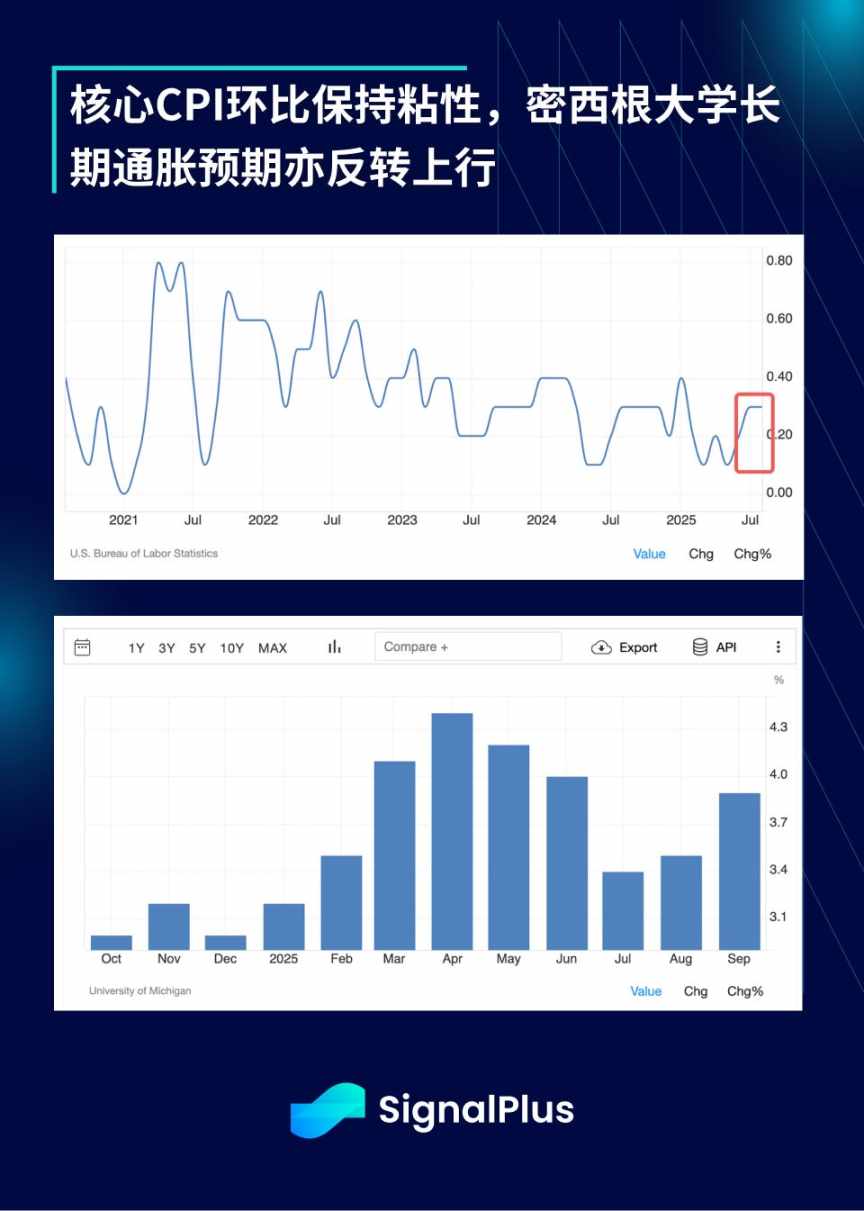
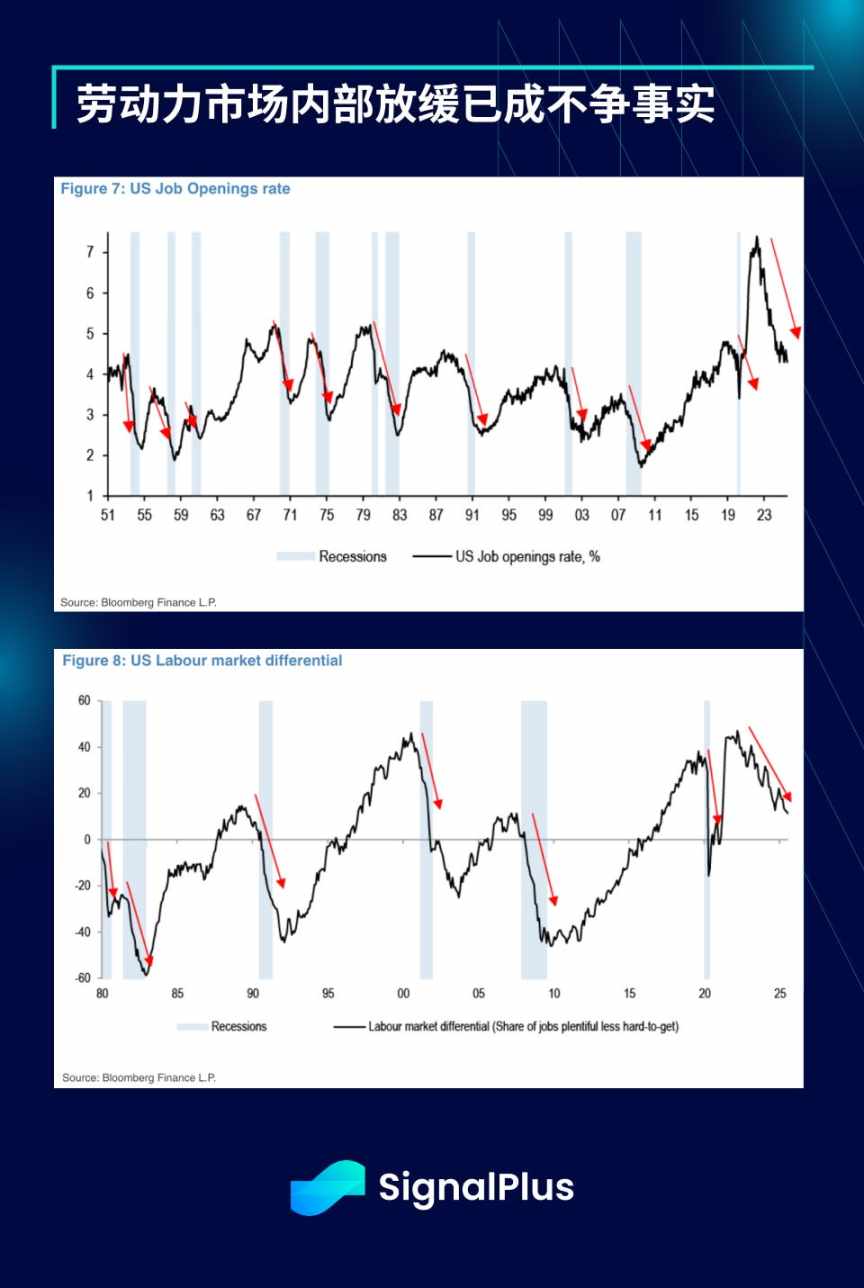
Cependant, la Fed a choisi de se concentrer sur les signes de ralentissement au sein du marché du travail. Les révisions de référence récentes du Bureau of Labor Statistics ont montré une baisse bien supérieure aux attentes (-911 000 contre -700 000 attendus), renforçant davantage cette tendance.
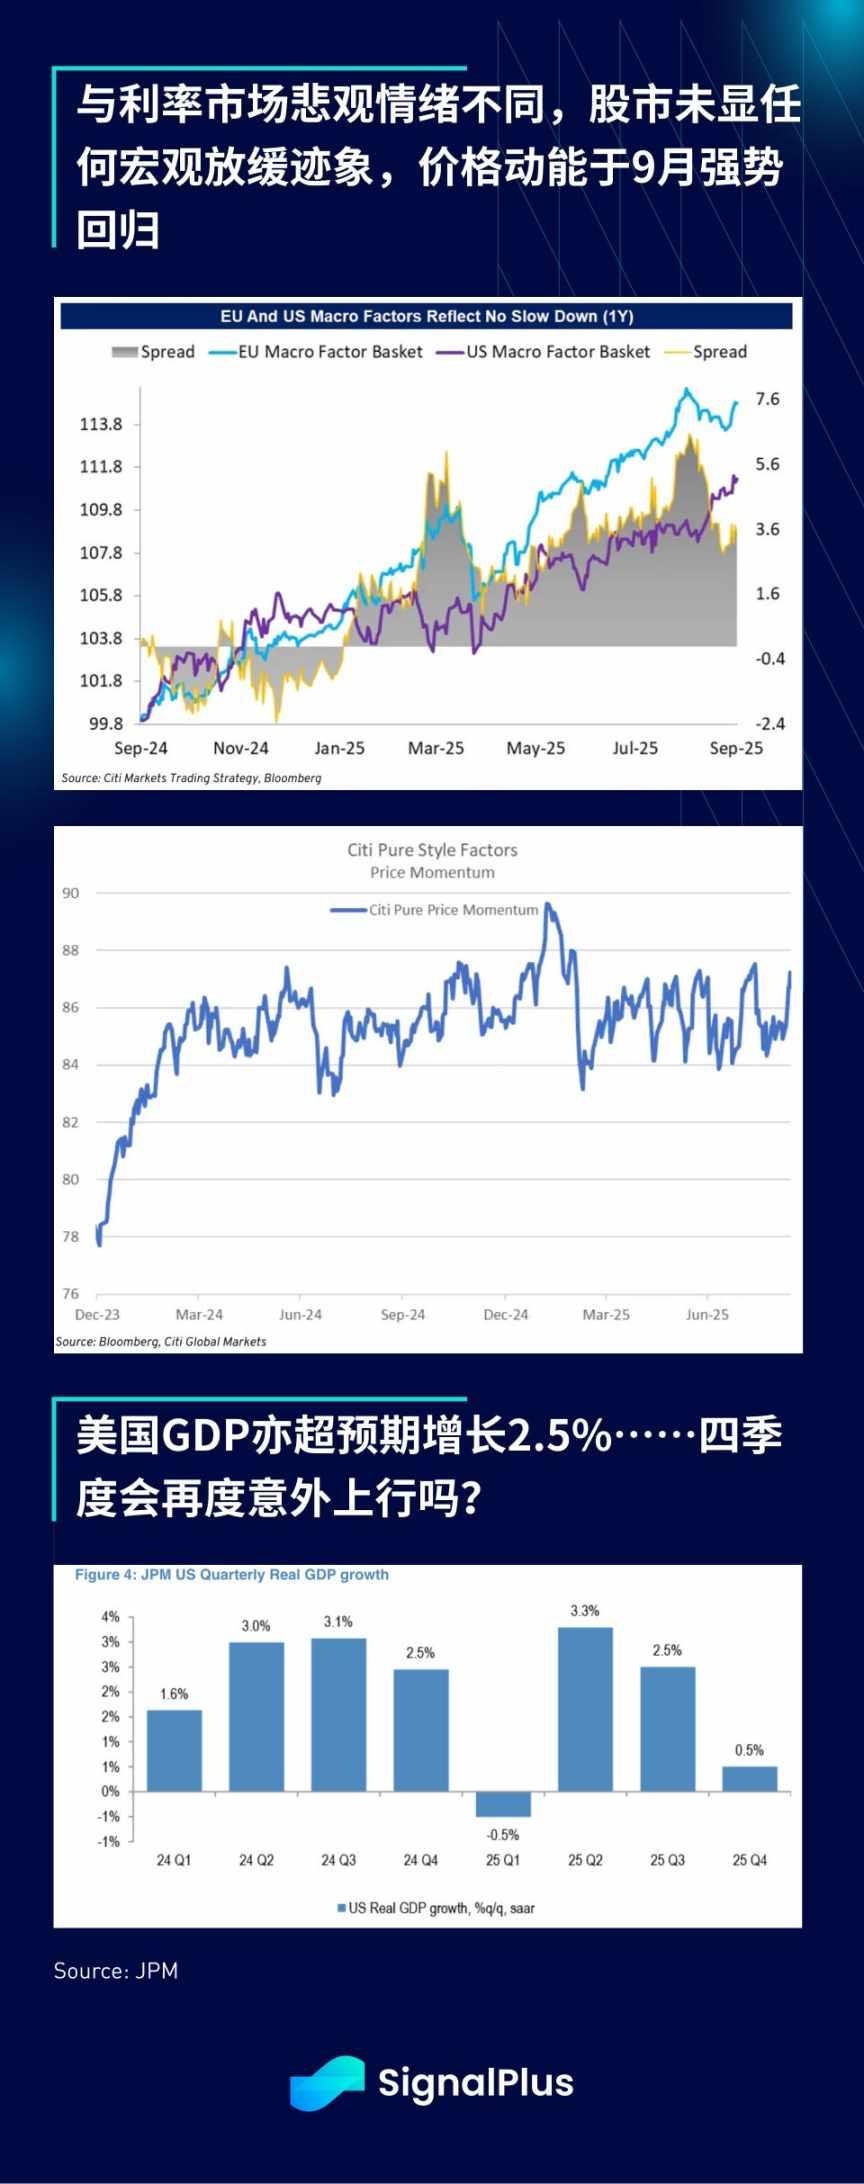
En contraste frappant, le marché boursier (comme d'habitude) présente un tableau totalement différent : l'indice S&P 500 a battu trois fois son record de clôture cette semaine, plus de la moitié de ses composants se négociant au-dessus de leur moyenne mobile à 100 jours. Les résultats impressionnants d'Oracle ont ravivé l'enthousiasme pour l'IA, tous les secteurs étant dans le vert — les semi-conducteurs (+6 %), les banques (+3 %), les services publics (+3 %) et les logiciels (+3 %) affichant tous de belles performances.
Il est à noter que le S&P 500 a rebondi de plus de 30 % depuis son creux d'avril, enregistrant l'une des plus fortes hausses sur cinq mois des 50 dernières années.
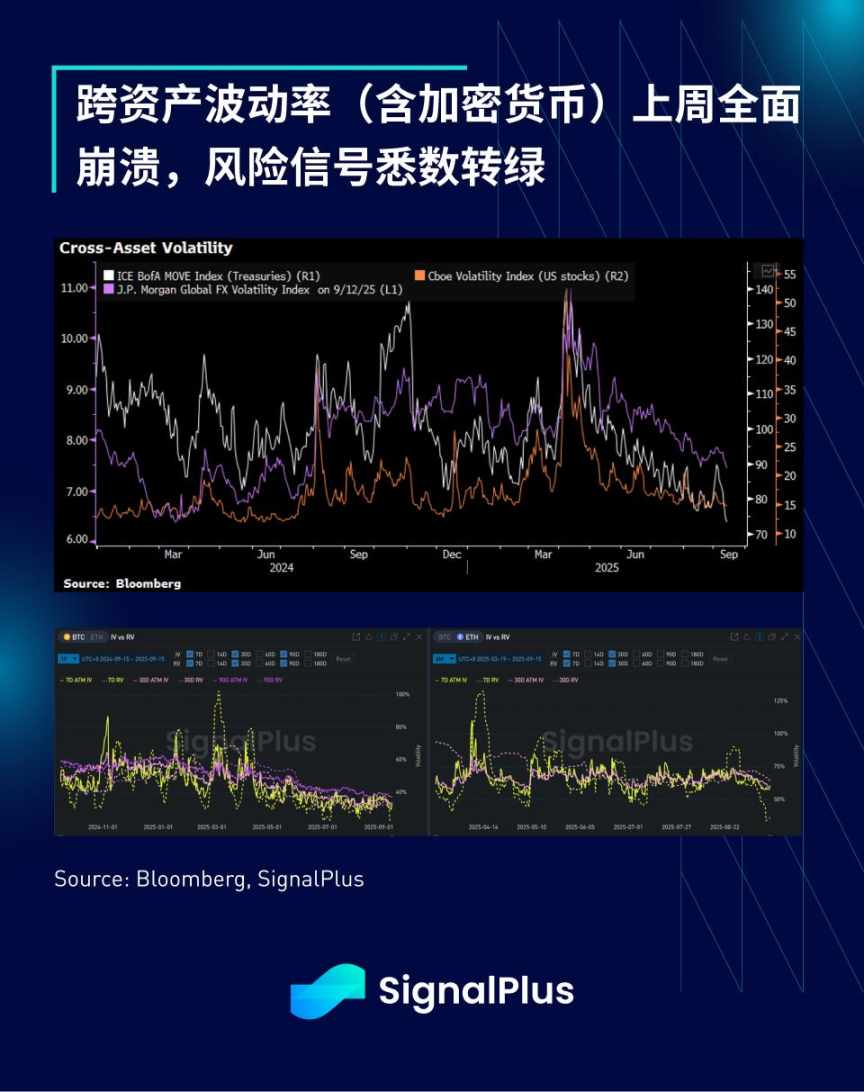
La structure interne du marché reste également solide, la volatilité implicite de toutes les principales classes d'actifs macroéconomiques ayant chuté à de nouveaux plus bas, les obligations d'État menant la baisse.
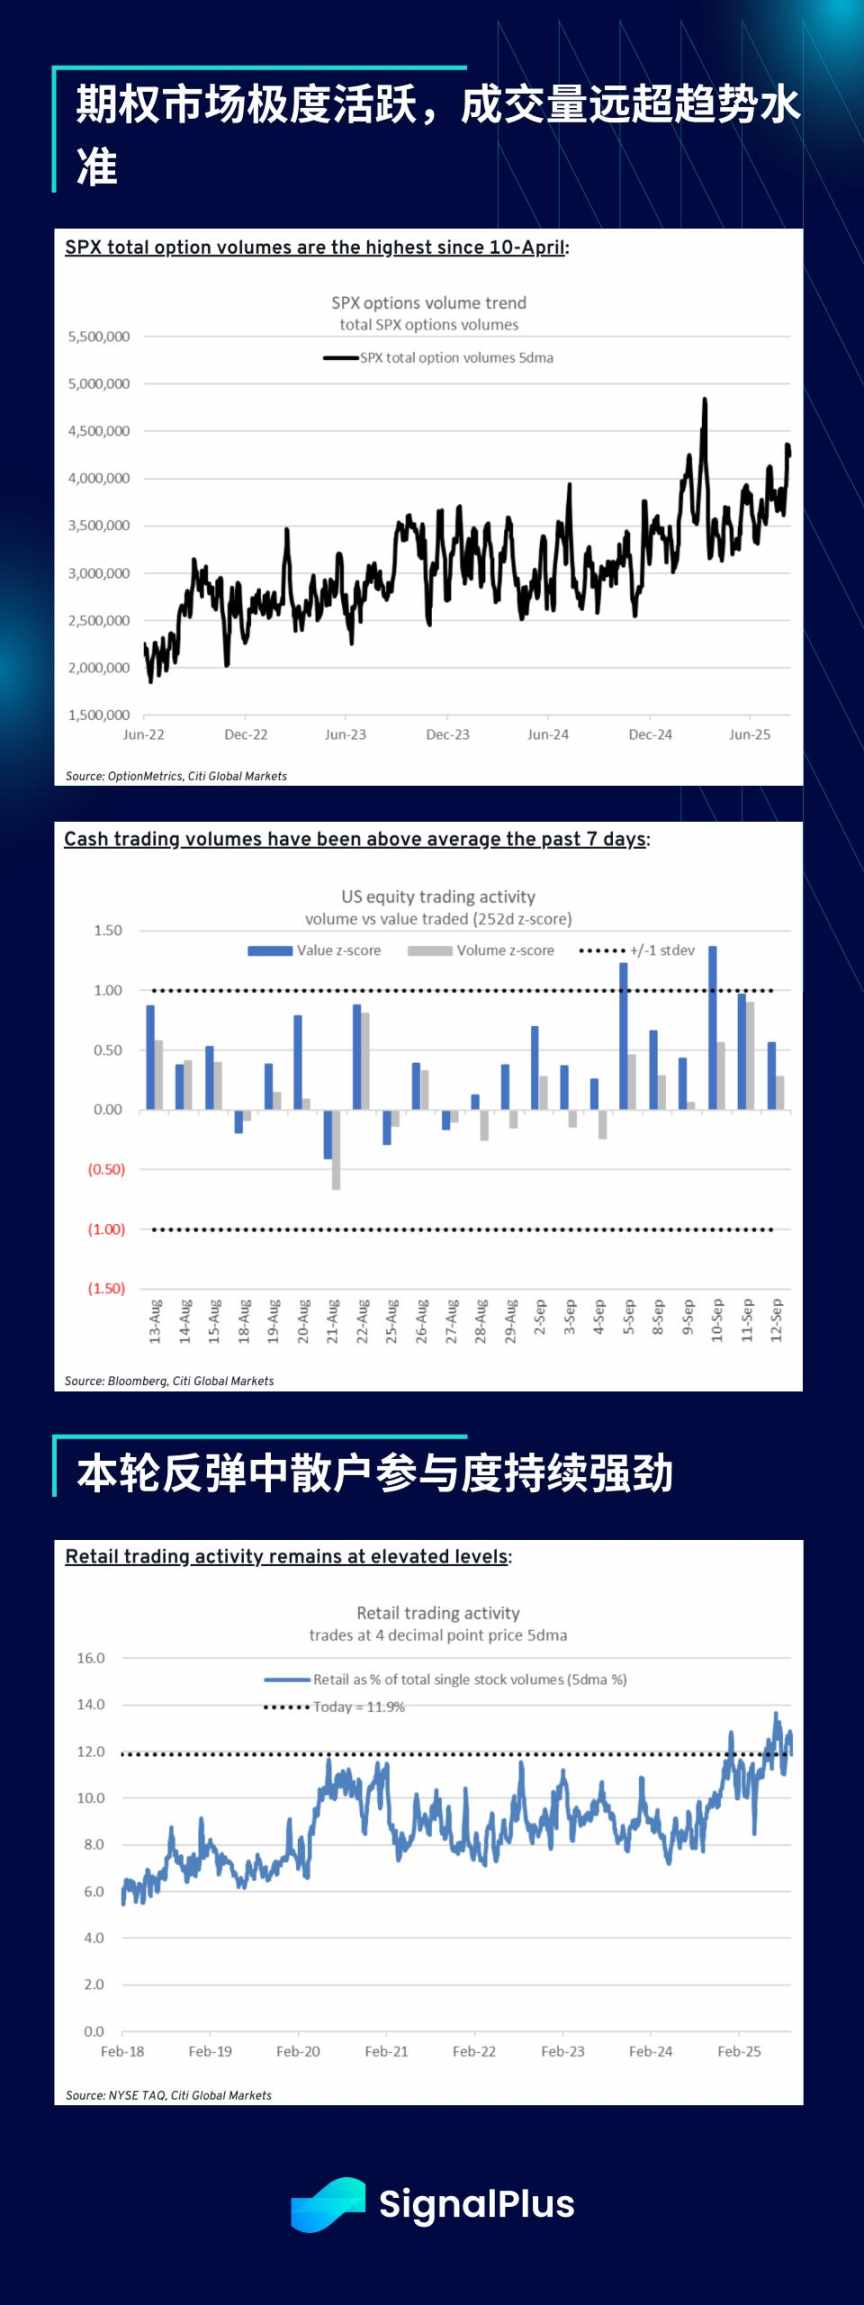
Le volume des options sur le S&P 500 dépasse de plus de 20 % la moyenne sur 12 mois, les données des courtiers vendeurs montrant que les particuliers représentent environ 12 % du volume des transactions.
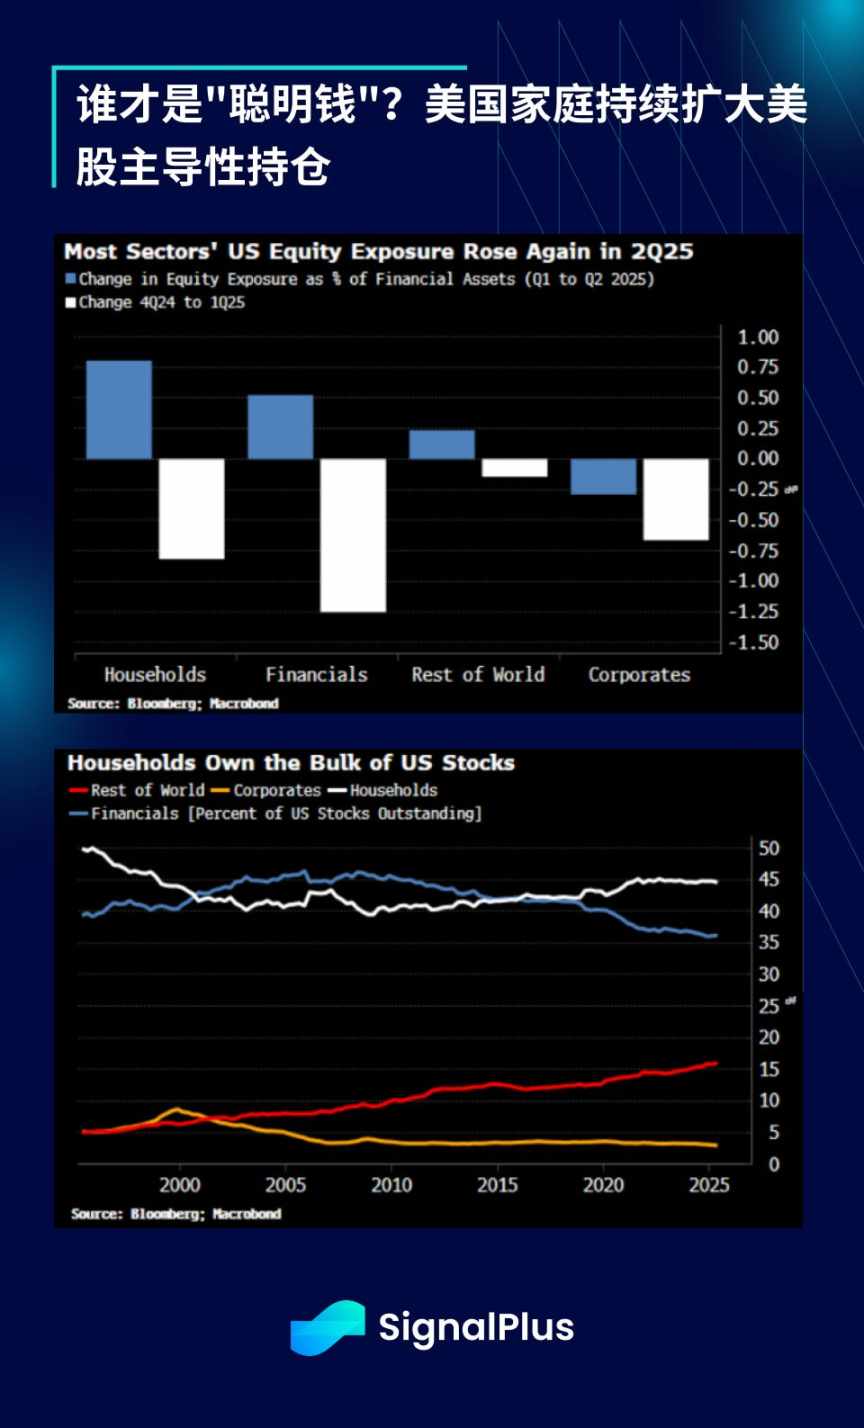
Les positions sur actions ont augmenté sur toute la ligne, les ménages américains étant devenus les principaux détenteurs d'actions américaines et ayant largement profité de cette hausse.
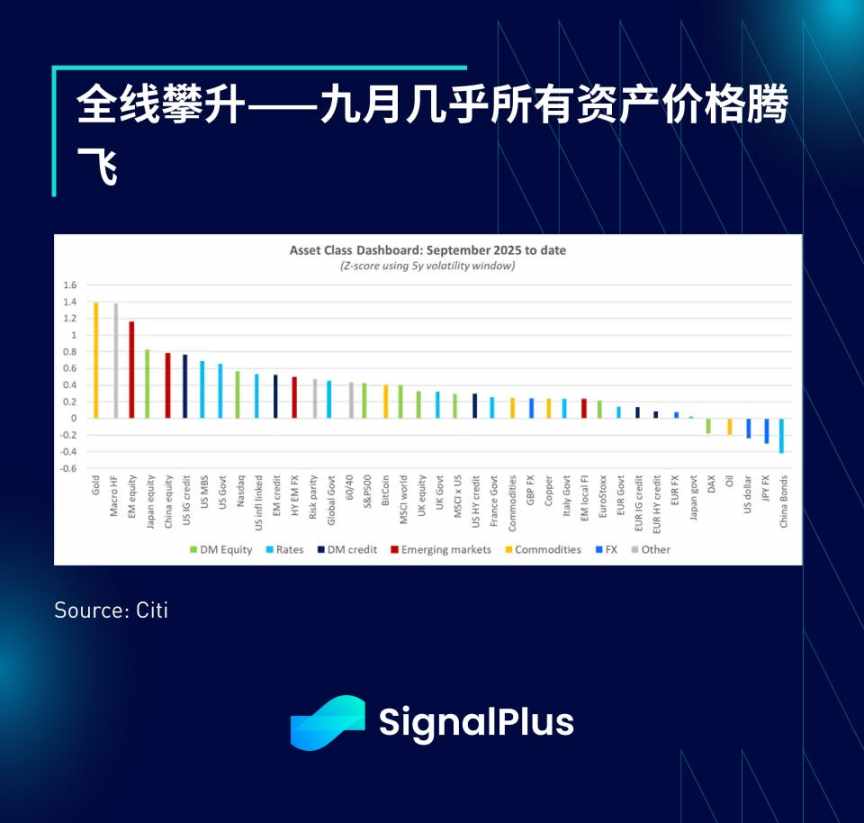
Le sentiment du marché mondial s'est également réchauffé, l'indice Hang Seng atteignant un sommet de quatre ans et l'indice pondéré de Taïwan battant des records historiques plusieurs semaines de suite. L'or est devenu l'actif le plus performant du mois à ce jour, suivi de près par les fonds macro de couverture. Sous tous les angles, tous les actifs à risque affichent effectivement une hausse généralisée.
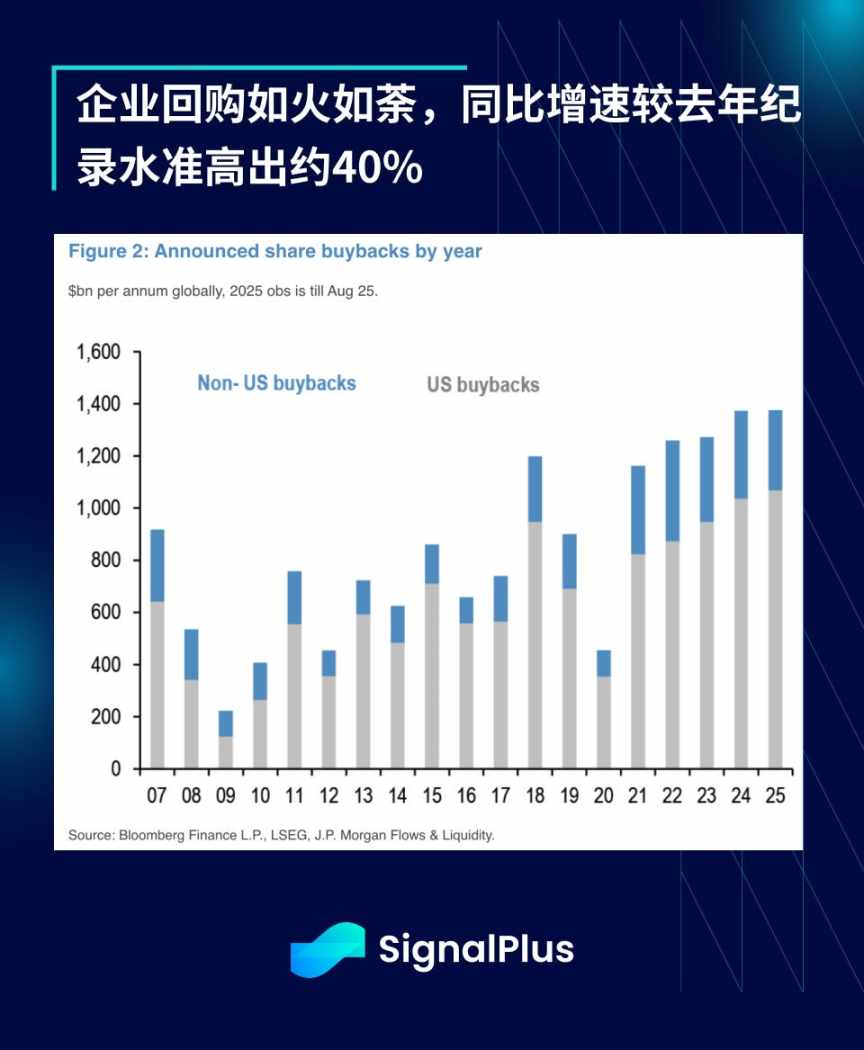
Dans cette atmosphère d'euphorie, les rachats d'actions d'entreprises progressent à un rythme impressionnant : les huit premiers mois ont vu un volume de rachats de 1,4 billions de dollars, un nouveau record historique. Cela représente une hausse de 38 % par rapport à la même période en 2024 (qui était déjà une année record), la tendance étant littéralement explosive.
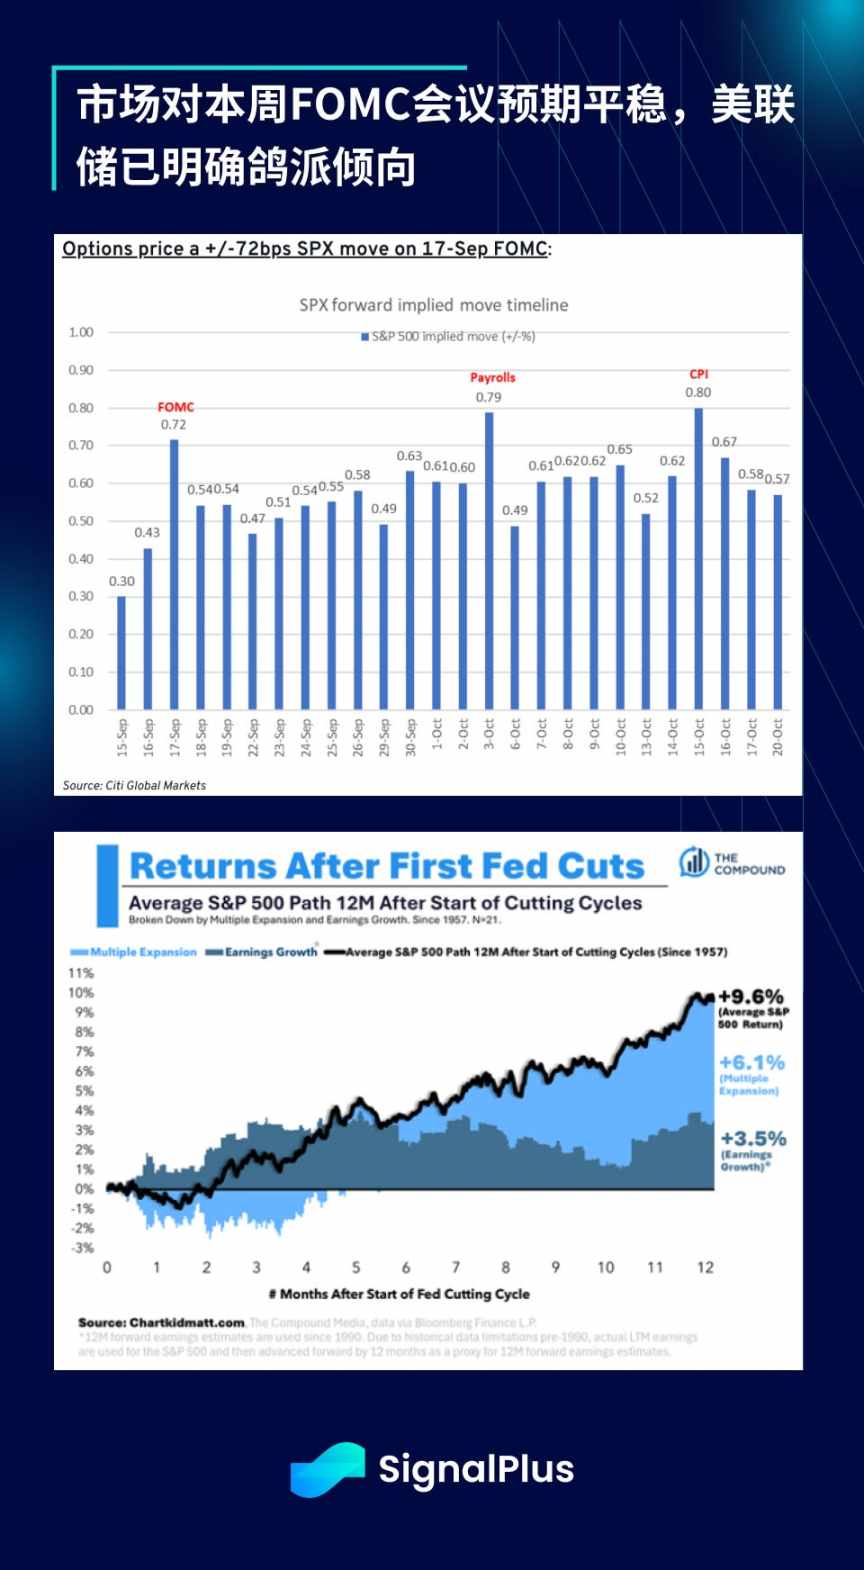
En regardant vers l'avenir, l'attention se tournera vers la réunion du FOMC. Mais comme le marché s'attend généralement à ce que la Fed continue de soutenir le sentiment de risque après la réunion de Jackson Hole, les traders anticipent peu de surprises lors de la réunion. Selon les données de Citi, la volatilité implicite des options sur actions pour le jour de la réunion est d'environ 72 points de base, en dessous de la moyenne historique de 84 points de base. Le marché devra peut-être chercher des surprises hawkish dans d'autres domaines.
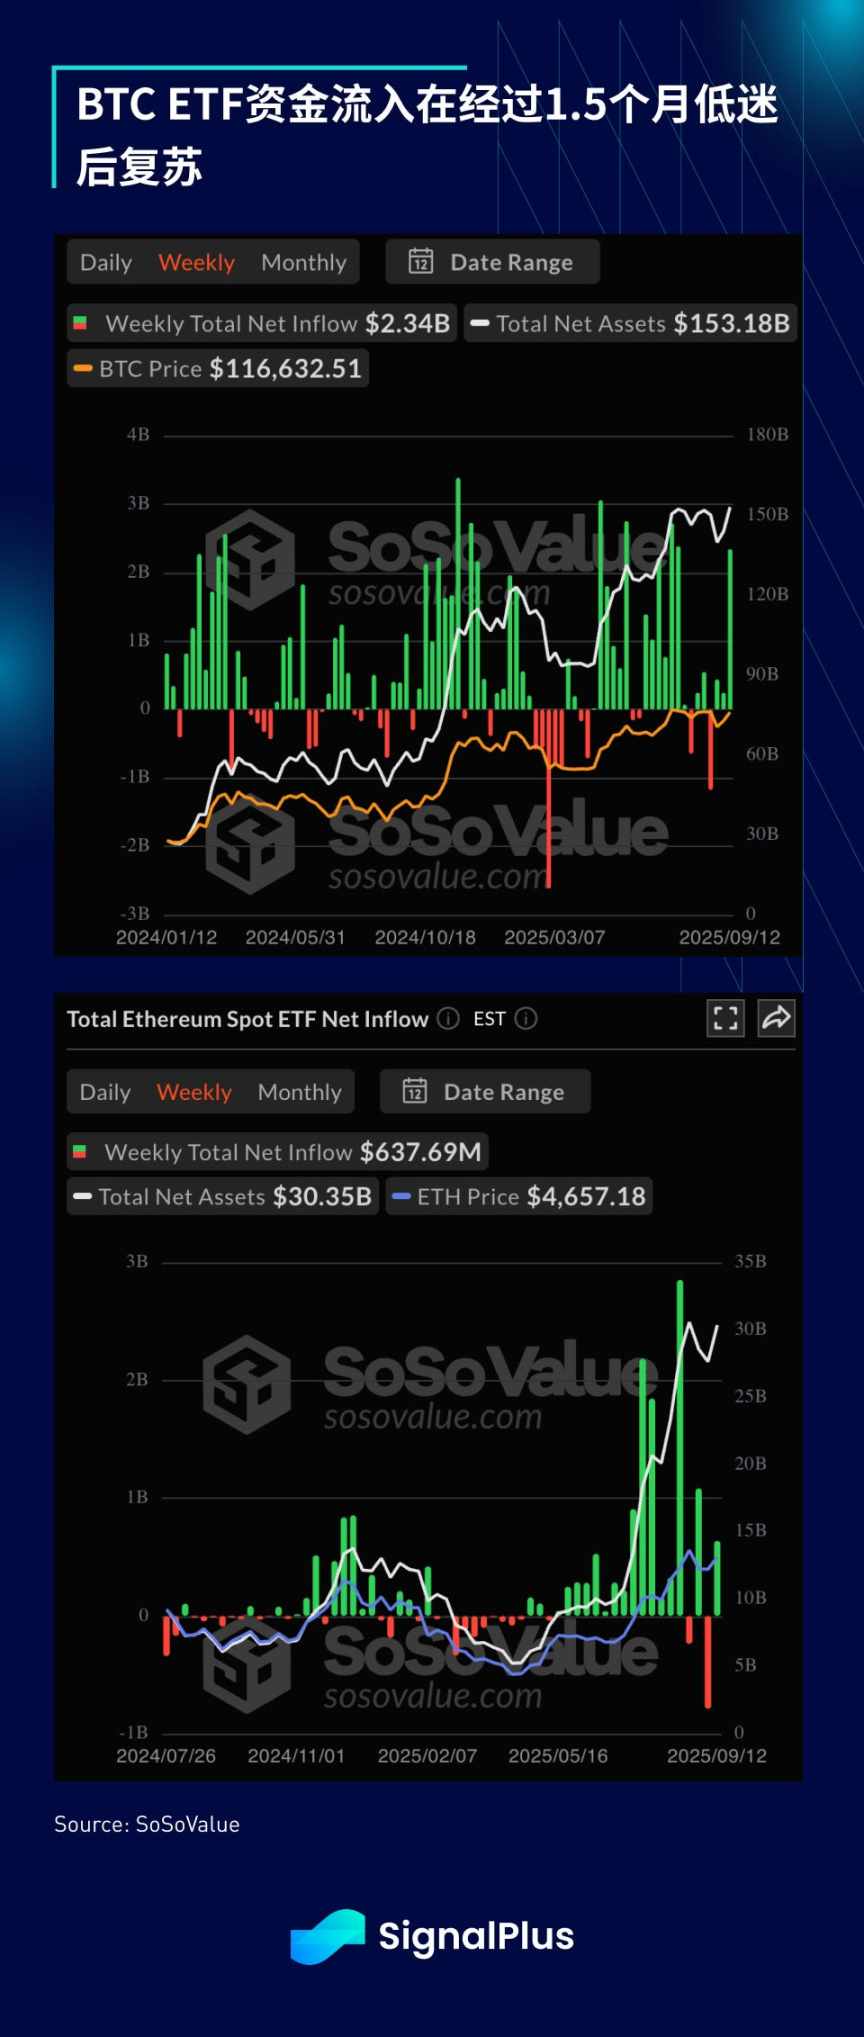
Les cryptomonnaies ont rebondi la semaine dernière, Bitcoin comblant le gap de prix entre 110 000 et 116 000 dollars, mais les prises de bénéfices continuent de limiter le potentiel de hausse, la dynamique d'achat globale ralentissant. Les BTC ETF ont connu un fort rebond la semaine dernière (environ 2,3 billions de dollars) après 1,5 mois de faibles flux entrants, tandis que la dynamique d'entrée sur ETH a nettement ralenti depuis la vague FOMO de la fin de l'été.
Déception notable, le S&P 500 a refusé la semaine dernière d'inclure MicroStrategy parmi ses composants, bien que l'entreprise remplisse techniquement tous les critères d'admission. Cela montre que le comité de sélection dispose effectivement d'un pouvoir discrétionnaire et refuse d'inclure les Digital Asset Trusts (DAT) dans l'indice.
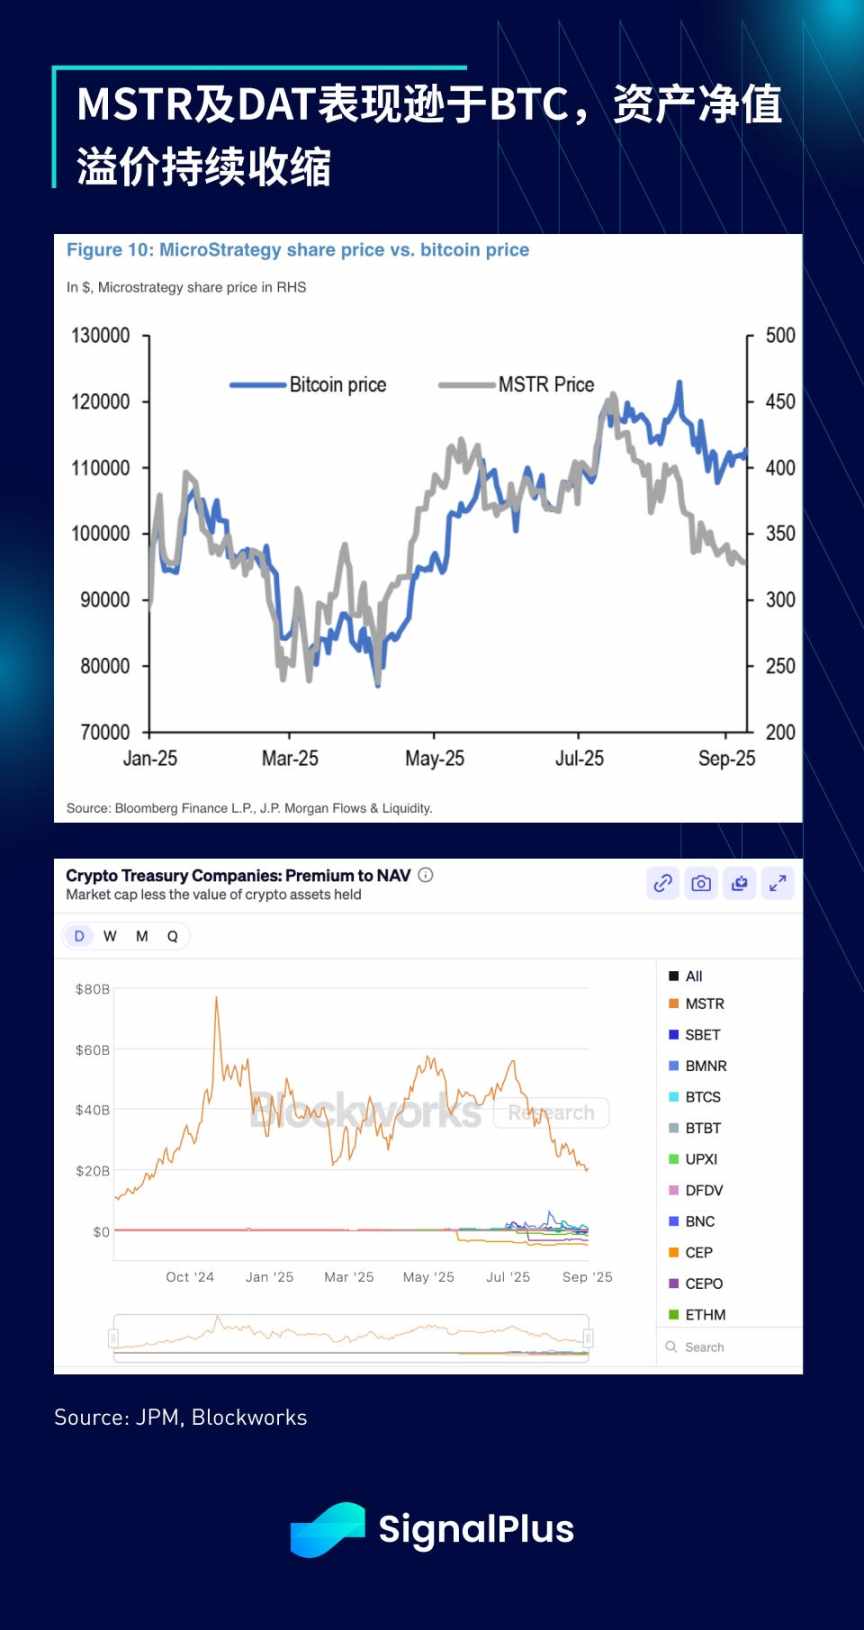
Cela constitue sans aucun doute un coup dur pour la dynamique des obligations d'État à court terme — la viabilité de leur modèle économique étant remise en question, MSTR et l'ensemble du secteur DAT sous-performent BTC, la prime sur la valeur nette d'inventaire continuant de se réduire (dans la plupart des cas, la décote s'accentue). Il est probable que cette tendance se poursuive à court terme, les investisseurs se recentrant sur les entreprises crypto ou les sociétés minières ayant une activité opérationnelle réelle, en espérant que la faiblesse de la dynamique n'entraîne pas de risque de convexité à la baisse.
Le sentiment macroéconomique actuel, très fort, devrait continuer à soutenir les prix des cryptomonnaies, mais il est probable que leur performance à court terme soit inférieure à celle des actions et autres actifs à risque. Bonne chance pour vos trades pendant la réunion du FOMC !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Huang Renxun est évincé, le plan de financement de 500 milliards de dollars pour l’IA de Nvidia est également compromis
Depuis l'annonce en grande pompe en août de la plateforme de financement AI dirigée par Jensen Huang, aucune transaction n'a encore été conclue. Le principal obstacle réside dans le fait que Nvidia ne s'engage qu'à garantir 25 % des prêts, un taux bien inférieur à celui de son concurrent Broadcom (jusqu'à 72,5 %), ce qui suscite peu d'intérêt de la part des prêteurs. Selon les analystes, avec la perte de sa figure clé et la pression de Wall Street pour assumer davantage de risques, la réalisation du projet semble de plus en plus incertaine.
4 hausses consécutives ! Les rendements des bons du Trésor américain à court terme connaissent leur hausse la plus rapide depuis 2022, le marché parie sur une hausse des taux de la Fed
Les rendements des bons du Trésor américain à court terme ont fortement augmenté pendant quatre séances consécutives, le rendement à 2 ans atteignant 4,862 %, avec une hausse cumulée de 38,8 points de base, soit la plus forte progression sur quatre jours depuis juin 2022. Le rendement à 10 ans a également franchi le seuil clé de 5,10 %. Les taux d'intérêt réels ont augmenté simultanément. Le marché a fortement relevé ses attentes concernant le taux terminal, désormais à 4,82 %. Une hausse des taux en décembre semble désormais acquise, et la probabilité d’une nouvelle hausse en janvier atteint 75 %.
Les revenus de Cisco pour le premier trimestre fiscal ont augmenté de 24 % en glissement annuel, enregistrant la plus forte croissance en plus de 15 ans, les revenus des infrastructures d'IA devraient doubler|Actualités des rapports financiers
Les revenus de Cisco pour le premier trimestre se sont élevés à 18,5 milliards de dollars, avec un bénéfice ajusté par action de 1,40 dollar, dépassant les attentes du marché. L'entreprise a relevé ses prévisions de chiffre d'affaires annuel à une fourchette de 74,8 à 75,8 milliards de dollars, et prévoit un revenu de 9 milliards de dollars provenant des infrastructures IA pour cet exercice, soit le double de l'année précédente. Le PDG a déclaré que l'entreprise se trouve au début d'un supercycle de réseau pluriannuel.
Huang Renxun est parti, que va-t-il arriver à la plateforme de financement de 500 milliards ? Le « point d'appui de confiance » de la plateforme de crédit IA de Nvidia (NVDA.US) s'effondre
La plateforme de financement IA de Nvidia, d'une valeur de 500 milliards de dollars, n'a réalisé aucune transaction depuis plusieurs mois ; les clients exigent une augmentation de 25 % du taux de garantie.
Prix des cryptos
Plus


