
Enfin, une plateforme de lancement de tokens qui oblige à divulguer les raisons de la vente.

La première étape pour émettre un token : il est essentiel de lui attribuer une véritable valeur.
Première étape de l’émission d’un token : il est impératif d’attribuer une véritable valeur au token.
Rédigé par : Eric, Foresight News
Un compte X enregistré il y a seulement deux mois, avec moins de 2 000 abonnés, la plateforme d’émission de tokens Soar, est devenue virale grâce à un article ayant dépassé 350 000 lectures.
Dans cet article, Soar n’hésite pas à critiquer ouvertement le chaos actuel du marché des cryptomonnaies, en pointant trois problèmes majeurs : les tokens émis n’ont pas de véritable valeur, le manque de transparence dans la vente des tokens, et l’absence de motivation des fondateurs à se concentrer sur la valeur à long terme en raison de leur faible part de détention.
Soar a décidé d’essayer d’apporter des changements à l’industrie grâce à un nouveau standard de token en cours de brevetage et une nouvelle plateforme. Pour l’instant, l’équipe du projet n’a présenté que quelques concepts sur ce nouveau standard de token, et a indiqué qu’elle fournirait des explications supplémentaires avant le lancement officiel. Je vais donc décrire le mécanisme de fonctionnement de Soar selon les informations disponibles.
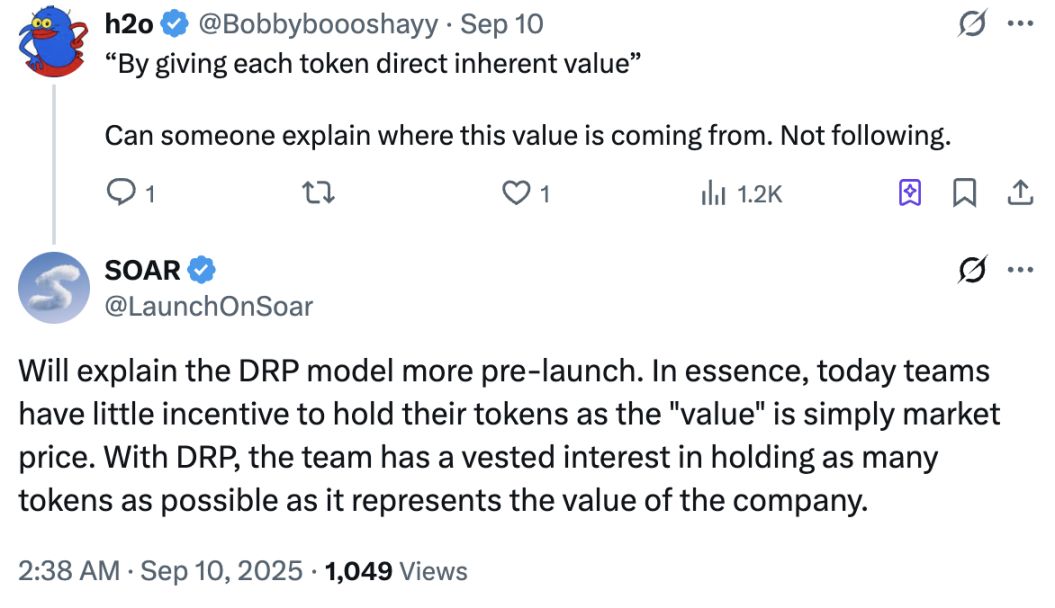
Le nouveau standard de token lancé par Soar s’appelle DRP (Digital Representation of Participation), que l’on peut traduire approximativement par « Représentation numérique de la participation ». Concernant le mécanisme du DRP, Soar a donné une explication particulièrement obscure :
- Les tokens déployés selon le standard DRP, tant dans leur nature que dans les faits, ne deviendront jamais, et ne seront jamais, une quelconque forme d’actionnariat ;
- Ils ne représentent qu’une relation de valeur spécifique : une valeur réservée, ou une valeur devant être attribuée ailleurs ;
- Cette relation est régie par un contrat privé (« accord ») entre l’entité qui déploie le token (« émetteur ») et l’entité qui fournit le droit d’utilisation du standard DRP (« fournisseur ») ;
- Dans le cadre du standard DRP, l’émetteur perd une certaine quantité de valeur lors du déploiement du token, mais peut à tout moment récupérer cette valeur en rachetant les tokens ;
- Après le premier déploiement, l’émetteur doit attendre un certain temps avant de pouvoir mettre sur le marché les tokens qu’il a conservés (« période de détention ») ;
- À la fin de la période de détention, chaque fois que l’émetteur libère les tokens qu’il détenait auparavant, il doit divulguer clairement au public la quantité de tokens à libérer et la raison (« divulgation ») ;
- Après toute divulgation, l’émetteur doit encore attendre un certain temps avant de pouvoir mettre les tokens sur le marché ;
- À tout moment, l’accord reflète automatiquement la valeur relative entre l’émetteur et le fournisseur, et comporte des conditions de déclenchement spécifiques (« événements ») ; une fois déclenchées, la valeur concernée est automatiquement réglée entre les deux parties ;
- Le standard DRP comprend également de nombreux autres mécanismes / fonctionnalités visant à accroître la transparence, renforcer la responsabilité et établir un équilibre d’incitation entre les détenteurs de tokens et les émetteurs.
Selon ce standard, l’entreprise agit en tant qu’émetteur de tokens, Soar en tant que fournisseur du standard DRP :
- L’entreprise détient elle-même une certaine quantité de ces tokens, cette quantité représentant la valeur réservée par l’entreprise à tout moment ;
- La partie des tokens non détenue par l’entreprise à un moment donné (c’est-à-dire détenue par des tiers) correspond à la valeur que l’entreprise n’a plus ou ne peut plus contrôler à ce moment-là ;
- Selon le contrat privé, Soar a le droit de recevoir, et l’entreprise doit donner la priorité à Soar pour le paiement de la valeur non réservée mentionnée ci-dessus ;
- En cas d’événement de liquidation de l’entreprise (« Company Liquidity Event »), Soar devient le bénéficiaire de cette valeur et peut décider librement de la manière de la gérer.
En résumé, les tokens émis selon le standard DRP doivent, dès leur émission, stipuler la « relation de valeur » qu’ils représentent, ce qui signifie que le token doit représenter une valeur concrète, telle que la valeur de l’entreprise, et ne peut pas simplement être émis sous forme de token de gouvernance. De plus, cette relation de valeur est contractuellement encadrée à l’avance.
Cependant, Soar précise également que ces tokens ne seront pas des actions. Je suppose que Soar vise à lancer un token qui représente la valeur concrète d’une entité, sans être soumis aux restrictions traditionnelles de l’actionnariat, afin de clarifier dès le départ la question « que représente exactement le token émis ».
Après l’émission du token, l’émetteur doit attendre une certaine période avant de pouvoir commencer à vendre les tokens qu’il détient. Avant la vente, il doit divulguer son intention de vendre et la quantité précise, et même après la divulgation, il doit encore attendre un certain temps avant de pouvoir vendre officiellement.
La partie la plus difficile à comprendre du mécanisme DRP concerne la valeur que l’émetteur du token (c’est-à-dire l’entreprise) doit verser à Soar lors du déclenchement de certaines conditions spécifiques. Selon moi, ce mécanisme ressemble à la « privatisation et retrait de la cote » d’une société cotée en bourse : si une société cotée souhaite se retirer de la bourse, elle doit racheter les actions en circulation pour que la part détenue par le public passe sous le seuil exigé par la bourse. Dans la conception de Soar, les tokens non détenus par « l’entreprise » doivent être pris en charge par « l’entreprise » lors d’une liquidation. Cela permet dans une large mesure d’éviter les comportements de type Rug.
Soar indique clairement que la conception du DRP s’inspire de certaines règles des marchés financiers traditionnels, empêchant à la source les comportements consistant à émettre des tokens puis à les vendre et à Rug, et obligeant les tokens émis selon ce standard à représenter une valeur réelle et à respecter strictement les règles de divulgation avant toute vente.
Faute d’informations supplémentaires de la part de Soar, ce sont toutes les conclusions que nous pouvons tirer pour l’instant. J’ai toujours pensé que la prochaine vague haussière des altcoins devra d’abord résoudre la question « que représentent réellement les altcoins ». Actuellement, la plupart des tokens émis par de nombreux projets ne peuvent pas être liés à la valeur réelle du projet, et aucun projet n’explique clairement ce que représente son token. Ces problèmes sont probablement le principal obstacle pour les investisseurs qui apprécient les cryptomonnaies mais n’osent pour l’instant choisir que le bitcoin.
Bien que le standard de conception du mécanisme Soar soit très strict, il reste à savoir si ces standards seront mis en œuvre par un « gentleman’s agreement » ou au niveau du smart contract ; et, en cas de liquidation de « l’entreprise », comment garantir que « l’entreprise » assumera la responsabilité des tokens en circulation. Il faudra attendre que le projet fournisse plus d’informations.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


