
L'indice PPI américain d'août a chuté de manière inattendue, la Fed pourrait-elle baisser ses taux de 50 points de base ?

Les données du PPI pourraient indiquer que le CPI va également diminuer, ce qui ajoute de la complexité au débat sur l’ampleur de la baisse des taux d’intérêt par la Fed en septembre...
Le rapport de l'indice des prix à la production (PPI) d'août publié mercredi par le Bureau of Labor Statistics (BLS) des États-Unis montre que les pressions inflationnistes en gros s'atténuent, ce qui réduit la probabilité d'une forte hausse des prix à la consommation dans les mois à venir.
Le PPI annuel des États-Unis pour août s'établit à 2,6 %, son plus bas niveau depuis juin, bien en dessous des prévisions de 3,3 %. La valeur précédente a été révisée de 3,3 % à 3,1 %. Sur une base mensuelle, il affiche -0,1 %, soit la première baisse en quatre mois, inférieur aux attentes de 0,3 %, la valeur précédente ayant été révisée de 0,9 % à 0,7 %.
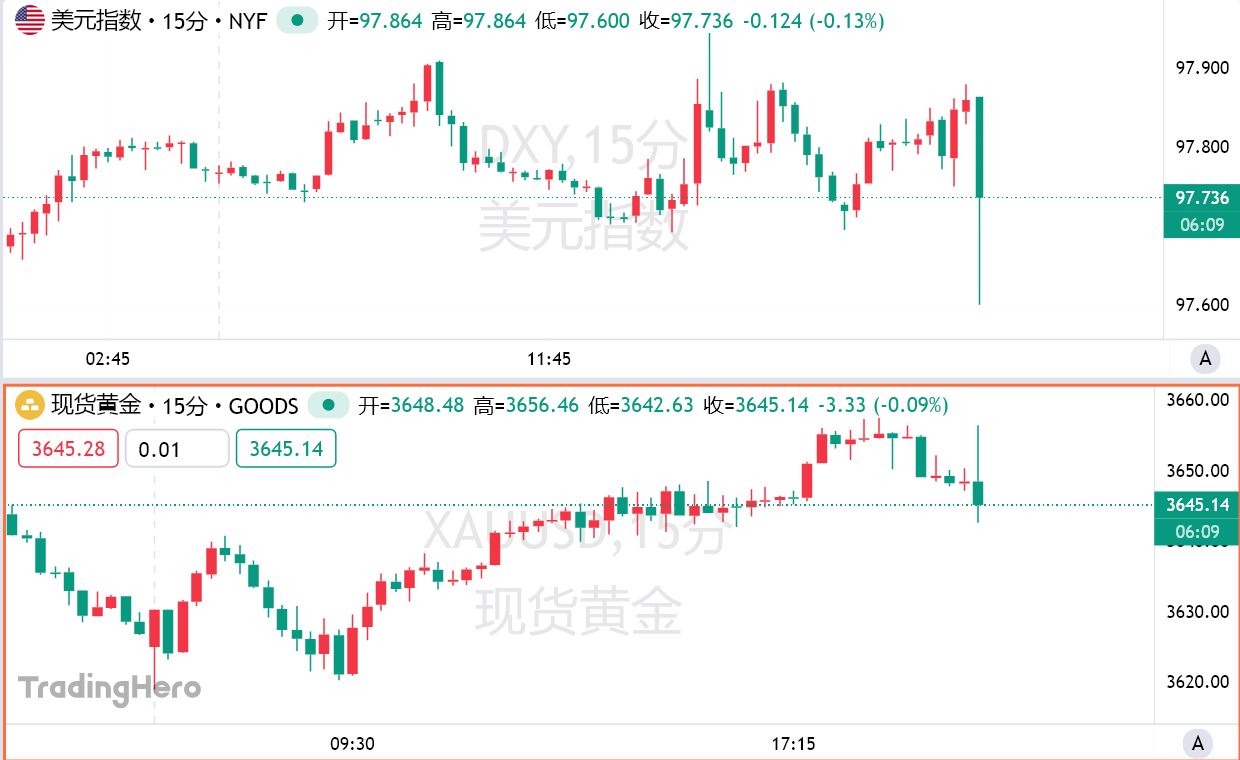
L'indice du dollar américain a chuté de 26 points à court terme, atteignant un minimum de 97,6. L'or au comptant a grimpé de 8 dollars à court terme, avant de légèrement reculer. Les devises non américaines se sont globalement appréciées, l'euro/dollar a bondi de plus de 30 points à court terme, atteignant un sommet de 1,1729. Le dollar/yen a chuté de 40 points à court terme, atteignant un minimum de 147,11. Les contrats à terme sur indices boursiers américains ont progressé à court terme, les contrats à terme sur le S&P 500 gagnant 0,44 %.
À court terme, les contrats à terme sur les taux d'intérêt américains ont augmenté après la publication des données du PPI, les traders renforçant leurs paris sur une baisse des taux de la Fed. Les obligations américaines ont rebondi collectivement, le rendement des bons du Trésor américain à 10 ans a baissé de 0,6 point de base à 4,068 %. Le rendement des bons du Trésor à 2 ans a baissé de 1,1 point de base à 3,531 %. Le rendement des bons du Trésor à 30 ans a augmenté de 0,5 point de base à 4,722 %.
Bien que la politique tarifaire de Trump ait augmenté les coûts des entreprises, celles-ci ont tout de même évité d'augmenter fortement leurs prix le mois dernier. Ce recul du PPI intervient après une forte hausse en juillet, de nombreuses entreprises craignant qu'une forte augmentation des prix ne fasse fuir les clients dans un contexte d'incertitude économique persistante affectant les décisions de consommation.
Les dernières données du PPI ajoutent une couche supplémentaire de complexité au débat politique de la Fed. Les investisseurs sont déjà convaincus que la Fed baissera les taux la semaine prochaine, mais l'ampleur de la baisse reste incertaine. Le marché s'attend généralement à une baisse de 25 points de base, mais la faiblesse des données sur l'emploi fait réapparaître la possibilité d'une baisse plus importante de 50 points de base.
Adam Button, analyste du site financier américain investinglive, a déclaré que le rapport sur l'indice des prix à la consommation (CPI) sera publié demain. Les données du PPI constituent un signal fort indiquant que les données du CPI pourraient être inférieures aux attentes. Si le résultat du CPI est inférieur aux prévisions — en particulier s'il est nettement inférieur — la probabilité d'une baisse de 50 points de base des taux de la Fed sera plus élevée. Il a notamment souligné que la baisse mensuelle du PPI hors alimentation et énergie a atteint son plus bas niveau depuis dix ans.
Le degré auquel les entreprises répercutent le fardeau des tarifs sur les consommateurs sera un facteur clé de l'évolution des taux d'intérêt cette année. Bien que les responsables de la Fed s'attendent généralement à ce que les droits d'importation augmentent l'inflation pour le reste de 2025, ils n'ont pas encore déterminé s'il s'agit d'un ajustement ponctuel ou d'un impact plus durable.
Les données du CPI, qui seront publiées jeudi, fourniront un aperçu de la mesure dans laquelle les tarifs d'août ont affecté les consommateurs américains. Les prévisionnistes s'attendent à ce que le CPI de base, hors alimentation et énergie, augmente à nouveau sur une base mensuelle.
Pour les économistes, l'importance du rapport PPI réside également dans le fait que certains de ses composants sont utilisés pour calculer l'indicateur d'inflation préféré de la Fed — l'indice des prix des dépenses de consommation personnelle (PCE) — et ces catégories connexes ont connu des résultats mitigés en août : les services de gestion de portefeuille et les prix des billets d'avion ont continué d'augmenter régulièrement, tandis que les indicateurs des services de santé sont restés modérés.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Dan Ives, grand nom de la technologie de Wall Street : le prix de l’action SpaceX (SPCX.US) inclut une “décote politique” de 20% à 25%; une fusion avec Tesla (TSLA.US) reste possible.
Dan Ives estime que le prix des actions de SpaceX présente actuellement une « décote politique » de 20 % à 25 %. Par ailleurs, il continue de prévoir une fusion entre SpaceX et Tesla, mais souligne que cette opération devra surmonter davantage d'obstacles.
JPMorgan : Grâce à trois vents favorables, la hausse des marchés émergents s’étend des valeurs à forte pondération AI aux secteurs non technologiques
JP Morgan a publié un rapport de recherche indiquant que la hausse des marchés émergents s’est étendue des quelques actions pondérées en intelligence artificielle (AI) aux secteurs non technologiques des marchés émergents (EM).
Les attentes de hausse des taux de la Fed déclenchent une vague de ventes d’obligations américaines ! Les obligations japonaises suivent la tendance, le rendement à 10 ans approche 2,8 %.
En raison des données du CPI américain d'octobre supérieures aux attentes, le marché a renforcé les paris sur une éventuelle action de hausse des taux plus agressive de la part de la Fed. Les obligations d'État américaines ont été vendues mardi, et les obligations d'État japonaises ont suivi la baisse du marché américain pendant la nuit mercredi.
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
Prix des cryptos
Plus


